Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
4159 connectés 


Quel effet va avoir la hausse des taux actuelle sur les prix de l'immobilier en France ?


Attention si vous cliquez sur "voir les résultats" vous ne pourrez plus voter
Les invités peuvent voter

 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  19557  19558  19559  ..  20349  20350  20351  20352  20353  20354
Auteur Sujet :

[Topic achat immobilier] À quand le krach ?

n°69869285
DonAman
Posté le 04-01-2024 à 18:21:13  profilanswer
 

Reprise du message précédent :

LooKooM a écrit :


Dans ce cas quels revenus regarder ? Le top 50% des revenus car la France n'a que 50% de proprietaires ?
Par exemple la hausse des salaires des cadres sur 20 ans est quasiment du double de l'inflation. La hausse de l'immo sur la période défalquée de la hausse des salaires des cadres serait tout d'un coup beaucoup moins impressionnante, crois moi.


Et ne pas oublier qu'il n'y a pas que les salariés qui achètent : les artisans, commerçants, professions liberales, medecins, etc... achètent bien souvent via des societés, avec de gros apports car utilisant le cash piegé dans leur holding de tête... ce sont des réalités bien différentes.


Discussion avec l'un de mes notaires de reference en ce début d'année afin de se souhaiter nos bons voeux ; situé dans le 2ème à Lyon, me confirme que le marché a pas mal repris en novembre/décembre, tiré majoritairement par les marchands de biens et les professions liberales/entrepreneurs qui font des affaires et reviennent à l'achat.


J'ai pris la conversation en route et globalement je suis d'accord avec ton propos pour nuancer la baisse de prix que souhaitait voir phantom62 sur le marché de Suresnes. Une hypothèse de -20 % par rapport à ~mi-2020 avec des taux sur 25 ans à 3,5 % c'est bien trop, sachant qu'avec le temps les hausses de revenus des ménages acheteurs compensent partiellement la hausse des taux.


Ceci dit, oui la hausse des prix est moins forte quand on les regarde corrigés de l'inflation, mais en regardant les prix immobiliers sous l'angle de la capacité de financement uniquement (apport + emprunt), si on s'intéresse à l'évolution rapportée aux revenus sur 3 ans cela reste trop fort aujourd'hui pour les ménages, c'est pour cela que les prêts immobiliers hors renégociations sont actuellement au plus bas depuis 2015 en valeur (d'après le reporting sur le crédit à l'habitat auprès de la Banque de France) et à un volume le plus bas jamais observé depuis 2013 d'après l'Observatoire Crédit Logement.


La correction est encore en cours et se terminera quand la demande aura retrouvé un niveau adéquat pour stabiliser le stock de biens à vendre, qui est en très forte augmentation. Sur 20 ans les revenus ont bien sûr augmenté bien plus vite que l'inflation, mais sur 3 ans ce n'est pas le cas, et les salaires des cadres ont même augmenté moins vite que les bas salaires qui ont bénéficié des hausses du SMIC.


Je ne peux pas parler pour les artisans et professions libérales, par contre je pense que cela reste une petite minorité dans les marchés "normaux" comme celui de Suresnes dont vous parliez.


Je crois à une baisse de prix en 2024 sur quasiment tous les marchés, mais modeste en valeur absolue (-5 à -10 %).


Pour ce qui est de l'apport, il a bondi à 35 % d'après l'article de Capital mais cela se fait aussi dans le cadre d'un marché dysfonctionnel où la demande est au plus bas car les ménages sans apport sont exclus par les prix trop élevés. Cela ne peut pas durer, l'apport va forcément redescendre en proportion pendant que les taux et les prix baissent un petit peu, sinon le nombre de biens sur le marché continuerait à croître sans se vendre. Je ne pense pas que la baisse de 25 à 30 % de capacité d'emprunt ne s'applique que sur 65 % du coût de l'acquisition, mais plutôt sur environ 75 % pour un profil moyen, pour inclure les profils actuellement exclus du marché par les prix trop hauts.


Message édité par DonAman le 04-01-2024 à 18:24:35
mood
Publicité
Posté le 04-01-2024 à 18:21:13  profilanswer
 

n°69869314
oh_damned
Posté le 04-01-2024 à 18:27:43  profilanswer
 

chrissud a écrit :


Et comment ont fait les Primo-accédants il y a 15 ans ou 10 ans en arrière ?
Les dernières années où le taux de crédit était inférieur à l'inflation c'était une anomalie, un bulle. La bulle a éclaté on est revenu sur une situation normale.
 
en ce qui concerne la baisse de l'immobilier ce n'est pas le cas partout il y a plein d'endroit où les prix ont continué à augmenter ou au pire à stagner, par exemple Nantes, le sud etc..


Cette période de taux très bas est en train de revenir en boomerang dans la tête de plein de gens qui ont acheté au dessus de leurs moyens.


---------------
“Everyone has a plan: until they get punched in the face.” – Mike Tyson
n°69869392
farib
Posté le 04-01-2024 à 18:45:09  profilanswer
 

oh_damned a écrit :


Cette période de taux très bas est en train de revenir en boomerang dans la tête de plein de gens qui ont acheté au dessus de leurs moyens.


Ces gens vont au final juste se retrouves coincés dans des biens trop confortables pour eux, y’a pire

Message cité 2 fois
Message édité par farib le 04-01-2024 à 18:45:35

---------------
Bitcoin, Magical Thinking, and Political Ideology
n°69869429
LooKooM
Posté le 04-01-2024 à 18:52:10  profilanswer
 

koskoz a écrit :

35% d'apport :pt1cable:


farib a écrit :


Ces gens vont au final juste se retrouves coincés dans des biens trop confortables pour eux, y’a pire


Avec des taux d'emprunts inférieurs au livret A, fonds euros et fonds monétaires, oui, il y a pire clairement.
Sauf a DEVOIR vendre dans les prochains 24 mois, les acheteurs à taux inférieurs à 1.5% ont surtout fait un holdup.

n°69869437
oh_damned
Posté le 04-01-2024 à 18:53:26  profilanswer
 

farib a écrit :


Ces gens vont au final juste se retrouves coincés dans des biens trop confortables pour eux, y’a pire


ça, ce n'est pas un soucis.
 
La difficulté c'est en cas de certains événements de vie (Divorce par exemple) on est + ou - obligé de se reloger.


---------------
“Everyone has a plan: until they get punched in the face.” – Mike Tyson
n°69869635
asmomo
Posté le 04-01-2024 à 19:39:20  profilanswer
 

Difficulté si le prix du bien a kraché sinon non.


---------------
New Technology is the name we give to stuff that doesn't work yet. Douglas Adams
n°69869748
H2N3
Posté le 04-01-2024 à 20:01:35  profilanswer
 

LooKooM a écrit :


Avec des taux d'emprunts inférieurs au livret A


 :??:  :??:  :??:  :??:
Le taux du livret A est bloqué à 3% par cet escroc de Lemaire (au lieu de 4%)

Message cité 1 fois
Message édité par H2N3 le 04-01-2024 à 20:02:30
n°69869779
Profil sup​primé
Posté le 04-01-2024 à 20:10:39  answer
 
n°69869781
MonsieurPo​ney
Posté le 04-01-2024 à 20:11:06  profilanswer
 

chrissud a écrit :


Et comment ont fait les Primo-accédants il y a 15 ans ou 10 ans en arrière ?
Les dernières années où le taux de crédit était inférieur à l'inflation c'était une anomalie, un bulle. La bulle a éclaté on est revenu sur une situation normale.
 
en ce qui concerne la baisse de l'immobilier ce n'est pas le cas partout il y a plein d'endroit où les prix ont continué à augmenter ou au pire à stagner, par exemple Nantes, le sud etc..


Euh

n°69870180
manufactor​y
Posté le 04-01-2024 à 21:25:54  profilanswer
 

Grenouille Bleue a écrit :

C'est vraiment violent, la hausse des taux.
 
Aujourd'hui, on paie 2050€ par mois et il nous reste 360k à rembourser. Par curiosité, on a regardé combien on gagnerait de budget si on revendait aujourd'hui et qu'on montait à 3000€ par mois sur 20 ans.
Avec un taux de 4%, ça donne 472k€.
 
Bref, si on revend pour racheter et qu'on prend un crédit de 3k/mois, ça nous fait royalement gagner... 110k de pouvoir d'achat [:tinostar]


A l’inverse, je trouve cette situation très confortable. On a actuellement un logement avec un crédit à bas taux, on peut mettre tranquillement de l’argent de côté qui servira d’apport dans un second temps sans l’angoisse des prix qui augmentent sans fin.  
 
J’étais bien moins à l’aise quand la ville prenait 10-20% par an et qu’on voyait le nombre de mètres carrés auxquels on pourrait prétendre diminuer de mois en mois, ce qui était en parti possible par des taux très bas.  
 
Par contre, c’est vraiment terrible pour les gens qui n’ont pas d’apport.

mood
Publicité
Posté le 04-01-2024 à 21:25:54  profilanswer
 

n°69870519
asmomo
Posté le 04-01-2024 à 22:18:37  profilanswer
 

H2N3 a écrit :

:??:  :??:  :??:  :??:
Le taux du livret A est bloqué à 3% par cet escroc de Lemaire (au lieu de 4%)


Il parle de ceux qui ont acheté à taux bas et peuvent maintenant épargner à taux haut.


Vive le :  
 
https://empereur.fr/452-large_default/pot-de-chambre-en-email-blanc-lisere-bleu.jpg


---------------
New Technology is the name we give to stuff that doesn't work yet. Douglas Adams
n°69870631
hyca
Vraie personne certifiée
Posté le 04-01-2024 à 22:36:55  profilanswer


Ouah c’est très cher

n°69870792
mr_rouge
Posté le 04-01-2024 à 22:55:17  profilanswer
 

LooKooM a écrit :


Avec des taux d'emprunts inférieurs au livret A, fonds euros et fonds monétaires, oui, il y a pire clairement.
Sauf a DEVOIR vendre dans les prochains 24 mois, les acheteurs à taux inférieurs à 1.5% ont surtout fait un holdup.


J'ai acheté a Juin 2022 à 1.55. Par contre, j'ai payé le prix fort
Pas sur que ça soit un gros holdup même si je revends dans 10 ans.
 
Après j'ai confiance dans mon bien. L'emplacement est premium mais bon...

Message cité 1 fois
Message édité par mr_rouge le 04-01-2024 à 22:55:59
n°69870822
kemenvert
Posté le 04-01-2024 à 22:59:53  profilanswer
 

mr_rouge a écrit :


J'ai acheté a Juin 2022 à 1.55. Par contre, j'ai payé le prix fort
Pas sur que ça soit un gros holdup même si je revends dans 10 ans.


Après j'ai confiance dans mon bien. L'emplacement est premium mais bon...


Pareil, achat en 2019 à 0,8% mais le prix du m2 était très haut.

n°69870877
THE REAL K​RYSTOPHE
ストリートファイターBrasileiro NTSC-J
Posté le 04-01-2024 à 23:10:54  profilanswer
 

Mais aujourd'hui il a pas beaucoup baissé et les taux sont beaucoup plus élevés


Je vois pas en quoi la situation actuelle est meilleure...:(


C'est comme la génération de nos parents qui rigolent en parlant de leur taux a 15 ou 20 % sauf que les prix étaient divisés par 5 à l'époque :D


Message édité par THE REAL KRYSTOPHE le 04-01-2024 à 23:12:28

---------------
AC : SW-5993-1459-0978 / dani / THE REAL KRYSTOPHE (Miss) / Pinacolada   Hémisphère sud
n°69870908
liveandpla​y
Posté le 04-01-2024 à 23:19:10  profilanswer


Pour ceux qui n'ont pas les moyens d'être en duplex dernier étage, qui ne veulent pas être sous les toits/dernier étage pour pleins de raisons valables, ET qui cherchent absolument à ne PAS avoir de gens qui font du bruit au dessus de leur chambre, c'est pas mal (l'idéal étant quand même la chambre au dessus pour éliminer les nuisances du dessous également). Il suffit de faire pipi avant de se coucher  :ange:


---------------
"This Is Hell" - Buffy Summers -
n°69871071
Lockheed95
Posté le 05-01-2024 à 00:05:38  profilanswer
 

hyca a écrit :


Oui c’est bcp plus dense Villiers et rues étroites. Et ambiance plus sympa y’a du commerce du monde dans les rues  
Alors que goussainville si t’as jamais été c’est pavillons et ville nouvelle donc la place de la voiture est déjà bien présente. Et c’est moooort.


Oui oui je suis bien d'accord Goussainville c'est trés "calme" et en effet la place de la voiture est bien présente.
Villiers ça bouge un peu plus, après dans le coin où je vais c'est pas mal animé. Y a du stationnement tout autour mais je sens que ça peut se tendre surtout avec notre arrivée à mois et aux autres proprios.

n°69871146
fazero
Salut c'est Ralph
Posté le 05-01-2024 à 01:06:18  profilanswer
 

oh_damned a écrit :


Cette période de taux très bas est en train de revenir en boomerang dans la tête de plein de gens qui ont acheté au dessus de leurs moyens.


Ceux qui ont des regrets doivent quand même être moins nombreux que ceux qui ont des remords :o


---------------
Agent immobilier sur Paris 16
n°69871261
dum43
Posté le 05-01-2024 à 06:51:28  profilanswer
 

Quels sont les défauts de cet appartement ? A part le vis-à-vis je vois pas trop. Le plan pas super peut-être ?
 
https://www.seloger.com/annonces/ac [...] ,4&places=[{%22inseeCodes%22:[920072]}]&rooms=2,3&sort=d_dt_crea&mandatorycommodities=0&enterprise=0&qsVersion=1.0&m=search_to_detail&lv=S
 
C'est ici :
https://www.google.fr/maps/place/80 [...] ?entry=ttu
 
Preneur de vos avis !

Message cité 1 fois
Message édité par dum43 le 05-01-2024 à 06:52:10
n°69871305
Karma-desi​gn
Posté le 05-01-2024 à 07:40:47  profilanswer
 

Tous ceux qui pensent qu'acheter à 1% avec "un prix au m2 élevé" ou acheter maintenant à 4% revient au meme n'ont pas fait le calcul.
Calcul récemment fait avec 2 amis qui ont acheté des biens similaires dans la meme ville de Haute-Savoie à 2 ans d'écart, en gros les uns payent 1800/mois quand les autres payent 2800 pour la meme chose.
 
Celle à 2800 couterait 2000/mois aux taux d'il y a 2 ans, exemple typique d'un endroit où le prix n'a peu ou pas bougé (pour rappel, il continue à monter ou stagner dans beaucoup de villes) et le taux fait exploser le cout pour un emprunt sur 20/25 ans.


---------------
Doing god's work in the devil's playground
n°69871336
sausalito7​5
Posté le 05-01-2024 à 08:02:21  profilanswer
 

dum43 a écrit :

Quels sont les défauts de cet appartement ? A part le vis-à-vis je vois pas trop. Le plan pas super peut-être ?
 
https://www.seloger.com/annonces/ac [...] ,4&places=[{%22inseeCodes%22:[920072]}]&rooms=2,3&sort=d_dt_crea&mandatorycommodities=0&enterprise=0&qsVersion=1.0&m=search_to_detail&lv=S
 
C'est ici :
https://www.google.fr/maps/place/80 [...] ?entry=ttu
 
Preneur de vos avis !


Pas de défauts particuliers si ce n'est qu'il n'a pas vraiment de charme...
Je suppose que les factures d'électricité doivent faire un peu mal, mais des radiateurs ça se change.
Et je voudrais bien savoir combien est payé le gardien pour que les charges soient si peu élevées  [:pavese69:2]

n°69871353
Domicron
Posté le 05-01-2024 à 08:08:55  profilanswer
 

Karma-design a écrit :

Tous ceux qui pensent qu'acheter à 1% avec "un prix au m2 élevé" ou acheter maintenant à 4% revient au meme n'ont pas fait le calcul.
Calcul récemment fait avec 2 amis qui ont acheté des biens similaires dans la meme ville de Haute-Savoie à 2 ans d'écart, en gros les uns payent 1800/mois quand les autres payent 2800 pour la meme chose.


Celle à 2800 couterait 2000/mois aux taux d'il y a 2 ans, exemple typique d'un endroit où le prix n'a peu ou pas bougé (pour rappel, il continue à monter ou stagner dans beaucoup de villes) et le taux fait exploser le cout pour un emprunt sur 20/25 ans.


Tu as clairement raison :jap:


Achat Juin 2022 à 1.3%.


Pour faire le même achat à 4.2% aujourd'hui et à iso-mensualité, il aurait fallu que le prix du bien baisse de 28%.


Les attentistes ont raté le train, prochain rendez-vous dans 10 ans :o


EDIT: J'ai l'impression d'être le "boomer" de ma génération du coup :D

Message cité 1 fois
Message édité par Domicron le 05-01-2024 à 08:25:06
n°69871362
sereniteso​leil
Posté le 05-01-2024 à 08:12:51  profilanswer
 

Lockheed95 a écrit :

Ptite question, j'ai demandé a mon promoteur quand est-ce que je pourrais être prévenu de la livraison de mon appart et il me dit 2 mois.


Je lui explique que j'ai un préavis de 3 mois dans la location que j'occupe actuellement et qu'il faudrait que je sois prévenu 3 mois avant.


La livraison est prévu pour Mars 2023, et ils vont surement se cacher derrière les intempéries si y a du retard (intempéries pas vraiment justifiée en IDF).


Comment je peux gerer la situation sans compter sur lui ?


Tu envoies ton préavis après réception de ton appart et tu paies 3 mois de plus dans le vent.

Message cité 2 fois
Message édité par serenitesoleil le 05-01-2024 à 08:14:11
n°69871431
dum43
Posté le 05-01-2024 à 08:37:04  profilanswer
 

sausalito75 a écrit :


Pas de défauts particuliers si ce n'est qu'il n'a pas vraiment de charme...
Je suppose que les factures d'électricité doivent faire un peu mal, mais des radiateurs ça se change.
Et je voudrais bien savoir combien est payé le gardien pour que les charges soient si peu élevées  [:pavese69:2]


Les charges moyennes sont à un peu moins de 40€/m2/an à Paris.
Là ça fait 34 €. Ça me parait normal voire un peu cher vu qu'il n'y a pas le chauffage ni l'eau chaude compris

n°69871477
salsifi34
Posté le 05-01-2024 à 08:51:53  profilanswer
 

serenitesoleil a écrit :


Tu envoies ton préavis après réception de ton appart et tu paies 3 mois de plus dans le vent.


+1
Quand j'étais localooser :wahoo: ,
Quand je voulais changer, je posais le préavis de 3 mois, mais en général si tu trouves quelqu'un qui veut bien prendre l'appartement à ta place rapidement, les proprio/agence sont ok pour réduire.


---------------
Le tuning c'est tabou, on en viendra tous à bout !!!
n°69871520
Kara
Moi je dis y bluff !!!
Posté le 05-01-2024 à 09:02:47  profilanswer
 

Domicron a écrit :


Les attentistes ont raté le train, prochain rendez-vous dans 10 ans :o

Y'en a juste qui n'ont pas eu le choix de ne pas acheter sur ces 2 dernières années  :cry:  


---------------
Négatif, je suis une mite en pullover!!!
n°69871542
polichu
faut voir
Posté le 05-01-2024 à 09:08:30  profilanswer
 

Le contenu de ce message a été effacé par son auteur

n°69871569
Kara
Moi je dis y bluff !!!
Posté le 05-01-2024 à 09:12:49  profilanswer
 

polichu a écrit :


la double négation n'a jamais aidé à bien faire comprendre ce qu'on ne veut pas dire :o

Oui à la relecture c'est pas clair  :o  
En gros : "fait chier bordel".
 
 
En plus j'ai bougé pour Rouen, ville qui continue à monter  :cry: (enfin, ville qui ne commence pas à ne plus monter)


---------------
Négatif, je suis une mite en pullover!!!
n°69871611
asmomo
Posté le 05-01-2024 à 09:19:38  profilanswer
 

Les taux élevés étant liés à l'inflation, on peut aussi se dire que l'immo va continuer à monter, puis dans 2-3 ans les taux baisser hop renégo du crédit, et l'immo montera encore plus, du coup mieux vaut quand même largement acheter maintenant (d'autant plus si on a un gros apport comme moi, donc le crédit joue un peu moins).
 
Ma réflexion actuelle :p


---------------
New Technology is the name we give to stuff that doesn't work yet. Douglas Adams
n°69871631
H2N3
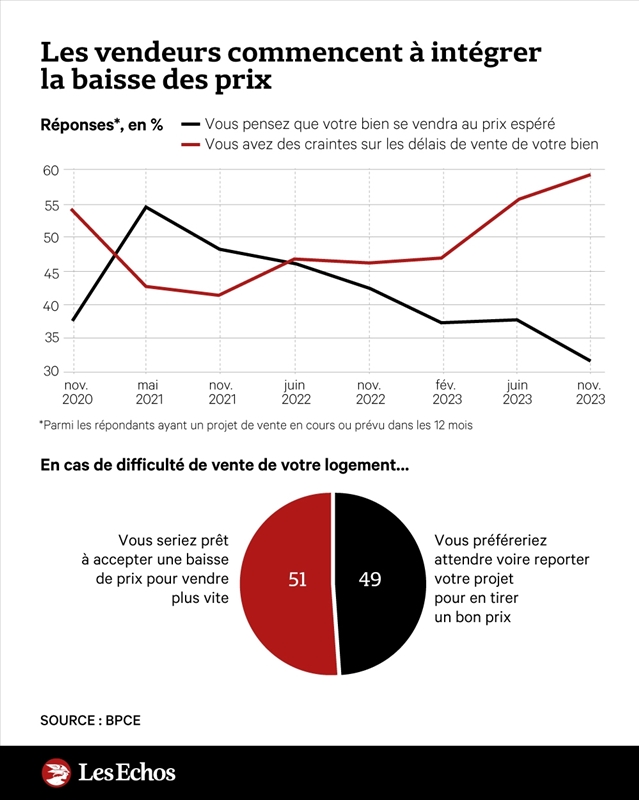
Posté le 05-01-2024 à 09:22:08  profilanswer
 

https://rehost.diberie.com/Picture/Get/r/234665
 
Ca commence à accepter la réalité du marché  [:on_a_les_droits:3]

n°69871695
JB0660
Posté le 05-01-2024 à 09:29:48  profilanswer
 

Karma-design a écrit :

Tous ceux qui pensent qu'acheter à 1% avec "un prix au m2 élevé" ou acheter maintenant à 4% revient au même n'ont pas fait le calcul.
Calcul récemment fait avec 2 amis qui ont acheté des biens similaires dans la même ville de Haute-Savoie à 2 ans d'écart, en gros les uns payent 1800/mois quand les autres payent 2800 pour la même chose.


Ca dépend vraiment des situations individuelles et des marchés locaux, c'est difficile de généraliser car cela dépend notamment de la proportion apport / emprunt et du taux de l'emprunt, sachant que les taux varient entre 3,xx% et 4,5% sur 20 ans : Bourso m'a par ex. fait une offre à 3,30% en octobre.
J'avais fait le calcul dans ma situation et il était préférable d'acheter maintenant à -10% vs les prix de 2020/2021, plutôt qu'acheter en 2021 avec les taux de 2021, sachant que le taux se renégociera dans 2-3 ans alors que le prix d'achat est figé, avec une potentielle PV dans quelques années lorsque les prix seront revenus sur les niveaux de 2021.


Message cité 1 fois
Message édité par JB0660 le 05-01-2024 à 09:31:24
n°69871753
Kara
Moi je dis y bluff !!!
Posté le 05-01-2024 à 09:36:53  profilanswer
 

asmomo a écrit :

Les taux élevés étant liés à l'inflation, on peut aussi se dire que l'immo va continuer à monter, puis dans 2-3 ans les taux baisser hop renégo du crédit, et l'immo montera encore plus, du coup mieux vaut quand même largement acheter maintenant (d'autant plus si on a un gros apport comme moi, donc le crédit joue un peu moins).
 
Ma réflexion actuelle :p


La même


---------------
Négatif, je suis une mite en pullover!!!
n°69871852
CarlosPata​to
Posté le 05-01-2024 à 09:51:25  profilanswer
 

JB0660 a écrit :


Ca dépend vraiment des situations individuelles et des marchés locaux, c'est difficile de généraliser car cela dépend notamment de la proportion apport / emprunt et du taux de l'emprunt, sachant que les taux varient entre 3,xx% et 4,5% sur 20 ans : Bourso m'a par ex. fait une offre à 3,30% en octobre.
J'avais fait le calcul dans ma situation et il était préférable d'acheter maintenant à -10% vs les prix de 2020/2021, plutôt qu'acheter en 2021 avec les taux de 2021, sachant que le taux se renégociera dans 2-3 ans alors que le prix d'achat est figé, avec une potentielle PV dans quelques années lorsque les prix seront revenus sur les niveaux de 2021.
 

D’une manière générale le problème de miser sur une renégociation des taux c’est qu’on paye le plus gros des intérêts au début et que les taux peuvent baisser dans 6 mois comme dans 5 ans
Par ailleurs je ne sais pas si il y a des coûts de frottement quand on renégocie?  

n°69871920
viande de ​bison
Posté le 05-01-2024 à 10:02:40  profilanswer
 

Je suis toujours étonné de cet histoire de renégo de taux. En gros en France on a un système de taux variable, mais uniquement à la baisse.


Pour moi ceux qui ont fait un "hold up", c'est ceux qui ont acheté aux prix de 2014-2015, et ont renégocié leur taux en 2019, le beurre et l'argent du beurre :o


Ceci dit acheter à taux elevé en misant sur une renégo future me semble bien hasardeux, pour moi c'est un coup opportuniste.

Message cité 2 fois
Message édité par viande de bison le 05-01-2024 à 10:23:58
n°69871934
Profil sup​primé
Posté le 05-01-2024 à 10:04:18  answer
 

CarlosPatato a écrit :

D’une manière générale le problème de miser sur une renégociation des taux c’est qu’on paye le plus gros des intérêts au début et que les taux peuvent baisser dans 6 mois comme dans 5 ans
Par ailleurs je ne sais pas si il y a des coûts de frottement quand on renégocie?  


Il y en a
et ya rien non plus qui garantit que cela sera possible même si les taux baissaient, évidemment
c'est pas un droit de garder son taux fixe s'il monte et avoir un nouveau taux de marché s'il descend. C'est à la main du nouveau prêteur potentiel.

n°69871945
Kara
Moi je dis y bluff !!!
Posté le 05-01-2024 à 10:05:39  profilanswer
 

Et si les taux passent à 10% dans le futur est-ce qu'on pourra dire qu’on aura fait un hold-up cette année ?   [:agkklr]


Message édité par Kara le 05-01-2024 à 10:05:54

---------------
Négatif, je suis une mite en pullover!!!
n°69871974
Van Winkle
Tchic tcha
Posté le 05-01-2024 à 10:10:12  profilanswer
 

viande de bison a écrit :

Je suis toujours étonné de cet histoire de renégo de taux. En gros en France on a un système de taux variable, mais uniquement à la baisse.
 
Pour moi ceux qui ont fait un "hold up", c'est ceux qui ont acheté aux pris de 2014-2015, et ont renégocié leur taux en 2019, le beurre et l'argent du beurre :o
 
Ceci dit acheter à taux elevé en misant sur une renégo future me semble bien hasardeux, pour moi c'est un coup opportuniste.


Ceux qui ont acheté en 2014 se faisaient traiter ici même de pigeon en 2014. Faudrait savoir :o


---------------
Tes photos de vacances à la mer ouais j'en ai rien à foutre
n°69872333
fazero
Salut c'est Ralph
Posté le 05-01-2024 à 10:55:29  profilanswer
 

Je vois bien le marché atterrir en 2024 puis repartir à la hausse de par la baisse des taux qui va probablement suivre.
 
A court terme je vois pas les prix baisser significativement: la demande est toujours là, est frustrée par les prix et ne demande qu'à acheter à la prochaine baisse des taux. De plus l'offre est toujours limitée (et la législation n'aide pas vraiment sur ce point).
 
A long terme par contre (10-20 ans) je m'attends à de gros mouvements sur le marché avec la fin de la génération des boomers.
 
/madame-irma [:michaeldell]

n°69872366
farib
Posté le 05-01-2024 à 10:59:29  profilanswer
 

mollo sur les prix hein
 
avec la hausse des taux il faut 15/20% de baisse des prix pour réajuster l'offre a la capacité de la demande, les taux vont peut etre redescendre un peu mais resteront bien supérieur aux taux "quasis gratuits" d'avant, donc non ça ne vas pas redéclencher l'immomagik qui repart à l'infini


Message édité par farib le 05-01-2024 à 11:03:34

---------------
Bitcoin, Magical Thinking, and Political Ideology
n°69872485
asmomo
Posté le 05-01-2024 à 11:17:17  profilanswer
 

viande de bison a écrit :

Je suis toujours étonné de cet histoire de renégo de taux. En gros en France on a un système de taux variable, mais uniquement à la baisse.
 
Pour moi ceux qui ont fait un "hold up", c'est ceux qui ont acheté aux prix de 2014-2015, et ont renégocié leur taux en 2019, le beurre et l'argent du beurre :o
 
Ceci dit acheter à taux elevé en misant sur une renégo future me semble bien hasardeux, pour moi c'est un coup opportuniste.


De toute façon si tu obtiens un crédit c'est que tu peux payer. Si les taux ne baissent pas c'est que l'inflation reste élevée et donc le bien devrait monter en valeur, le revenu monter comme l'inflation, et du coup c'est encore mieux => situation connue par les boomers à l'époque.


Quel que soit le taux il y a de l'argent à se faire donc tu auras toujours une banque pour te racheter ton prêt.


---------------
New Technology is the name we give to stuff that doesn't work yet. Douglas Adams
mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  19557  19558  19559  ..  20349  20350  20351  20352  20353  20354

Aller à :
Ajouter une réponse
 

Sujets relatifs
Topic énigmatiquepret immobilier
[Topic Ciné] Performances d'Acteurs / Actrices[Topic Unique] Votre marque de moto préferée ?
Il est passé ou le topic de référence des acheteurs/vendeurs de HFR ?[Topic Unique] Le syndrome d'Asperger
Topic des realisateurs ou scenaristes de courts ou longs metrages![Topic Unique] Latex
Topic des TillandsiasLe Topic des Sports Mécaniques
Plus de sujets relatifs à : [Topic achat immobilier] À quand le krach ?


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)