|
||
| ||
| |||||
 | |
|---|---|
| Auteur | Sujet : [Topic achat immobilier] À quand le krach ? |
 Grenouille Bleue Batracien Azuré | Posté le 04-01-2024 à 10:19:52   Reprise du message précédent : --------------- Ma chaîne YouTube d'écrivain qui déchire son père en pointillés - Ma page d'écrivain qui déchire sa mère en diagonale |
Publicité | Posté le 04-01-2024 à 10:19:52 |
__nicolas__ | Posté le 04-01-2024 à 10:20:55 Bah clairement si c'est la RP et qu'en plus c'est juste pour 300/400k€, la SCI n'a aucun intérêt selon moi. |
ph75 | Posté le 04-01-2024 à 10:59:05 La SCI est intéressante parce qu'elle permet de profiter de l'abattement lors des donations (100K€ tous les 15 ans), en effet cela permet de découper le bien en parts de max 100K€. Message cité 1 fois Message édité par ph75 le 04-01-2024 à 10:59:56 |
LooKooM | Posté le 04-01-2024 à 11:00:11
|
kolian | Posté le 04-01-2024 à 11:06:58
--------------- |
__nicolas__ | Posté le 04-01-2024 à 11:10:10
|
kolian | Posté le 04-01-2024 à 11:17:25
--------------- |
onina | Posté le 04-01-2024 à 11:22:14
|
chrissud | Posté le 04-01-2024 à 12:25:00
|
Publicité | Posté le 04-01-2024 à 12:25:00 |
chrissud | Posté le 04-01-2024 à 12:31:35
|
chrissud | Posté le 04-01-2024 à 12:41:39
|
 gundam13 Fan de T-1000 | Posté le 04-01-2024 à 12:49:38
|
gundam13 Fan de T-1000 | Posté le 04-01-2024 à 12:50:00 |
Profil supprimé | Posté le 04-01-2024 à 12:54:32
Message cité 1 fois Message édité par Profil supprimé le 04-01-2024 à 12:58:52 |
gundam13 Fan de T-1000 | Posté le 04-01-2024 à 13:00:44
|
Lockheed95 | Posté le 04-01-2024 à 14:11:46
|
f4c3 | Posté le 04-01-2024 à 14:22:31
|
polichu faut voir | Posté le 04-01-2024 à 14:23:28 Le contenu de ce message a été effacé par son auteur |
Naxos \o/ | Posté le 04-01-2024 à 14:27:09
Y'a assez peu de foncier dispo, plus coûts de construction... mais ouais rien ne se vend je pense.
Perso ça me va bien (en T4 Message édité par Naxos le 04-01-2024 à 14:28:14 --------------- [Folio Photos] |
phantom62 | Posté le 04-01-2024 à 14:41:14
Message cité 1 fois Message édité par phantom62 le 04-01-2024 à 14:42:24 |
hyca Vraie personne certifiée | Posté le 04-01-2024 à 14:56:34
|
r06 | Posté le 04-01-2024 à 14:58:34
|
standalone | Posté le 04-01-2024 à 15:06:21
|
LooKooM | Posté le 04-01-2024 à 15:07:01
|
baggers | Posté le 04-01-2024 à 15:13:02
--------------- Mens laxa in corpore laxo |
LooKooM | Posté le 04-01-2024 à 15:17:35
|
H2N3 | Posté le 04-01-2024 à 15:21:22 |
LooKooM | Posté le 04-01-2024 à 15:24:27
|
H2N3 | Posté le 04-01-2024 à 15:29:55
Message cité 1 fois Message édité par H2N3 le 04-01-2024 à 15:30:59 |
DonAman | Posté le 04-01-2024 à 15:36:54
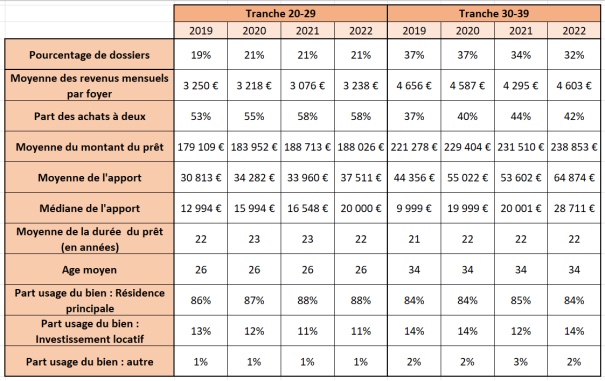
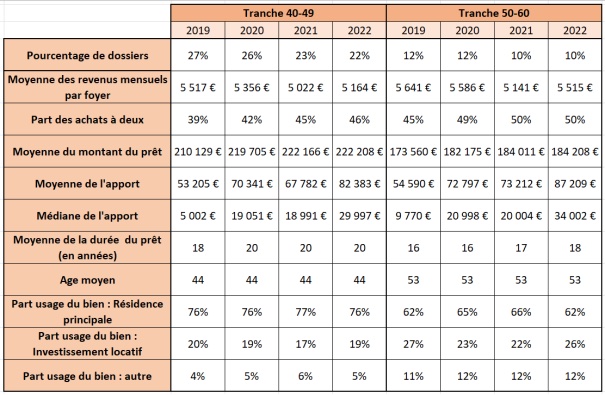
Je pense que ce que veut dire H2N3, c'est qu'il vaudrait mieux parler de la hausse des revenus disponibles des ménages que de l'inflation, car les deux ne sont pas forcément égaux et l'inflation peut être supérieure. Ce sont les revenus avant impôt qui déterminent la capacité de remboursement maximale des ménages. Ils dépendent aussi de l'évolution du taux de chômage, mais de ce côté-ci c'est relativement stable sur 2 ans glissants. Pour ce qui est de l'apport, il est souvent constitué à partir de la revente d'un bien immobilier qui a perdu de la valeur avec la baisse du marché, donc cela joue aussi à la marge sur l'apport. La hausse des taux correspond actuellement à 30 % de baisse de capacité d'emprunt par rapport à fin 2021 à revenus égaux. Par contre, oui, les ménages ont beaucoup d'épargne et la bourse est au plus haut donc oui cela modère beaucoup la baisse de capacité de financement des ménages. Pour ce qui est de Paris et de la petite couronne, je me demande dans quelle mesure la vague de départs à grande distance permise par l'essor du télétravail a pu y affecter les revenus moyens des potentiels ménages acheteurs. Je ne pense pas que ce soit quantité négligeable. Dans mon quartier on approche de 14 % de baisse des prix en 3 ans. Message cité 1 fois Message édité par DonAman le 04-01-2024 à 16:43:41 |
oh_damned | Posté le 04-01-2024 à 15:37:05
Message édité par oh_damned le 04-01-2024 à 15:37:54 --------------- “Everyone has a plan: until they get punched in the face.” – Mike Tyson |
LooKooM | Posté le 04-01-2024 à 15:57:25
|
asmomo | Posté le 04-01-2024 à 17:17:13
--------------- New Technology is the name we give to stuff that doesn't work yet. Douglas Adams |
wintrow | Posté le 04-01-2024 à 17:34:54
|
koskoz They see me trollin they hatin | Posté le 04-01-2024 à 17:46:14 |
farib | Posté le 04-01-2024 à 17:58:56 Dans le détail, cela se traduit par une baisse de la population dans chacun des arrondissements, à l'exception des 2e et 4e où vivent désormais respectivement 21 119 (+1,55 %) et 28 324 (+4,34 %) habitants. Ils restent toutefois les quartiers les moins peuplés de la capitale, derrière le 1er arrondissement et ses 15 919 âmes. --------------- Bitcoin, Magical Thinking, and Political Ideology |
asmomo | Posté le 04-01-2024 à 18:08:33 Tiens pas mal cette fonctionnalité du site pré-cité : https://www.mysweetimmo.com/service [...] -mon-bien/
--------------- New Technology is the name we give to stuff that doesn't work yet. Douglas Adams |
chrissud | Posté le 04-01-2024 à 18:16:57
|
DonAman | Posté le 04-01-2024 à 18:21:13
J'ai pris la conversation en route et globalement je suis d'accord avec ton propos pour nuancer la baisse de prix que souhaitait voir phantom62 sur le marché de Suresnes. Une hypothèse de -20 % par rapport à ~mi-2020 avec des taux sur 25 ans à 3,5 % c'est bien trop, sachant qu'avec le temps les hausses de revenus des ménages acheteurs compensent partiellement la hausse des taux. Ceci dit, oui la hausse des prix est moins forte quand on les regarde corrigés de l'inflation, mais en regardant les prix immobiliers sous l'angle de la capacité de financement uniquement (apport + emprunt), si on s'intéresse à l'évolution rapportée aux revenus sur 3 ans cela reste trop fort aujourd'hui pour les ménages, c'est pour cela que les prêts immobiliers hors renégociations sont actuellement au plus bas depuis 2015 en valeur (d'après le reporting sur le crédit à l'habitat auprès de la Banque de France) et à un volume le plus bas jamais observé depuis 2013 d'après l'Observatoire Crédit Logement. La correction est encore en cours et se terminera quand la demande aura retrouvé un niveau adéquat pour stabiliser le stock de biens à vendre, qui est en très forte augmentation. Sur 20 ans les revenus ont bien sûr augmenté bien plus vite que l'inflation, mais sur 3 ans ce n'est pas le cas, et les salaires des cadres ont même augmenté moins vite que les bas salaires qui ont bénéficié des hausses du SMIC. Je ne peux pas parler pour les artisans et professions libérales, par contre je pense que cela reste une petite minorité dans les marchés "normaux" comme celui de Suresnes dont vous parliez. Je crois à une baisse de prix en 2024 sur quasiment tous les marchés, mais modeste en valeur absolue (-5 à -10 %). Pour ce qui est de l'apport, il a bondi à 35 % d'après l'article de Capital mais cela se fait aussi dans le cadre d'un marché dysfonctionnel où la demande est au plus bas car les ménages sans apport sont exclus par les prix trop élevés. Cela ne peut pas durer, l'apport va forcément redescendre en proportion pendant que les taux et les prix baissent un petit peu, sinon le nombre de biens sur le marché continuerait à croître sans se vendre. Je ne pense pas que la baisse de 25 à 30 % de capacité d'emprunt ne s'applique que sur 65 % du coût de l'acquisition, mais plutôt sur environ 75 % pour un profil moyen, pour inclure les profils actuellement exclus du marché par les prix trop hauts. Message édité par DonAman le 04-01-2024 à 18:24:35 |
Publicité | Posté le |


 Donc bon c'est aussi un état d'esprit.
 )


 donc le parking a plus de sens