Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
6498 connectés 


Quel effet va avoir la hausse des taux actuelle sur les prix de l'immobilier en France ?


Attention si vous cliquez sur "voir les résultats" vous ne pourrez plus voter
Les invités peuvent voter

 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  18758  18759  18760  ..  20349  20350  20351  20352  20353  20354
Auteur Sujet :

[Topic achat immobilier] À quand le krach ?

n°67579714
H2N3
Posté le 04-01-2023 à 15:06:41  profilanswer
 

Reprise du message précédent :
Ça krach un petit peu :o  
 
https://www.castorus.com/activite.php

mood
Publicité
Posté le 04-01-2023 à 15:06:41  profilanswer
 

n°67579753
LooKooM
Posté le 04-01-2023 à 15:12:16  profilanswer
 

H2N3 a écrit :

En tout cas les crédits bloquent toujours alors que nous sommes que le 04 janvier, 3 jours après relèvement du taux d'usure et 3 mois avant prochaine hausse, pas bon pour les transactions.
Apparemment faudrait un taux de 4% pour que l'emprunt soit rentable pour les banques bien au dessus du taux d'usure.
Bon sans compter que 4% faut revoir son projet très largement à la baisse.


https://www.cnbc.com/france-government-bonds/
 
La France emprunte à 3% à 20-30 ans.
Les banques payent entre 0.5 et 1% de plus que la France.
 
Donc oui, pour que le prêt soit profitable étant donné ses frais/couts administratifs internes, il faut généralement 0.3-0.5% en plus.
 
Bilan, à 25 ans pour qu'une banque lambda soit profitable il faut effectivement 4 ou un peu plus de 4%.

n°67579763
Suzebull
Posté le 04-01-2023 à 15:13:48  profilanswer
 

Floating Spread a écrit :


Non tu oublies une donnee fondamentale : disons que tu as le montant pour solder ton CRD a un moment : alors si tu places cette somme, il faut deduire les mensualites du pret immobilier de ton epargne jusqu'a echeance (les mensualites ne se remboursent pas toutes seules). Et alors tu peux faire le calcul, mais si le taux d'epargne est == au taux du pret, alors il est strictement equivalent de rembourser par anticipation ou d'attendre la fin du pret.


Ou alternativement, si tu rembourses ton pret par anticipation, alors tu peux soudainement epargner 1109,19EUR en plus chaque mois vu que tu n'as plus de pret a rembourser, ce qui, place a 3%, revient au meme que de ne pas rebourser par anticipation et de placer les 200K a 3%.


Bref c'est extremement simple en fait : si taux epargne > taux du pret => il ne faut pas rembourser par anticipation (d'un point de vue purement financier j'entends). Et si le taux d'epargne est une esperance (placement risque), alors la difference entre ce que tu esperes et le taux de placement n'est autre que ta prime de risque (qui vaut du coup 0 dans le cas d'un placement sans risque, i.e. taux du pret == taux du placement sans risque == 3%).


Non c'est bien (environ) : si taux epargne > taux du pret / 2


Cas remboursement anticipé : je place tous les mois l'équivalent de la mensualité à "taux épargne".
Cas je continue à rembourser : je place l'équivalent du CRD à "taux épargne" et je finis de rembourser mon crédit normalement.


Essaie avec "taux épargne = taux du prêt" et tu verras que le cas 2 te donne plus d'argent à la fin.

 
Floating Spread a écrit :


tu peux soudainement epargner 1109,19EUR en plus chaque mois vu que tu n'as plus de pret a rembourser, ce qui, place a 3%, revient au meme que de ne pas rebourser par anticipation et de placer les 200K a 3%


Non ça ne revient pas au même car tu ne paies des intérêts que sur le CRD, pas sur l'ensemble du crédit.

Message cité 2 fois
Message édité par Suzebull le 04-01-2023 à 15:14:31
n°67579768
LooKooM
Posté le 04-01-2023 à 15:14:25  profilanswer


Tu noteras que tu avais le même type d'activité dans un marché haussier : les gens ajustent à la baisse si ça ne part pas rapidement même en partant de très haut.
 
Dur d'en conclure quoi que ce soit ; ce qui serait interessant serait de comparer la quantité/frequence des baisses ramené au nombre d'annonces par exemple. La oui cela pourrait former une tendance et je ne doute pas qu'elle soit négative. Mais cette page seule, mmm.

n°67579789
kleinekrok​odil
Posté le 04-01-2023 à 15:17:10  profilanswer


Ce matin et ce midi, en à peine une heure d'écoute de la radio (France Info/Inter, France Culture). Je suis tombé 3 fois sur des professionnels du secteur qui constataient la baisse, la trouvait saine et bienvenue :pt1cable: , et indiquaient que ce n'est que le début de la baisse.
 
Donc forcement les vendeurs vont devoir s'y faire rapidement, et baisser leur prix maintenant pour espérer vendre, avant de devoir baisser davantage plus tard.

Message cité 1 fois
Message édité par kleinekrokodil le 04-01-2023 à 15:17:55

---------------
Source: Google
n°67579804
LooKooM
Posté le 04-01-2023 à 15:18:59  profilanswer
 

Suzebull a écrit :


Non c'est bien (environ) : si taux epargne > taux du pret / 2
 
Cas remboursement anticipé : je place tous les mois l'équivalent de la mensualité à "taux épargne".
Cas je continue à rembourser : je place l'équivalent du CRD à "taux épargne" et je finis de rembourser mon crédit normalement.
 
Essaie avec "taux épargne = taux du prêt" et tu verras que le cas 2 te donne plus d'argent à la fin.


Suzebull a écrit :


Non ça ne revient pas au même car tu ne paies des intérêts que sur le CRD, pas sur l'ensemble du crédit.


Tu as raison SI et seulement SI tu tiens ton emprunt jusqu'au terme. De nos jours c'est vraiment rarement le cas. Le prêt moyen est remboursé au bout de 7 ans.
Donc prendre le scenario du "pire" où tu compares taux d'épargne avec taux de l'emprunt permet au moins de borner ce cas. A 7 ans sur un prêt de 25 ans, il faut que l'épargne soit supérieure au taux du pret / 1.2 environ, pas /2.

n°67579833
H2N3
Posté le 04-01-2023 à 15:22:56  profilanswer
 

LooKooM a écrit :


Tu noteras que tu avais le même type d'activité dans un marché haussier : les gens ajustent à la baisse si ça ne part pas rapidement même en partant de très haut.
 
Dur d'en conclure quoi que ce soit ; ce qui serait interessant serait de comparer la quantité/frequence des baisses ramené au nombre d'annonces par exemple. La oui cela pourrait former une tendance et je ne doute pas qu'elle soit négative. Mais cette page seule, mmm.


Aucune idée dans un marché haussier, après oui il y a un biais avec ce genre d'outil.
 
Autrement, ce sont des projections:
 
https://www.francetvinfo.fr/replay- [...] 64961.html
 

Citation :

Les grands réseaux comme Century ou la Fnaim anticipent une chute des prix entre 5 et 10 % en moyenne pour 2023. Les délais de vente s’allongent, les acheteurs réfléchissent, négocient car, souvent, on vend pour racheter derrière.


LooKooM a écrit :


Le prêt moyen est remboursé au bout de 7 ans.


Source ? Ca ressemble à l'histoire du 25ème percentile à 300k de donations encore ça  :whistle:

n°67579861
tamino
master proxy 2 gates
Posté le 04-01-2023 à 15:25:28  profilanswer
 

LooKooM a écrit :


Bilan, à 25 ans pour qu'une banque lambda soit profitable il faut effectivement 4 ou un peu plus de 4%.


Tin ça me fait chier :o  
 
Là on a un crédit à 1% en gros encore sur 15 ans. Sauf que si j'ai bien tout compris, si on veut vendre / racheter, faut un tout nouveau crédit, et donc à taux bien plus élevé.
 
Alors qui si on pouvait revendre, encaisser le montant de la vente, on pourrait acheter avec l'apport supplémentaire, un tout petit crédit en plus, et conserver le crédit précédent [:lil lyza]  

n°67579863
fabien1176
Posté le 04-01-2023 à 15:26:17  profilanswer
 

sergiot13 a écrit :


sur les 25 meilleures années dans le privé.


Oui pardon, 25 années.

n°67579971
babysnoopy
Posté le 04-01-2023 à 15:37:29  profilanswer
 

kleinekrokodil a écrit :


Ce matin et ce midi, en à peine une heure d'écoute de la radio (France Info/Inter, France Culture). Je suis tombé 3 fois sur des professionnels du secteur qui constataient la baisse, la trouvait saine et bienvenue :pt1cable: , et indiquaient que ce n'est que le début de la baisse.
 
Donc forcement les vendeurs vont devoir s'y faire rapidement, et baisser leur prix maintenant pour espérer vendre, avant de devoir baisser davantage plus tard.


Oui. La baisse est amorcée pour les biens de monsieur-madame tout le monde.  :jap:  
 
Les baisses les plus fortes vont être observées dans la diagonale du vide (la quête de verdure post-covid est terminée) et en périphérie des métropoles (où les jeunes actifs primo-accédants sont sur-représentés). Par capillarité, c'est l'ensemble du marché qui va être touché.
 
(Ce propos ne concerne pas les trophy assets et niches ultra-premium où les dynamiques de prix répondent à des logiques différentes).


---------------
Gérez votre épargne avec Avenue Des Investisseurs - École des épargnants alpha
mood
Publicité
Posté le 04-01-2023 à 15:37:29  profilanswer
 

n°67580023
Theomede
De gauche radicale
Posté le 04-01-2023 à 15:42:58  profilanswer
 

H2N3 a écrit :


Source ? Ca ressemble à l'histoire du 25ème percentile à 300k de donations encore ça  :whistle:


Alors de mémoire il a raison, mais c'est parce que 7 ans, c'est la durée de détention moyenne d'un bien. Au bout de 7 ans, tu revends, donc tu clôt le prêt :d


---------------
Je suis quelqu'un de modéré, mais c'est rarement volontaire.
n°67580031
Theomede
De gauche radicale
Posté le 04-01-2023 à 15:43:54  profilanswer
 

tamino a écrit :


Tin ça me fait chier :o  
 
Là on a un crédit à 1% en gros encore sur 15 ans. Sauf que si j'ai bien tout compris, si on veut vendre / racheter, faut un tout nouveau crédit, et donc à taux bien plus élevé.
 
Alors qui si on pouvait revendre, encaisser le montant de la vente, on pourrait acheter avec l'apport supplémentaire, un tout petit crédit en plus, et conserver le crédit précédent [:lil lyza]  


Et puis quoi encore :o
 
Les banques vont déjà morfler avec leurs prêts débiles taux fixe 1% sur 25 ans :o


---------------
Je suis quelqu'un de modéré, mais c'est rarement volontaire.
n°67580036
LooKooM
Posté le 04-01-2023 à 15:44:21  profilanswer
 

tamino a écrit :


Tin ça me fait chier :o  
 
Là on a un crédit à 1% en gros encore sur 15 ans. Sauf que si j'ai bien tout compris, si on veut vendre / racheter, faut un tout nouveau crédit, et donc à taux bien plus élevé.
 
Alors qui si on pouvait revendre, encaisser le montant de la vente, on pourrait acheter avec l'apport supplémentaire, un tout petit crédit en plus, et conserver le crédit précédent [:lil lyza]  


C'est précisement ce qui est en train d'être poussé par les lobby immobiliers actuellement : la portabilité de l'enveloppe de prêt pour tout ou partie du montant. Précisement parce que les gens dans ton cas sont un peu bloqués : vendre et casser son prêt pas cher est un creve coeur ce qui bloque pas mal le marché entre autres.
 
https://www.meilleurtaux.com/credit [...] oisir.html là ils évoquent 8 à 10 ans de durée effective ; j'avais lu 7 ans ailleurs, c'est l'idée, pas 25 ans quoi.

n°67580045
Theomede
De gauche radicale
Posté le 04-01-2023 à 15:45:25  profilanswer
 

LooKooM a écrit :


C'est précisement ce qui est en train d'être poussé par les lobby immobiliers actuellement : la portabilité de l'enveloppe de prêt pour tout ou partie du montant. Précisement parce que les gens dans ton cas sont un peu bloqués : vendre et casser son prêt pas cher est un creve coeur ce qui bloque pas mal le marché entre autres.


https://www.meilleurtaux.com/credit [...] oisir.html là ils évoquent 8 à 10 ans de durée effective ; j'avais lu 7 ans ailleurs, c'est l'idée, pas 25 ans quoi.


Impossible que ça passe.


Déjà que les taux fixes français n'existent encore que parce que l'État joue au bras de fer avec la BCE

Message cité 1 fois
Message édité par Theomede le 04-01-2023 à 15:46:56

---------------
Je suis quelqu'un de modéré, mais c'est rarement volontaire.
n°67580053
LooKooM
Posté le 04-01-2023 à 15:47:06  profilanswer
 

Theomede a écrit :


Et puis quoi encore :o
 
Les banques vont déjà morfler avec leurs prêts débiles taux fixe 1% sur 25 ans :o


Les banques swappent ça immédiatement et n'embarquent pas le risque de taux sur leurs bilans a priori ; tu as d'autres infos :o ?
A première vue je ne vois pas le souffrance pour les banques de garder ces prêts actifs une fois vendus.

n°67580055
Phil Traer​e
Posté le 04-01-2023 à 15:47:12  profilanswer
 

Theomede a écrit :


Impossible que ça passe.
 
Déjà que les taux fixés français n'existent encore que parce que l'État joue au bras de fer avec la BCE


J'imagine le carnage en France, avec des prêts hypothécaires comme en Suisse ou au RU, avec renégociation des taux toutes les xx années  [:trhiso]

Message cité 1 fois
Message édité par Phil Traere le 04-01-2023 à 15:47:35

---------------
Parrain Viac - Interactive Brokers - SwissBorg - Linxea
n°67580066
H2N3
Posté le 04-01-2023 à 15:48:47  profilanswer
 

LooKooM a écrit :


C'est précisement ce qui est en train d'être poussé par les lobby immobiliers actuellement : la portabilité de l'enveloppe de prêt pour tout ou partie du montant. Précisement parce que les gens dans ton cas sont un peu bloqués : vendre et casser son prêt pas cher est un creve coeur ce qui bloque pas mal le marché entre autres.
 
https://www.meilleurtaux.com/credit [...] oisir.html là ils évoquent 8 à 10 ans de durée effective ; j'avais lu 7 ans ailleurs, c'est l'idée, pas 25 ans quoi.


J'avais lu ça et je pense que le lobby immobilier qui veut un marché sans perdant rêve totalement.
Déjà que les banques ne veulent limite pas prêter sous le taux d'usure à 3,5% et perdent de l'argent, alors un taux à 1% dans ce cas de figure, rien de mieux pour les mettre en faillite  :sarcastic:  
Un peu de sérieux ...  

n°67580070
Theomede
De gauche radicale
Posté le 04-01-2023 à 15:49:19  profilanswer
 

LooKooM a écrit :


Les banques swappent ça immédiatement et n'embarquent pas le risque de taux sur leurs bilans a priori ; tu as d'autres infos :o ?
A première vue je ne vois pas le souffrance pour les banques de garder ces prêts actifs une fois vendus.


Y'a le bilan et le hors bilan :o


---------------
Je suis quelqu'un de modéré, mais c'est rarement volontaire.
n°67580096
Shaad
Posté le 04-01-2023 à 15:51:15  profilanswer
 

LooKooM a écrit :


C'est précisement ce qui est en train d'être poussé par les lobby immobiliers actuellement : la portabilité de l'enveloppe de prêt pour tout ou partie du montant. Précisement parce que les gens dans ton cas sont un peu bloqués : vendre et casser son prêt pas cher est un creve coeur ce qui bloque pas mal le marché entre autres.
 
https://www.meilleurtaux.com/credit [...] oisir.html là ils évoquent 8 à 10 ans de durée effective ; j'avais lu 7 ans ailleurs, c'est l'idée, pas 25 ans quoi.


Ca ferait exploser le taux d'emprunt encore plus ! Les banques devraient se couvrir plus pour des emprunts à taux faibles que les emprunteurs garderont plus longtemps que les emprunt à taux élevés.

n°67580109
Naxos
\o/
Posté le 04-01-2023 à 15:53:01  profilanswer
 

Theomede a écrit :


Et puis quoi encore :o
 
Les banques vont déjà morfler avec leurs prêts débiles taux fixe 1% sur 25 ans :o


Les pauvres :D


---------------
[Folio Photos]
n°67580116
Theomede
De gauche radicale
Posté le 04-01-2023 à 15:53:58  profilanswer
 

Shaad a écrit :


Ca ferait exploser le taux d'emprunt encore plus ! Les banques devraient se couvrir plus pour des emprunts à taux faibles que les emprunteurs garderont plus longtemps que les emprunt à taux élevés.


Non mais après bon, des agents immo qui veulent faire de la réglementation bancaire, restons sérieux 2 minutes :d


---------------
Je suis quelqu'un de modéré, mais c'est rarement volontaire.
n°67580132
LooKooM
Posté le 04-01-2023 à 15:56:17  profilanswer
 

Phil Traere a écrit :


J'imagine le carnage en France, avec des prêts hypothécaires comme en Suisse ou au RU, avec renégociation des taux toutes les xx années  [:trhiso]


C'est la réalité du marché :/ Comme à d'autres sujets, les français vivent dans une bulle ouatée grâce à l'argent public. Et tant mieux dans une certaine mesure :jap:
 

H2N3 a écrit :


J'avais lu ça et je pense que le lobby immobilier qui veut un marché sans perdant rêve totalement.
Déjà que les banques ne veulent limite pas prêter sous le taux d'usure à 3,5% et perdent de l'argent, alors un taux à 1% dans ce cas de figure, rien de mieux pour les mettre en faillite  :sarcastic:  
Un peu de sérieux ...  


Le marché immo français est administré, un peu comme les retraites et le système de santé : tout est conçu pour un marché sans perdant, tu as raison. Et ce n'est pas tenable car nous sommes une économie alignée avec le capitalisme donc logiquement, que ce soit la retraite la santé ou l'immobilier, cela craque de partout.
 

Shaad a écrit :


Ca ferait exploser le taux d'emprunt encore plus ! Les banques devraient se couvrir plus pour des emprunts à taux faibles que les emprunteurs garderont plus longtemps que les emprunt à taux élevés.


Pas tout à fait comme ça que ça marche car une grande partie des emprunts fixes sont hedgés sur les marchés donc les banques n'ont pas à se couvrir pour les emprunts à taux faibles, ils sont déja en grande partie couvert.

n°67580136
LooKooM
Posté le 04-01-2023 à 15:56:42  profilanswer
 

Theomede a écrit :


Non mais après bon, des agents immo qui veulent faire de la réglementation bancaire, restons sérieux 2 minutes :d


Ils auraient tort de ne pas tenter :D

n°67580139
Shaad
Posté le 04-01-2023 à 15:57:14  profilanswer
 

Theomede a écrit :


Non mais après bon, des agents immo qui veulent faire de la réglementation bancaire, restons sérieux 2 minutes :d


Tu noteras que, sur ce topic, des as de la finance qui veulent faire de la réglementation de la profession d'AI ce n'est pas ce qui manque en revanche ! :o
 
Donc ça me semble de bonne guerre.

Message cité 2 fois
Message édité par Shaad le 04-01-2023 à 15:58:55
n°67580145
Theomede
De gauche radicale
Posté le 04-01-2023 à 15:57:57  profilanswer
 

LooKooM a écrit :


Ils auraient tort de ne pas tenter :D


J'vais pas te mentir, si le lobby de mon secteur est mauvais au point de se faire battre par des agents immo, je ragequit et je vais élever des chèvres :o


---------------
Je suis quelqu'un de modéré, mais c'est rarement volontaire.
n°67580151
thoulisse_​bernard
Climatonégationniste
Posté le 04-01-2023 à 15:58:22  profilanswer
 

Shaad a écrit :


Tu noteras que sur ce topic, des as de la finance qui veulent faire de la réglementation de la profession d'AI ce n'est pas ce qui manque en revanche ! :o
 
Donc ça me semble de bonne guerre.


 [:manneke2]

n°67580162
Floating S​pread
Posté le 04-01-2023 à 15:59:03  profilanswer
 

Suzebull a écrit :


Non c'est bien (environ) : si taux epargne > taux du pret / 2
 
Cas remboursement anticipé : je place tous les mois l'équivalent de la mensualité à "taux épargne".
Cas je continue à rembourser : je place l'équivalent du CRD à "taux épargne" et je finis de rembourser mon crédit normalement.
 
Essaie avec "taux épargne = taux du prêt" et tu verras que le cas 2 te donne plus d'argent à la fin.


Suzebull a écrit :


Non ça ne revient pas au même car tu ne paies des intérêts que sur le CRD, pas sur l'ensemble du crédit.


Non je ne suis pas d'accord. Prenons un petit exemple (on negligera l'assurance et l'eventuelle fiscalite pour rester dans un cadre theorique simple).
 
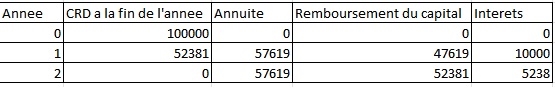
Considerons un taux d'interet a 10% (pour l'emprunt ET le placement) et un emprunt de 100K sur 2 ans, avec des annuites payables en fin d'annee. On rembourse donc ce capital en 2 paiements, 1 au bout de l'annee 1, et le reste au bout de l'annee 2. L'annuite est de 57619EUR/an.
 
Le tableau d'amortissement est le suivant :
 
https://rehost.diberie.com/Picture/Get/f/126742
 
Maintenant supposons qu'a la fin de la premiere annee, une rentree d'argent equivalente au CRD ait lieu, i.e. 52381EUR.
 
Cas 1 : remboursement anticipe, CRD (dettes) = 0, epargne = 0 a la fin de l'annee 1. Et donc 0 aussi en annee 2.
 
Cas 2 : pas de remboursement anticipe. CRD = 52381EUR a la fin de l'annee 1. Mais tu as egalement ton epargne de 52381EUR suite a ta rentree d'argent que tu gardes et place a 10%.
A la fin de l'annee 2, l'epargne vaut donc 52381 * (1+10%) = 57619EUR... qui te servent a payer la derniere annuite de... 57619EUR.
Et donc, quand taux du pret == taux d'epargne, rembourser ou non est strictement equivalent.
 
Tu peux ensuite ajouter des annees, payer en mensualites etc. ca ne change pas la conclusion.

n°67580164
Theomede
De gauche radicale
Posté le 04-01-2023 à 15:59:10  profilanswer
 

Shaad a écrit :


Tu noteras que sur ce topic, des as de la finance qui veulent faire de la réglementation de la profession d'AI ce n'est pas ce qui manque en revanche ! :o
 
Donc ça me semble de bonne guerre.


Les supprimer, pas les reglementer, tu vulgarises :o


---------------
Je suis quelqu'un de modéré, mais c'est rarement volontaire.
n°67580176
tamino
master proxy 2 gates
Posté le 04-01-2023 à 16:00:39  profilanswer
 

Theomede a écrit :


Et puis quoi encore :o
 
Les banques vont déjà morfler avec leurs prêts débiles taux fixe 1% sur 25 ans :o


Après j'y connais vraiment rien donc pas mal de choses doivent m'échapper. Mais naïvement je me dis que pour une banque ça change quoi de me laisse mon crédit actuel, plutôt que de m'obliger à le solder pour en reprendre un autre ? ça me donne plutôt la sensation d'une opportunité pour eux, non ?
 

LooKooM a écrit :


C'est précisement ce qui est en train d'être poussé par les lobby immobiliers actuellement : la portabilité de l'enveloppe de prêt pour tout ou partie du montant. Précisement parce que les gens dans ton cas sont un peu bloqués : vendre et casser son prêt pas cher est un creve coeur ce qui bloque pas mal le marché entre autres.
 
https://www.meilleurtaux.com/credit [...] oisir.html là ils évoquent 8 à 10 ans de durée effective ; j'avais lu 7 ans ailleurs, c'est l'idée, pas 25 ans quoi.


Ben clairement là il faudrait que je fasse des calculs. Vu que je regarde des maisons à un prix ric rac par rapport à nos moyens et apport, et que je trouve pas grand chose, je pense qu'avec un taux de 3% ben c'est mort. D'ailleurs en l'écrivant, autant que j'arrête de regarder en fait :D

n°67580178
Phil Traer​e
Posté le 04-01-2023 à 16:00:47  profilanswer
 

Theomede a écrit :


J'vais pas te mentir, si le lobby de mon secteur est mauvais au point de se faire battre par des agents immo, je ragequit et je vais élever des chèvres :o


Je quote par mesure de sécurité  :o  
Mais j'avoue que ce serait d'un ridicule  [:ashkaran:5]


---------------
Parrain Viac - Interactive Brokers - SwissBorg - Linxea
n°67580183
Lagoon57
Posté le 04-01-2023 à 16:01:33  profilanswer
 

LooKooM a écrit :


C'est précisement ce qui est en train d'être poussé par les lobby immobiliers actuellement : la portabilité de l'enveloppe de prêt pour tout ou partie du montant. Précisement parce que les gens dans ton cas sont un peu bloqués : vendre et casser son prêt pas cher est un creve coeur ce qui bloque pas mal le marché entre autres.
 
https://www.meilleurtaux.com/credit [...] oisir.html là ils évoquent 8 à 10 ans de durée effective ; j'avais lu 7 ans ailleurs, c'est l'idée, pas 25 ans quoi.


Normalement c'est une possibilité qui existe déjà mais il faut prévoir que le prêt soit transférable sur un nouveau bien lors de sa souscription...

n°67580214
Shaad
Posté le 04-01-2023 à 16:05:44  profilanswer
 

tamino a écrit :


Après j'y connais vraiment rien donc pas mal de choses doivent m'échapper. Mais naïvement je me dis que pour une banque ça change quoi de me laisse mon crédit actuel, plutôt que de m'obliger à le solder pour en reprendre un autre ? ça me donne plutôt la sensation d'une opportunité pour eux, non ?


A ton avis ?
Quelle différence ça fait pour la banque entre te prêter une somme à 1% ou te prêter la même somme à 4% dans un contexte où taux de marché est autour de 4% ?

Message cité 2 fois
Message édité par Shaad le 04-01-2023 à 16:06:37
n°67580228
The NBoc
Quo Modo Deum
Posté le 04-01-2023 à 16:07:32  profilanswer
 

Theomede a écrit :


Et puis quoi encore :o
 
Les banques vont déjà morfler avec leurs prêts débiles taux fixe 1% sur 25 ans :o


Les salaires des banquiers vont baisser de ce fait ?


---------------
it is difficult to get a man to understand something when his salary depends on his not understanding it   -   La lecture est un stratagème qui dispense de réfléchir   -   Et les Shadocks pompaient, pompaient...
n°67580235
tamino
master proxy 2 gates
Posté le 04-01-2023 à 16:08:17  profilanswer
 

Shaad a écrit :


A ton avis ?
Quelle différence ça fait pour la banque entre te prêter une somme à 1% ou te prêter la même somme à 4% (si c'est le nouveau taux de marché) ?


C'est à dire que dans ma solution imaginaire, je refais pas de prêt, la banque non plus. J'utilise le pognon de la vente directement pour l'achat suivant, en conservant le prêt précédent sur lequel la banque perd pas de pognon normalement.

n°67580244
Suzebull
Posté le 04-01-2023 à 16:09:00  profilanswer
 

Floating Spread a écrit :


Non je ne suis pas d'accord. Prenons un petit exemple (on negligera l'assurance et l'eventuelle fiscalite pour rester dans un cadre theorique simple).
 
Considerons un taux d'interet a 10% (pour l'emprunt ET le placement) et un emprunt de 100K sur 2 ans, avec des annuites payables en fin d'annee. On rembourse donc ce capital en 2 paiements, 1 au bout de l'annee 1, et le reste au bout de l'annee 2. L'annuite est de 57619EUR/an.
 
Le tableau d'amortissement est le suivant :
 
https://rehost.diberie.com/Picture/Get/f/126742
 
Maintenant supposons qu'a la fin de la premiere annee, une rentree d'argent equivalente au CRD ait lieu, i.e. 52381EUR.
 
Cas 1 : remboursement anticipe, CRD (dettes) = 0, epargne = 0 a la fin de l'annee 1. Et donc 0 aussi en annee 2.
 
Cas 2 : pas de remboursement anticipe. CRD = 52381EUR a la fin de l'annee 1. Mais tu as egalement ton epargne de 52381EUR suite a ta rentree d'argent que tu gardes et place a 10%.
A la fin de l'annee 2, l'epargne vaut donc 52381 * (1+10%) = 57619EUR... qui te servent a payer la derniere annuite de... 57619EUR.
Et donc, quand taux du pret == taux d'epargne, rembourser ou non est strictement equivalent.
 
Tu peux ensuite ajouter des annees, payer en mensualites etc. ca ne change pas la conclusion.


Tu as pris le cas particulier où il ne reste qu'un an à rembourser.
Dans ce cas, effectivement, les 52k n'ont pas le temps de composer exponentiellement pendant n années.
 
A ma décharge, j'avais pris le cas extrême inverse où tu es au tout début de ton crédit.
 
La bonne réponse est probablement "ça dépend de combien d'années il te reste à rembourser".
Plus il en reste, plus on s'approche de "taux épargne = taux emprunt /2".
Moins il en reste, plus on s'approche de "taux épargne = taux emprunt".

n°67580245
Theomede
De gauche radicale
Posté le 04-01-2023 à 16:09:02  profilanswer
 

The NBoc a écrit :


Les salaires des banquiers vont baisser de ce fait ?


Pour la partie en actions, oui :o


---------------
Je suis quelqu'un de modéré, mais c'est rarement volontaire.
n°67580276
kolian
Posté le 04-01-2023 à 16:12:00  profilanswer
 

Shaad a écrit :


A ton avis ?
Quelle différence ça fait pour la banque entre te prêter une somme à 1% ou te prêter la même somme à 4% dans un contexte où taux de marché est autour de 4% ?


Certes, mais a la base la banque te prête de l'argent pour un bien précis. Ce n'est pas un prêt de trésorerie :o
 
Quand on gère une entreprise, on voit vite la différence de cout entre un emprunt pour un bien immo, pour de la "trésorerie" et d'autre type d'emprunt d'investissement :o


---------------

n°67580283
Antonello
Posté le 04-01-2023 à 16:12:25  profilanswer
 

Theomede a écrit :


Non mais après bon, des agents immo qui veulent faire de la réglementation bancaire, restons sérieux 2 minutes :d


A quand Stéphane Plaza parlant de BCBS 239 à la télé ?  :o

n°67580294
kolian
Posté le 04-01-2023 à 16:13:26  profilanswer
 

Theomede a écrit :


Non mais après bon, des agents immo qui veulent faire de la réglementation bancaire, restons sérieux 2 minutes :d


ils veuelent surtout sauver leur cul...et vu le nombre de bon a rien chez les AI  :o


---------------

n°67580296
Theomede
De gauche radicale
Posté le 04-01-2023 à 16:13:46  profilanswer
 

Antonello a écrit :


A quand Stéphane Plaza parlant de BCBS 239 à la télé ?  :o


J'imagine bien le déjeuner arrosé de 3 agents, qui viennent de prendre 50k de comm pour avoir ouvert une porte, et qui ont eu soudainement cette idée, puis on appelé les potos des journaux  [:pascom:9]


Message édité par Theomede le 04-01-2023 à 16:14:05

---------------
Je suis quelqu'un de modéré, mais c'est rarement volontaire.
n°67580371
bouhi93
Posté le 04-01-2023 à 16:20:54  profilanswer
 

Lagoon57 a écrit :

Normalement c'est une possibilité qui existe déjà mais il faut prévoir que le prêt soit transférable sur un nouveau bien lors de sa souscription...


Et c'est aussi un moyen de fidéliser l'ancien client. Quel banquier va accorder 50 % d'un prêt à un acquéreur ? Sachant que l'autre partie sera la bascule d'un ancien prêt à taux avantageux ?  
 
Bref pieds et poings liés avec le premier prêteur qui va donner un taux "bof" et le client n'aura pas trop le choix.

mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  18758  18759  18760  ..  20349  20350  20351  20352  20353  20354

Aller à :
Ajouter une réponse
 

Sujets relatifs
Topic énigmatiquepret immobilier
[Topic Ciné] Performances d'Acteurs / Actrices[Topic Unique] Votre marque de moto préferée ?
Il est passé ou le topic de référence des acheteurs/vendeurs de HFR ?[Topic Unique] Le syndrome d'Asperger
Topic des realisateurs ou scenaristes de courts ou longs metrages![Topic Unique] Latex
Topic des TillandsiasLe Topic des Sports Mécaniques
Plus de sujets relatifs à : [Topic achat immobilier] À quand le krach ?


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)