
Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
3562 connectés 


La crise actuelle sera...


Attention si vous cliquez sur "voir les résultats" vous ne pourrez plus voter
Les invités peuvent voter

 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  3679  3680  3681  ..  3971  3972  3973  3974  3975  3976
Auteur Sujet :

[ECO] Can it run Crises ?

n°34237807
poilagratt​er
Posté le 07-05-2013 à 21:36:03  profilanswer
 

Reprise du message précédent :

M4vrick a écrit :


Non mais quand on parle d'alternative c'est du réaliste à court terme, pas dans 50 ou 100 ans...  
Pour arriver à ton idéal il faudrait commencer les changements aujourd'hui, hors tout ce que tu propose n'est pas applicable aujourd'hui, même pas à la frange. C'est tout simplement irréaliste.
 
Tu propose quoi aujourd'hui de concret et d'applicable dans les conditions actuel de l'économie et de la politique nationale et internationale pour commencer à tendre vers ton monde idéal ?


Il n'y a pas de solution dans le monde actuel, à court terme, si ce n'est une paupérisation massive. Je me trompe?
 
Et donc j'essaye de voir au delà.


---------------
Finalité du système économique: Produire sans l'homme (car il coûte toujours trop cher) des choses qu'il ne pourra utiliser (faute de revenus). Comme c'est idiot,  le système s'effondre.
mood
Publicité
Posté le 07-05-2013 à 21:36:03  profilanswer
 

n°34237828
poilagratt​er
Posté le 07-05-2013 à 21:37:42  profilanswer
 

roscocoltran a écrit :


Tu vois c'est là que la conversation n'est plus possible.


Désolé, mais ces intérêts élevés vont dans la poche des banquiers et fortunés, milieux dont sont issus nos actuels dirigeants. Qu'est ce qui ne va pas dans cette phrase?


---------------
Finalité du système économique: Produire sans l'homme (car il coûte toujours trop cher) des choses qu'il ne pourra utiliser (faute de revenus). Comme c'est idiot,  le système s'effondre.
n°34237903
dreamer18
CDLM
Posté le 07-05-2013 à 21:43:14  profilanswer
 

Que c'est faux. J'espère que t'as pas de livret A ou de LDD (ou PEL, CEL, CSL, fonds € d'assurance vie...) parce que les intérêts ils vont dans ta poche.

Message cité 2 fois
Message édité par dreamer18 le 07-05-2013 à 21:43:52

---------------
"Parceque toi tu fracasses du migrant à la batte de baseball, c'est ça ?" - Backbone-
n°34237915
poilagratt​er
Posté le 07-05-2013 à 21:44:14  profilanswer
 

dreamer18 a écrit :

Quand les taux montent c'est qu'il y a de moins en moins de prêteurs.

Exact. :o  et ça conduit aux désastres que l'on connait.
dreamer18 a écrit :

Que c'est faux. J'espère que t'as pas de livret A ou de LDD (ou PEL, CEL, CSL, fonds € d'assurance vie...) parce que les intérêts ils vont dans ta poche.


C'est pour ça que beaucoup souhaitent que ça continue. Et plus on a d'épargne,(les fortunés) plus on le souhaite!
La population la plus aisée (qui a de l'épargne), se fait du fric sur les autres.
Et préfère prêter son fric à l'état que de financer l'économie réelle.
 
L'UMP/PS représente les gens qui ont de l'épargne, et qui ont donc intérêt à ce que le pays s'endette.


Message édité par poilagratter le 07-05-2013 à 21:51:43

---------------
Finalité du système économique: Produire sans l'homme (car il coûte toujours trop cher) des choses qu'il ne pourra utiliser (faute de revenus). Comme c'est idiot,  le système s'effondre.
n°34238065
Changaco
Posté le 07-05-2013 à 21:54:19  profilanswer
 

dreamer18 a écrit :

Que c'est faux. J'espère que t'as pas de livret A ou de LDD (ou PEL, CEL, CSL, fonds € d'assurance vie...) parce que les intérêts ils vont dans ta poche.

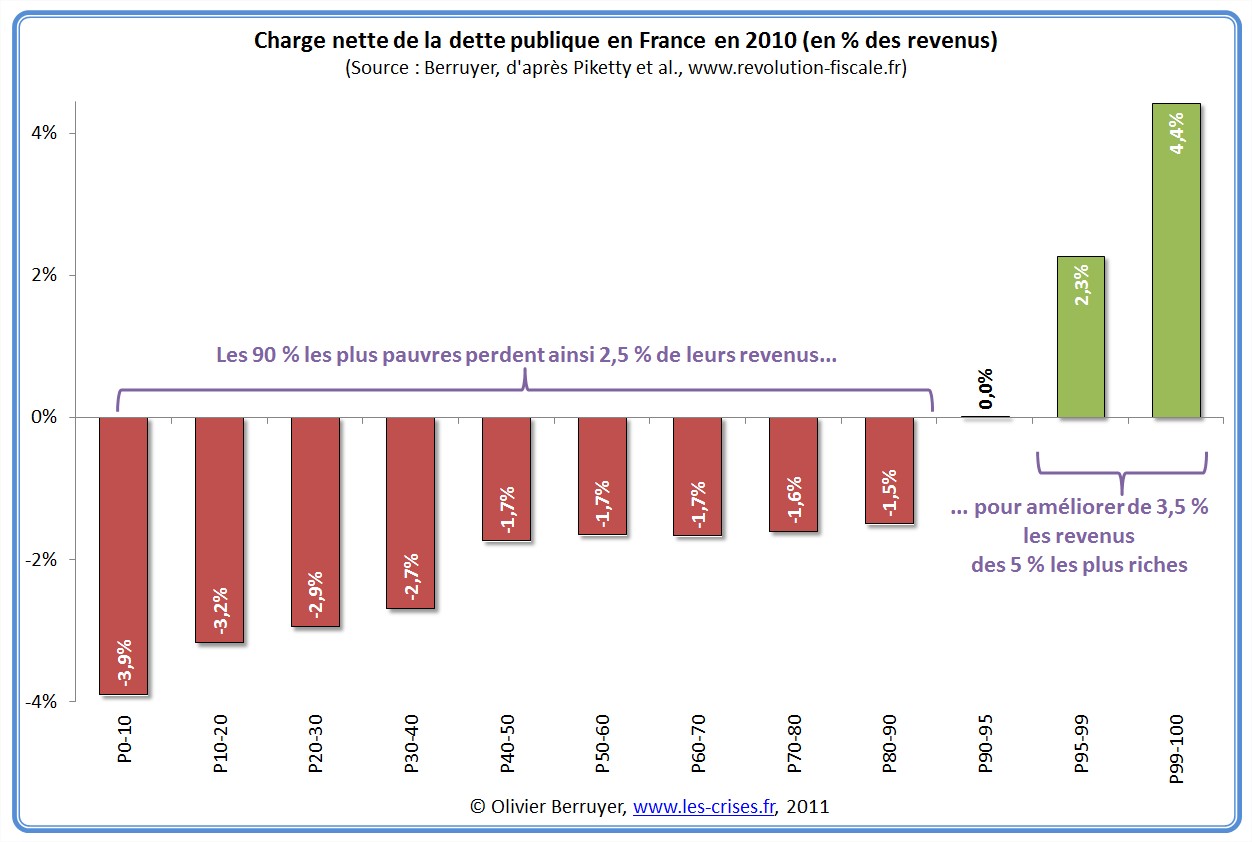
http://www.les-crises.fr/images/images-diverses/2011/alternatives/charge-nette-dette-2.jpg


Message édité par Changaco le 07-05-2013 à 21:54:58
n°34238173
dreamer18
CDLM
Posté le 07-05-2013 à 22:01:12  profilanswer
 

Quel rapport avec ce que je raconte ?
 
Les intérêts ne vont pas dans la poche des banquiers (ou alors très partiellement). La dette française doit frôler les 1900 milliards d'€ (j'ai pas été regardé les dernières adjudications). Comme les banques françaises sont loin d'avoir 1900 milliards de fonds propres, c'est évidement l'épargne des clients qui est placée...


---------------
"Parceque toi tu fracasses du migrant à la batte de baseball, c'est ça ?" - Backbone-
n°34238325
poilagratt​er
Posté le 07-05-2013 à 22:13:08  profilanswer
 

dreamer18 a écrit :

Quel rapport avec ce que je raconte ?
 
Les intérêts ne vont pas dans la poche des banquiers (ou alors très partiellement). La dette française doit frôler les 1900 milliards d'€ (j'ai pas été regardé les dernières adjudications). Comme les banques françaises sont loin d'avoir 1900 milliards de fonds propres, c'est évidement l'épargne des clients qui est placée...


Bah oui, mais les banquiers se font aussi du fric, puisqu'ils peuvent emprunter à la BCE, pour prêter aux états en gonflant les intérêts. (je me trompe?)
Ou alors via les commissions qu'ils touchent sur les placements en obligations d'état.


Message édité par poilagratter le 07-05-2013 à 22:13:57

---------------
Finalité du système économique: Produire sans l'homme (car il coûte toujours trop cher) des choses qu'il ne pourra utiliser (faute de revenus). Comme c'est idiot,  le système s'effondre.
n°34238465
dreamer18
CDLM
Posté le 07-05-2013 à 22:22:16  profilanswer
 

Ce sont surtout les sociétés d'assurance qui collectent l'épargne pour les placer sur des titres d'état.


---------------
"Parceque toi tu fracasses du migrant à la batte de baseball, c'est ça ?" - Backbone-
n°34238654
M4vrick
Mad user
Posté le 07-05-2013 à 22:37:27  profilanswer
 

poilagratter a écrit :


Il n'y a pas de solution dans le monde actuel, à court terme, si ce n'est une paupérisation massive. Je me trompe?


Et donc j'essaye de voir au delà.


Donc pour résumer tu n'as strictement aucune idée de comment passer de la situation actuelle à ton monde idéal ...
Dans ce cas je t'invite encore une fois à ouvrir ton propre topic, ici on parle de la vie réelle pas de ton monde imaginaire !!


Et je remarque que tu recommence à flooder le topic avec des réponses évasives, des questions à la con (ton "je me trompe?" ou "Prouve moi où j'ai faux?" ).

Message cité 1 fois
Message édité par M4vrick le 07-05-2013 à 22:38:10

---------------
--== M4vr|ck ==--
n°34239032
poilagratt​er
Posté le 07-05-2013 à 23:16:11  profilanswer
 

M4vrick a écrit :


Donc pour résumer tu n'as strictement aucune idée de comment passer de la situation actuelle à ton monde idéal ...

Dans ce cas je t'invite encore une fois à ouvrir ton propre topic, ici on parle de la vie réelle pas de ton monde imaginaire !!


Et je remarque que tu recommence à flooder le topic avec des réponses évasives, des questions à la con (ton "je me trompe?" ou "Prouve moi où j'ai faux?" ).

Ah mais si!  C'est aussi un point qui mérite discussion.
Y a plusieurs aspects a cette question.


Tant que en gros, plus de 50% de gens s'en sortent en Europe, et en particulier dans les grands pays, ça tiendra, mais ce seuil sera atteint dans les années qui viennent.


ensuite gros bordel, d'ou émergera dictature non masquée, ou un système très différent...


Message édité par poilagratter le 07-05-2013 à 23:32:45

---------------
Finalité du système économique: Produire sans l'homme (car il coûte toujours trop cher) des choses qu'il ne pourra utiliser (faute de revenus). Comme c'est idiot,  le système s'effondre.
mood
Publicité
Posté le 07-05-2013 à 23:16:11  profilanswer
 

n°34239058
M4vrick
Mad user
Posté le 07-05-2013 à 23:18:46  profilanswer
 

Donc la solution que tu préconise c'est: on attends que ca merde au point d'avoir une révolution et on espère qu'ensuite ce sera mieux?


Bordel, même les mecs de gauche les plus extrémistes du topic ont des idées plus intéressantes...


EDIT: cela dit on en revient au même point, tu ne propose rien, tu n'as aucune idée concrete, tu ne fais que parler de tes utopies en polluant le topic.

Message cité 1 fois
Message édité par M4vrick le 07-05-2013 à 23:28:31

---------------
--== M4vr|ck ==--
n°34239088
poilagratt​er
Posté le 07-05-2013 à 23:23:01  profilanswer
 

M4vrick a écrit :

Donc la solution que tu préconise c'est: on attends que ca merde au point d'avoir une révolution et on espère qu'ensuite ce sera mieux?


Bordel, même les mecs de gauche les plus extrémistes du topic ont des idées plus intéressantes...

Notes que c'est ce qui se passe depuis 4Oans, que les idées de gauche sont ignorées. On va encore attendre qq années, sans que rien ne s'améliore.


Message édité par poilagratter le 07-05-2013 à 23:24:57

---------------
Finalité du système économique: Produire sans l'homme (car il coûte toujours trop cher) des choses qu'il ne pourra utiliser (faute de revenus). Comme c'est idiot,  le système s'effondre.
n°34239348
Changaco
Posté le 08-05-2013 à 00:21:55  profilanswer
 

dreamer18 a écrit :

Quel rapport avec ce que je raconte ?

Tu répondais à poilagratter qui disait que les intérêts profitent aux riches, je donne un graphique sur ce sujet, qui dit que la dette publique est un mécanisme de redistribution des plus pauvres vers les plus riches.
 

dreamer18 a écrit :

Les intérêts ne vont pas dans la poche des banquiers (ou alors très partiellement). La dette française doit frôler les 1900 milliards d'€ (j'ai pas été regardé les dernières adjudications). Comme les banques françaises sont loin d'avoir 1900 milliards de fonds propres, c'est évidement l'épargne des clients qui est placée...

Dire que l'épargne des clients est utilisée est une formulation trompeuse. Les banques n'ont pas besoin de dépôts pour accorder des crédits, ce sont les crédits qui font les dépôts.

n°34239353
deumilcat
Posté le 08-05-2013 à 00:22:57  profilanswer
 

Betcour a écrit :


deumilcat a écrit :


Il y a une sorte de reflexe pavlovien quand on dit "taux zero", tout le monde entend "quantité illimité et pas d obligation de remboursement" :pt1cable:


Parce ce que c'est ce qui se passe dans la réalité quand les taux tendent vers 0.


EUREKA  j ai compris ou ca bug dans vos raisonnements:


Vous analysez l hypothese de passage au taux zero en extrapolant sur un  pire de ce que vous observez dans la realité quand les taux TENDENT vers 0..


Je ne comprenais pas pourquoi vous retiriez au preteur sa capacité a imposer le montant et la durée...


Votre methode d'analyse ne convient pas,
car ce qu il advient quand le taux BAISSE resulte de la recherche de profit du preteur
(qui se contraint donc lui meme pour cela sur le montant et la durée) :
-Si les montants consentis en pret augmentent quand le taux baisse c est parce que le preteur veut par cette largesse maintenir son benef malgré la baisse de taux (pour que: preter plus moins cher=preter moins plus cher)
-Si les durées augmentent c est par cette augmentation du montant (alors que la capacité periodique de remboursement  du preteur ne change pas) oblige a augmenter le nb de mensualités et donc la durée du pret


Dans le cas du taux zero, le preteur par definition ne cherche pas de benef, c est l'Etat qui prete en tant que service public.


Il est donc inexact de postuler que les consequences du taux zero reviennent a une aggravation de ce qui se passe avec des taux bas


Si le preteur ne recherche pas de benef, il a l'entier controle sur le montant, la durée , et la decision d'accorder le pret ou pas (Il se decide uniquement en fonction des capacités de remboursement du preteur de par sa solvabilité ou la validité du projet industriel pour lequel il demande un pret)

 
Citation :


Sauf que ça n'a pas de sens : le taux reflète le risque. Un emprunteur avec un projet hasardeux, ou des garanties limites, aura un taux plus élevé qu'un autre plus sûr. Le taux a une utilité - il reflète le rapport offre/demande de capitaux, il reflète le risque, et encourage les agents à optimiser le rapport risque/bénéfice de leurs projets. Les taux sont utiles et nécessaires.


j'ai deja expliqué ca.
on pourrait dire que le taux reflete le risque (de non remboursement) si il etait une assurance contre ce risque.
Or, aucun taux ne permet de s'assurer contre le non remboursement.
(Quel taux anti-risque pour un vendeur de sable qui veut ouvrir un magasin dans le sahara? 5000%? 10000%?...)
C'est meme le contraire:
Qu y a t il de logique a demander a un emprunteur risqué de rembourser d autant plus d argent qu il est moins capable de le rembourser??
Le credit revolving et le subprime ont d ailleurs demontré que faire payer un taux d'autant plus grand que le preteur est pauvre est le paroxysme catastrophique d'un principe STUPIDE: le taux d interet.
La seule justification du taux d interet est la cupidité du preteur,
qui n' a plus lieu d etre avec de l argent imprimé preté a 0% par l etat, dispositif qui n a hormis les benefices que j ai listé plus haut, aucun risque economique supplementaire au pret privé.


Citation :


Non tu ne comprend pas ce qu'est le capital. Le capital c'est concret : des machines, des brevets, des bâtiments. L'argent est une méthode d'échange et de stockage du capital, mais c'est seulement une abstraction. Derrière les billets, il y a de vrais choses. Et ces choses on ne peut pas les imprimer avec une planche à billets. Tant que tu refuses de comprendre ça, tu ne comprendras pas pourquoi on fait pas du crédit gratuit.


t'avais bien compris que je parlais de "capital" dans le contexte du pret, en tant qu'epargne preté par le preteur?
 (epargne resultant  d une creation de richesse detenue par le preteur, par opposition a de l'argent non correlé, imprimé par l'etat)
Pour eviter les confusions appellons l'argent preté par des preteurs privé de "l'epargne", ok?
Je le redis:
Pour un pret, il n y a aucune necessité a ce que l'argent soit de l'epargne. Il peut etre imprimé ex-nihilo.
Le seul risque (tres marginal si le preteur fait bien son boulot d analyse risque) est de produire de l'inflation si l'emprunteur depense l'argent sans en regagner pour le remplacer.


Citation :


Citation :

Tu crois franchement que c est le taux non nul qui fait que les emprunteurs remboursent??
Par quelle raisonnement magique ? Parce qu on te compte des interets de retard?
Tu rembourses parce que c est un prelevement automatique fait sur ton compte
ou parce que la banque va t envoyer les huissiers si elle recoit pas ton cheque mensuel
ou parce que meme entre banques il y a une relation a sauvegarder
ect ect..


Visiblement tu crois que le monde économique fonctionne comme un crédit revolving. Ben non ça marche pas comme ça ;)


ne sois pas condescendant alors qu il n y a pas lieu.
Aucun systeme de pret a qq echelle que ce soit n est different de ce que je decris.
Il y a un preteur A qui prete un montant M a un emprunteur B pour une durée D avec des traites T tous les N jours.
C est la coercition que peut exercer le preteur qui garantit le remboursement. Pas le taux d' interet, qui peut donc etre nul.

  
Betcour a écrit :


C'est ce que j'ai fait figure toi : j'ai un crédit immo à presque 1%, que j'ai choisi le plus long et le plus gros possible car justement il me coûte presque rien. C'est ce que feront tous les agents économiques quand on leur proposera d'emprunter à taux 0. On appelle ça "une bulle de crédit"


Tu analyses  donc le pret d'argent imprimé a 0% par l' etat dans un monde ou ce serait uniquement les emprunteurs qui choisissent les termes, ce qui n a aucune valeur d argumentation dans ce debat.  
c est au preteur de s'assurer que l impression de monnaie sera in fine correlée par de la creation de valeur,
c est a dire en d autres termes s assurer de la solvabilité de l emprunteur, ce qui est deja le cas dans le systeme a taux non nul. Pourquoi ca devrait changer avec le TZ?


Message édité par deumilcat le 08-05-2013 à 22:08:16
n°34239403
deumilcat
Posté le 08-05-2013 à 00:35:08  profilanswer
 

patx3 a écrit :

Vous me mettrez pour 50 millions d'euros de pret in fine à 0% sur 20 ans.  
 
J'accepte même une garantie sur la somme prêtée.
 
Et dans 20 ans, je renouvellerai l'opération... :d
 
J'adore le concept de deumilcat... :love:


Soit tu comprends que dalle soit je me suis mal expliqué..
-deja j ai pas dit forcément in fine (ca depend de l emprunteur et  de la destination du pret)
-et (hors inflation) ca veut dire de toute facon d avoir un revenu mensuel moyen d'au moins 208333 euros (50M/240mois),
(soit pour rebmourser mensuellement, soit pour accumuler pour rembourser in fine avant de "renouveller l'operation" :o )
 
faut que tu m expliques ce que tu trouves super trop cool l'arnaque dans ce dispositif?  :??:  


n°34239410
deumilcat
Posté le 08-05-2013 à 00:35:43  profilanswer
 

dreamer18 a écrit :

La demande de monnaie. Le taux d'intérêt c'est le prix de l'argent et le coût du risque.
 
Si l'argent est gratuit dans les faits ça se finit en hyperinflation.


non.  
voir ma reponse a betcour ci dessus

n°34239421
Profil sup​primé
Posté le 08-05-2013 à 00:37:51  answer


 :lol:   :hello:

n°34239486
deumilcat
Posté le 08-05-2013 à 00:59:44  profilanswer
 

roscocoltran a écrit :


On y arrive, tu introduis un biais moral dans ton histoire de prêt à taux zéro (le méchant Mital, les esclaves)
 
QUI va décider de qui aura le droit à cet argent gratuit ? QUI aura ce super-pouvoir qui permettra à certains d'emprunter et à d'autres non ?


c est la branche banque centrale de l'Etat qui decide. En toute independance (comme la BCE actuelle) et uniquement en fonction de la validité du projet de l'emprunteur.
 

Citation :


Les prêts avec taux vont-ils subsister selon toi ou non ?


j ai ecrit tout le scenario en acte qq pages plus tot..  
Non je ne pense pas ou alors juste pour les prets les plus risqués qu aura refusé la banque centrale de l Etat,
aux risques et peril des epargnants...
 

Citation :


En outre, sache qu'en ce moment, la France ne peut rembourser ses dettes que parce qu'elle peut en contracter d'autres, alors qu'il y a déjà des taux. Alors imagine une seule seconde s'il n'y avait plus les taux, c'est même plus la cavalerie, c'est tout le Rohan que tu nous prépare.


je sais trés bien comment la france finance sa dette (en reempruntant des OAT de 7 a 50 ans a mesure qu elle rembourse les precedentes
le TZ est le principe que je pense sain pour l economie,
Ce n est pas parce qu il ne serait pas la solution integrale a toutes la merde dans laquelle on s est mis
qu il est condamnable
Cela dit ,  
je pense que si l etat rembourse a chaque echeance d'OAT avec un auto-pret a 0%
cela revient a absorber la dette par de l'inflation qui sera payé par toute la zone euro
(je pense donc que tous les etats européens vont le faire pour en profiter autant qu ils le payent par l inflation..
 c est pas etonnant qu'actuellement e les pays moins endettés s' opposent a cette solution.. Or le principe de l union europeenne c est la mutualisation des benef et des pertes il me semblait..quand le systeme faisait gagner j ai vu personne rechigner a prendre son cash , donc maintenant que ca perd va falloir passer a la caisse messieurs dames..)
 
regler la dette par l inflation euro c' est la seule solution relativement egalitaire et saine aux endettements européens
Tous les consommateurs qui achetent en euros et tous les detenteurs d epargne en euros vont y perdre ,  
de maniere absolument proportionnelle a leur pouvoir d achat(qui va baisser) /leur taux d epargne(qui va se devaluer)
C est toujours mieux que de faire payer seulement aux consommateurs/travailleurs ce qu'on doit aux epargnants  
(qui EUX ont CHOISI de prendre le risque de preter aux Etats et  touché un TAUX pour ce risque, n est ce pas...?)


Citation :

Moi dans ces conditions je me prends illico  un prêt de 200.000€ à taux zéro, je rembourse avec le capital et si je vois une bonne affaire passer, hop, je me lance. Si je ne vois rien je serai flaggé comme bon emprunteur (aucun défaut). J'aurais immobilisé  200k€ de capital "au cas où".


Bon deja je pensais evident que l emprunteur doit presenter un projet quand il emprunte..
dans le systeme actuel pour de tels sommes , que ce soit un achat immo ou un projet industriel  
il faut prouver la destination des fonds. Pourquoi serait ce different avec le TZ?  
Pourquoi pourrais tu te faire un emprunt de 200K comme ca "au cas où",
alors que ca n est pas possible actuellement avec un taux non nul?  :??:    
Il faut chers detracteurs vous mettre face a votre subjectivité: j ai l'impression qu en considerant
d'emblée a priori (et a tort) le pret TZ comme un truc de baltringue, vous envisagez qu il sera appliqué par une institution de clowns..
 
"taux zero c est impossible car c est une idée conne donc elle sera appliqué par des cons donc c est une idée conne"  :o  
 
Demontrer une opinion en la presupposant n 'a jamais été une demonstration..
 
Et le subprime a montré qu en terme de clownerie amateuriste le secteur privé n avait rien a envier au secteur public
donc merci par avance de pas repartir sur le couplet Creditlyonnais ect sinon  je vous re-sors Fannie Mae, Lehman, Aig , Brooksley Born VS Greenspan,  ect..


Message édité par deumilcat le 08-05-2013 à 01:07:28
n°34239509
patx3
Posté le 08-05-2013 à 01:04:24  profilanswer
 

deumilcat a écrit :


Soit tu comprends que dalle soit je me suis mal expliqué..
-deja j ai pas dit forcément in fine (ca depend de l emprunteur et  de la destination du pret)
-et (hors inflation) ca veut dire de toute facon d avoir un revenu mensuel moyen d'au moins 208333 euros (50M/240mois),
(soit pour rebmourser mensuellement, soit pour accumuler pour rembourser in fine avant de "renouveller l'operation" :o )


faut que tu m expliques ce que tu trouves super trop cool l'arnaque dans ce dispositif?  :??:


Le principe même d'une obligation est son remboursement in fine. :spamafote:


Dette non remboursée mais rollée...


Si on utilise ton raisonnement, la France ne pourrait emprunter depuis des lustres et ce n'est pas ton concept de taux zéro qui changerait la donne, le pays étant encore en déficit hors intérêts de la dette. :sarcastic:

Message cité 1 fois
Message édité par patx3 le 08-05-2013 à 01:05:38
n°34239660
deumilcat
Posté le 08-05-2013 à 01:48:56  profilanswer
 

patx3 a écrit :


Le principe même d'une obligation est son remboursement in fine. :spamafote:


Dette non remboursée mais rollée...


Si on utilise ton raisonnement, la France ne pourrait emprunter depuis des lustres et ce n'est pas ton concept de taux zéro qui changerait la donne, le pays étant encore en déficit hors intérêts de la dette. :sarcastic:


Mais TOI on est bien d accords que tu trolles quand tu dis que mon TZ va te permettre d emprunter 50M sur 20 ans ?


Et pourquoi soudain alors que j arrete pas de parler de pret aux entrerprises et consommateurs,
 mon systeme ne s adresserait qu aux obligs et impliquerait donc de l'in fine.. ?
Et de toute facon en quoi le fait de rembourser infine te dispense d' etre solvable pour constituer d'ici 20ans  le capital a rembourser?


Et avec mon systeme la France se serait emprunté a elle meme , ce qui aurait bien refroidi la depense publique
(puisqu emprunter au dela de ses capacités de se rembourser elle meme aurait generé de l inflation et donc nuit aux pauvres comme aux riches qui se seraient fait fort de loobyiser le gvt au lieu de se gaver avec les subventions et autres dispositifs qui reviennent a des transferts d argent public vers le privé)
Par ailleurs il me semble qu il a deja été montré que notre deficit actuel revient au "compounded" des interets de la dette depuis 73 (interets de base et interets sur les interets ect.)
Si on s etait preté a nous meme a TZ depuis 73 on aurait pas de dette aujourdhui (et comme dit plus haut on aurait surement plus fait gaffe a pas emprunter car les consequences auraient été plus immediates sur le niveau de vie de l epoque au lieu de remettre ca sur les generations futures (nous))
.


Message édité par deumilcat le 08-05-2013 à 01:51:56
n°34240005
dreamer18
CDLM
Posté le 08-05-2013 à 06:41:15  profilanswer
 

Changaco a écrit :

Dire que l'épargne des clients est utilisée est une formulation trompeuse. Les banques n'ont pas besoin de dépôts pour accorder des crédits, ce sont les crédits qui font les dépôts.

y a pas assez de fonds propres, donc non c'est l'épargne des clients qui est placée. Tu connais beaucoup de banques qui accordent des crédits sans les financer par les dépôts, soit de ses propres clients, soit via les dépôts des clients des autres banques via l'interbancaire ?
 
indice : la position de liquidité d'une banque c'est (en partie) le ratio : crédits/dépôts

Message cité 1 fois
Message édité par dreamer18 le 08-05-2013 à 06:42:58

---------------
"Parceque toi tu fracasses du migrant à la batte de baseball, c'est ça ?" - Backbone-
n°34240383
Aesculapiu​s
Ignorance is Strength
Posté le 08-05-2013 à 09:46:19  profilanswer
 

poilagratter a écrit :

Et d'ailleurs la Suisse peut émettre autant de francs suisse en quantités illimitées, et gratuitement!


Tu penses vraiment cela?


---------------
"Folter lebt vom Schweigen. ACAT schweigt nicht" http://www.acat-belgique-francophone.be/
n°34240514
poilagratt​er
Posté le 08-05-2013 à 10:07:46  profilanswer
 

Aesculapius a écrit :


Tu penses vraiment cela?

Oui, d'ailleurs elle l'a fait récemment pour faire baisser le franc suisse.
Elle a émis gratuitement de la monnaie pour acheter des euros!


---------------
Finalité du système économique: Produire sans l'homme (car il coûte toujours trop cher) des choses qu'il ne pourra utiliser (faute de revenus). Comme c'est idiot,  le système s'effondre.
n°34240525
dreamer18
CDLM
Posté le 08-05-2013 à 10:09:25  profilanswer
 

elle a acheté des caisses d'obligations françaises et allemandes surtout ;)


---------------
"Parceque toi tu fracasses du migrant à la batte de baseball, c'est ça ?" - Backbone-
n°34240614
poilagratt​er
Posté le 08-05-2013 à 10:21:42  profilanswer
 

dreamer18 a écrit :

elle a acheté des caisses d'obligations françaises et allemandes surtout ;)


et pour le faire elle "imprime" gratuitement des francs suisse.


Si elles n'émet pas gratuitement plus de monnaie, c'est pour conserver un max de valeur à la monnaie.
Mais personne ne l'empêche de le faire.


Rien n'empêcherait aussi la BCE de financer gratuitement, par exemple un plan de développement économique et industriel européen, ou n'importe quel projet qui en vaille la peine.
Si ce n'est que les politiques européens ont décidé de ne plus faire de politique économique et industrielle!


Un comble. :o

Message cité 1 fois
Message édité par poilagratter le 08-05-2013 à 10:33:55

---------------
Finalité du système économique: Produire sans l'homme (car il coûte toujours trop cher) des choses qu'il ne pourra utiliser (faute de revenus). Comme c'est idiot,  le système s'effondre.
n°34240712
Aesculapiu​s
Ignorance is Strength
Posté le 08-05-2013 à 10:35:32  profilanswer
 

poilagratter a écrit :


et pour le faire elle "imprime" gratuitement des francs suisse.
 
Si elles n'émet pas gratuitement plus de monnaie, c'est pour conserver un max de valeur à la monnaie.
Mais personne ne l'empêche de le faire.
 
Rien n'empêcherait aussi la BCE de financer gratuitement, par exemple un plan de développement économique et industriel européen, ou n'importe quel projet qui en vaille la peine.
Si ce n'est que les politiques européens ont décidé de ne plus faire de politique économique et industrielle!
 
Un comble. :o


Mais ce n'est pas gratuit : elle fait cela pour faire baisser le franc suisse, et c'est ce qui ce passe. Ce n'est donc pas gratuit...


---------------
"Folter lebt vom Schweigen. ACAT schweigt nicht" http://www.acat-belgique-francophone.be/
n°34240771
poilagratt​er
Posté le 08-05-2013 à 10:42:41  profilanswer
 

Aesculapius a écrit :


Mais ce n'est pas gratuit : elle fait cela pour faire baisser le franc suisse, et c'est ce qui ce passe. Ce n'est donc pas gratuit...

ça c'est la conséquence de l'émission monétaire.
 
Elle a émis des francs suisse, sans intérêts, ce qui a fait baisser la valeur du franc suisse.
 
De même, la BCE pourrait émettre des euros, pour financer ce qu'on souhaite et sans intérêt, la conséquence serait une baisse de l'euros qui favoriseraient nos exportations.
Une inflation de 5% (par ex.)serait parfaitement tolérable, et souhaitable.
 
Mais on se l'interdit par pur dogmatisme, dans l'intérêt des plus riches.

Message cité 1 fois
Message édité par poilagratter le 08-05-2013 à 10:46:29

---------------
Finalité du système économique: Produire sans l'homme (car il coûte toujours trop cher) des choses qu'il ne pourra utiliser (faute de revenus). Comme c'est idiot,  le système s'effondre.
n°34240833
Aesculapiu​s
Ignorance is Strength
Posté le 08-05-2013 à 10:49:38  profilanswer
 

poilagratter a écrit :

ça c'est la conséquence de l'émission monétaire.
 
Elle a émis des francs suisse, sans intérêts, ce qui a fait baisser la valeur du franc suisse.
 
[bla bla].


Cela n'est donc pas gratuit.


---------------
"Folter lebt vom Schweigen. ACAT schweigt nicht" http://www.acat-belgique-francophone.be/
n°34241080
poilagratt​er
Posté le 08-05-2013 à 11:24:06  profilanswer
 

Aesculapius a écrit :


Cela n'est donc pas gratuit.


Gratuit est en effet pas bien adapté dans ce cas.
On va dire sans intérêts demandés à l'emprunteur. :o  
 
Par ailleurs si l'injection de monnaie dans l'économie se traduit par une hausse de création de richesses dues à la reprise de l'activité, c'est mieux que gratuit, puisqu'on en retire le bénéfice de la création de richesses!
Dans ce cas on peut dire que la monnaie est créée gratuitement.


---------------
Finalité du système économique: Produire sans l'homme (car il coûte toujours trop cher) des choses qu'il ne pourra utiliser (faute de revenus). Comme c'est idiot,  le système s'effondre.
n°34241119
roscocoltr​an
L'enfer c'est les utilisateurs
Posté le 08-05-2013 à 11:28:18  profilanswer
 

poilagratter a écrit :


Gratuit est en effet pas bien adapté dans ce cas.
On va dire sans intérêts demandés à l'emprunteur. :o  
 
Par ailleurs si l'injection de monnaie dans l'économie se traduit par une hausse de création de richesses dues à la reprise de l'activité, c'est mieux que gratuit, puisqu'on en retire le bénéfice de la création de richesses!
Dans ce cas on peut dire que la monnaie est créée gratuitement.


http://hfr-rehost.net/md0.libe.com/photo/392472/?modified_at=1340629637&ratio_x=03&ratio_y=02&width=476


---------------
"Your god is too small", Giordano Bruno, 1548 - 1600
n°34241974
Changaco
Posté le 08-05-2013 à 13:16:20  profilanswer
 

dreamer18 a écrit :

y a pas assez de fonds propres, donc non c'est l'épargne des clients qui est placée. Tu connais beaucoup de banques qui accordent des crédits sans les financer par les dépôts, soit de ses propres clients, soit via les dépôts des clients des autres banques via l'interbancaire ?

1) Un crédit n'est jamais financé par un dépôt, c'est le crédit qui crée le dépôt. Un crédit n'est pas un prêt, c'est de la création monétaire.
2) Ton argument "y a pas assez de fonds propres" est bidon, car ce ne sont pas 1900 milliards d'un seul coup, c'est un flux. L'État "emprunte", il dépense (le pognon retourne donc vers les banques), il taxe (le pognon revient à l'État), il rembourse, et il recommence.

n°34242024
dreamer18
CDLM
Posté le 08-05-2013 à 13:22:24  profilanswer
 

Changaco a écrit :

1) Un crédit n'est jamais financé par un dépôt, c'est le crédit qui crée le dépôt. Un crédit n'est pas un prêt, c'est de la création monétaire.

ok. Et le marché interbancaire ça sert à quoi ? La rémunération des livrets A, comptes sur livret, assurances vie... elle vient d'où ? Le ratio crédits/dépôts sert à quoi ? (indice : ils sert à déterminer la dépendance de la banque au marché interbancaire ou obligataire puisque lorsque ce ratio est > 100% cela veut dire que la banque n'a pas assez de dépôts pour financer ses crédits)
 
Je suis sûr que tu auras remarqué que dans un bilan bancaire, en gros (capital+dépôts) ~ (prêts+titres)
 
Je suis curieux de savoir ce que les banques font des dépôts des clients pour les rémunérer... Parce que manifestement elles en font quelque chose...
 
http://www.bis.org/publ/bcbs238.htm

Citation :

2) Ton argument "y a pas assez de fonds propres" est bidon,

ha bon. l'achat d'obligs est un acte de création monétaire dans un bilan bancaire ? C'est financé par rien ?

Citation :

L'État [...] rembourse

Non.

Message cité 1 fois
Message édité par dreamer18 le 08-05-2013 à 13:35:44

---------------
"Parceque toi tu fracasses du migrant à la batte de baseball, c'est ça ?" - Backbone-
n°34242153
dreamer18
CDLM
Posté le 08-05-2013 à 13:40:25  profilanswer
 

Les mutations du secteur bancaire français par Jean Louis Mullenbach (BFM Business) : "crise structurelle justement liée au ratio de liquidité à court terme"
"les crédits aux entreprises sont sensiblement supérieurs aux dépôts"
"l'assurance vie draine l'épargne des dépôts"
 
http://www.bfmtv.com/video/bfmbusi [...] il-123766/


Message édité par dreamer18 le 08-05-2013 à 13:41:20

---------------
"Parceque toi tu fracasses du migrant à la batte de baseball, c'est ça ?" - Backbone-
n°34244140
Changaco
Posté le 08-05-2013 à 17:44:45  profilanswer
 

dreamer18 a écrit :

ok. Et le marché interbancaire ça sert à quoi ? Le ratio crédits/dépôts sert à quoi ? (indice : ils sert à déterminer la dépendance de la banque au marché interbancaire ou obligataire puisque lorsque ce ratio est > 100% cela veut dire que la banque n'a pas assez de dépôts pour financer ses crédits)

Ce sont les actifs (crédits, etc) qui "financent" les passifs (dépôts, etc), pas l'inverse. Ce qui permet à un client de la banque A de payer un client de la banque B, ce sont les titres de crédit qui s'échangent sur le marché interbancaire (notamment contre de la monnaie centrale).
 

dreamer18 a écrit :

La rémunération des livrets A, comptes sur livret, assurances vie... elle vient d'où ?

dreamer18 a écrit :

Je suis curieux de savoir ce que les banques font des dépôts des clients pour les rémunérer... Parce que manifestement elles en font quelque chose...

Les profits des banques viennent notamment des intérêts des crédits, et une partie est redistribuée aux clients parce que la banque veut évidemment garder ses clients.
 

dreamer18 a écrit :

ha bon. l'achat d'obligs est un acte de création monétaire dans un bilan bancaire ? C'est financé par rien ?

Je ne parle pas de création monétaire dans le passage que tu cites, donc je ne vois pas pourquoi tu réponds par ces questions. Par ailleurs, ce que j'ai dit c'est que le crédit est un acte de création monétaire.

n°34245017
dreamer18
CDLM
Posté le 08-05-2013 à 19:44:31  profilanswer
 

Changaco a écrit :

Ce sont les actifs (crédits, etc) qui "financent" les passifs (dépôts, etc), pas l'inverse.

La base de la compta c'est que le passif est les ressources de l'entreprise, et que l'actif est l'emploi de ces ressources.
 
La crise chypriote montre que les dépôts sont placés puisque ceux-ci ont été mis sur des obligs grecques, c'est le passif qui a financé l'actif.
 
Le fait que le crédit soit un acte de création monétaire n'empêche pas que dans la suite du processus, cette fuite liée à la création du crédit soit financée par une ressource. Cette ressource, que ce soit par un dépôt, un prêt interbancaire, de la dette marché ou une augmentation de capital, est de l'épargne. Évidement quand il y a plus de crédits que de dépôts au sein d'une banque, elle est dépendante des marchés, ce qui fait qu'une banque ayant un ratio crédits/dépôts < 100% est bien moins sujette à des incidents de liquidité.
 
Les dépôts des clients sont évidement placés puisque sinon il n'y aurait pas de bank run possible, c'est bien pour ça qu'on fait une exception pour les banques à la définition de la cessation de paiements puisque les dépôts des clients étant placés /prêtés, l'actif disponible ne permet pas de faire face au passif exigible.
 
http://www.legifrance.gouv.fr/affi [...] e=20130508
 
On garde juste à l'actif un volant de liquidité correspondant aux opérations sur comptes courants + titres liquides (c'est le fameux LCR bale III) qui permettront de faire face à une crise de liquidité aiguë de 30 jours.
 
Au passif d'une banque, le financement de son actif (prêt à la clientèle, aux autres banques, titres achetés à des fins de placement) étant fait par le quadruplet (capital, dette bancaire, dette marché, dette clientèle)
 
http://www.les-crises.fr/bilan-ban [...] -agricole/

Citation :

On observe que le Crédit Agricole recueille nettement plus de dépôts que ce qu’il effectue comme prêts. Il est donc en mesure de prêter de l’argent aux autres banques.

Message cité 1 fois
Message édité par dreamer18 le 08-05-2013 à 21:08:58

---------------
"Parceque toi tu fracasses du migrant à la batte de baseball, c'est ça ?" - Backbone-
n°34245632
deumilcat
Posté le 08-05-2013 à 21:04:39  profilanswer
 

dreamer18 a écrit :

La demande de monnaie. Le taux d'intérêt c'est le prix de l'argent et le coût du risque.
 
Si l'argent est gratuit dans les faits ça se finit en hyperinflation.


t as pas repondu au reste de ma reponse sur ton argument qu on pourrait roller des prets si on passe au taux nul
 
http://forum.hardware.fr/hfr/Discu [...] #t34199983

n°34245658
dreamer18
CDLM
Posté le 08-05-2013 à 21:07:54  profilanswer
 

Comment tu fais pour assurer une bonne allocation des ressources s'il n'y a plus de coût du capital ? Comment distingues-tu les bons investissements des mauvais ?
 
C'est l'erreur des banques centrales de croire qu'en mettant des taux qui tendent vers 0, ça va "relancer" quoi que ce soit.

Message cité 2 fois
Message édité par dreamer18 le 08-05-2013 à 21:10:09

---------------
"Parceque toi tu fracasses du migrant à la batte de baseball, c'est ça ?" - Backbone-
n°34245969
poilagratt​er
Posté le 08-05-2013 à 21:38:31  profilanswer
 

dreamer18 a écrit :

Comment tu fais pour assurer une bonne allocation des ressources s'il n'y a plus de coût du capital ? Comment distingues-tu les bons investissements des mauvais ?
 
C'est l'erreur des banques centrales de croire qu'en mettant des taux qui tendent vers 0, ça va "relancer" quoi que ce soit.

Actuellement les banques savent distinguer les "bons" et les "mauvais" investissements,  pourquoi ne serait ce plus le cas avec un taux quasi nul ?
 
 
(selon la politique économique que l'on se sera fixée, on peut définir de nouveaux critères...)


---------------
Finalité du système économique: Produire sans l'homme (car il coûte toujours trop cher) des choses qu'il ne pourra utiliser (faute de revenus). Comme c'est idiot,  le système s'effondre.
n°34246219
deumilcat
Posté le 08-05-2013 à 22:04:25  profilanswer
 

dreamer18 a écrit :


C'est l'erreur des banques centrales de croire qu'en mettant des taux qui tendent vers 0, ça va "relancer" quoi que ce soit.


bon deja par honneteté intellectuelle tu pourrais reconnaitre que ton histoire de roll de prets etait une connerie ou me repondre au lieu d eluder..
http://forum.hardware.fr/hfr/Discu [...] #t34199983


Ensuite j ai jamais dit "des taux qui tendent vers 0" ,  j ai dit "taux nul"


Cela dit des taux tendant vers zero qui n engendreraient pas de hausse des flux pretés et donc des durées de pret
(voir ma reponse a betcour http://forum.hardware.fr/hfr/Discu [...] #t34239353) ,


ce serait deja mieux:


la raison pour laquelle les taux presque nuls des BC ne donnent rien,
c est parce que cet argent quasi gratuit est preté aux banques privées (sensées le relayer a l economie )
au lieu d etre preté comme je le preconise, directement a l'economie.


Les banques privées ne relaient pas ces liquidités vers l economie, ou les relaient a un taux bien superieur
(ce qui annule l' effet du taux faible)
Je dirais qu'elles font ca pour ne pas provoquer d inflation qui devaluerait leurs avoirs, et aussi pour ne pas faire baisser les  taux justement.
Quel vendeur a but lucratif va aider a faire baisser les prix de ce qu' il commercialise?
Quel vendeur de petrole ne controle pas le prix de l'essence en en organisant la rareté artificiellement?


C 'est pour ca qu il faut court-circuiter les banques privées. Elles vendent un truc inutile a prix exorbitant alors que l' Etat peut le faire lui meme et parasitent ainsi l'economie pour leur benefice exclusif

 
dreamer18 a écrit :

Comment tu fais pour assurer une bonne allocation des ressources s'il n'y a plus de coût du capital ? Comment distingues-tu les bons investissements des mauvais ?


Mais en quoi est ce que ca t' interesse de connaitre la qualité des prets fait par le preteur (l etat)?
-Pour savoir a quel prix racheter le pret? -> on s en fout puisque l etat preteur a 0% ne revend pas ses prets a d' autres.


-Pour pouvoir evaluer le risque qu a pris le preteur en tant qu auditeur de l activité finance de l Etat?


Si t as envie de l auditer tu lui fais utiliser une classification sur ses dossiers de pret et puis c est tout
Pourquoi impacter l economie concretement avec un taux concret payé par le preteur juste pour pouvoir auditer le risque pris par le preteur?

Message cité 1 fois
Message édité par deumilcat le 08-05-2013 à 22:40:48
n°34246296
dreamer18
CDLM
Posté le 08-05-2013 à 22:11:06  profilanswer
 

deumilcat a écrit :

bon deja par honneteté intellectuelle tu pourrais reconnaitre que ton histoire de roll de prets etait une connerie..

Non. Sinon comment tu fais pour assurer une bonne allocation des ressources s'il n'y a plus de coût du capital ?

Message cité 1 fois
Message édité par dreamer18 le 08-05-2013 à 22:11:40

---------------
"Parceque toi tu fracasses du migrant à la batte de baseball, c'est ça ?" - Backbone-
n°34246497
deumilcat
Posté le 08-05-2013 à 22:27:27  profilanswer


argumente sinon c est trop facile.. je te prouve que tu te gourres et ensuite ta reponse c est juste "non" ??


Demontre moi comment c est trop cool  ton roll de pret a taux zero s il te plait


dreamer18 a écrit :


Sinon comment tu fais pour assurer une bonne allocation des ressources s'il n'y a plus de coût du capital ?


je viens de repondre dans le post precedent en l editant


Message édité par deumilcat le 08-05-2013 à 22:34:50
mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  3679  3680  3681  ..  3971  3972  3973  3974  3975  3976

Aller à :
Ajouter une réponse
 

Sujets relatifs
La crise du couple SARKOZY : INFO ou INTOX ?Géopolitique : Face au Pic Pétrolier et la Future Crise Economique
Crise bancaire au Royaume UniJET : Les jeux en direct (relais appel gagnant -)
crise d'angoisseChanger autoradio d'origine (beta) VW POLO
Peut-on acheter ou vendre une voiture sans carte crise?Le modèle social Francais est-il en crise ?
Gratte-ciel et architecture : quel impact de la crise sur les projets? 
Plus de sujets relatifs à : [ECO] Can it run Crises ?


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)