Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
3322 connectés 


Sujet(s) à lire :
    - Les Etats-Unis !
 

 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  64  65  66  ..  76  77  78  79  80  81
Auteur Sujet :

Finance aux USA ( credit card, retirement, mortgage .. )

n°65509880
foudres
Posté le 22-03-2022 à 21:55:56  profilanswer
 

Reprise du message précédent :

babidi91 a écrit :

Comme tout le monde le sait, les frais d’hôpitaux peuvent être vraiment élevés. Et même avec une assurance santé il peut arriver que l'on reçoive une facture a payer.
 
J'ai une femme et des enfants et j'ai eu besoin de passer une nuit a l’hôpital pour observation d'AVC. Ça a couter une blinde mais couvert quasi intégralement. Mais du coup ça m'a fait reflechir au cas ou il m'arriverait qq de grave et que je décède.
Comment faire pour éviter au maximum qu'en plus du décès, ma famille subissent des couts d’hôpitaux qui pourraient potentiellement les impacter d'un point de vue épargne familiale.
J'en ai parler avec un de mes collègues et il m'a parler des trust familiaux.  
 
Est-ce que parmi vous certains ont déjà mis en place ce genre de protection?


Tu n'a rien dans ton package avec la boite ?  
 
De base j'ai 2 ans de salaire en assurance décés. Je peux monter à 5X je crois avec exam médical. En cas de séjour à l'hopiltal 20K immédiatement, et un tas de truc payés. 62 jours de congés maladie pour invalidité temporaire et 70% du salaire à vie si invalidité permanente.
 
Renseigne toi si ta pas déjà des trucs dans ce genre que tu aurai oublié ?
 
En complément je met sur le HSA, j'ai l'impression qu'à le blinder on peut avoir quelques disaines de millieurs de dollars dessus et tu aura ton 401K aussi dont ils hériteront. Si tu met le max légal, 20K par an, ça monte assez vite aussi.

mood
Publicité
Posté le 22-03-2022 à 21:55:56  profilanswer
 

n°65509906
foudres
Posté le 22-03-2022 à 21:57:47  profilanswer
 

Youmoussa a écrit :

Ca c'est si tu ne te retrouves pas licencié et que tu conserves ton assurance médicale :o


Il me semble que même licencié tu peux continuer de payer. Si t'es prévoyant, tu devrait pouvoir le faire avec ton épargne. Ca te coutera bien moins cher que de payer les frais d'hopitaux.

Message cité 1 fois
Message édité par foudres le 22-03-2022 à 21:59:23
n°65510264
the veggie​ boy
Who's taking my Lorazepam?
Posté le 22-03-2022 à 22:30:19  profilanswer
 

C'est cobra mais c'est cher
Mais y'a l'astuce de ne pas payer au début et renvoyer les documents uniquement si t'as besoin de l'assurance (c'est légal)


---------------
blacklist
n°65513326
Saigon
Posté le 23-03-2022 à 11:51:38  profilanswer
 

Hello,
 
Je pars bosser aux US dans 1 mois.
 
Est-il intéressant de cotiser à la CFE pour la santé et/ou retraite ?
 
J'ai clôturé mon LDD et si j'ai bien compris je peux conserver mon livret A et PEA + PEA PME + PEG de la cogip que je quitte en france + vieux PEL à 5%
Pour l'assurance vie ça m'a l'air plus compliqué car non reconnue aux US et donc taxation très importante (déclaration des revenus mondiaux), que me conseillez vous ? On parle de moins de 50k au total
 
Quelle première banque similaire à Boursorama me conseillez vous là bas ? J'ai pris en France la carte métal de bourso pour les 0% de com sur les paiements/virements/retraits en devises étrangères.
Vous parlez de cashback, je vais régulièrement prendre l'avion, des voitures de loc et des hôtels, une carte à viser ? Un programme de fidélité en particulier ?
 
Acheter ou louer une voiture pour commencer ?
 
Merci !!


---------------
Topic A&V
n°65515253
Youmoussa
Ecrou-vis
Posté le 23-03-2022 à 15:24:13  profilanswer
 

foudres a écrit :


Il me semble que même licencié tu peux continuer de payer. Si t'es prévoyant, tu devrait pouvoir le faire avec ton épargne. Ca te coutera bien moins cher que de payer les frais d'hopitaux.


Oui, tu n’es pas sans assurance obligatoirement, mais :
1- Cobra n’est pas forcément donné puisque tu paies en intégralité le plan que tu avais avant de perdre ton job
2- pour le marketplace de l’ACA, ça dépend fortement de l’état dans lequel la personne réside. Et là encore, c’est à prendre en charge à 100%, donc pas forcément donné.

n°65515334
Youmoussa
Ecrou-vis
Posté le 23-03-2022 à 15:32:45  profilanswer
 

Saigon a écrit :

Hello,
 
Je pars bosser aux US dans 1 mois.
 
Est-il intéressant de cotiser à la CFE pour la santé et/ou retraite ?
 
J'ai clôturé mon LDD et si j'ai bien compris je peux conserver mon livret A et PEA + PEA PME + PEG de la cogip que je quitte en france + vieux PEL à 5%
Pour l'assurance vie ça m'a l'air plus compliqué car non reconnue aux US et donc taxation très importante (déclaration des revenus mondiaux), que me conseillez vous ? On parle de moins de 50k au total
 
Quelle première banque similaire à Boursorama me conseillez vous là bas ? J'ai pris en France la carte métal de bourso pour les 0% de com sur les paiements/virements/retraits en devises étrangères.
Vous parlez de cashback, je vais régulièrement prendre l'avion, des voitures de loc et des hôtels, une carte à viser ? Un programme de fidélité en particulier ?
 
Acheter ou louer une voiture pour commencer ?
 
Merci !!


Tu n’es taxé que si tu vends. Donc je ne vois pas pourquoi t’es comptes français te pénaliseraient à moins que tu ne comptes vendre.
 
Pour la banque, dissocie compte courant (débit / saving) dès credit cards. Personnellement je tente toujours d’être à un credit union (banque type mutuelle) pour les comptes courants (ils dépendent en général de la région, même si celui que j’ai est en illinois). Je n’ai jamais eu de compte Bourso, mais en 100% en ligne de qualité, j’ai eu Ally.
 
Avoir un compte HSBC ou Amex avant de quitter la France peut potentiellement aider à ne pas partir à 0 niveau crédit score. Mais si tu ne l’as pas déjà, c’est probablement trop tard. Le problème d’AmEx, c’est que ce n’est pas pris partout comme une visa.
 
Pour les cartes, comme tu as 0 crédit score en arrivant, regarde ce que propose NerdWallet
 
https://www.nerdwallet.com/best/credit-cards/no-credit


Message édité par Youmoussa le 25-03-2022 à 04:59:18
n°65527741
foudres
Posté le 25-03-2022 à 03:22:58  profilanswer
 

Youmoussa a écrit :


Oui, tu n’es pas sans assurance obligatoirement, mais :
1- Cobra n’est pas forcément donné puisque tu paies en intégralité le plan que tu avais avant de perdre ton job
2- pour le marketplace de l’ACA, ça dépend fortement de l’état dans lequel la personne réside. Et là encore, c’est à prendre en charge à 100%, donc pas forcément donné.


Non c'est pas donné mais vu qu'on sembait parler de maladie grave, l'assurance reste probablement moins cher que payer les soins.

n°65527751
foudres
Posté le 25-03-2022 à 03:51:57  profilanswer
 

Saigon a écrit :

Hello,
 
Je pars bosser aux US dans 1 mois.
 
Est-il intéressant de cotiser à la CFE pour la santé et/ou retraite ?
 
J'ai clôturé mon LDD et si j'ai bien compris je peux conserver mon livret A et PEA + PEA PME + PEG de la cogip que je quitte en france + vieux PEL à 5%
Pour l'assurance vie ça m'a l'air plus compliqué car non reconnue aux US et donc taxation très importante (déclaration des revenus mondiaux), que me conseillez vous ? On parle de moins de 50k au total
 
Quelle première banque similaire à Boursorama me conseillez vous là bas ? J'ai pris en France la carte métal de bourso pour les 0% de com sur les paiements/virements/retraits en devises étrangères.
Vous parlez de cashback, je vais régulièrement prendre l'avion, des voitures de loc et des hôtels, une carte à viser ? Un programme de fidélité en particulier ?
 
Acheter ou louer une voiture pour commencer ?
 
Merci !!


Tu n'est pas obligé de cloturer tes comptes tu peux les garder et prendre le temps de réfléchir, surtout pour de l'épargne longue comme les assurance vie, à moins que tu sache déjà que tu reviendra jamais à 300%.
 
Quand tu va arriver, tu n'aura pas de numéro de sécurité sociale, et pas de crédit score. Tu pourra facilement ouvrir un compte dans une grande banque physique. J'avais voulu faire un crédit union, mais il voulaient pas sans numéro de sécu. J'ai prix Bank of America, et c'est trés correct.
 
On va te donner une carte de débit limitée au montant de tes dépots et tu pourra globalement presque tout faire avec. Ca ne posera pas de probléme.
 
Par contre la plupart des organismes ne te préteront pas d'argent ou alors à des taux trés élévés, il sera difficile d'obtenir un lease. Et  tu aura les premiéres démarches pour l'électricité, internet le tel un peu lourdes à cause de ça.
 
Ta banque te proposera en géneral une carte de crédit super pourrie. Assez limitée car tu n'a pas de crédit score et est vu comme pouilleux, TU la prend quand même, tu l'utilise au max, tu paye en temps et en heure, çá  monte ton crédit score sur la durée, aprés on t'upgrade ta carte ou tu en demandes d'autres mieux.
 
American Express à un service intéréssant si tu es déjà chez eux en France. Tu peux associer ton compte Français pour ta demande de CB et choisir la carte que tu veux. Ca m'a permis d'avoir une carte bien et 8000$ de plafond sur la carte ce qui pour un nouveau venu est un exploit. Et comme çá j'ai 6% de cash back sur les courses, 3 sur l'essence et les abonnements type netflix et 1% sur le reste.c
 
Tu as des cartes qui:
- donnent des points sur les achats que tu peux souvent dépenser en voyage et hotels.
- donnent du cash back, souvent 1-2% sur tout et 2-3%, parfois 5-6% sur des catégories précises d'achats comme les supermarchés ou les restaurants.
- ont des avantages spécifiques par enseigne comme 5% chez amazon ou 10X sans frais.
 
J'ai l'impression que les cartes moyennes sont dispo au bout de 6 mois - 1 an. Et les cartes bien encore aprés.


Message édité par foudres le 25-03-2022 à 03:55:28
n°65528029
Saigon
Posté le 25-03-2022 à 08:10:48  profilanswer
 

Merci à tous les deux,
C'est mieux une AE ou AF KLM-AMEX pour association à un compte BoA comme tu as fait ?
Edit : Amex commandée et acceptée, réception d'ici qqs jours (c'est du rapide AE :sol: )

Message cité 1 fois
Message édité par Saigon le 25-03-2022 à 12:01:47
n°65533468
foudres
Posté le 25-03-2022 à 18:04:44  profilanswer
 

Saigon a écrit :

Merci à tous les deux,
C'est mieux une AE ou AF KLM-AMEX pour association à un compte BoA comme tu as fait ?
Edit : Amex commandée et acceptée, réception d'ici qqs jours (c'est du rapide AE :sol: )


Ca ne marche qu'avec les Amex en direct je crois (donc AF non). Par contre, je sais pas si ça marchera pour une AE avec aussi peu d'historique, tu t'es renseigné là dessus ? Perso j'avais ouvert en prévision mon AE 2 ans avant et l'avait utilisée.
 
AE est peu intéréssant en France (tu paye des frais à l'année et les avantage sont loin de ce qu'on a aux US), mais par contreaà un trés bon service client et il sont bien aux US.
 
Lien pour la procédure: https://www.americanexpress.com/glo [...] CMS-GCRusa
 
"To be eligible for a new Card in the U.S., your existing Card must be issued by American Express, you must be the primary Cardholder, and have held the Card for at least 3 months. Your Card Account must be open and in good standing at the time you apply for a new Card in the U.S. If the Card was previously cancelled by you, it must have been cancelled within the last 3 months. American Express Corporate Cards and American Express Cards issued by Banks other than an American Express Bank are not eligible through this Card application process.¨
 
Si tu veux avoir un espoir que çá marche, je te conseillerai d'utiliser un max ton amex et de tout payer en temps et en heure puis au bout de quelques mois (>3) de faire ta demande. Je conseille de viser au moins 4-5 mois effectif selon comment il comptent ton ancienneté. Tu pourra faire un retour ici pour voir si çá marche ou pas.


Message édité par foudres le 31-03-2022 à 20:29:09
mood
Publicité
Posté le 25-03-2022 à 18:04:44  profilanswer
 

n°65554199
Youmoussa
Ecrou-vis
Posté le 28-03-2022 à 19:38:41  profilanswer
 

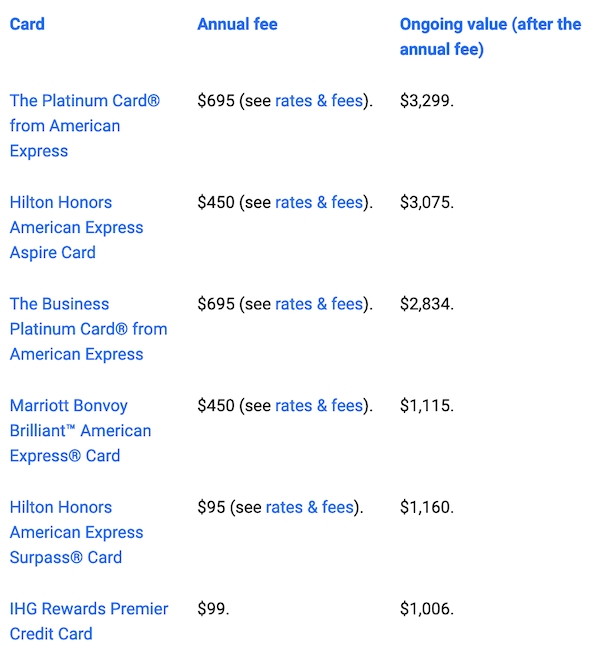
Vu qu'on en parlait dernièrement
 
https://thepointsguy.com/guide/cred [...] ing-value/
 

Citation :

6 cards that get you more than $1,000 in value every year
 
[...]we’ve put together a list of six credit cards that provide tangible benefits of more than $1,000 in value every year — without factoring in the value of the current welcome offer.
 
[...]
Of course, this isn’t a perfect science, as many benefits can’t be assigned a clear-cut dollar value. Take, for instance, the Global Lounge Collection on The Platinum Card® from American Express. The value of this benefit will vary depending on the type of traveler you are, so I’ve excluded perks like this from my calculations.
 
[...]
 
The other thing to keep in mind is that you’ll have to leverage each of these benefits to their fullest to squeeze as much value as possible, and that can involve keeping track of monthly, biannual and annual credits — so there’s a bit of legwork. However, it can be more than worthwhile when you consider the savings.


https://rehost.diberie.com/Picture/Get/f/67289

n°65555478
Inmelda
Move 78 shows the way
Posté le 28-03-2022 à 21:56:48  profilanswer
 

Et combien doit-on dépenser pour "gagner" $1000?

n°65555495
Youmoussa
Ecrou-vis
Posté le 28-03-2022 à 21:58:07  profilanswer
 

Je n’ai jamais changé mes habitudes de consommation personnellement.
 
Les chiffres donnés sont hors bonus d’ouverture, donc ça ne rentre même pas en compte.


Message édité par Youmoussa le 28-03-2022 à 21:58:52
n°65555523
Youmoussa
Ecrou-vis
Posté le 28-03-2022 à 22:00:33  profilanswer
 

Je viens de regarder l’AmEx, c’est 150k points en dépensant $6k en 6 mois. C’est moins de dépenses par mois que pour la CSR par exemple.

n°65555930
the veggie​ boy
Who's taking my Lorazepam?
Posté le 28-03-2022 à 22:28:50  profilanswer
 

perso, ma carte par defaut est l'amex gold ($250 / an) :
 
https://www.uscreditcardguide.com/a [...] gold-card/
 
https://www.cnbc.com/select/is-amer [...] -worth-it/
 
rien qu'avec les uber credit et dining credit, ca rembourse $240 / an  
le uber eats pass est sympa aussi, mais moins utile que les 2 trucs precedents amha
 
le 4x points at restaurants and supermarkets m'est fort utile :jap:
 
je prends bcp moins souvent l'avion depuis le covid, donc je n'ai pas besoin des acces lounge que procurent des cartes plus cheres
 

Citation :

The quickest way to recoup the Amex Gold’s annual fee is to spend a combined $6,250 at U.S. supermarkets and restaurants.


clairement, sur un an, je suis a largement plus que ca


---------------
blacklist
n°65556184
Youmoussa
Ecrou-vis
Posté le 28-03-2022 à 22:48:07  profilanswer
 

Faut juste ne pas avoir de conscience pour être client Uber. Quelle boite de merde :/


Si vous avez la flemme de lire les articles, regardez Super Pumped pour comprendre la culture de la boite...


Message édité par Youmoussa le 28-03-2022 à 22:55:24
n°65556748
the veggie​ boy
Who's taking my Lorazepam?
Posté le 28-03-2022 à 23:32:50  profilanswer
 

j'ai vu un trailer, ca a surtout l'air Super Nul :o
 
le truc sur Theranos avait l'air marrant, par contre, j'ai vu quelques scenes car ma femme regarde


---------------
blacklist
n°65562176
the veggie​ boy
Who's taking my Lorazepam?
Posté le 29-03-2022 à 15:53:27  profilanswer
 

tiens, vous avez entendu parler de Yotta ?
 

Citation :

Welcome to Yotta!
 
What is Yotta?
Yotta makes saving money fun! We offer a savings account with interest rates better than traditional banks AND give you the chance to win cash prizes up to $10M.
 
For every $25 you add to your FDIC-insured savings account, you get a recurring ticket into our weekly sweepstakes. Each ticket can win you from $0.10 to $10M every week.*
 
In addition to weekly prizes, you will also get a savings bonus of 0.2% APY. Even if you don't win big, you are guaranteed to make over 2x the national average rate of interest!


j'ai cree un compte hier (ca prend 2 secondes) et mis $250 dessus pour tester
si ca vous interesse, j'ai un code referral, mais je ne m'en mourrai pas si vous ne l'utilisez pas :o


---------------
blacklist
n°65563442
Youmoussa
Ecrou-vis
Posté le 29-03-2022 à 18:04:53  profilanswer
 

Ça sent l’arnaque startup fintech pour personne qui ne connaît pas les taux. Leur taux n’est pas très compétitif, j’ai quasiment 3x mieux.
 
Quand tu regardes ce genre d’offre, il faut faire attention au fait que c’est FDIC secured ou pas.
 
Si cela l’est, dans ce cas ils sont limités par le taux de la FED.
 
S’ils ne sont pas, ça veut dire que l’épargne peut être perdue.
 
Là ils sont FDIC insured mais se comparent uniquement aux pires grosses banques. Suffit d’utiliser nerdwallet pour comparer
 
https://www.nerdwallet.com/best/ban [...] s-accounts
 
Je suis chez Alliant depuis quelques années, avec 2 avantages :
- c’est une credit union, donc moins de pratiques douteuses
- ils suivent relativement bien les variations de la Fed.


Message édité par Youmoussa le 29-03-2022 à 18:10:16
n°65563972
the veggie​ boy
Who's taking my Lorazepam?
Posté le 29-03-2022 à 19:18:42  profilanswer
 

je ne mettrais evidemment pas un cent sur un compte qui n'est pas FDIC insured ;)
 
enfin, dans mon cas je laisse de toute facon pas grand chose sur les savings accounts, vu les taux tres bas depuis des annees, et l'opportunity cost de ne pas avoir cet argent investi
 
mais je trouvais le concept de Yotta marrant :D


---------------
blacklist
n°65564001
Youmoussa
Ecrou-vis
Posté le 29-03-2022 à 19:21:37  profilanswer
 

La gestion financière est déjà peu simple pour un bon nombre de personnes, on va peut être éviter de partager les faux bons conseils :o


Message édité par Youmoussa le 29-03-2022 à 19:21:49
n°65564054
trueslash
(╯°□°)╯︵ MMM
Posté le 29-03-2022 à 19:27:24  profilanswer
 

Wealthfront est à 0.35% APY, ça ressemble à un cash account où l'APY est divisé en une partie qui revient en cash, une partie investie en billet de lotteries


J'ai envie de dire BOF


Message édité par trueslash le 29-03-2022 à 19:27:35
n°65564058
the veggie​ boy
Who's taking my Lorazepam?
Posté le 29-03-2022 à 19:27:40  profilanswer
 

mettez tout en cryptos :o


---------------
blacklist
n°65565696
louyseiz
DansMesCordes.com
Posté le 29-03-2022 à 22:11:08  profilanswer
 

the veggie boy a écrit :

mettez tout en cryptos :o


Et si possible sur celles que j'ai !
 
@veggie tu as recu ton refund de NY state?

n°65565779
the veggie​ boy
Who's taking my Lorazepam?
Posté le 29-03-2022 à 22:21:08  profilanswer
 

louyseiz a écrit :


Et si possible sur celles que j'ai !
 
@veggie tu as recu ton refund de NY state?


je dois repayer bcp bcp cette annee  [:frog sad:1]  
notamment parce que j'ai vendu bcp de cryptos en 2021 justement ;)


---------------
blacklist
n°65565885
Youmoussa
Ecrou-vis
Posté le 29-03-2022 à 22:34:14  profilanswer
 

the veggie boy a écrit :


je dois repayer bcp bcp cette annee  [:frog sad:1]  
notamment parce que j'ai vendu bcp de cryptos je n’ai pas fait les paiements adéquats en 2021 justement ;)


FYP  
 
N’oubliez pas que vous pouvez devez faire des paiements aux impôts (fédéral ou état) quand vous avez des événements pour lesquels il n’y a pas de prélèvements suffisants.
 
Sinon il y a une pénalité.


Message édité par Youmoussa le 29-03-2022 à 22:34:38
n°65566518
the veggie​ boy
Who's taking my Lorazepam?
Posté le 30-03-2022 à 00:04:08  profilanswer
 

j'ai pre-paye pour Q1 et Q2, mais je n'avais pas pre-paye pour Q3 et Q4
j'ai une penalite de $192 lol


---------------
blacklist
n°65702521
foudres
Posté le 15-04-2022 à 07:48:00  profilanswer
 

Salut !
 
Vu que tout se passe bien, je commence à voir les investissements moyen long terme.  
 
- Je maximise l'abondement sur le 401K. Je met 6% et mon employeur 3%. le 401K c'est prudential en mode robot allocation "modérée", retraite dans plus de 15 ans: 15% d'obligation et 85% d'action sur une dousaine de fonds rebalancés automatiquement.
- Je vais prendre le plan d'action de la boite car 50% abondement (jusqu'à 400€/mois pendant 2 ans. 50% d'actions gratuite imposable au bout de 2 ans). Lourd car banque Irlandaise et actions espagnoles et complexité de la déclaration.
 
Achat immo dans 3 ans
 
Je voudrai avoir des placements non bloqué. Pour l'instant horizon 3 ans environ pour constituer un apport pour un bien immo éventuel ou juste avoir une épargne sur compte non bloqué.
 
J'ai appris d'ailleur que je pouvais emprunter sur mon 401K jusqu'à la moitié des fonds ou 100K$ et que ça comptait comme down payment et était hors crédit score et que je me payait des intéréts (aprés impot) à moi même dans ce cas.  
 
Vous me confirmez que tout le monde peut le faire et que ça peut être bien ?
 
Robots d'investissements  
 
Sinon pour revenir sur les placements non bloqué je me posai la question des robots comme betterment / wealthfront Charles Schwab. Je suis tenté de prendre les 2 premiers avec X$ par mois chacun en investissement régulier.
 
Je crois que Youmoussa propose un parainage (quel intéret d'ailleur ?).  
 
Pourquoi 2 ? Pas tous mes oeufs dans le même panier + betterment devrait supporter des cryptos bientot que je testerai bien à la marge et wealthfront permet de choisir ses fonds ce qui c'est inefficace mais permet de jouer à la marge.
 
Bien sur je prendrai une allocation d'actifs conservatrice vu le faible horizon de placement.
 
Mais j'aurai voulu vos avis et si y'avais mieux ou d'autre choses à faire ? Autre type d'investissements ? Autre prestataire particuliérement intéréssant ?

Message cité 2 fois
Message édité par foudres le 15-04-2022 à 07:51:11
n°65705470
the veggie​ boy
Who's taking my Lorazepam?
Posté le 15-04-2022 à 14:24:02  profilanswer
 

J'ai la version Schwab des robo-invest.
L'avantage c'est capturer automatiquement les capital losses (en évitant le wash sale car ils rachètent un truc proche mais pas 100% similaire).
Mais sinon en performance brute, ça ou buy and hold des index funds, c'est kif kif (ils n'achètent pas d'actions seules, juste des ETF).


Sinon, il y a des investissements qui sont fiscalement intéressants en fonction de ton lieu de résidence (par exemple à NYC, les muni bonds de la ville : For residents of New York City, City bonds may be triple-tax exempt. This means that New York City residents who buy tax-exempt bonds may not have to pay federal, New York State, or New York City income taxes on the interest they receive. )


Un autre truc intéressant mais limité, c'est les I-bonds du trésor US : https://www.treasurydirect.gov/indi [...] glance.htm
Ultra safe, mais taux élevé à l'heure actuelle à cause de l'inflation. Tu dois les garder minimum un an. Et si tu redeem avant 5, tu perds les 3 derniers mois d'intérêt.


Si tu veux de l'exposition au marché immo US sans acheter directement, et sans faire de prêt, il y a fundrise qui propose un concept intéressant.
Je mets un petit peu tous les mois dessus. Évidemment, en 2021, on a bénéficié d'une grosse hausse. Tu peux opter pour réinvestir les dividendes, ou te les faire verser. Pour récupérer ton capital, il faut attendre la fin du trimestre en cours.


---------------
blacklist
n°65706004
foudres
Posté le 15-04-2022 à 15:30:34  profilanswer
 

the veggie boy a écrit :

J'ai la version Schwab des robo-invest.
L'avantage c'est capturer automatiquement les capital losses (en évitant le wash sale car ils rachètent un truc proche mais pas 100% similaire).
Mais sinon en performance brute, ça ou buy and hold des index funds, c'est kif kif (ils n'achètent pas d'actions seules, juste des ETF).
 
Sinon, il y a des investissements qui sont fiscalement intéressants en fonction de ton lieu de résidence (par exemple à NYC, les muni bonds de la ville : For residents of New York City, City bonds may be triple-tax exempt. This means that New York City residents who buy tax-exempt bonds may not have to pay federal, New York State, or New York City income taxes on the interest they receive. )
 
Un autre truc intéressant mais limité, c'est les I-bonds du trésor US : https://www.treasurydirect.gov/indi [...] glance.htm
Ultra safe, mais taux élevé à l'heure actuelle à cause de l'inflation. Tu dois les garder minimum un an. Et si tu redeem avant 5, tu perds les 3 derniers mois d'intérêt.
 
Si tu veux de l'exposition au marché immo US sans acheter directement, et sans faire de prêt, il y a fundrise qui propose un concept intéressant.
Je mets un petit peu tous les mois dessus. Évidemment, en 2021, on a bénéficié d'une grosse hausse. Tu peux opter pour réinvestir les dividendes, ou te les faire verser. Pour récupérer ton capital, il faut attendre la fin du trimestre en cours.


Merci pour l'info. J'ai vu un article sur les I-bonds ce matin dans le journal, vu que pour les 6 prochains mois, c'est 7.,12%. C'est nouveau pour moi. Limité à 10K par an. Tu sais comment ça fonctionne et le risque associé ? Ca se revends toujours à sa valeur faciale ou tu peux perdre en capital si le rendement est inférieur aux obligations classiques ? Je crée un compte sur https://www.treasurydirect.gov/ ? Je peux automatiser genre x$/mois d'achat ?
 
Je note fundrise, je vais voir à quoi ça corresponds ! Merci.


n°65706751
the veggie​ boy
Who's taking my Lorazepam?
Posté le 15-04-2022 à 17:21:26  profilanswer
 

il faut utiliser le site treasury direct, oui
avec l'interface en HTML 2.0 :o
 
ce n'est pas disponible ailleurs
et du coup ce n'est pas vraiment automatisable
 
perso j'avais mis $8,000 en une seule fois en decembre 2021
 
https://www.investopedia.com/terms/s/seriesibond.asp
c'est un taux fixe + un taux variable qui depend de l'inflation
 
le total des deux ne peut jamais etre negatif, meme en cas d'inflation negative (on est pas vraiment concernes par ce cas de figure pour l'instant)
 

Citation :

Series I bonds are considered low risk since they are backed by the full faith and credit of the U.S. government and their redemption value cannot decline.


Citation :

Interest income for Series I bonds is taxable at the federal level, but not at the state and local levels.


plus de details dans le lien investopedia


---------------
blacklist
n°65709369
foudres
Posté le 16-04-2022 à 07:31:26  profilanswer
 

Pour fundrise, ce que j'ai vu comme critique c'est que dans l'ensemble c'est plus risqué que REIT classique car ce n'est pas coté ou vendable.
 
Soit fundrise rachete soit tu es bloqué. Et pendant la crise covid par exemple, il ne rachetaient pas. C'est donc super illiquide. Et contrairement à des trackers par exemple, tu fais confiance à leur "stock picking". Ici d'acheter les meilleurs biens... plutot que les pires.
 
A mon sens c'est vraiment à mettre en diversification en plus d'autres REIT ou de concurrent équivalent. L'immo reste bien car c'est un risque assez différent. Mais du coup je pense pas que je vais prendre fundrise, je suis trop débutant pour ça.
 
Là j'ai ouvert un compte wealthfront avec $1000 et 200$ d'invest tous les 15 jours. je vais voir ce que çá donne et analyser plus les I bonds qui me semblent pas mal vu les circonstances et que je veux pas un expo globale trop risquée.


Message édité par foudres le 16-04-2022 à 07:33:55
n°65725093
Dæmon
Posté le 19-04-2022 à 06:10:09  profilanswer
 

foudres a écrit :


Merci pour l'info. J'ai vu un article sur les I-bonds ce matin dans le journal, vu que pour les 6 prochains mois, c'est 7.,12%. C'est nouveau pour moi. Limité à 10K par an. Tu sais comment ça fonctionne et le risque associé ? Ca se revends toujours à sa valeur faciale ou tu peux perdre en capital si le rendement est inférieur aux obligations classiques ? Je crée un compte sur https://www.treasurydirect.gov/ ? Je peux automatiser genre x$/mois d'achat ?
 
Je note fundrise, je vais voir à quoi ça corresponds ! Merci.


Breaking news=> 9.62% a partir de Mai (taux garanti pour 6 mois)  [:d@emon_666:3]  
https://keilfp.com/blogpodcast/i-bo [...] pril-2022/


---------------
|.:::.._On se retrouvera_..:::.|
n°65725111
trueslash
(╯°□°)╯︵ MMM
Posté le 19-04-2022 à 06:41:03  profilanswer
 

Merde ça a l'air de valoir le coût. En plus on peut différer les impôts donc ça ne complique pas les taxes à court terme c'est ça :??:

n°65727519
the veggie​ boy
Who's taking my Lorazepam?
Posté le 19-04-2022 à 13:21:09  profilanswer
 

Dæmon a écrit :


Breaking news=> 9.62% a partir de Mai (taux garanti pour 6 mois) [:d@emon_666:3]
https://keilfp.com/blogpodcast/i-bo [...] pril-2022/


 [:fandalpinee]


Vais mettre les $10,000 directement, à ce taux là...


---------------
blacklist
n°65730446
GiLaN
Posté le 19-04-2022 à 19:12:51  profilanswer
 

foudres a écrit :

Salut !
 
Vu que tout se passe bien, je commence à voir les investissements moyen long terme.  
 
- Je maximise l'abondement sur le 401K. Je met 6% et mon employeur 3%. le 401K c'est prudential en mode robot allocation "modérée", retraite dans plus de 15 ans: 15% d'obligation et 85% d'action sur une dousaine de fonds rebalancés automatiquement.
- Je vais prendre le plan d'action de la boite car 50% abondement (jusqu'à 400€/mois pendant 2 ans. 50% d'actions gratuite imposable au bout de 2 ans). Lourd car banque Irlandaise et actions espagnoles et complexité de la déclaration.


Bof, c'est pas plus chiant que ca. Si tu vends tes actions tu recevras un document qui te permet de filer tes taxes.

n°65731187
foudres
Posté le 19-04-2022 à 20:42:39  profilanswer
 

Dæmon a écrit :


Breaking news=> 9.62% a partir de Mai (taux garanti pour 6 mois)  [:d@emon_666:3]  
https://keilfp.com/blogpodcast/i-bo [...] pril-2022/


J'ai voulu ouvrir un compte, mais j'ai un soucis:
 

Citation :

For your protection and to help resolve any access issues with your account, please complete the account authorization form https://www.treasurydirect.gov/pdf/rs/acctauth.pdf and mail it to Treasury Retail Securities Site, P.O. Box 7015, Minneapolis, MN 55480-7015.


Et dans le document:
 

Citation :

1 Sign in ink in the presence of a certifying officer. Identification may be required.
2. Authorized certifying officers are available at financial institutions, including credit unions, in the United States. Certification by a notary isn’t acceptable
3 Mail the completed authorization form to: Treasury Retail Securities Services, PO Box 9150, Minneapolis, MN 55480-9150.


Je comprend pas trop comment je m'y prend en pratique pour faire certifier mon document. Je l'imprime, je le rempli... Puis je le signe devant quelqu'un ? Qui exactement ? Comment ça marche  ? Vous faites comment d'habitude ?

Message cité 2 fois
Message édité par foudres le 19-04-2022 à 20:43:34
n°65731624
the veggie​ boy
Who's taking my Lorazepam?
Posté le 19-04-2022 à 21:34:13  profilanswer
 

je n'avais pas eu besoin de faire ca l'annee passee...


---------------
blacklist
n°65732817
GiLaN
Posté le 19-04-2022 à 23:47:11  profilanswer
 

foudres a écrit :


J'ai voulu ouvrir un compte, mais j'ai un soucis:
 

Citation :

For your protection and to help resolve any access issues with your account, please complete the account authorization form https://www.treasurydirect.gov/pdf/rs/acctauth.pdf and mail it to Treasury Retail Securities Site, P.O. Box 7015, Minneapolis, MN 55480-7015.


Et dans le document:
 

Citation :

1 Sign in ink in the presence of a certifying officer. Identification may be required.
2. Authorized certifying officers are available at financial institutions, including credit unions, in the United States. Certification by a notary isn’t acceptable
3 Mail the completed authorization form to: Treasury Retail Securities Services, PO Box 9150, Minneapolis, MN 55480-9150.


Je comprend pas trop comment je m'y prend en pratique pour faire certifier mon document. Je l'imprime, je le rempli... Puis je le signe devant quelqu'un ? Qui exactement ? Comment ça marche  ? Vous faites comment d'habitude ?


Tu es certain d'etre eligible?  
 

Citation :

Yes, if you have a Social Security Number and meet any one of these three conditions:
 
United States citizen, whether you live in the U.S. or abroad
United States resident
Civilian employee of the United States, no matter where you live
To buy and own an electronic I bond, you must first establish a TreasuryDirect account.


Si US resident (au sens alien), potentiellement pas. Par contre, si US resident au sens taxpayer, oui.

n°65733084
foudres
Posté le 20-04-2022 à 04:27:55  profilanswer
 

Il ne disent pas que je fit pas, mais que je dois remplir un papier, c'est différent.

n°65751344
Youmoussa
Ecrou-vis
Posté le 21-04-2022 à 19:25:16  profilanswer
 

foudres a écrit :

Salut !
 
Vu que tout se passe bien, je commence à voir les investissements moyen long terme.  
 
- Je maximise l'abondement sur le 401K. Je met 6% et mon employeur 3%. le 401K c'est prudential en mode robot allocation "modérée", retraite dans plus de 15 ans: 15% d'obligation et 85% d'action sur une dousaine de fonds rebalancés automatiquement.
- Je vais prendre le plan d'action de la boite car 50% abondement (jusqu'à 400€/mois pendant 2 ans. 50% d'actions gratuite imposable au bout de 2 ans). Lourd car banque Irlandaise et actions espagnoles et complexité de la déclaration.
 
Achat immo dans 3 ans
 
Je voudrai avoir des placements non bloqué. Pour l'instant horizon 3 ans environ pour constituer un apport pour un bien immo éventuel ou juste avoir une épargne sur compte non bloqué.
 
J'ai appris d'ailleur que je pouvais emprunter sur mon 401K jusqu'à la moitié des fonds ou 100K$ et que ça comptait comme down payment et était hors crédit score et que je me payait des intéréts (aprés impot) à moi même dans ce cas.  
 
Vous me confirmez que tout le monde peut le faire et que ça peut être bien ?
 
Robots d'investissements  
 
Sinon pour revenir sur les placements non bloqué je me posai la question des robots comme betterment / wealthfront Charles Schwab. Je suis tenté de prendre les 2 premiers avec X$ par mois chacun en investissement régulier.
 
Je crois que Youmoussa propose un parainage (quel intéret d'ailleur ?).  
 
Pourquoi 2 ? Pas tous mes oeufs dans le même panier + betterment devrait supporter des cryptos bientot que je testerai bien à la marge et wealthfront permet de choisir ses fonds ce qui c'est inefficace mais permet de jouer à la marge.
 
Bien sur je prendrai une allocation d'actifs conservatrice vu le faible horizon de placement.
 
Mais j'aurai voulu vos avis et si y'avais mieux ou d'autre choses à faire ? Autre type d'investissements ? Autre prestataire particuliérement intéréssant ?


Achat immo dans 3 ans
 
Je ne connais pas le coût de l'immo dans ton coin, ni ce que tu vises, ni ce que sera la marché d'ici là (immobilier et mortgage). Je vois des maisons dans ton coin à $500k comme à $1.5M, ce qui implique des prêts différents (conforming vs non conforming, la limite étant dans les $680k pour 2022, mais dépendante des counties).
 
Si je prends mon exemple, avec un bien nécessitant un non conforming loan, la banque souhaitait que j'ai en apport 20% du prix du bien + 5-6% de closing costs + 6 mois d'épargne basé sur mon train de vie. Le tout sur des comptes facilement débloquables.
Oui en thérie, j'aurais pu taper dans mon 401k, mais c'est limité (la plus petite valeur entre $50k et 50% de la valeur du compte) et la banque n'aurait pas accepté. Est-ce qu'une autre banque aurait accepté ? Peut être, mais je n'aurais certainement pas eu le même taux.
 
Pour un non conforming loan, j'imagine que les 20% sont peut être moins obligatoires / demandés car ils peuvent revendre le prêt sans soucis. Les 20% sur SF sont aussi dus à la guerre des prix qui font que les gens font des offres aux enchères. La banque ne te prêtent pas par rapport à ton prix d'achat, mais par rapport à l'évaluation du prix par un "expert" (appraisal) après la signature du compromis de vente.
 
Pour l'ESPP,  employee stock purchase plan, (si c'est ça dont tu parles pour le plan d'action), apprends les montants et fenêtres de vente. J'ai découvert ça à travers ma nana, elle a perdu du pognon sur le 1er trimestre où elle a fait ça alors qu'elle avait une bonne réduction (mais pas 50% il me semble, plutôt 20-25%) :o C'est bien plus casse couille /restreint que je ne l'imaginais.
 
Robots d'investissements  
 
Comme veggie boy l'a dit, ca ne change pas d'une approche passive à base d'ETF (les gros robo advisors partagent leur liste de toute manière), tu y gagnes niveau optimisation fiscale grâce au tax harvesting loss qui est fait automatiquement. Cette fonctionnalité couvre bien plus que le coût du service dans mon cas et m'évite de gérer quoi que ce soit.
 
Le parrainage permet de ne pas payer les frais de management pendant quelques mois.
 
Je déconseille de partager ton pognon sur plusieurs robo advisors, tu perdras le bénéfice du tax loss harvesting qui a des règles particulières (wash sales comme l'a dit veggie boy encore une fois).

mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  64  65  66  ..  76  77  78  79  80  81

Aller à :
Ajouter une réponse
 

Sujets relatifs
PCT - Pacific Crest Trail , le chemin de grande randonnée au USADS 160 USA
[USA - VISA H1B] Frais pour l'employeurPetite question credit agricole chéque
Achat voiture USASystème d'historique de crédit aux USA/FR
Organisme de créditValises pas cher et résistantes pour voyage aux USA. Carrefour ok ?
Voyage aux USA: assurance d'une Visa Premier suffit ou pas ? 
Plus de sujets relatifs à : Finance aux USA ( credit card, retirement, mortgage .. )


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)