Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?1. Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
2. Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
3. Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
4. Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
5. Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
6. Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
7. Non : ces ETF respectent exactement les règles fixées par l’État, point
8. Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
9. Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
10. Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
Total : 233 votes (20 votes blancs)
rampa99 | Bonsoir le topic, Petit bilan à fin de mois en plein crash
- J'ai touché mon bonus en fin de mois (7k€ euros). 5k€ mis de côté pour m'acheter un vélo électrique quand on aura de nouveau le droit de sortir, 2k€ investi (RNO 0.5 k€, 0.7 k€ en World et 0.3 k€ en SP500)
- Mon tas de pognon investi à donc grossi de 7k€ (mon salaire est intégralement dépensé en frais du ménage ou peu s'en faut :-( , mais mon tas de pognon valorisé AVANT impôt (*) à diminué de 6k (donc en fait de 13k€ par rapport au mois dernier si on retranche mon bonus qui vient juste d'arriver).
==> Logique si on considère mon expo "normale" (donc hors sous mis de côté pour "grosse" dépense) qui surpondère le CAC vs le monde (65% CAC, 16% Monde, 7% SP500, 12% Cash).
A date, ma répartition est donc :
- AI (direct ou FCPE 100%) : 43,6 (vs 47.8% le mois dernier)
- CTO hors AI (valeurs à dividende du CAC qui vont pas en verser parce que COVID
 ) : 16.9% (vs. 18.7%) - SP500 : 6.4% vs. 6.5%
- World : 15.4% vs 15.7%
- Cash : 17.8% vs. 11.4% (mais effet du 5k sur LA)
Au final je passe d'une PV de 18% en fin de mois dernier à une PV de 5% du fait de la chute de toutes les valeurs (et c'était surement pire la semaine dernière ou il y a semaine quand AI était à 96 contre 116 ce soir)
Petit retour sur analyse / mental pour ceux que ca intéresse, vu mon allocation 90% actions (en temps normal) :
- Je reste serein sur mon allocation globale.
- Je continue à rien toucher, prochaine allocation I/P sur le FCPE 100% AI en juin normalement, plus les éventuelles sommes que j'arriverais à économiser sur du World/SP500 à 66/33 de répartition.
- AI reste et restera ma plus grosse ligne, pas de souci à LT sur la performance de cette ligne.
- Je suis surpris que SP500 n'ai pas plus diminué, mais je pense que la ligne va prendre chère le mois prochain et pendant un bout de temps. Bon c'est le jeu.
- Idem pour le World.
- Mon compartiment CTO hors AI / Titres à dividendes montre ses limites cette année, vu que la plupart de mes valeurs ne vont pas payer de dividendes cette année...
 . A date, j'ai investi 18k, mon PTF vaut 13k (avec div. réinvesti en 2018 et 2019). Soit je prends ma perte (sagesse lookoom) et je réalloue sur world/sp (mais en CTO pas drole mais why not), soit j'attends sans rien faire et je garde cette brique parce que c'est "bien" aussi d'être en direct, soit je vends petit à petit mes lignes dès qu'une passe dans le vert ou dans un rouge léger.... Bon en vrai ça m'empêche pas de dormir, mais la chute de certaines valeurs (RNO -80%, SG -50%) montre bien la faiblesse d'une telle allocation vs. un CW8 pépère.
(*) (faudra un jour que je m'amuse à calculer un % d'imposition sur mes PV en fonction du type de support pour avoir une idée de ma richesse réelle), parce que entre CTO à 30% (en MV au moins c'est facile à calculer), le PEE à pas tout à fait 17.8 parce que règle TRES COMPLIQUEE, les AV à je sais pas combien, et le PEA non plus (sans compter parce que j'en ai pas (encore?) les titres de Stock options, les attributions de titres gratuits de salarié,....), déterminer de combien on a vraiment en cas de besoin n'est pas un exercice simple....
Message édité par rampa99 le 01-04-2020 à 01:20:33
|
Lolo_hfr | Azkron a écrit :
C'est surtout les délires différents de 2 drogués à l'apocalypse.
L'un pense que les assureurs feront faillite,
L'autre pense que l'état fera un haircut sur les CC.
Manque plus qu'un 3e larron qui débarque pour prédire la faillite complète du système, l'hyperinflation et qu'il faut faire un bank run pour acheter de l'or.
Viendra alors un 4e, survivaliste, qui préfèrera stocker de la bouffe, des armes et des médicaments.
Au final, YAURARIEN sauf 25000 milliards de dettes mondiales en plus (et quelques millions de chômeurs) 
|

Je t'invite à relire avec le doigt mes posts où je parle de gestion probabiliste des risques. C'est ce qu'on applique dans mon boulot dans le domaine des risques industriels majeurs (seveso 2 et compagnie, courbe de farmer toussa, déjà postée ici ou à coté). C'est l'opposé du délire, ça consiste à regarder en face l'ensemble des risques, et de prendre des parades contre ceux situés du cote "inacceptable" de la courbe de farmer (courbe probabilité/gravité).
Sinon, tu peux démontrer que 25 000 milliards de dette en plus ne causera pas de souci au sytème monétaire, financier et économique ? Perso je ne le peux pas, j'estime la proba très faible, mais la gravité alors très élevée, donc mauvais coté de la courbe de farmer, donc je mets en place des parades, d'autant plus qu'elles sont faciles et très peu couteuses à appliquer.
Tu peux aussi te renseigner sur le ALARA (as low as reasonably achievable), qui consiste à faire descendre le risque à un niveau aussi bas que raisonnablement atteignable (c'est à dire techniquement possible et en ne dépensant pas des sommes démesurées).
Message édité par Lolo_hfr le 01-04-2020 à 21:31:47
|
MightyEyeball | Lolo_hfr a écrit :
Sur AV tu n'est pas proprio d'un titre, tu as juste une créance sur l'assureur, donc pas mieux que sur un CC sur ce point.
De plus, je diminue mon encours en fonds euros, car c'est de la dette publique, en laquelle ma confiance diminue.
Je me prémunis aussi d'une éventuelle Sapin 2, plus facile et rapide à appliquer qu'une éventuelle saisie sur CC.
Je respecte évidemment <70k par assureur et <100k par CC, pour balancer la garantie des depots.
Mais oui il ne faut pas garder bcp sur CC à MT/LT, perso c'est juste une solution transitoire. Avec ça, j'achète petit à petit des actifs en lesquels j'ai plus confiance (or et devises, objectif resp. 5% et 15% du patrimoine) et peut etre ma RP à MT si les prix baissent suffisamment.
Ca me permet de voir venir, et d'accélérer/freiner mes arbitrages vers du "plus sûr" en fonction de l'évolution de la situation, sans risquer que mes fonds aient été bloquées par une éventuelle sapin 2 entre temps.
|
Sans partager particulièrement la stratégie de frer Lolo, je pense que le mois qui vient de se passer est riche d'enseignements collectifs, la situation stressée ayant mis au jour certaines angoisses, des doutes, et des retours de flamme.
Voici quelques sujets sur lesquels je trouverais ça intéressant d'avoir les retours des frers à la lumière des quelques semaines écoulées :
- Le budget risque. Cette chute brutale et violente, suivie d'une relative remontada dans un contexte qui reste très incertain a permis à certains de se rendre compte que leur budget risque était inférieur ou supérieur à ce qu'ils pensaient, ou au contraire qu'il était plutôt bien estimé. Je pense que beaucoup d'investisseurs "novices" (quelques années d'expérience en investissement) apprennent beaucoup en ce moment. Je sais que c'est le cas pour moi. J'ai suivi ma stratégie et n'ai pas été tenté de timer le marché ou autre. Mon expo action me convient.
- Le crédo de l'AV comme super-livret, y compris parfois pour l'épargne de précaution dans une optique de rachat en 72h. Le krach avait à peine débuté que l'on voyait "Sapin 2" apparaître à toutes les sauces. Visiblement la confiance dans la robustesse des assureurs-vie n'est pas très élevée chez certains sur le topic, qui à force de jouer les Cassandre inquiètent également les autres. Personnellement je n'utilise pas l'AV comme super-livret (j'ai encore droit au LEP en plus), mais uniquement pour une épargne de moyen terme. Des frers qui ont changé leur façon d'utiliser l'AV ?
- Les risques systémiques et comment s'en prémunir (optimiser les garanties d'Etat ? investir dans des actifs alternatif ? avoir du multi-devise ?). Curieux de voir si des frers ont décidé de prendre ce sujet plus au sérieux face à la situation actuelle.
- Le pari sectoriel SIIC, avec ou sans levier. Cette crise est assez unique en son genre, mais l'immo coté est en train de prendre une vraie branlée et montre ce qui peut arriver à un secteur lorsque survient un choc violent qui le concerne en premier lieu.
- Le levier en général. Beaucoup de frers ont pris des lignes de crédit pour l'achat de SCPI, de l'AST ou des crédits conso pour faire des coups, que ce soit sur F€ pour empocher la différence, des SIIC ou autre... Il est trop tôt pour mesurer le résultat concret de tout ça, mais est-ce que tous les frers leveragés dorment tranquille en ce moment ?
- L'importance d'avoir un job et de se sentir en sécurité professionnelle. Etant personnellement entre deux boulots, c'est peut être là que se trouve ma principale source d'inquiétude en ce moment (même si mon futur employeur m'a dit de dormir tranquille, on n'est pas à l'abri d'une situation qui empire, etc). D'autant plus que sans boulot, la capacité à maintenir sa stratégie y compris quand les marchés sont bas est fortement compromise. D'autres frers inquiets pour leurs emplois ?
J'oublie sûrement des choses, mais c'est ce à quoi j'ai pensé. Ce serait intéressant de voir comment ce "stress test" fait évoluer les habitudes d'épargne du topic. |



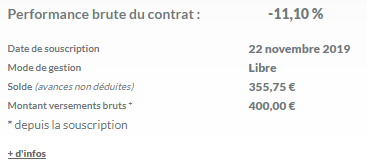


 Et ma ligne Immobilière Dassault est toujours en vert.


 Mitch t'en as oublié un morceau


