Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
3355 connectés 


Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?


8.9 %
 19 votes
1.  Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
 
 
17.4 %
 37 votes
2.  Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
 
 
0.9 %
      2 votes
3.  Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
 
 
4.2 %
 9 votes
4.  Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
 
 
10.8 %
 23 votes
5.  Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
 
 
5.2 %
 11 votes
6.  Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
 
 
6.6 %
 14 votes
7.  Non : ces ETF respectent exactement les règles fixées par l’État, point
 
 
23.9 %
 51 votes
8.  Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
 
 
3.8 %
 8 votes
9.  Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
 
 
18.3 %
 39 votes
10.  Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
 

Total : 233 votes (20 votes blancs)
Ce sondage est clos, vous ne pouvez plus voter
 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  12937  12938  12939  12940  12941  12942
Auteur Sujet :

[POGNON] Épargne / Placements

n°75290644
maaah
Posté le 14-09-2026 à 13:32:23  profilanswer
 

Reprise du message précédent :

mockfella a écrit :


Personne concernée: ma grand mère de 95 ans.
….
 
Plan actuel:
- Ouvrir une meilleure AV (bourso?) pour mettre les 45k€ + peut-être y vider les livrets dedans tout en fond € pour dégager un petit plus
 
Qu'en pensez-vous ?
 
Merci :jap:


Ouvrir un compte Bourso, puis une AV, toute la paperasse, pour le peu de temps que ça va servir (désolé mais il faut se rendre à l’évidence  :(  )
Et ensuite avoir des galères pires encore pour récupérer l’argent derrière (il me semble que Generali n’a pas la meilleure réputation sur ce point). Tout ça pour grater quelques dizaines d’euros…
 
À cet âge là, je ne pense pas que l’optimisation à outrance soit la priorité. Demande au crédit mutuel ce qu’ils ont à proposer du style compte à terme et ça sera déjà suffisant.

mood
Publicité
Posté le 14-09-2026 à 13:32:23  profilanswer
 

n°75290682
mlon
la frite c'est la fete
Posté le 14-09-2026 à 13:36:25  profilanswer
 

chienBlanc a écrit :


L'espérance de vie à son âge est de 2,5 ans.
Alors elle peut puiser dans son capital pour toussa, elle est LARGE.   :jap:


Et sur une durée aussi courte, on ne peut pas aller sur du plus offensif.


Elle peut aussi faire des dons à ses petits enfants.


Ouais mais le collègue a raison : une bonne AV avec peu de frais ET elle retire tout ce dont elle besoin pour améliorer son confort.


Une tante de ma femme qui avait encore toute sa tête n’a emporté à l’ehpad que :
- un portrait de son défunt mari
- ses vêtements et bijoux préférés
- des caisses de champagne


Elle y a passé 2 ans à lutter contre un cancer généralisé,  mais avec tout ce qui lui faisait envie.


---------------
^_^
n°75290751
chienBlanc
Posté le 14-09-2026 à 13:46:59  profilanswer
 

À cet âge là,  pas sûr que l'assureur accepte d'ouvrir une AV.
Y'a un article là dessus dans le dernier MVVA.


---------------
J'ai un million à deux : version RAP / version Rock
n°75290993
Peyes
Posté le 14-09-2026 à 14:29:31  profilanswer
 

zeroz a écrit :


Tu as bien compris le sens du mot "réduire" ?
Personne ici ne demande de supprimer les inégalités.


tu as bien compris que ca n'est pas le sujet ? Reduire/supprimer/whatever, osef. Il n'y a, pour l'instant, dans ce debat HS useles, aucune demonstration que l'ecart ne devrait pas exister.
Stop les HS LFI-ste pré-2027 sur ce topic serieux.

n°75291061
mockfella
Posté le 14-09-2026 à 14:40:47  profilanswer
 

chienBlanc a écrit :


L'espérance de vie à son âge est de 2,5 ans.
Alors elle peut puiser dans son capital pour toussa, elle est LARGE.   :jap:


Et sur une durée aussi courte, on ne peut pas aller sur du plus offensif.


Elle peut aussi faire des dons à ses petits enfants.


Le don, ça va à l'encontre de générer un poil de pognon pour elle, ce qui reste la "priorité" du plan.


Je précise qu'elle est très vieille, oui, la tête qui commence à vriller, mais n'a absolument aucun autre problème de santé, donc on peut imaginer aisément qu'elle finisse centenaire (vie privilégiée et sans excès).

 
maaah a écrit :


Ouvrir un compte Bourso, puis une AV, toute la paperasse, pour le peu de temps que ça va servir (désolé mais il faut se rendre à l’évidence  :(  )
Et ensuite avoir des galères pires encore pour récupérer l’argent derrière (il me semble que Generali n’a pas la meilleure réputation sur ce point). Tout ça pour grater quelques dizaines d’euros…


À cet âge là, je ne pense pas que l’optimisation à outrance soit la priorité. Demande au crédit mutuel ce qu’ils ont à proposer du style compte à terme et ça sera déjà suffisant.


Bonne idée, voir ce que ça peut générer par an. Mais les comptes à terme, c'est à renouveller tous les 12 mois mini non ? Ma mère va pas kiffer (c'est elle qui est mandataire désignée).

 
chienBlanc a écrit :

À cet âge là,  pas sûr que l'assureur accepte d'ouvrir une AV.
Y'a un article là dessus dans le dernier MVVA.


Ça par contre c'est une info intéressante à vérifier :jap:


Et poser ce versement là sur l'AV existante, c'est une mauvaise option ? C'est toujours mieux que sur le CC non ? Les dernières années elle a généré dans les 2k€ par an net, ce qui n'est pas top mais s'approche de 2-300€ par mois recherchés....
Il y a une histoire de versement après 70ans, mais honnêtement les frais de succession je ne pense pas que ses enfants soient concernés vu les montants en jeu, ou alors à la marge.


---------------
quand on a un pied dans le passé et l'autre dans le futur, on chie sur le présent...
n°75291132
Mr Oscar
Pour la beauté du geste.
Posté le 14-09-2026 à 14:55:07  profilanswer


mockfella a écrit :


Et poser ce versement là sur l'AV existante, c'est une mauvaise option ? C'est toujours mieux que sur le CC non ? Les dernières années elle a généré dans les 2k€ par an net, ce qui n'est pas top mais s'approche de 2-300€ par mois recherchés....
Il y a une histoire de versement après 70ans, mais honnêtement les frais de succession je ne pense pas que ses enfants soient concernés vu les montants en jeu, ou alors à la marge.


J'ai l'impression que les montants actuels dépassent les seuils de versement après 70 ans sur AV (s'ils ont été versés après 70 ans, tu as mentionné 2008)    -> il faudrait vérifier si ce qui dépasse retombe dans la transmission générale ( = il y a sans doute les abattements généraux par enfant qui s'appliquent auquel cas c'est OK) ou dans une case avec sa propre fiscalité non nulle (auquel cas ce n'est pas un très bon choix)


---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
n°75291139
xasyl
Posté le 14-09-2026 à 14:55:47  profilanswer
 

Peyes a écrit :


tu as bien compris que ca n'est pas le sujet ? Reduire/supprimer/whatever, osef. Il n'y a, pour l'instant, dans ce debat HS useles, aucune demonstration que l'ecart ne devrait pas exister.
Stop les HS LFI-ste pré-2027 sur ce topic serieux.


Pourquoi places tu ce trigramme à chacun de tes posts ?  :??:  


---------------
Qui pense peu, se trompe beaucoup (De Vinci)
n°75291215
Peyes
Posté le 14-09-2026 à 15:07:46  profilanswer
 

xasyl a écrit :


Pourquoi places tu ce trigramme à chacun de tes posts ?  :??:  


ca doit etre la 1ere fois  [:haha]  
Filtre mes posts, je pense vraiment que je l'ai jamais sorti :)

n°75291382
maaah
Posté le 14-09-2026 à 15:40:59  profilanswer


mockfella a écrit :


Bonne idée, voir ce que ça peut générer par an. Mais les comptes à terme, c'est à renouveller tous les 12 mois mini non ? Ma mère va pas kiffer (c'est elle qui est mandataire désignée).


Pas forcément.  
Google « tonic croissance » par exemple.
 

mockfella a écrit :


Ça par contre c'est une info intéressante à vérifier :jap:
 
Et poser ce versement là sur l'AV existante, c'est une mauvaise option ?


Il y a des frais de versement (généralement énormes en plus) donc oui: mauvaise idée.

n°75291587
Mitch2Pain
Posté le 14-09-2026 à 16:25:46  profilanswer
 

mockfella a écrit :


ma grand mère de 95 ans.


à 95 ans il faut simplifier: ALL-IN compte courant rémunéré
 
Parmi les établissements proposant à la fois un compte courant rémunéré et une carte bancaire physique (ou virtuelle utilisable pour les retraits/achats via des réseaux partenaires), les principales offres actuelles en 2026 sont :
 
CCF : Propose un taux de 3 % brut (sous conditions d'utilisation et plafond de 25 000 €) avec une carte Visa Premier gratuite.  C'est l'une des rares offres à combiner un taux élevé avec une banque disposant d'un réseau physique.
 
Sumeria (la néobanque de Lydia) : Offre un taux de 2 % brut (jusqu'à 4 % les 3 premiers mois) avec une carte Visa (standard gratuite ou Noire payante).  Bien que 100 % numérique, elle permet des retraits via des réseaux de distributeurs partenaires.
 
Trade Republic : Propose un taux de 3 % brut pour les nouveaux clients (puis 2 %) avec une carte bancaire gratuite.  Elle dispose d'un IBAN français et permet des paiements et retraits, bien que l'établissement soit principalement digital.
 
Revolut : Offres échelonnées de 1 % à 2,25 % selon le forfait.  Revolut délivre des cartes physiques (plastiques) sur demande, avec des fonctionnalités multidevises avancées.
 
bunq : Taux allant jusqu'à 2,01 % (avec plafond de 100 000 €).  Propose des cartes Mastercard physiques (gratuites ou incluses dans les abonnements payants), avec des limitations sur les retraits en agence selon le forfait.
 
N26 : Taux de 0,25 % à 2 % selon le forfait. Propose des cartes physiques (Visa) gratuites ou payantes, avec une gestion entièrement numérique.  

Message cité 2 fois
Message édité par Mitch2Pain le 14-09-2026 à 16:26:53
mood
Publicité
Posté le 14-09-2026 à 16:25:46  profilanswer
 

n°75291691
arotilo251
Posté le 14-09-2026 à 16:48:46  profilanswer
 

maaah a écrit :


Ouvrir un compte Bourso, puis une AV, toute la paperasse, pour le peu de temps que ça va servir (désolé mais il faut se rendre à l’évidence  :(  )
Et ensuite avoir des galères pires encore pour récupérer l’argent derrière (il me semble que Generali n’a pas la meilleure réputation sur ce point). Tout ça pour grater quelques dizaines d’euros…
 
À cet âge là, je ne pense pas que l’optimisation à outrance soit la priorité. Demande au crédit mutuel ce qu’ils ont à proposer du style compte à terme et ça sera déjà suffisant.


Generali, c'est pas l'assureur de Boursovie?
Le rachat se fait en 72 heures non?  :jap:

n°75291752
marlow
Posté le 14-09-2026 à 17:00:17  profilanswer
 

Très peu de chance qu'une BED n'accepte l'ouverture d'un compte, Av ou autre pour une personne de 95 ans.
Et pour les BEL, encore moins...

n°75291947
MadBull
Posté le 14-09-2026 à 17:37:29  profilanswer
 

Les épargnants submergent le médiateur de l’Autorité des marchés financiers au sujet de leur PEA, des SCPI et du crowdfunding
https://www.lemonde.fr/argent/artic [...] 57007.html
 
Si les épargnants s’adressent autant au médiateur, c’est avant tout pour se plaindre de leur plan d’épargne en action (PEA). Il s’agit du principal motif de saisine : les demandes traitées par le médiateur concernant l’enveloppe boursière ont bondi de 150 % par rapport à 2024. Les trois quarts portaient sur des transferts de plan d’un établissement à un autre, sans perte de l’antériorité fiscale du contrat. L’enjeu est important pour les épargnants, puisque au-delà de cinq ans d’ancienneté, la fiscalité est bien plus douce (18,6 % sur les gains, contre 31,4 % sur les plus-values et dividendes en deçà).
Rémi Bouchez attribue le bond des demande à la hausse des demandes de transfert de PEA tout court, mais aussi à l’arrivée d’acteurs étrangers, souvent européens et aux méthodes parfois différentes des établissements classiques. « Les opérations de transfert peuvent rencontrer des contraintes que les épargnants ne comprennent pas toujours, explique-t-il. Le nouvel établissement choisi peut refuser certains titres détenus dans le PEA, ce qui impose de les vendre avant de transférer le contrat ».

 
Vous saturez l'AMF avec vos transferts de PEA là  [:el patoche3:9] :o

n°75291958
mockfella
Posté le 14-09-2026 à 17:40:28  profilanswer
 

maaah a écrit :


Pas forcément.
Google « tonic croissance » par exemple.


Ah merci, bonne suggestion et proposé par sa banque c'est bonus !

 
maaah a écrit :


Il y a des frais de versement (généralement énormes en plus) donc oui: mauvaise idée.


Exact, je n'avais pas pensé à ça, trop habitué aux AV en ligne "moderne"... Ça doit piquer.

 
Mitch2Pain a écrit :


à 95 ans il faut simplifier: ALL-IN compte courant rémunéré


Je note et je vais voir pour comparer tout ça.

 
marlow a écrit :

Très peu de chance qu'une BED n'accepte l'ouverture d'un compte, Av ou autre pour une personne de 95 ans.
Et pour les BEL, encore moins...


Hmmmm... Je n'avais pas anticipé cet aspect "mauvais client"...


Au final le mieux ça serait un gros don à son petit fils préféré, tout en world et je lui paie son coiffeur une fois par mois :o


Merci à vous pour les pistes. Le CAT crédit mut pour les 45k + les 25k du LA avec sortie annuelle des intérêts et garder le LDD pour les liquidités me semble pas mal.


Je vais faire quelques simulations, vérifier la fiscalité pou mr calculer un rendement net et proposer ça à ma mère qui sera ravie de ne pas avoir à ouvrir un compte dans une BEL :jap:


Message édité par mockfella le 14-09-2026 à 17:42:03

---------------
quand on a un pied dans le passé et l'autre dans le futur, on chie sur le présent...
n°75291969
ytrezahh
No grain no pain
Posté le 14-09-2026 à 17:42:41  profilanswer
 

MadBull a écrit :

Vous saturez l'AMF avec vos transferts de PEA là  [:el patoche3:9] :o


 :D

n°75291981
Hoiniel
Posté le 14-09-2026 à 17:44:49  profilanswer
 

Ça aurait pu mettre utile, mais je ne savais pas que je pouvais passe par là pour régler mon problème.  
 
Lors de ma transfert de Saxo au CMSO, perte de la date d’ouverture en 2000 et prix de revient de toutes mes actions à 0.  [:moonblood10:4]  
 
Impossible de régler mon cas avec CMSO donc transfert chez boursorama. Je mettais la faute sur CMSO mais c’est peut être Saxo le fautif.  
 
Chez Bourso, au moins j’ai pu mettre le pris de revient moyen que j’avais calculé avant transfert (avec document à l’appui hein)
 
Pour la date d’ouverture j’ai rien pu faire par contre.

n°75291999
MadBull
Posté le 14-09-2026 à 17:50:56  profilanswer
 

mockfella a écrit :

[...]
- revenus ~2500€/mois, ce qui couvre tout juste l'EPHAD, ya pas de marge.
[...]


Mon père a passé 3 années en EHPAD. Quand il est entré, la chambre coutait 2700€, à peu près 100% de sa pension. Quand il est "sorti", 3400€ ! Et encore, l'EHPAD a fait un bond supplémentaire pour le nouvel arrivant à 3700€ à priori... Tout ça à prestations égales bien sûr.
Forte demande, liste d'attente, tu signes et tu fermes ta gueule :o

n°75292107
chris_hunt​er
Posté le 14-09-2026 à 18:26:11  profilanswer
 

MadBull a écrit :


Mon père a passé 3 années en EHPAD. Quand il est entré, la chambre coutait 2700€, à peu près 100% de sa pension. Quand il est "sorti", 3400€ ! Et encore, l'EHPAD a fait un bond supplémentaire pour le nouvel arrivant à 3700€ à priori... Tout ça à prestations égales bien sûr.
Forte demande, liste d'attente, tu signes et tu fermes ta gueule :o


Un grand groupe? En zone urbaine?


---------------
Force et Honneur
n°75292130
mattgiver
joueur de bouse
Posté le 14-09-2026 à 18:31:10  profilanswer
 

Revolut la banque révolue en France ,leur leak là c'est assez velu : https://www.ouest-france.fr/societe [...] 236019fd8c


---------------
Je suis riche des biens dont je sais me passer.
n°75292246
Nattura
Posté le 14-09-2026 à 19:06:27  profilanswer
 

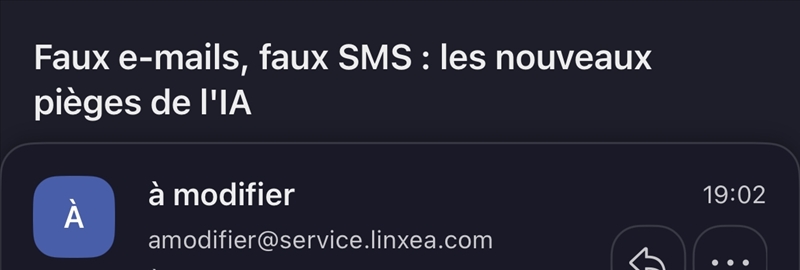
Le stagiaire de Linxea est au top :o :
https://rehost.diberie.com/Picture/Get/r/544059

Message cité 2 fois
Message édité par Nattura le 14-09-2026 à 19:11:01
n°75292267
pik3
Posté le 14-09-2026 à 19:11:40  profilanswer
 

https://rehost.diberie.com/Picture/Get/r/544060


[:wiids:5]


---------------
Je suis d'accord avec patx  ©Dante2002 le 21/03/2018
n°75292271
_Jo_306
Posté le 14-09-2026 à 19:12:02  profilanswer
 

Mitch2Pain a écrit :


à 95 ans il faut simplifier: ALL-IN compte courant rémunéré


Parmi les établissements proposant à la fois un compte courant rémunéré et une carte bancaire physique (ou virtuelle utilisable pour les retraits/achats via des réseaux partenaires), les principales offres actuelles en 2026 sont :


CCF : Propose un taux de 3 % brut (sous conditions d'utilisation et plafond de 25 000 €) avec une carte Visa Premier gratuite.  C'est l'une des rares offres à combiner un taux élevé avec une banque disposant d'un réseau physique.


Sumeria (la néobanque de Lydia) : Offre un taux de 2 % brut (jusqu'à 4 % les 3 premiers mois) avec une carte Visa (standard gratuite ou Noire payante).  Bien que 100 % numérique, elle permet des retraits via des réseaux de distributeurs partenaires.


Trade Republic : Propose un taux de 3 % brut pour les nouveaux clients (puis 2 %) avec une carte bancaire gratuite.  Elle dispose d'un IBAN français et permet des paiements et retraits, bien que l'établissement soit principalement digital.


Revolut : Offres échelonnées de 1 % à 2,25 % selon le forfait.  Revolut délivre des cartes physiques (plastiques) sur demande, avec des fonctionnalités multidevises avancées.


bunq : Taux allant jusqu'à 2,01 % (avec plafond de 100 000 €).  Propose des cartes Mastercard physiques (gratuites ou incluses dans les abonnements payants), avec des limitations sur les retraits en agence selon le forfait.


N26 : Taux de 0,25 % à 2 % selon le forfait. Propose des cartes physiques (Visa) gratuites ou payantes, avec une gestion entièrement numérique.


Revolut ou Trade Republic pour une personne de 95 ans, vraiment?  [:oovaveoo:3]
Je demande à voir comment va se passer la validation par selfie... [:muskmusk:7]

n°75292292
zeroz
ㅤㅤ ✭┈ nil volentibus arduum ┈✭
Posté le 14-09-2026 à 19:20:09  profilanswer


Même le contenu de l'email est mal foutu.
Ils ont oublié d'enlever le paragraphe sur les 12 caractères du précédent email, qui se retrouve donc dans une section parlant des fraudeurs à l'IA  :pt1cable:

n°75292293
adel teiki
Posté le 14-09-2026 à 19:20:16  profilanswer
 

MadBull a écrit :

Les épargnants submergent le médiateur de l’Autorité des marchés financiers au sujet de leur PEA, des SCPI et du crowdfunding
https://www.lemonde.fr/argent/artic [...] 57007.html
 
Si les épargnants s’adressent autant au médiateur, c’est avant tout pour se plaindre de leur plan d’épargne en action (PEA). Il s’agit du principal motif de saisine : les demandes traitées par le médiateur concernant l’enveloppe boursière ont bondi de 150 % par rapport à 2024. Les trois quarts portaient sur des transferts de plan d’un établissement à un autre, sans perte de l’antériorité fiscale du contrat. L’enjeu est important pour les épargnants, puisque au-delà de cinq ans d’ancienneté, la fiscalité est bien plus douce (18,6 % sur les gains, contre 31,4 % sur les plus-values et dividendes en deçà).
Rémi Bouchez attribue le bond des demande à la hausse des demandes de transfert de PEA tout court, mais aussi à l’arrivée d’acteurs étrangers, souvent européens et aux méthodes parfois différentes des établissements classiques. « Les opérations de transfert peuvent rencontrer des contraintes que les épargnants ne comprennent pas toujours, explique-t-il. Le nouvel établissement choisi peut refuser certains titres détenus dans le PEA, ce qui impose de les vendre avant de transférer le contrat ».

 
Vous saturez l'AMF avec vos transferts de PEA là  [:el patoche3:9] :o


J'ai réussi à me faire rembourser les frais de transfert par les DEUX courtiers (en passant par le Médiateur pour l'ancien courtier, à cause du délai de transfert) ; et je les emmerde. :D


Message édité par adel teiki le 14-09-2026 à 19:21:12
n°75292307
maaah
Posté le 14-09-2026 à 19:25:50  profilanswer
 

arotilo251 a écrit :


Generali, c'est pas l'assureur de Boursovie?
Le rachat se fait en 72 heures non?  :jap:


Oui le rachat 72h marche bien.  
 
Dans mon message j’avais plutôt en tête les démarches liées à la succession. La liste infinie de justificatifs à envoyer parfois plusieurs fois jusqu’à ce que l’assureur veuille bien accepter de lâcher l’argent aux héritiers. Je ne vois pas l’intérêt de s’infliger ça dans le cas en question.

n°75292339
Lagoon57
Posté le 14-09-2026 à 19:35:20  profilanswer


Bientôt la cessation de paiement.


---------------

n°75292364
latoucheF7​duclavier
Posté le 14-09-2026 à 19:44:23  profilanswer


À ce sujet, si on a des liquidités à placer, il y a un consensus sur le topic pour l'ester? Un Isin en particulier sur CTO?

n°75292397
maaah
Posté le 14-09-2026 à 19:54:30  profilanswer
 

latoucheF7duclavier a écrit :


À ce sujet, si on a des liquidités à placer, il y a un consensus sur le topic pour l'ester? Un Isin en particulier sur CTO?


Il me semblait qu’il y avait une section en FP mais là sur malinphone je trouve pas.
J’ai gardé une mini part de celui là sur mon CTO Bourso, justement pour pas oublier en cas de besoin  :o  
AXA Court Terme AC - FR0000288946

n°75292410
arotilo251
Posté le 14-09-2026 à 19:56:30  profilanswer
 

maaah a écrit :


Oui le rachat 72h marche bien.  
 
Dans mon message j’avais plutôt en tête les démarches liées à la succession. La liste infinie de justificatifs à envoyer parfois plusieurs fois jusqu’à ce que l’assureur veuille bien accepter de lâcher l’argent aux héritiers. Je ne vois pas l’intérêt de s’infliger ça dans le cas en question.


Oui ta réponse est + que pertinente, dans son cas.
Je m’inquiétais juste (à tort?) du fait d’avoir une av boursovie dont l’assureur n’est autre que generali. :D  
 
La cnp en terme de démarche est pas mal non plus pour info. Succession et paperasses infernales (ils renvoyaient à chaque fois des documents à remplir en ignorant le fait qu’on les avait déjà rempli et envoyé)  suite à héritage de ma grand mère.

n°75292413
Peyes
Posté le 14-09-2026 à 19:58:20  profilanswer
 

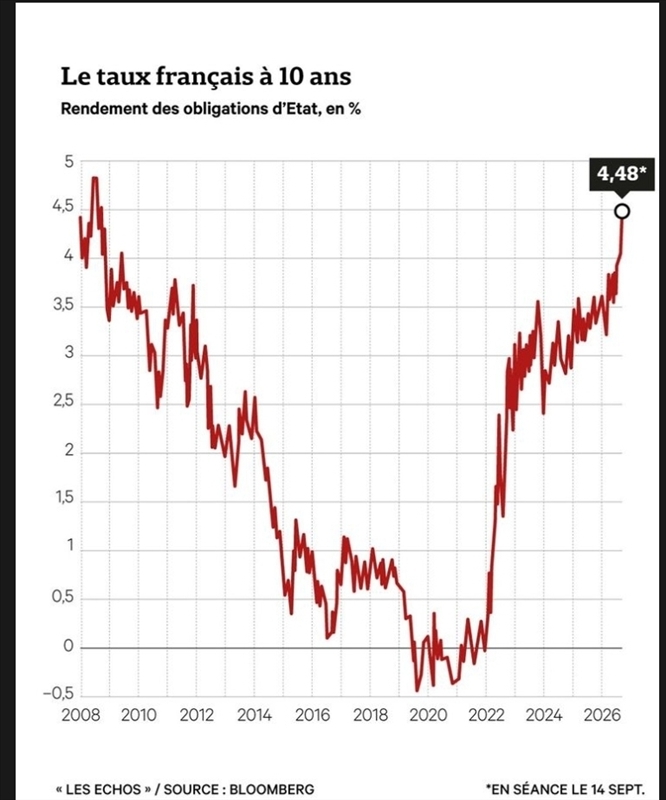
les fonds € qui vont flamber  [:dr_doak]


mais sapin2 qui va bloquer les retraits  [:joemoomoot]

n°75292585
MadBull
Posté le 14-09-2026 à 20:44:12  profilanswer
 

chris_hunter a écrit :


Un grand groupe? En zone urbaine?


Oui c'est un ehpad exploité par un grand groupe, dans l'agglomération d'Aix-en-Provence.
Sinon dans l'ensemble on a été plutôt satisfaits (avec un suivi rapproché bien sûr), mais hausse de prix++.

n°75292591
Mr Oscar
Pour la beauté du geste.
Posté le 14-09-2026 à 20:45:02  profilanswer
 

Peyes a écrit :

les fonds € qui vont flamber  [:dr_doak]


mais sapin2 qui va bloquer les retraits  [:joemoomoot]


Bah non pas tout de suite, pour l'instant si ton fonds a des obligations d'Etat avec la hausse des taux sa valeur baisse (bon les sécurisations de l'assureur limitent la baisse, et il y a un minimum garanti, mais globalement les fonds souffrent).


Les nouvelles collectes vont bénéficier de bonus attractifs, mais les dépôts en stock auront souffert.


---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
n°75292682
Peyes
Posté le 14-09-2026 à 21:03:44  profilanswer
 

Mr Oscar a écrit :


Bah non pas tout de suite, pour l'instant si ton fonds a des obligations d'Etat avec la hausse des taux sa valeur baisse (bon les sécurisations de l'assureur limitent la baisse, et il y a un minimum garanti, mais globalement les fonds souffrent).


Les nouvelles collectes vont bénéficier de bonus attractifs, mais les dépôts en stock auront souffert.


bah c est qd meme corrélé l'oat 10 ans et les f€
edit : avec un décalage dans le temps, on est d'accord

Message cité 1 fois
Message édité par Peyes le 14-09-2026 à 21:05:18
n°75293358
electrocut
Posté le 14-09-2026 à 22:29:16  profilanswer


zeroz a écrit :


Même le contenu de l'email est mal foutu.
Ils ont oublié d'enlever le paragraphe sur les 12 caractères du précédent email, qui se retrouve donc dans une section parlant des fraudeurs à l'IA  :pt1cable:


On peut ajouter le mail qui provient de l'adresse amodifier@service.linxea.com, alors que le contenu du message indique :

 
Citation :

Vérifiez toujours l’expéditeur


Tous les emails de Linxea proviennent d’adresses terminant par :


@linxea.com


@auth.linxea.com


@news.linxea.com


@operations.linxea.com


Tout autre domaine doit être considéré comme suspect.


:o

Message cité 1 fois
Message édité par electrocut le 14-09-2026 à 22:31:38
n°75293473
Nattura
Posté le 14-09-2026 à 22:46:26  profilanswer
 

À ce niveau, ça ne peut être qu’un test pour voir si les clients vont contacter ou non le service client. :o

n°75293666
Peyes
Posté le 14-09-2026 à 23:14:09  profilanswer
 

ou c'est justement un mail d'arnaque pour récupérer des identifiants.

n°75293743
gerard bou​chard
Posté le 14-09-2026 à 23:26:57  profilanswer


J'ai concentré mes achats OAT souveraines depuis fin juillet, la ligne est pour l'instant en négatif. [:catalonix:10]

Message cité 1 fois
Message édité par gerard bouchard le 15-09-2026 à 06:22:58
n°75293848
Mr Oscar
Pour la beauté du geste.
Posté le 15-09-2026 à 01:09:00  profilanswer
 

Peyes a écrit :


bah c est qd meme corrélé l'oat 10 ans et les f€
edit : avec un décalage dans le temps, on est d'accord


Corrélé oui, et la détention d'OAT 10 ans à une valeur qui s'effondre  [:leguidedubledard:1]
Le stock pèse plus que le renouvellement pendant un petit temps.
A mon avis la stratégie du moment c'est de quitter les fonds euros (détention d'obligation mais où on peut sortir sans subir la dévaluation sous jacente car la valeur n'est pas mise à jour souvent et ne descend pas ) pour prendre des obligations en direct (point d'entrée avec des taux assez haut, risque que les taux continuent de monter cependant)


---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
n°75293853
cataflamme
Posté le 15-09-2026 à 01:18:08  profilanswer
 

free-riders a écrit :

Mais le plus intéressant est surtout la taxation au-delà des abattements.
 
Le gouvernement envisage un taux temporaire de 6 % sur les donations restant taxables, dans la limite de 100 k€ de base taxable par donateur et par bénéficiaire.
 
À titre de comparaison, avec le barème actuel, une base taxable de 100 k€ en ligne directe génère environ :
 
18,2 k€ de droits aujourd’hui
 
contre :
 
6 k€ avec le nouveau dispositif
 
Soit environ 12 k€ d’économie sur 100 k€ de base taxable.
 
Le dispositif serait également ouvert à certaines donations dans la famille élargie, notamment oncle / tante -> neveu / nièce, où l’intérêt fiscal pourrait être encore plus important compte tenu de la taxation actuelle.
 
Il est aussi question de ramener le taux de 6 % à 5 % si la donation est accompagnée d’un don à certaines associations.


Autre réserve : cette partie de la proposition serait uniquement pour un don en pleine propriété (pas valable pour un don de nue-propriété donc)

n°75294109
tinc
Posté le 15-09-2026 à 08:45:04  profilanswer
 

chienBlanc a écrit :


Ça n'excuse pas.  
Moi à 20 ans je gardai les chocolats de Noël jusqu'à Pâques pour pas gâcher.  


Ah mais c'est ça en fait !
C'est un million de chocolats ! (A deux)

n°75294233
nicklamor
Posté le 15-09-2026 à 09:22:58  profilanswer
 

cataflamme a écrit :


Autre réserve : cette partie de la proposition serait uniquement pour un don en pleine propriété (pas valable pour un don de nue-propriété donc)


Les 2 premieres lignes sont un peu trompeuses. On pense logiquement que c'est 6%. Point.
Alors que la fin du paragraphe montre que c'est UNIQUEMENT pour les enfants
Pour les autres gros flou.
Dans mon cas perso, tante sans mari ni enfant, qui a 30 ans de plus que moi elle aurait été OK pour transmettre il y a 30 ans à ma soeur et à moi dès sa retraite une bonne partie de ses sous que je lui avais fait mettre en AV pour le jour où elle partirai. A cause des 55% de droits complètement spoliateurs.
Au lieu de ça le flouze est bloqué dans un fonds € depuis 30 ans alors que ça aurait pu participer à l'économie réelle si y'avait pas ces putains de taxes
Et l'état récupérera que CSG et RDS sur les intérêts, pas bien gras vu que c'est du fond €
 
Et là leur proposition de réduction c'est seulement pour les donateurs de moins de 70 balais. Autant dire que c'est foutu dans son cas (92 balais) Ca aurait même pu sauter une génération et aller à mes enfants mais.....non.

Message cité 1 fois
Message édité par nicklamor le 15-09-2026 à 10:00:04
mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  12937  12938  12939  12940  12941  12942

Aller à :
Ajouter une réponse
 

Sujets relatifs
Plan épargne logement chez la caisse épargne les intérets versés quand[Topic unik] Le triathlon : natation, vélo, course à pied !
Le topik des gens de taille moyenne[Topik Unik] Le Karting
[Topik spéculatif ] De quoi aurons nous l'air dans le futur ?![Topik souvenirs] La plus grosse frousse de votre vie
>> Le TopiK des Séries de qualité !!! <<[TOPIK UNIK] Scary Movie , la tétralogie : !56K Warning !
Plus de sujets relatifs à : [POGNON] Épargne / Placements


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)