Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
8070 connectés 


Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?


8.9 %
 19 votes
1.  Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
 
 
17.4 %
 37 votes
2.  Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
 
 
0.9 %
      2 votes
3.  Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
 
 
4.2 %
 9 votes
4.  Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
 
 
10.8 %
 23 votes
5.  Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
 
 
5.2 %
 11 votes
6.  Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
 
 
6.6 %
 14 votes
7.  Non : ces ETF respectent exactement les règles fixées par l’État, point
 
 
23.9 %
 51 votes
8.  Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
 
 
3.8 %
 8 votes
9.  Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
 
 
18.3 %
 39 votes
10.  Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
 

Total : 233 votes (20 votes blancs)
Ce sondage est clos, vous ne pouvez plus voter
 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  12947  12948  12949  12950  12951  12952  12953  12954  12955
Auteur Sujet :

[POGNON] Épargne / Placements - PAS DE PARRAINAGE

n°75326862
µlti
Posté le 22-09-2026 à 16:51:26  profilanswer
 

Reprise du message précédent :

__nicolas__ a écrit :


Tout dépend si le plan est qualifié ou pas.
Un plan non qualifié, tu te prend direct l'imposition comme du salaire au moment du vesting (que tu vendes ou pas).


Ah oui.
 
Ouch ! [:skylvind:8]

mood
Publicité
Posté le 22-09-2026 à 16:51:26  profilanswer
 

n°75326867
__nicolas_​_
Posté le 22-09-2026 à 16:52:42  profilanswer
 

Peyes a écrit :


what  [:khan2048]  
 
si j'ai des RSU aux US, je suppose que ca n'est pas qualifié, donc là j'ai du vested depuis 1 an j'aurais du payer un truc ?


Si ta boite (filiale FR je suppose ?) gère les choses correctement, c'est à elle de faire apparaître sur ton bulletin de salaire les sommes et de se démerder.
La somme vestée est ajoutée dans le brut et y'a les cotisations salariales et patronales dessus (ainsi que l'IR à la source).
En tout cas, c'est comme ça que faisait ma boite.

n°75326873
µlti
Posté le 22-09-2026 à 16:53:35  profilanswer
 

Peyes a écrit :


what  [:khan2048]  
 
si j'ai des RSU aux US, je suppose que ca n'est pas qualifié, donc là j'ai du vested depuis 1 an j'aurais du payer un truc ?


NOn, ca c'est pas du tout évident, mes RSU étaient qualifiées bien que venant d'un employeur US.
Faut regarder le contrat liés aux RSUs.

n°75326918
spooooocky
Made in Marseille
Posté le 22-09-2026 à 17:00:19  profilanswer
 

__nicolas__ a écrit :


Si ta boite (filiale FR je suppose ?) gère les choses correctement, c'est à elle de faire apparaître sur ton bulletin de salaire les sommes et de se démerder.
La somme vestée est ajoutée dans le brut et y'a les cotisations salariales et patronales dessus (ainsi que l'IR à la source).
En tout cas, c'est comme ça que faisait ma boite.


Idem ici en effet.

n°75326986
Suzebull
Posté le 22-09-2026 à 17:09:11  profilanswer
 

µlti a écrit :


Je voulais limiter mon exposition a l'IA.
J'ai revendu mes RSU pour faire un remboursement anticipe de prêt immo.
J'ai une exposition absolument débile a l'IA entre le fait que je sois salarié du secteur, que j'ai beaucoup de RSU de ma boite actuelle (start up, donc non liquide, meme si j'ai deja participé à des tender offer), de ma boite ancienne (GAFAM) (enfin j'en ai plus tant que ca maintenant). Je me suis dis que mettre ca dans la pierre, et diminuer mon taux d'endettement ; il est certes très inférieur a 35% dans ma situation actuelle (avant remboursement anticipe), puisque je suis autour des 15% mais... si le marché tech venait à s'effondrer et que je perdais mon taf, je me dis que j'aurais du mal à retrouver le genre de rémunération que j'ai la chance d'avoir actuellement.  
 
Apres remboursement (partiel) anticipé mon taux d'endettement tombera a 6% ( :D ), mais je me dis que je pourrai dormir sur mes 2 oreilles, et qu'un taf lambda me permettrait de pouvoir continuer à rembourser ma RP (et si le marché ne s'effondre pas, les RSU qui me restent me feront profiter de l'upside, surtout celles de ma boite actuelle).
 
Bref un peu un move de pleutre mais je suis très averse au risque.  


La question du remboursement de crédit immo n'était pas ta question mais elle mérite d'être posée quand même.
A quel taux est ton crédit ?
 
Car d'un côté, oui, rembourser en anticipé te fera baisser ta mensualité en cas d'énorme baisse de revenus.
Mais d'un autre coté, avoir 600k (enfin 400k après IR) liquide dans lesquels tu pourras piocher si tu en as vraiment besoin, c'est pas mal non plus.
 
Le souci de l'option 1 (rembourser) c'est qu'elle est irréversible.
L'option 2 te laisse plus de flexibilité et en plaçant l'argent à un taux égal au crédit - ce qui doit pas être très compliqué, c'est neutre voire gagnant pour toi.

n°75327009
µlti
Posté le 22-09-2026 à 17:13:28  profilanswer
 

Suzebull a écrit :


La question du remboursement de crédit immo n'était pas ta question mais elle mérite d'être posée quand même.
A quel taux est ton crédit ?


Car d'un côté, oui, rembourser en anticipé te fera baisser ta mensualité en cas d'énorme baisse de revenus.
Mais d'un autre coté, avoir 600k (enfin 400k après IR) liquide dans lesquels tu pourras piocher si tu en as vraiment besoin, c'est pas mal non plus.


Le souci de l'option 1 (rembourser) c'est qu'elle est irréversible.
L'option 2 te laisse plus de flexibilité et en plaçant l'argent à un taux égal au crédit - ce qui doit pas être très compliqué, c'est neutre voire gagnant pour toi.


C'est une question assez valide, et je ne dis pas que ma startegie est forcement la plus rationelle, c'est clairement une strategie de hedging assez aggresif, mais j'ai pas mal réfléchi à la question, et je suis en paix avec ma strategie.


Mon pret immo est de l'ordre de 1M a 2.65% (3% TAEG), et j'utilise mes RSU et une poche d'économies supplementaires pour en solder un peu plus de la moitié.

Message cité 1 fois
Message édité par µlti le 22-09-2026 à 17:15:23
n°75327037
Mr Oscar
Pour la beauté du geste.
Posté le 22-09-2026 à 17:19:04  profilanswer
 

Suzebull a écrit :


Pas d'accord, le stock picking n'est ni facile ni difficile, il t'ajoute simplement de la variance inutile pour une même espérance de gain.
Ajoute les frais de transaction, le temps et l'énergie passée à choisir tes titres et tes points d'entrée, ça devient clairement net négatif comme stratégie.
Reste le côté "hobby" et l'illusion de contrôle qui plait à certains, mais rationnellement c'est une erreur de faire du stock picking plutôt que de prendre un ETF.


Si tu fais un portefeuille de 20 titres savamment contrôlés et diversifié tu as bien réduit ta variance déjà, suffisamment pour que ce soit quasi-équivalent à des ETF larges. Donc non pas de surplus de variance.
 
Le problème il est ce surplus d'efforts (ce que je voulais inclure dans la notion de "difficile", car tu prends du temps et de l'énergie aussi en plus des frais) qui donne essentiellement le même résultat qu'une approche "pilote automatique" ETF.
Le contrôle est tout de même réellement plus fort, tu n'as pas acheté du tout-préparé, mais cela n'a d'intérêt que si tu comprends très bien ce que tu fais et tes positions = à nouveau temps et énergie..
 
Une approche de certains est de considérer que plutôt qu'en prenant un portefeuille de 18-20 actions à visée similaire à du World ou du SP500, si tu es un particulier et que tu te concentres sur un top 5-10 actions il y a plus de risques mais aussi une bonne chance que ce soit les top-performer et que tu sur-performes l'indice de référence. En pratique certains coupleront donc 50% ETF large (pour avoir le vrai bon coussin amortisseur lié à la diversification à 20+ actions) et une surcouche en stockpicking plus risquée à 5-10 actions, pour tenter une sur-performance.  
Mais que de stress (sur-performer, on ne sait jamais si c'est parce qu'on a vraiment bien maitrisé ou juste on a été téméraire et chanceux transitoirement) et que d'efforts pour un maigre espoir de sur-performance...
 
Je respecte ceux qui le font bien et sérieusement, mais je ne le conseille absolument pas.

Message cité 1 fois
Message édité par Mr Oscar le 22-09-2026 à 17:21:08

---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
n°75327066
Suzebull
Posté le 22-09-2026 à 17:23:13  profilanswer
 

µlti a écrit :


C'est une question assez valide, et je ne dis pas que ma startegie est forcement la plus rationelle, c'est clairement une strategie de hedging assez aggresif, mais j'ai pas mal réfléchi à la question, et je suis en paix avec ma strategie.
 
Mon pret immo est de l'ordre de 1M a 2.65% (3% TAEG), et j'utilise mes RSU et une poche d'économies supplementaires pour en solder un peu plus de la moitié.


Je vois pas trop où le hedge dans ton histoire de remboursement anticipé :D
Dans le fait de vendre tes RSU, oui, et je pense que t'as bien fait.
Mais injecter la somme dans ton bien immo, je vois pas l'intérêt avec un prêt à 3% honnêtement.
 
Avec un bête 75/25 en fonds euros/ETF World, tu génères 4% avec peu de risques et surtout, tu gardes l'argent dispo au cas où.

n°75327074
Lagoon57
Posté le 22-09-2026 à 17:24:13  profilanswer
 

Suzebull a écrit :


Je vois pas trop où le hedge dans ton histoire de remboursement anticipé :D
Dans le fait de vendre tes RSU, oui, et je pense que t'as bien fait.
Mais injecter la somme dans ton bien immo, je vois pas l'intérêt avec un prêt à 3% honnêtement.
 
Avec un bête 75/25 en fonds euros/ETF World, tu génères 4% avec peu de risques et surtout, tu gardes l'argent dispo au cas où.


+1 aucun intérêt à rembourser un prêt à 2,65% a priori.

n°75327086
Suzebull
Posté le 22-09-2026 à 17:27:09  profilanswer
 

Mr Oscar a écrit :


Si tu fais un portefeuille de 20 titres savamment contrôlés et diversifié tu as bien réduit ta variance déjà, suffisamment pour que ce soit quasi-équivalent à des ETF larges. Donc non pas de surplus de variance.
 
Le problème il est ce surplus d'efforts (ce que je voulais inclure dans la notion de "difficile", car tu prends du temps et de l'énergie aussi en plus des frais) qui donne essentiellement le même résultat qu'une approche "pilote automatique" ETF.
Le contrôle est tout de même réellement plus fort, tu n'as pas acheté du tout-préparé, mais cela n'a d'intérêt que si tu comprends très bien ce que tu fais et tes positions = à nouveau temps et énergie..
 
Une approche de certains est de considérer que plutôt qu'en prenant un portefeuille de 18-20 actions à visée similaire à du World ou du SP500, si tu es un particulier et que tu te concentres sur un top 5-10 actions il y a plus de risques mais aussi une bonne chance que ce soit les top-performer et que tu sur-performes l'indice de référence. En pratique certains coupleront donc 50% ETF large (pour avoir le vrai bon coussin amortisseur lié à la diversification à 20+ actions) et une surcouche en stockpicking plus risquée à 5-10 actions, pour tenter une sur-performance.  
Mais que de stress (sur-performer, on ne sait jamais si c'est parce qu'on a vraiment bien maitrisé ou juste on a été téméraire et chanceux transitoirement) et que d'efforts pour un maigre espoir de sur-performance...
 
Je respecte ceux qui le font bien et sérieusement, mais je ne le conseille absolument pas.


Globalement on est d'accord, à la différence que je ne pense pas qu'on puisse faire du stock pcking "bien et sérieusement".
Le résultat (sur-perf ou sous-perf) sera 100% dû à la chance, c'est ce que j'appelle la variance supplémentaire.

mood
Publicité
Posté le 22-09-2026 à 17:27:09  profilanswer
 

n°75327108
µlti
Posté le 22-09-2026 à 17:31:24  profilanswer
 

Suzebull a écrit :


Je vois pas trop où le hedge dans ton histoire de remboursement anticipé :D
Dans le fait de vendre tes RSU, oui, et je pense que t'as bien fait.
Mais injecter la somme dans ton bien immo, je vois pas l'intérêt avec un prêt à 3% honnêtement.


Avec un bête 75/25 en fonds euros/ETF World, tu génères 4% avec peu de risques et surtout, tu gardes l'argent dispo au cas où.


Le hedge est pas sur l'argent en tant que tel, il est sur ma vie de tous les jours  :D
Injecter l'argent dans le bien immo, ca veut dire avoir des mensualités qui me forceront pas a vendre, meme si je me retrouve au chomage, c'est typiquement le hedge que je veux.
L'upside serait supérieur en investissant en world sur le long terme, c'est certain (mais je pense qu'il aurait été même encore supérieur, en gardant les RSU), mais en cas de coup dur (et de dip du World au même moment), je me retrouve à devoir gérer des mensualites de credit très élevées qui me mettrons dans une situation tres desagréable. j'avais fait un calcul rapide et le montant maximal des allocations chomage est à peine suffisant, à lui tout seul, à payer mes mensualites de crédit immo. C'est pour ca que je dis qu'en pourcentage mon taux d'endettement est complètement indolore, ou quasi en tout cas... mais en absolu, si j'ai un pépin, je me sens sans vrai filet de sécurite. D'où la volonté de sécuriser ca.

Message cité 2 fois
Message édité par µlti le 22-09-2026 à 17:33:20
n°75327126
Lagoon57
Posté le 22-09-2026 à 17:34:49  profilanswer
 

µlti a écrit :


Le hedge est pas sur l'argent en tant que tel, il est sur ma vie de tous les jours  :D  
Injecter l'argent dans le bien immo, ca veut dire avoir des mensualités qui me forceront pas a vendre, meme si je me retrouve au chomage, c'est typiquement le hedge que je veux.
L'upside serait supérieur en investissant en world sur le long terme, c'est certain (mais je pense qu'il aurait été même encore supérieur, en gardant les RSU), mais en cas de coup dur (et de dip du World au même moment), je me retrouve à devoir gérer des mensualites de credit très élevées qui me mettrons dans une situation tres desagréable. j'avais fait un calcul rapide et le montant maximal des allocations chomage est à peine suffisant, à lui tout seul, à payer mes mensualites de crédit immo. C'est pour ca que je dis qu'en pourcentage mon taux d'endettement est complètement indolore, ou quasi en tout cas... mais en absolu, si j'ai un pépin, je me sens sans vrai filet de sécurite. D'où la volonté de sécuriser ca.


Ca n'a pas beaucoup de sens...
En cas de coup dur tu paieras les mensualités justement avec l'argent dispo à côté.

n°75327148
Suzebull
Posté le 22-09-2026 à 17:38:11  profilanswer
 

µlti a écrit :


Le hedge est pas sur l'argent en tant que tel, il est sur ma vie de tous les jours  :D  
Injecter l'argent dans le bien immo, ca veut dire avoir des mensualités qui me forceront pas a vendre, meme si je me retrouve au chomage, c'est typiquement le hedge que je veux.
L'upside serait supérieur en investissant en world sur le long terme, c'est certain (mais je pense qu'il aurait été même encore supérieur, en gardant les RSU), mais en cas de coup dur (et de dip du World au même moment), je me retrouve à devoir gérer des mensualites de credit très élevées qui me mettrons dans une situation tres desagréable. j'avais fait un calcul rapide et le montant maximal des allocations chomage est à peine suffisant, à lui tout seul, à payer mes mensualites de crédit immo. C'est pour ca que je dis qu'en pourcentage mon taux d'endettement est complètement indolore, ou quasi en tout cas... mais en absolu, si j'ai un pépin, je me sens sans vrai filet de sécurite. D'où la volonté de sécuriser ca.


Oui mais c'est purement psychologique car avec l'argent sur AV/CTO, tu peux très bien continuer à rembourser ton crédit chaque mois pendant des années.
En cas de pépin, ton filet de sécurité est toujours là, je dirais même plus que si tu l'avais injecté dans ton appart.
C'est 100% irrationnel comme façon de voir les choses donc j'essaye juste de t'ouvrir les yeux là dessus.
Après il faut accepter qu'on a tous notre part d'irrationalité dans nos décisions, moi y compris.

n°75327305
µlti
Posté le 22-09-2026 à 18:12:00  profilanswer
 

Lagoon57 a écrit :


Ca n'a pas beaucoup de sens...
En cas de coup dur tu paieras les mensualités justement avec l'argent dispo à côté.

 
Suzebull a écrit :


Oui mais c'est purement psychologique car avec l'argent sur AV/CTO, tu peux très bien continuer à rembourser ton crédit chaque mois pendant des années.
En cas de pépin, ton filet de sécurité est toujours là, je dirais même plus que si tu l'avais injecté dans ton appart.
C'est 100% irrationnel comme façon de voir les choses donc j'essaye juste de t'ouvrir les yeux là dessus.
Après il faut accepter qu'on a tous notre part d'irrationalité dans nos décisions, moi y compris.


Oui c'est très psychologique bien sur.
Mais si je me place dans le cas d'une "explosion de la bulle IA" disons, alors je vois pas de monde dans lequel le world, ou les gafam ne sont pas touches, et comme dit plus haut, je suis tres exposé sur ce marché, rembourser chaque mois avec un Etf world qui bleed out progressivement (et sur combien? 2/3/4 ans? Mon credit est sur 25 ans...)... c'est pas vraiment une situation qui me parait rassurante.


Apres, je raisonne sans doute sur le worst case scenario (enfin non y a tjs pire  :D ) donc oui en espérance, je serai pas optimal, mais c'est pas grave, je prefere bien dormir la nuit  :D  
Edit: je me rend compte que je repond pas exactement à ton objection, puisque tu parles d'un setup clairement plus conservatif 75/25 fonds €/etf, oui c'est possible, mais le rendement d'un fond euros c'est pas genre 2.5%/3%? Avec 2.65% c'est un peu l'epaisseur du trait.


Mais je compte bien sur aussi investir dans mon AV en parallele ;-)  

Message cité 1 fois
Message édité par µlti le 22-09-2026 à 18:24:14
n°75327536
Pomme-abri​cot
Posté le 22-09-2026 à 19:20:13  profilanswer
 

µlti a écrit :

tu parles d'un setup clairement plus conservatif 75/25 fonds €/etf, oui c'est possible, mais le rendement d'un fond euros c'est pas genre 2.5%/3%? Avec 2.65% c'est un peu l'epaisseur du trait.


Si c'est l'épaisseur du trait c'est neutre, inutile mais non destructeur.
Dans le cas du remboursement la somme est définitivement allouée.
Dans le cas du fds € la somme est non figée, tu peux également rembourser avec au fur et à mesure, mais si dans 3 ans les livrets/CAT montent à 5% tu pourras réallouer, impossible dans le cas du remboursement.

n°75327753
r06
Posté le 22-09-2026 à 20:20:02  profilanswer
 

µlti a écrit :


Ca pour le coup c'est un peu dommage, non?
Tu perds l'abattement de 50% pour l'impôt sur le revenu (qui necessite d'attendre 2 ans apres vesting pour vendre (ou 8 ans je crois pour 65%))?

 
__nicolas__ a écrit :


Tout dépend si le plan est qualifié ou pas.
Un plan non qualifié, tu te prend direct l'imposition comme du salaire au moment du vesting (que tu vendes ou pas).


C'est quoi cette histoire perso j'ai un plan français qualifié et je vends direct quand ça veste, si j'attendais 2 ans je paierais moins?

n°75327857
raaur
Posté le 22-09-2026 à 20:51:41  profilanswer
 

Et dans le meilleur cas tu finis de rembourser ton crédit avec ton salaire et tes 400 k€ ont fructifié.
 
Mais avec quelques mois dans le rouge tu pourras rembourser ton crédit avec la partie fond €.

n°75327939
Smb
Posté le 22-09-2026 à 21:17:08  profilanswer
 

r06 a écrit :


C'est quoi cette histoire perso j'ai un plan français qualifié et je vends direct quand ça veste, si j'attendais 2 ans je paierais moins?


Non, il parle d'un régime qui n'existe plus.

n°75328026
AshkaraN
Etes-vous assez investis ?
Posté le 22-09-2026 à 21:36:37  profilanswer
 

https://www.youtube.com/watch?v=jryg_nDqsSE
 
Emeraude Friends : Une arnaque à 106 millions d'euros ? | Sept à Huit
 
 
"rien ne laissait présager une arnaque" et en même temps : " des bons taux de rendement entre 10% et 25%"


---------------
Perf Bourse des Frers POGNON|| Le Topic Bourse
n°75328384
Marcel553
Posté le 22-09-2026 à 22:56:10  profilanswer
 

Velocesuper a écrit :


Tu es du genre à vendre quand ça baisse... Il faut revoir ta stratégie  [:mike_anal:4]


Non mais 20% de baisse (et pourtant je pensais que 10% d'écart avec l'ATH était suffisant pour un bon point d'entrée). Je me suis gouré.  Depuis l'indice est dans un range ... Alors que le sp500/Nasdaq décolle à nouveau, ce foutu indice coréen reste collé.
 
J'ai bien peur que je vais perdre du temps à attendre à reprendre les 20% perdu. Je pensais qu'en investissant sur les actions de la tech us (type micron) qui sont en plein rebond, j'aurais pu récupérer les pertes (par ailleurs micron a déjà fait 10%...) mais non, car si tu ne lache pas 3k dans une action, ce n'est pas possible.
 
Je pensais que l'indice coréen était pas mal pour surfer sur la tech coréenne, mais finalement, tout s'est écroulé car les coréens ont tous investi sur des produits à levier en espérant devenir rentier. Finalement, 2 millions de coréens ont été lessivé par les appels de marge et l'indice s'est cassé. Bizarrement mon ADR SK Hynix performe bien, mais l'indice lol
 
De toute facon l'idéal aurait été de récupérer les pertes avec des actions à fort potentiel lors de moment de vague verte, et puis une fois les pertes effacées, tout remettre sur de l'indice US ou de l’émergeant, or/argent ou même un etf plus sectorisé tech.

n°75328574
boulgakov
Posté le 23-09-2026 à 00:19:20  profilanswer
 

Shane Hannigan a écrit :


C'est autorisé par les normes comptables ça ?  :ouch:


Ben il faut bien que les assureurs disposent d'un mécanisme pour amortir les contrecoups du marché. Ils offrent un produit très liquide, avec 0 perte en nominal possible, et qui néanmoins bat assez routinièrement l'inflation. Ça fonctionne à la confiance, chaque assuré qui s'interroge sur la liquidité du fonds€ se dit que d'autres épargnants apporteront du liquide (de telle manière que l'assureur n'aura pas besoin de liquider les obligations en MV pour rembourser l'assuré qui a besoin de son pognon, ce qui pourrait ruiner l'assureur, ce qui ruine l'assuré). Les deux parties se tiennent par la barbichette  :O


Message édité par boulgakov le 23-09-2026 à 00:20:06
n°75328683
Ezerian
A l'aise riant
Posté le 23-09-2026 à 05:29:45  profilanswer
 

Samourai a écrit :


Message envoyé au conseiller!  
Merci pour ta pédagogie
 
EDIT : pour moi même si je reviens consulter mon post le lien ne fonctionne pas chez moi, il faut je pense partir de la page d'avant pour y avoir accès https://www.credit-agricole.fr/ca-p [...] tarif.html
 
https://rehost.diberie.com/Picture/Get/t/545653


Bonjour,
 
Il est très important d'être sur une tarification "Offre Intégral" au Crédit Agricole pour un PER individuel Compte Titres.
L'offre Invest Initial a des frais de garde très important sur les actions non CA qui réduisent l'avantage de ce produit par rapport à un PER Assuranciel.
 
N'avez-vous pas discuté des deux offres tarifaires lors de la souscription de ce produit en agence CA avec. votre référent clientèle ? Avez vous les papiers signés en agence ? Avez vous pu changer le mode de tarification ?
 
Merci de votre réponse.


---------------
Ezerian - FIRE Mouvement
n°75328756
sereniteso​leil
Posté le 23-09-2026 à 07:26:43  profilanswer
 

Marcel553 a écrit :


Non mais 20% de baisse (et pourtant je pensais que 10% d'écart avec l'ATH était suffisant pour un bon point d'entrée). Je me suis gouré.  Depuis l'indice est dans un range ... Alors que le sp500/Nasdaq décolle à nouveau, ce foutu indice coréen reste collé.
 
J'ai bien peur que je vais perdre du temps à attendre à reprendre les 20% perdu. Je pensais qu'en investissant sur les actions de la tech us (type micron) qui sont en plein rebond, j'aurais pu récupérer les pertes (par ailleurs micron a déjà fait 10%...) mais non, car si tu ne lache pas 3k dans une action, ce n'est pas possible.
 
Je pensais que l'indice coréen était pas mal pour surfer sur la tech coréenne, mais finalement, tout s'est écroulé car les coréens ont tous investi sur des produits à levier en espérant devenir rentier. Finalement, 2 millions de coréens ont été lessivé par les appels de marge et l'indice s'est cassé. Bizarrement mon ADR SK Hynix performe bien, mais l'indice lol
 
De toute facon l'idéal aurait été de récupérer les pertes avec des actions à fort potentiel lors de moment de vague verte, et puis une fois les pertes effacées, tout remettre sur de l'indice US ou de l’émergeant, or/argent ou même un etf plus sectorisé tech.


Investir sur un seul pays (hormis éventuellement USA, et encore..) est super risqué.
Investir sur un seul pays emergent (corée) est super risqué.
Investir sur un indice dont 60 % de la valorisation est basée sur 2 valeurs est super risqué
Investir sur un indice qui vient de prendre des centaines de % en quelques semaines est super risqué
 
Et j'en oublie sûrement...  
 
Pour surfer sur la tech coréenne, j'ai un ETF emergent qui ne cible aucun pays émergent en particulier, bien plus allégé en tech coréenne et bien plus tout terrain, je n'ai pas à me poser la question chaque nuit de ce qu'il se passe si Samsung ou SK HYNIX s'effondrent. Mais pas de grands frisson  :)  
 

n°75328779
etoile64
Pas de bras, pas de 8a!
Posté le 23-09-2026 à 07:38:00  profilanswer
 

Marcel553 a écrit :


Non mais 20% de baisse (et pourtant je pensais que 10% d'écart avec l'ATH était suffisant pour un bon point d'entrée). Je me suis gouré.  Depuis l'indice est dans un range ... Alors que le sp500/Nasdaq décolle à nouveau, ce foutu indice coréen reste collé.
 
J'ai bien peur que je vais perdre du temps à attendre à reprendre les 20% perdu. Je pensais qu'en investissant sur les actions de la tech us (type micron) qui sont en plein rebond, j'aurais pu récupérer les pertes (par ailleurs micron a déjà fait 10%...) mais non, car si tu ne lache pas 3k dans une action, ce n'est pas possible.
 
Je pensais que l'indice coréen était pas mal pour surfer sur la tech coréenne, mais finalement, tout s'est écroulé car les coréens ont tous investi sur des produits à levier en espérant devenir rentier. Finalement, 2 millions de coréens ont été lessivé par les appels de marge et l'indice s'est cassé. Bizarrement mon ADR SK Hynix performe bien, mais l'indice lol
 
De toute facon l'idéal aurait été de récupérer les pertes avec des actions à fort potentiel lors de moment de vague verte, et puis une fois les pertes effacées, tout remettre sur de l'indice US ou de l’émergeant, or/argent ou même un etf plus sectorisé tech.


À mettre en first page sur « tout ce qu’il ne faut pas faire » :o


---------------
« Moi, je suis un désespéré joyeux. J'ai cette mélancolie slave collée à l'âme. J'aime boire et pleurer. »
n°75328800
mlon
la frite c'est la fete
Posté le 23-09-2026 à 07:48:28  profilanswer
 

Ezerian a écrit :


Bonjour,


Il est très important d'être sur une tarification "Offre Intégral" au Crédit Agricole pour un PER individuel Compte Titres.
L'offre Invest Initial a des frais de garde très important sur les actions non CA qui réduisent l'avantage de ce produit par rapport à un PER Assuranciel.


N'avez-vous pas discuté des deux offres tarifaires lors de la souscription de ce produit en agence CA avec. votre référent clientèle ? Avez vous les papiers signés en agence ? Avez vous pu changer le mode de tarification ?


Merci de votre réponse.


Limités à 200€ / an . De mémoire


---------------
^_^
n°75329375
Marcel553
Posté le 23-09-2026 à 10:09:08  profilanswer
 

serenitesoleil a écrit :


Investir sur un seul pays (hormis éventuellement USA, et encore..) est super risqué.
Investir sur un seul pays emergent (corée) est super risqué.
Investir sur un indice dont 60 % de la valorisation est basée sur 2 valeurs est super risqué
Investir sur un indice qui vient de prendre des centaines de % en quelques semaines est super risqué
 
Et j'en oublie sûrement...  
 
Pour surfer sur la tech coréenne, j'ai un ETF emergent qui ne cible aucun pays émergent en particulier, bien plus allégé en tech coréenne et bien plus tout terrain, je n'ai pas à me poser la question chaque nuit de ce qu'il se passe si Samsung ou SK HYNIX s'effondrent. Mais pas de grands frisson  :)  


J'ai deux AV ouvert juste pour prendre date car je me concentre sur le PEA.
 
Il ne faut pas se mentir : si les Etats Unis se casse la gueule, le reste suit avec. En juillet, quand la tech US s'est effondré, la tech européenne a fait de même, et également pour l'asie. Par contre si l'europe ou l'asie se cassent, pas sur que les us suivent. Là on peut voir que les indices européens ont souffert, pas les indices US.
 
Le world je n'aime pas ça, car avoir une sacoche de 2000 actions dont je ne connais que 1%, ça ne me rassure pas. Si je veux de l'US, je prends du nasdaq 100, si je veux diversifier, je prends de l’émergeant avec les proportions qui me parlent. La corée du sud est composé de pépites technologique (et pas que, car aussi dans le défense ils sont entrain de se faire une belle place, tout comme dans les infrastructures).
 
Le soucis du KOSPI, c'est que 2 millions de coréen ont tout misé sur des produits à levier car ils veulent absolument quitter le monde du travail. Ca peut faire rire, mais c'est l'esprit la bas. Ils ont joué avec les produits à levier au point que le président coréen s'est prononcé pour leur bannissement lol
 
Prendre un MSCI world ne me parle pas. A moins d'être multimillionnaire et me dire que viser 5-10% par an sur un actif à risque me suffit, je ne vois pas ce qui pourrait me convaincre d’être aussi "prudent".

n°75329421
Suzebull
Posté le 23-09-2026 à 10:18:50  profilanswer
 

Marcel553 a écrit :


J'ai deux AV ouvert juste pour prendre date car je me concentre sur le PEA.


Il ne faut pas se mentir : si les Etats Unis se casse la gueule, le reste suit avec. En juillet, quand la tech US s'est effondré, la tech européenne a fait de même, et également pour l'asie. Par contre si l'europe ou l'asie se cassent, pas sur que les us suivent. Là on peut voir que les indices européens ont souffert, pas les indices US.


Le world je n'aime pas ça, car avoir une sacoche de 2000 actions dont je ne connais que 1%, ça ne me rassure pas. Si je veux de l'US, je prends du nasdaq 100, si je veux diversifier, je prends de l’émergeant avec les proportions qui me parlent. La corée du sud est composé de pépites technologique (et pas que, car aussi dans le défense ils sont entrain de se faire une belle place, tout comme dans les infrastructures).


Le soucis du KOSPI, c'est que 2 millions de coréen ont tout misé sur des produits à levier car ils veulent absolument quitter le monde du travail. Ca peut faire rire, mais c'est l'esprit la bas. Ils ont joué avec les produits à levier au point que le président coréen s'est prononcé pour leur bannissement lol


Prendre un MSCI world ne me parle pas. A moins d'être multimillionnaire et me dire que viser 5-10% par an sur un actif à risque me suffit, je ne vois pas ce qui pourrait me convaincre d’être aussi "prudent".


J'ai raté l'info que la tech US s'était effondré en juillet :D
Y a vraiment rien eu sur le S&P 500, tu as l'air très fébrile quand même...


Investir sur le MSCI World c'est pas être "prudent", c'est mettre de côté nos biais qui nous poussent à l'erreur, comme par exemple de croire qu'on peut superformer facilement en investissant sur des "pépites technologiques" coréennes.


Mais bon, ça fait un moment que tu es sur ce topic et on est plusieurs à avoir essayé de te raisonner, maintenant tu fais ce que tu veux hein ;)
Mais des excuses du style "c'est la faute des coréens qui sont trop gambleurs" tu pourras en trouver autant que tu veux pour justifier tes mauvaises décisions.
Ou alors tu pourrais remettre en question ta stratégie, à toi de voir :)


Message édité par Suzebull le 23-09-2026 à 10:19:27
n°75329535
oh_damned
Posté le 23-09-2026 à 10:43:00  profilanswer
 

Marcel553 a écrit :


J'ai deux AV ouvert juste pour prendre date car je me concentre sur le PEA.
 
Il ne faut pas se mentir : si les Etats Unis se casse la gueule, le reste suit avec. En juillet, quand la tech US s'est effondré, la tech européenne a fait de même, et également pour l'asie. Par contre si l'europe ou l'asie se cassent, pas sur que les us suivent. Là on peut voir que les indices européens ont souffert, pas les indices US.
 
Le world je n'aime pas ça, car avoir une sacoche de 2000 actions dont je ne connais que 1%, ça ne me rassure pas. Si je veux de l'US, je prends du nasdaq 100, si je veux diversifier, je prends de l’émergeant avec les proportions qui me parlent. La corée du sud est composé de pépites technologique (et pas que, car aussi dans le défense ils sont entrain de se faire une belle place, tout comme dans les infrastructures).
 
Le soucis du KOSPI, c'est que 2 millions de coréen ont tout misé sur des produits à levier car ils veulent absolument quitter le monde du travail. Ca peut faire rire, mais c'est l'esprit la bas. Ils ont joué avec les produits à levier au point que le président coréen s'est prononcé pour leur bannissement lol
 
Prendre un MSCI world ne me parle pas. A moins d'être multimillionnaire et me dire que viser 5-10% par an sur un actif à risque me suffit, je ne vois pas ce qui pourrait me convaincre d’être aussi "prudent".


En résumé tu prends des risques inconsidérés.
On peut faire le singe en bourse, c'est rigolo, mais ça se termine toujours pareil : sur le long terme on fera au mieux la perf du marché et au pire (si on prend du levier par exemple) c'est road to zero.
 
 
Les gens qui avec une gestion active arrivent à générer de l'alpha sur le long terme sont extrêmement rares et ont une stratégie autrement plus complexe et rigoureuse que "je prends quelque chose qui me parle".

Message cité 1 fois
Message édité par oh_damned le 23-09-2026 à 10:46:01

---------------
“Everyone has a plan: until they get punched in the face.” – Mike Tyson
n°75329553
mockfella
Posté le 23-09-2026 à 10:45:59  profilanswer
 

Et j'en profite pour rappeler qu'il y a un topic dédié pour la bourse "loisir"... parce que ces conversations et comportements semblent bien loin des considérations d'épargne  lazy...
 
J'imagine en plus que sur le topic en question, les conseils et pistes données seraient moins biaisés par la frilosité des épargnants d'ici, donc plus logique pour Marcel le foufou  :pt1cable:


---------------
quand on a un pied dans le passé et l'autre dans le futur, on chie sur le présent...
n°75329562
Mitch2Pain
Posté le 23-09-2026 à 10:48:07  profilanswer
 

[:patrick59s]  Projet de vente d'un appartement à la mer   [:joker41]  
 
Historique du bien :

  • 1996 : Achat en pleine propriété par les parents pour environ 65 000 €.
  • 2012 : Donation-partage de la nu-propriété aux 2 enfants.  

Valeur retenue de la pleine propriété à l'acte : 100 000 € (soit 50 000 € retenus pour la nu-propriété selon le barème de l'époque, les parents ayant alors 58 ans / usufruit à 50 %).

  • 2026 : Projet de revente à 180 000 €. Les parents ont 72 ans en 2026.


Analyse fiscale envisagée :
 

  • Usufruit des parents (30 % du prix de vente = 54 000 €) :

Détenu depuis 1996 (30 ans révolus), donc exonération totale d'impôt sur la plus-value (IR) et de prélèvements sociaux (PS).
 

  • Nu-propriété des enfants (70 % du prix de vente = 126 000 €) :

Détenue depuis la donation de 2012 (14 ans de détention).
Prix d'acquisition de la nu-propriété : 50 000 € + forfait 7,5 % (frais d'acquisition) + forfait 15 % (travaux) = 61 250 €.
Plus-value brute sur la nu-propriété : 126 000 - 61 250 = 64 750 €.
Abattements pour 14 ans de détention (l'abattement pour durée de détention augmente progressivement chaque année) : 42 % (IR) et 14,7 % (PS).
Impôt estimé sur la nu-propriété : environ 7 000 € à 8 000 € au total pour l'ensemble des nu-propriétaires.
 
Questions:
 

  • Confirmez-vous que la part de l'usufruit des parents bénéficie de l'exonération totale des 30 ans, réduisant ainsi l'impôt global par rapport à un calcul basé sur 100 % du bien ?


  • Le calcul des forfaits (7,5 % et 15 %) s'applique-t-il bien directement sur la valeur de la nu-propriété au moment de la donation (50 000 €) ?


  • En cas de répartition du prix 70 % enfants / 30 % parents, confirme-t-on l'absence d'imposition supplémentaire pour les parents ?


  • En cas de  répartition du prix 100 % enfants / 0 % , confirme-t-on que cela constitue une donation d'argent complémentaire couverte sans taxation par l'abattement parent-enfant (art. 779 I du CGI) ou le don familial (art. 790 G du CGI) ?

n°75329570
Shane Hann​igan
Posté le 23-09-2026 à 10:49:12  profilanswer
 

mockfella a écrit :

Et j'en profite pour rappeler qu'il y a un topic dédié pour la bourse "loisir"... parce que ces conversations et comportements semblent bien loin des considérations d'épargne  lazy...


J'imagine en plus que sur le topic en question, les conseils et pistes données seraient moins biaisés par la frilosité des épargnants d'ici, donc plus logique pour Marcel le foufou  :pt1cable:


Y'a un paquet des posteurs ici qui sont full equity, on a vu plus frileux quand même :o

n°75329600
etoile64
Pas de bras, pas de 8a!
Posté le 23-09-2026 à 10:55:42  profilanswer
 

oh_damned a écrit :


En résumé tu prends des risques inconsidérés.
On peut faire le singe en bourse, c'est rigolo, mais ça se termine toujours pareil : sur le long terme on fera au mieux la perf du marché et au pire (si on prend du levier par exemple) c'est road to zero.
 
 
Les gens qui avec une gestion active arrivent à générer de l'alpha sur le long terme sont extrêmement rares et ont une stratégie autrement plus complexe et rigoureuse que "je prends quelque chose qui me parle".


En même temps c'est pas plus mal : je me dis que pour qu'il y en ait qui gagnent, il faut que d'autres perdent :o


---------------
« Moi, je suis un désespéré joyeux. J'ai cette mélancolie slave collée à l'âme. J'aime boire et pleurer. »
n°75329628
Helyis
Choisir, c'est mourir un peu
Posté le 23-09-2026 à 11:01:56  profilanswer
 

Marcel553 a écrit :


J'ai deux AV ouvert juste pour prendre date car je me concentre sur le PEA.
 
Il ne faut pas se mentir : si les Etats Unis se casse la gueule, le reste suit avec. En juillet, quand la tech US s'est effondré, la tech européenne a fait de même, et également pour l'asie. Par contre si l'europe ou l'asie se cassent, pas sur que les us suivent. Là on peut voir que les indices européens ont souffert, pas les indices US.
 
Le world je n'aime pas ça, car avoir une sacoche de 2000 actions dont je ne connais que 1%, ça ne me rassure pas. Si je veux de l'US, je prends du nasdaq 100, si je veux diversifier, je prends de l’émergeant avec les proportions qui me parlent. La corée du sud est composé de pépites technologique (et pas que, car aussi dans le défense ils sont entrain de se faire une belle place, tout comme dans les infrastructures).
 
Le soucis du KOSPI, c'est que 2 millions de coréen ont tout misé sur des produits à levier car ils veulent absolument quitter le monde du travail. Ca peut faire rire, mais c'est l'esprit la bas. Ils ont joué avec les produits à levier au point que le président coréen s'est prononcé pour leur bannissement lol
 
Prendre un MSCI world ne me parle pas. A moins d'être multimillionnaire et me dire que viser 5-10% par an sur un actif à risque me suffit, je ne vois pas ce qui pourrait me convaincre d’être aussi "prudent".


Tout ton problème est là. 5-10% par an, c'est ce que le marché action a à offrir en moyenne. Certaines entreprises vont faire bien plus, et d'autres moins voir du négatif, et au global, tout ça fait 5-10%.  
 
Pour aller chercher plus, il faut sur-concentrer sur quelque chose en particulier, mais tu n'a aucune raison rationnelle de sur-concentrer une valeur/un secteur/un pays.  Faire cela, c'est de la roulette, ni plus, ni moins, à fortiori lorsque l'on est un particulier sans connaissances ni expertise.  
 
Alors comme tout jeu de hasard, parfois tu va gagner beaucoup, mais tu va aussi régulièrement perdre beaucoup, et au temps long dans le meilleur des cas, tu retombera sur du 5-10% annualisé (et statistiquement, tu sera en négatif).  
 
Si le consensus c'est d'investir de manière diversifié, c'est pas parce que tout le monde est trop prudent, c'est par simple réalisme. Quitte à avoir un petit bac à sable pour le  [:flash23:10] et le frisson  [:zeroz:10]
 
Il faut aussi garder en tête que l'investissement en bourse ne te rendra pas riche, au mieux cela maximise le potentiel de ce que tu a déjà, sans effort supplémentaire (et c'est déjà incroyable lorsqu'on y pense..). Si tu veux vraiment avoir plus, il faut créer de la valeur ailleurs.  


Spoiler :

Mais bon, tout le monde te l'a déjà dit d'une manière ou d'une autre...

n°75329630
nicklamor
Posté le 23-09-2026 à 11:02:21  profilanswer
 

mockfella a écrit :

Et j'en profite pour rappeler qu'il y a un topic dédié pour la bourse "loisir"... parce que ces conversations et comportements semblent bien loin des considérations d'épargne  lazy...
 
J'imagine en plus que sur le topic en question, les conseils et pistes données seraient moins biaisés par la frilosité des épargnants d'ici, donc plus logique pour Marcel le foufou  :pt1cable:


Ah c'est interessant ce que tu dis car j'ai jamais trop compris comment ça marche les topics sur HFR.
Je crois donc comprendre que ici ça serait le topic "sérieux" pour les gens qui veulent prendre leur avenir en main et le topic "Bourse" lui ils l'ont mis dans la rubrique Loisirs parce que ca serait pour les amteurs de loto et autre roulette...
 
De même le topic "Cryptos " dans Société?! WTF...y'a que des dégénérés là bas qui spéculent sur d'obscurs shitcoins (environ 95% des posts sur Shitcoin, 5% sur Bitcoin) mais "épargne en Crypto actifs " dans la rubrique "Vie pratique"
 
Va comprendre.....

n°75329709
Poutinouno​u
Posté le 23-09-2026 à 11:15:52  profilanswer
 

Bonjour à tous,
 
J'ai besoin de faire un rachat d'une partie du patrimoine pour un projet personnel, environ 40 k€.
 
Je ne souhaite pas toucher au PEA, j'ai donc deux options à disposition :
 
1. Rachat sur une AV, elles ont des grosses PV mais n'auront 8 ans que l'année prochaine
Linxea Spirit 177k€, PV 79%
Linxea Avenir 100K€, PV 88%
 
2. Rachat sur CTO, 65k€ et 35% de PV.
 
Tout est en MSCI world.
 
Je me dis que c'est l'occasion d'enlever des AV qui sont plus chargées en frais que le CTO, mais avec les PV et l'absence d'abattement pour l'instant, j'hésite à enlever plutôt du CTO. Qu'en pensez-vous ?

n°75329773
Kivi_
raboteur de parquet
Posté le 23-09-2026 à 11:24:51  profilanswer
 

Marcel553 a écrit :

Prendre un MSCI world ne me parle pas. A moins d'être multimillionnaire et me dire que viser 5-10% par an sur un actif à risque me suffit, je ne vois pas ce qui pourrait me convaincre d’être aussi "prudent".


Bienvenue en 2026 où un rendement de 5-10% par an ne suffit à personne…

n°75329786
Lagoon57
Posté le 23-09-2026 à 11:26:10  profilanswer
 

Poutinounou a écrit :

Bonjour à tous,
 
J'ai besoin de faire un rachat d'une partie du patrimoine pour un projet personnel, environ 40 k€.
 
Je ne souhaite pas toucher au PEA, j'ai donc deux options à disposition :
 
1. Rachat sur une AV, elles ont des grosses PV mais n'auront 8 ans que l'année prochaine
Linxea Spirit 177k€, PV 79%
Linxea Avenir 100K€, PV 88%
 
2. Rachat sur CTO, 65k€ et 35% de PV.
 
Tout est en MSCI world.
 
Je me dis que c'est l'occasion d'enlever des AV qui sont plus chargées en frais que le CTO, mais avec les PV et l'absence d'abattement pour l'instant, j'hésite à enlever plutôt du CTO. Qu'en pensez-vous ?


Fais un crédit conso et débloque les AV l'année prochaine quand elles auront 8 ans...

n°75329899
Poutinouno​u
Posté le 23-09-2026 à 11:42:59  profilanswer
 

Lagoon57 a écrit :


Fais un crédit conso et débloque les AV l'année prochaine quand elles auront 8 ans...


J'aurai préféré éviter de ma rajouter un autre crédit sur le dos, d'où le rachat d'une petite partie du patrimoine.

n°75329915
Lagoon57
Posté le 23-09-2026 à 11:44:56  profilanswer
 

Poutinounou a écrit :


J'aurai préféré éviter de ma rajouter un autre crédit sur le dos, d'où le rachat d'une petite partie du patrimoine.


Il vaut mieux rajouter un crédit si c'est possible niveau endettement que de se prendre la fiscalité de plein fouet.

n°75329940
Suzebull
Posté le 23-09-2026 à 11:48:17  profilanswer
 

Poutinounou a écrit :

Bonjour à tous,
 
J'ai besoin de faire un rachat d'une partie du patrimoine pour un projet personnel, environ 40 k€.
 
Je ne souhaite pas toucher au PEA, j'ai donc deux options à disposition :
 
1. Rachat sur une AV, elles ont des grosses PV mais n'auront 8 ans que l'année prochaine
Linxea Spirit 177k€, PV 79%
Linxea Avenir 100K€, PV 88%
 
2. Rachat sur CTO, 65k€ et 35% de PV.
 
Tout est en MSCI world.
 
Je me dis que c'est l'occasion d'enlever des AV qui sont plus chargées en frais que le CTO, mais avec les PV et l'absence d'abattement pour l'instant, j'hésite à enlever plutôt du CTO. Qu'en pensez-vous ?


Tu as 0 fonds euros ou livrets dans lesquels tu pourrais piocher ?
 
Pourquoi tu exclus le PEA ? Ça peut être la moins mauvaise option si > 5ans et PV raisonnable.

n°75329947
mockfella
Posté le 23-09-2026 à 11:49:56  profilanswer
 

Bonjour,
 
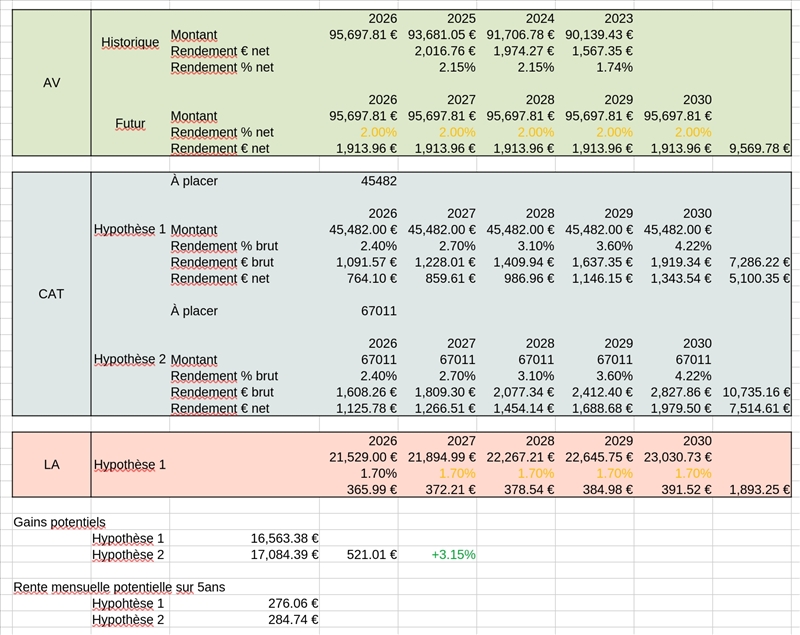
Je reviens avec mes histoire de grand mère qui cherche à placer efficacement ses maigres économies pour soutenir un poil son train de vie (rappel: 94 ans, en EPHAD, ma mère est mandataire).
 
J'ai fais une petite simulation entre prendre un CAT au crédit mut (Tonic Croissance) pour mettre ce qu'il y a sur le CC (~45k€) + LA (Hypothèse 2) ou garder le LA plein (Hypothèse 1).
À noter:  
- il y a un LDD plein, ce qui suffit amplement pour la partie totalement liquide.
- on part du principe qu'on sort les intérêts du CAT, de l'AV et du LA annuellement pour remplir ce qui a été sorti du LDD au long de l'année, même si dans les faits, si on peut éviter on laissera composer.
- je pars sur du 2% net par an pour l'AV parce que c'est globalement ce que ça a servi les années précédentes (2.15% en 2025 et 2024, 1.74% en 2023)
- j'ai compté 30% de PS+IR pour les PV du CAT, j'ai bon ?
 
Voici ce que ça me donne, à savoir une différence sur 5 ans de 8€/mois :D
En sachant que ça sera moins les première années puisque le CAT est censé monter en puissance au fil du contrat sur 5 ans.
 
Ça vous parait correct ou je me suis planté ?
 
https://rehost.diberie.com/Picture/Get/r/546365


---------------
quand on a un pied dans le passé et l'autre dans le futur, on chie sur le présent...
mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  12947  12948  12949  12950  12951  12952  12953  12954  12955

Aller à :
Ajouter une réponse
 

Sujets relatifs
Plan épargne logement chez la caisse épargne les intérets versés quand[Topic unik] Le triathlon : natation, vélo, course à pied !
Le topik des gens de taille moyenne[Topik Unik] Le Karting
[Topik spéculatif ] De quoi aurons nous l'air dans le futur ?![Topik souvenirs] La plus grosse frousse de votre vie
>> Le TopiK des Séries de qualité !!! <<[TOPIK UNIK] Scary Movie , la tétralogie : !56K Warning !
Plus de sujets relatifs à : [POGNON] Épargne / Placements - PAS DE PARRAINAGE


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)