Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
5294 connectés 


Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?


8.9 %
 19 votes
1.  Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
 
 
17.4 %
 37 votes
2.  Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
 
 
0.9 %
      2 votes
3.  Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
 
 
4.2 %
 9 votes
4.  Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
 
 
10.8 %
 23 votes
5.  Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
 
 
5.2 %
 11 votes
6.  Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
 
 
6.6 %
 14 votes
7.  Non : ces ETF respectent exactement les règles fixées par l’État, point
 
 
23.9 %
 51 votes
8.  Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
 
 
3.8 %
 8 votes
9.  Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
 
 
18.3 %
 39 votes
10.  Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
 

Total : 233 votes (20 votes blancs)
Ce sondage est clos, vous ne pouvez plus voter
 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  12950  12951  12952  ..  12960  12961  12962  12963  12964  12965
Auteur Sujet :

[POGNON] Épargne / Placements - PAS DE PARRAINAGE

n°75335163
norilor
Posté le 24-09-2026 à 12:42:24  profilanswer
 

Reprise du message précédent :

Ninurta a écrit :

PEL de 2007.
Je veux garder de l'argent "accessible rapidement" vu ma situation...
Alors peut-être mettre plus que ce que j'annonce plus haut mais garder au moins 40K dispo...
Et comme je disais, je ne sais pas où le placer en PEA, AV etc.


Ton seul compte chez Fortuneo est un compte commun, c'est ça ?


Tu peux demander un compte courant perso en même temps qu'un PEA sinon. J'ai une préférence pour Fortuneo niveau tarification PEA (frais d'ordre moins élevés en général, un ordre de 500 € sans frais par mois) mais tu peux l'ouvrir chez Bourso pour te simplifier la vie.

mood
Publicité
Posté le 24-09-2026 à 12:42:24  profilanswer
 

n°75335165
nrgix
Posté le 24-09-2026 à 12:42:31  profilanswer
 

Ninurta a écrit :

PEL de 2007.
Je veux garder de l'argent "accessible rapidement" vu ma situation...
Alors peut-être mettre plus que ce que j'annonce plus haut mais garder au moins 40K dispo...
Et comme je disais, je ne sais pas où le placer en PEA, AV etc.


Actuellement tu as 0 risque sur ton épargne, avec les chiffres à jour ça donne à peut prêt ça :  
LA 30k€ => 1,7% net
LDD 20k€ => 1,7% net
PEL 45k€ => 2,5% brut avec un TMI à 30% ton rendement net est environ de 1,75%
AV 3k€ (+8 ans) => Full fond euro ? Quelle assurance vie ?
PERCO 3,3k€
 
L'inflation en france pour 2026 devrait tourner autour de 2%. Au mieux actuellement tu ne perd pas d'argent.
 
Si tu veux augmenter ton budget risque tu as deux options :
- AV : un peu moins opti au niveau des frais mais tu peux plus facilement mettre en place des versement programmé, pas de variation du cours en temps réel : tu peux facilement "l'oublier" ce qui n'est pas négligeable si tu as une forte aversion au risque
- PEA : le must have pour les actions, optimisation fiscale au bout de 5 ans de détention.


Voici ce que je ferais à ta place :
- conserver 45k€ le PEL
- ouvrir un PEA aujourd'hui mettre progressivement 1000€ dessus tous les mois sur un ETF Monde pendant 1 an (issu du livret A ou LDDS)
- basculer tout de suite 30k€ de tes livrets vers un fond euro (sur celle de ton AV existante si elle offre des fonds euros intéressant).
 
D'ici un an tu auras la répartition suivante :
Sécurisé
- ~45k€ sur le PEL à 1,75% net
- ~10k€ sur livret A ou LDDS à 1,7% net (+- évolution des taux)
- ~30k€ sur fond euros à 3,2% net (exemple spirit)  
Risqué
- ~12k€ (+- fluctuation de marché) à une espérance de gain long terme de 7/8%
 
+ 3,3k€ sur le PERCO
 
ça permet de booster significativement ton rendement moyen sans exploser ton budget de risque. Pour le PEA si tu as un compte bourso tu peux l'ouvrir là bas.
Pour le moment il y a un partenariat avec iShare, tu peux acheter le WPEA (ISIN : IE0002XZSHO1) sans risque. A partir d'octobre (ou novembre j'ai un doute) il va y avoir un nouveau partenariat en place il faudra peut-être changer d'ETF à l'achat. Mais au pire les frais sont de toute façon plafonné à 0,5% sur PEA (peu significatif à long terme)

n°75335368
Ninurta
Posté le 24-09-2026 à 13:33:23  profilanswer
 

Merci à tous pour vos réponses et votre aide.
J'essaie de répondre :

 
__nicolas__ a écrit :


Et ? Si tu places sur du World, la durée de placement recommandée est de toute façon supérieur à 8 ans. Donc tu peux bien ouvrir le dernier contrat avec les frais les plus bas, ça doit pas poser de problèmes.


Eh bien le souci c'est "si j'ai besoin de cet argent" étant donné ma situation... Et L'AV BoursoVie était plutôt conseillée sur le forum, non ?

 
norilor a écrit :


Ton seul compte chez Fortuneo est un compte commun, c'est ça ?


Tu peux demander un compte courant perso en même temps qu'un PEA sinon. J'ai une préférence pour Fortuneo niveau tarification PEA (frais d'ordre moins élevés en général, un ordre de 500 € sans frais par mois) mais tu peux l'ouvrir chez Bourso pour te simplifier la vie.


Oui le compte commun Fortuneo est tout ce que j'ai dans cette banque.

 
nrgix a écrit :


Actuellement tu as 0 risque sur ton épargne, avec les chiffres à jour ça donne à peut prêt ça :
LA 30k€ => 1,7% net
LDD 20k€ => 1,7% net
PEL 45k€ => 2,5% brut avec un TMI à 30% ton rendement net est environ de 1,75%
AV 3k€ (+8 ans) => Full fond euro ? Quelle assurance vie ?
PERCO 3,3k€


L'inflation en france pour 2026 devrait tourner autour de 2%. Au mieux actuellement tu ne perd pas d'argent.


Si tu veux augmenter ton budget risque tu as deux options :
- AV : un peu moins opti au niveau des frais mais tu peux plus facilement mettre en place des versement programmé, pas de variation du cours en temps réel : tu peux facilement "l'oublier" ce qui n'est pas négligeable si tu as une forte aversion au risque
- PEA : le must have pour les actions, optimisation fiscale au bout de 5 ans de détention.


Voici ce que je ferais à ta place :
- conserver 45k€ le PEL
- ouvrir un PEA aujourd'hui mettre progressivement 1000€ dessus tous les mois sur un ETF Monde pendant 1 an (issu du livret A ou LDDS)
- basculer tout de suite 30k€ de tes livrets vers un fond euro (sur celle de ton AV existante si elle offre des fonds euros intéressant).


D'ici un an tu auras la répartition suivante :
Sécurisé
- ~45k€ sur le PEL à 1,75% net
- ~10k€ sur livret A ou LDDS à 1,7% net (+- évolution des taux)
- ~30k€ sur fond euros à 3,2% net (exemple spirit)
Risqué
- ~12k€ (+- fluctuation de marché) à une espérance de gain long terme de 7/8%


+ 3,3k€ sur le PERCO


ça permet de booster significativement ton rendement moyen sans exploser ton budget de risque. Pour le PEA si tu as un compte bourso tu peux l'ouvrir là bas.
Pour le moment il y a un partenariat avec iShare, tu peux acheter le WPEA (ISIN : IE0002XZSHO1) sans risque. A partir d'octobre (ou novembre j'ai un doute) il va y avoir un nouveau partenariat en place il faudra peut-être changer d'ETF à l'achat. Mais au pire les frais sont de toute façon plafonné à 0,5% sur PEA (peu significatif à long terme)


mon AV : BoursoVie / Generali / Euro Exclusif / 100 % fonds euros
"basculer tout de suite 30k€ de tes livrets vers un fond euro (sur celle de ton AV existante si elle offre des fonds euros intéressant)." Est-ce bien le cas pour mon AV ?
Pourquoi conseilles-tu de garder le PEL si tu penses que le taux est 1.75%?
Uniquement 10k d'épargne de "précaution" me paraît super risqué :/


D'ailleurs, j'ai versé sur mon AV récemment, si je refais un autre versement, ce sera également sans frais ?

Message cité 2 fois
Message édité par Ninurta le 24-09-2026 à 13:35:40
n°75335384
Velocesupe​r
Posté le 24-09-2026 à 13:36:42  profilanswer
 

Ninurta a écrit :

?
Pourquoi conseilles-tu de garder le PEL si tu penses que le taux est 1.75% ?


Je te le déconseille. Ça ne rapporte plus rien ce produit.

n°75335415
__nicolas_​_
Posté le 24-09-2026 à 13:41:22  profilanswer
 

Ninurta a écrit :

Eh bien le souci c'est "si j'ai besoin de cet argent" étant donné ma situation...


Bah si tu as besoin de cet argent, ne place pas sur du World...
A tout moment, tu peux être en moins value de 50%

n°75335685
Bahamut22
Light is right !
Posté le 24-09-2026 à 14:41:00  profilanswer
 

Ninurta a écrit :

PEL de 2007.
Je veux garder de l'argent "accessible rapidement" vu ma situation...
Alors peut-être mettre plus que ce que j'annonce plus haut mais garder au moins 40K dispo...
Et comme je disais, je ne sais pas où le placer en PEA, AV etc.


Si tu veux pouvoir retirer de l'argent (une très très grosse somme) rapidement, je ne vois pas vraiment de solution pour ma part
Il ne reste que la bonne vieille AV BoursoVie en 100% fonds euros exclusifs mais les perfs sont pas énormes non plus et tu ne connais jamais le taux à l'avance, tu navigues à vue et il n'est pas secure à 100%
Ceci dit je me questionne sur la pertinence de retirer une très grosse somme rapidement plutôt que de retirer une bonne somme et de compléter par un crédit même à 5%... si l'épargne cumulée te rapporte davantage...


---------------
Je ne donnerais pas tort à l'IA si, un jour, elle décide de nous exterminer
n°75335727
Ninurta
Posté le 24-09-2026 à 14:48:44  profilanswer
 

Bon ben je suis complètement paumé, même mon AV il faudrait que je la change, je n'ai pas bien compris pourquoi. Et pour l'ouverture d'un PEA c'est encore pire, je ne sais vraiment pas quoi faire.

n°75335740
nicolaki
Posté le 24-09-2026 à 14:51:38  profilanswer
 

nicolaki a écrit :

Question patrimoine pour 2 personnes de 77a :  
Ils sont propriétaires à 33% d'une SCI qui leur dégage 14,5kEUR de loyers nets pour une valo de 400kEUR (rendement net 3,6%).  
Ces revenus sont taxés à 47,2% (TMI 30 et PS), donc il ne reste que la moitié dans leur poche.
Sous réserve que les associés soient OK pour vendre, c'est pas bcp plus logique et moins chiant de vendre (imposition sur PV faible, achat il y a plus de 30a) et simplement ouvrir 2 AV linxea spirica ou lucya CNP de 200kEUR investies à fonds euros (75%) et ETF world (25%) ?


Si je conseille cette solution (Av plutôt que SCI), je n’ai rien raté ? Je ne connais pas bien les subtilités des AV post 70 ans.

n°75335755
__nicolas_​_
Posté le 24-09-2026 à 14:53:42  profilanswer
 

nicolaki a écrit :


Si je conseille cette solution (Av plutôt que SCI), je n’ai rien raté ? Je ne connais pas bien les subtilités des AV post 70 ans.


Post 70 ans, c'est 30k€ de versements exonérés lors du décès (deux personnes = 2 x 30k€). Et qu'importe ce que ces versements sont devenus (la PV est exonérée, c'est les versements qui sont taxés).

n°75335790
nicolaki
Posté le 24-09-2026 à 14:58:02  profilanswer
 

__nicolas__ a écrit :


Post 70 ans, c'est 30k€ de versements exonérés lors du décès (deux personnes = 2 x 30k€). Et qu'importe ce que ces versements sont devenus (la PV est exonérée, c'est les versements qui sont taxés).


Donc juste une subtilité successorale, rien d’autre. :jap:

mood
Publicité
Posté le 24-09-2026 à 14:58:02  profilanswer
 

n°75335815
__nicolas_​_
Posté le 24-09-2026 à 15:01:07  profilanswer
 

nicolaki a écrit :


Donc juste une subtilité successorale, rien d’autre. :jap:


Une subtilité qui peut être TRES intéressante. Tu places 30k€ juste après la limite d'age. Tu meurs VIEUX (genre 100 ans), tes 30k€ se sont transformé en 230k€ qui sont transmis sans payer un seul euro d’impôt ^^ (bon c'est pas vrai, faut quand même payer les PS sur les gains donc y'a 35k€ qui partent pour la nation)

n°75335821
Suzebull
Posté le 24-09-2026 à 15:01:30  profilanswer
 

Ninurta a écrit :

Bon ben je suis complètement paumé, même mon AV il faudrait que je la change, je n'ai pas bien compris pourquoi. Et pour l'ouverture d'un PEA c'est encore pire, je ne sais vraiment pas quoi faire.


Il me semble que tu as déjà une AV Bourso donc c'est tout bon, non ?


En gros, ce qu'il faut retenir c'est :
- le "sans risque / sans rendement" en fonds euros sur une bonne AV (exemple : Bourso)
- le "risqué / meilleur rendement" en ETF World sur un PEA


Ce que tu mets sur ton PEA, idéalement il ne faut pas y toucher avant 10+ ans.
Ça veut pas dire que c'est réellement bloqué mais il vaut mieux ne pas y toucher.
Mets-y de quoi payer une partie des études de tes enfants ou te faire un complément de retraite.


Tout le reste tu le mets sur ton AV Bourso en fonds Euro exclusif et basta.

Message cité 1 fois
Message édité par Suzebull le 24-09-2026 à 15:02:00
n°75335871
nicolaki
Posté le 24-09-2026 à 15:11:42  profilanswer
 

__nicolas__ a écrit :


Une subtilité qui peut être TRES intéressante. Tu places 30k€ juste après la limite d'age. Tu meurs VIEUX (genre 100 ans), tes 30k€ se sont transformé en 230k€ qui sont transmis sans payer un seul euro d’impôt ^^ (bon c'est pas vrai, faut quand même payer les PS sur les gains donc y'a 35k€ qui partent pour la nation)


C’est noté, moi c’est tout ce que je leur souhaite, de mourir à 100 ans :)

n°75335917
Pimari
Posté le 24-09-2026 à 15:19:08  profilanswer
 

nicolaki a écrit :


Si je conseille cette solution (Av plutôt que SCI), je n’ai rien raté ? Je ne connais pas bien les subtilités des AV post 70 ans.


Vérifie juste qu'ils n'ont pas des fonds sur un PER car l'abattement est commun

n°75335948
Ninurta
Posté le 24-09-2026 à 15:25:51  profilanswer
 

Suzebull a écrit :


Il me semble que tu as déjà une AV Bourso donc c'est tout bon, non ?
 
En gros, ce qu'il faut retenir c'est :  
- le "sans risque / sans rendement" en fonds euros sur une bonne AV (exemple : Bourso)
- le "risqué / meilleur rendement" en ETF World sur un PEA
 
Ce que tu mets sur ton PEA, idéalement il ne faut pas y toucher avant 10+ ans.
Ça veut pas dire que c'est réellement bloqué mais il vaut mieux ne pas y toucher.
Mets-y de quoi payer une partie des études de tes enfants ou te faire un complément de retraite.
 
Tout le reste tu le mets sur ton AV Bourso en fonds Euro exclusif et basta.


C'est à peu près ce que j'avais compris et ce que je m'apprêtais à faire mais d'autres ne sont pas vraiment de cet avis (__nicolas__ n'a pas l'air de considérer que BouroVie est une AV correcte par exemple).
Je ne comprends pas la différence entre les ETF sur l'AV et les ETF du PEA.
Je mets tout de même une partie de l'argent que je souhaite investir sur du "risqué" sur des ETF AV ou bien tout sur des ETF PEA ?
Si oui lesquels ? :p Si non lesquels? :o

n°75335960
__nicolas_​_
Posté le 24-09-2026 à 15:27:29  profilanswer
 

Ninurta a écrit :

C'est à peu près ce que j'avais compris et ce que je m'apprêtais à faire mais d'autres ne sont pas vraiment de cet avis (__nicolas__ n'a pas l'air de considérer que BouroVie est une AV correcte par exemple).


J'ai dis POUR DU WORLD.
 
Elle est très bonne pour du fond €.

n°75335965
nicolaki
Posté le 24-09-2026 à 15:28:16  profilanswer
 

Pimari a écrit :


Vérifie juste qu'ils n'ont pas des fonds sur un PER car l'abattement est commun


Non pas de PER :jap:

n°75336036
mockfella
Posté le 24-09-2026 à 15:41:34  profilanswer
 

Ninurta a écrit :

Bon ben je suis complètement paumé, même mon AV il faudrait que je la change, je n'ai pas bien compris pourquoi. Et pour l'ouverture d'un PEA c'est encore pire, je ne sais vraiment pas quoi faire.


Prends encore un peu de temps pour bien comprendre. Ça a l'air compliqué comme ça, surtout avec les réponses qui fusent avec l'apparence du bon sens ici, mais une fois que tu te seras posé, bien lu la FP (et pourquoi pas un peu du site avenue des investisseurs, mais globalement c'est raccord avec ce qu'il se dit ici), tu pourras poser tes billes où tu le souhaites en toute conscience.


Tu n'es pas à 1 semaine ni même 1 mois près :jap:


---------------
quand on a un pied dans le passé et l'autre dans le futur, on chie sur le présent...
n°75336039
Ninurta
Posté le 24-09-2026 à 15:41:41  profilanswer
 

__nicolas__ a écrit :


J'ai dis POUR DU WORLD.
 
Elle est très bonne pour du fond €.


D'accord donc j'y mets une bonne partie de mon épargne pour garder une épargne sécurisée mais plus rentable que les LA LDDS PEL ?
Et je n'utilise pas les "world" sur l'AV (c'était ma question plus haut : quid de la différence ETF AV et ETF PEA?). Je le fais sur un  PEA à plus petite dose (uniquement la somme que je pense pouvoir investir sur du risqué) ?

n°75336049
__nicolas_​_
Posté le 24-09-2026 à 15:42:30  profilanswer
 

Ninurta a écrit :

D'accord donc j'y mets une bonne partie de mon épargne pour garder une épargne sécurisée mais plus rentable que les LA LDDS PEL ?
Et je n'utilise pas les "world" sur l'AV (c'était ma question plus haut : quid de la différence ETF AV et ETF PEA?). Je le fais sur un  PEA à plus petite dose (uniquement la somme que je pense pouvoir investir sur du risqué) ?


Voilà.

n°75336053
Ninurta
Posté le 24-09-2026 à 15:43:30  profilanswer
 

mockfella a écrit :


Prends encore un peu de temps pour bien comprendre. Ça a l'air compliqué comme ça, surtout avec les réponses qui fusent avec l'apparence du bon sens ici, mais une fois que tu te seras posé, bien lu la FP (et pourquoi pas un peu du site avenue des investisseurs, mais globalement c'est raccord avec ce qu'il se dit ici), tu pourras poser tes billes où tu le souhaites en toute conscience.
 
Tu n'es pas à 1 semaine ni même 1 mois près :jap:


Oui c'est ce que je lis ;)
Le problème c'est qu'à force d'attendre je ne fais rien et je vais repartir pour 5ans d'inactivité sur le sujet...

n°75336089
Suzebull
Posté le 24-09-2026 à 15:47:21  profilanswer
 

Ninurta a écrit :


C'est à peu près ce que j'avais compris et ce que je m'apprêtais à faire mais d'autres ne sont pas vraiment de cet avis (__nicolas__ n'a pas l'air de considérer que BouroVie est une AV correcte par exemple).
Je ne comprends pas la différence entre les ETF sur l'AV et les ETF du PEA.
Je mets tout de même une partie de l'argent que je souhaite investir sur du "risqué" sur des ETF AV ou bien tout sur des ETF PEA ?
Si oui lesquels ? :p Si non lesquels? :o


Bourso vie est très bien pour son fonds euros mais pas pour les UC.
 
La différence entre un ETF sur AV et sur PEA, c'est que sur AV tu paieras des frais de gestion sur UC de 0,3-1% par an, qui n'existent pas sur PEA (sauf PEA de banque en dur qui appellent ça "droits de garde" mais il faut fuir ces PEAs).
C'est pour ça qu'on conseille l'AV pour le fonds euros et le PEA pour les actions, au format ETF.
 

n°75336887
colonel ba​o
Always
Posté le 24-09-2026 à 18:23:31  profilanswer
 

Sauf quand PEA rempli. Se pose la question AV vs CTO


---------------
My Feed Back
n°75336996
Mr Oscar
Pour la beauté du geste.
Posté le 24-09-2026 à 18:57:51  profilanswer
 

Suzebull a écrit :


Bourso vie est très bien pour son fonds euros mais pas pour les UC.


La différence entre un ETF sur AV et sur PEA, c'est que sur AV tu paieras des frais de gestion sur UC de 0,3-1% par an, qui n'existent pas sur PEA (sauf PEA de banque en dur qui appellent ça "droits de garde" mais il faut fuir ces PEAs).
C'est pour ça qu'on conseille l'AV pour le fonds euros et le PEA pour les actions, au format ETF.


Voilà


Et en tous les cas ouvrir un PEA (sur BoursoBank c'est très bien en plus) même avec pas grand chose pour prendre date.


Sachant qu'avant qu'un PEA ait 5 ans si on retire on doit casser le PEA en entier et on perd l'avantage fiscal (l'argent reste disponible mais c'est désoptimisé.. notons que ça peut aussi être un bon moyen de limiter les tentations de retirer l'argent pour un simple coup de tête.)


---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
n°75337083
chienBlanc
Posté le 24-09-2026 à 19:20:23  profilanswer
 

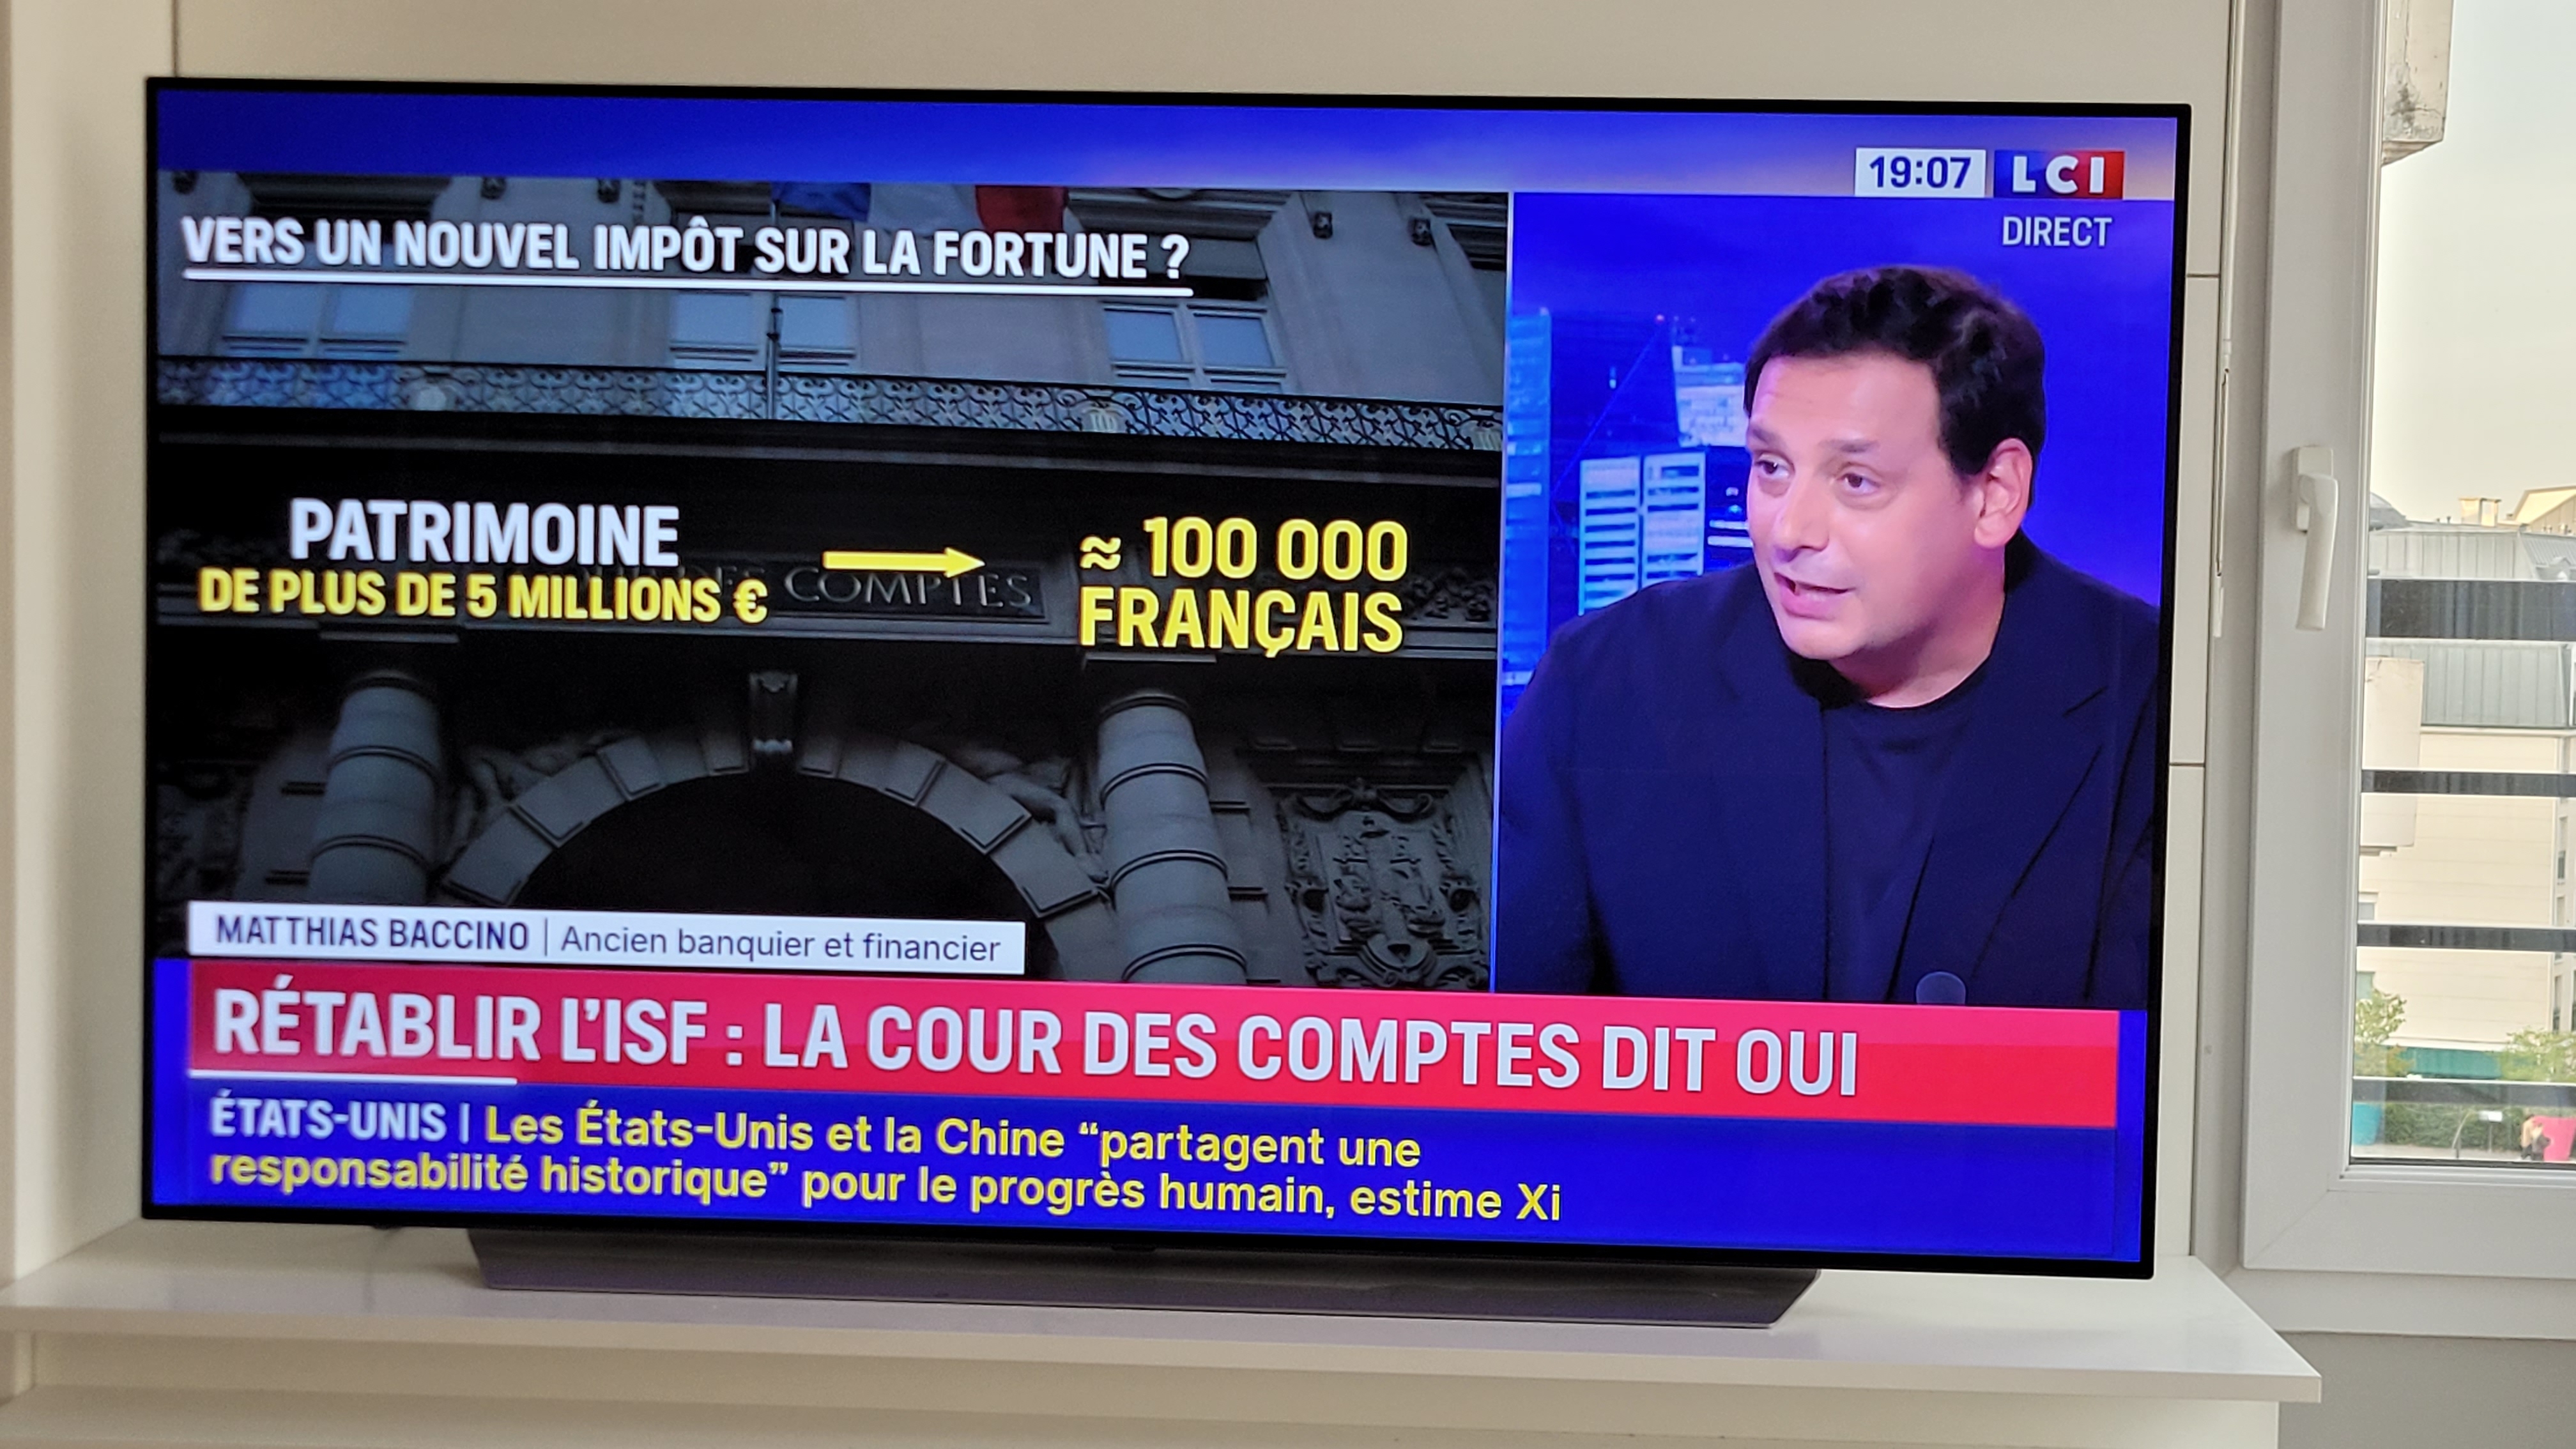
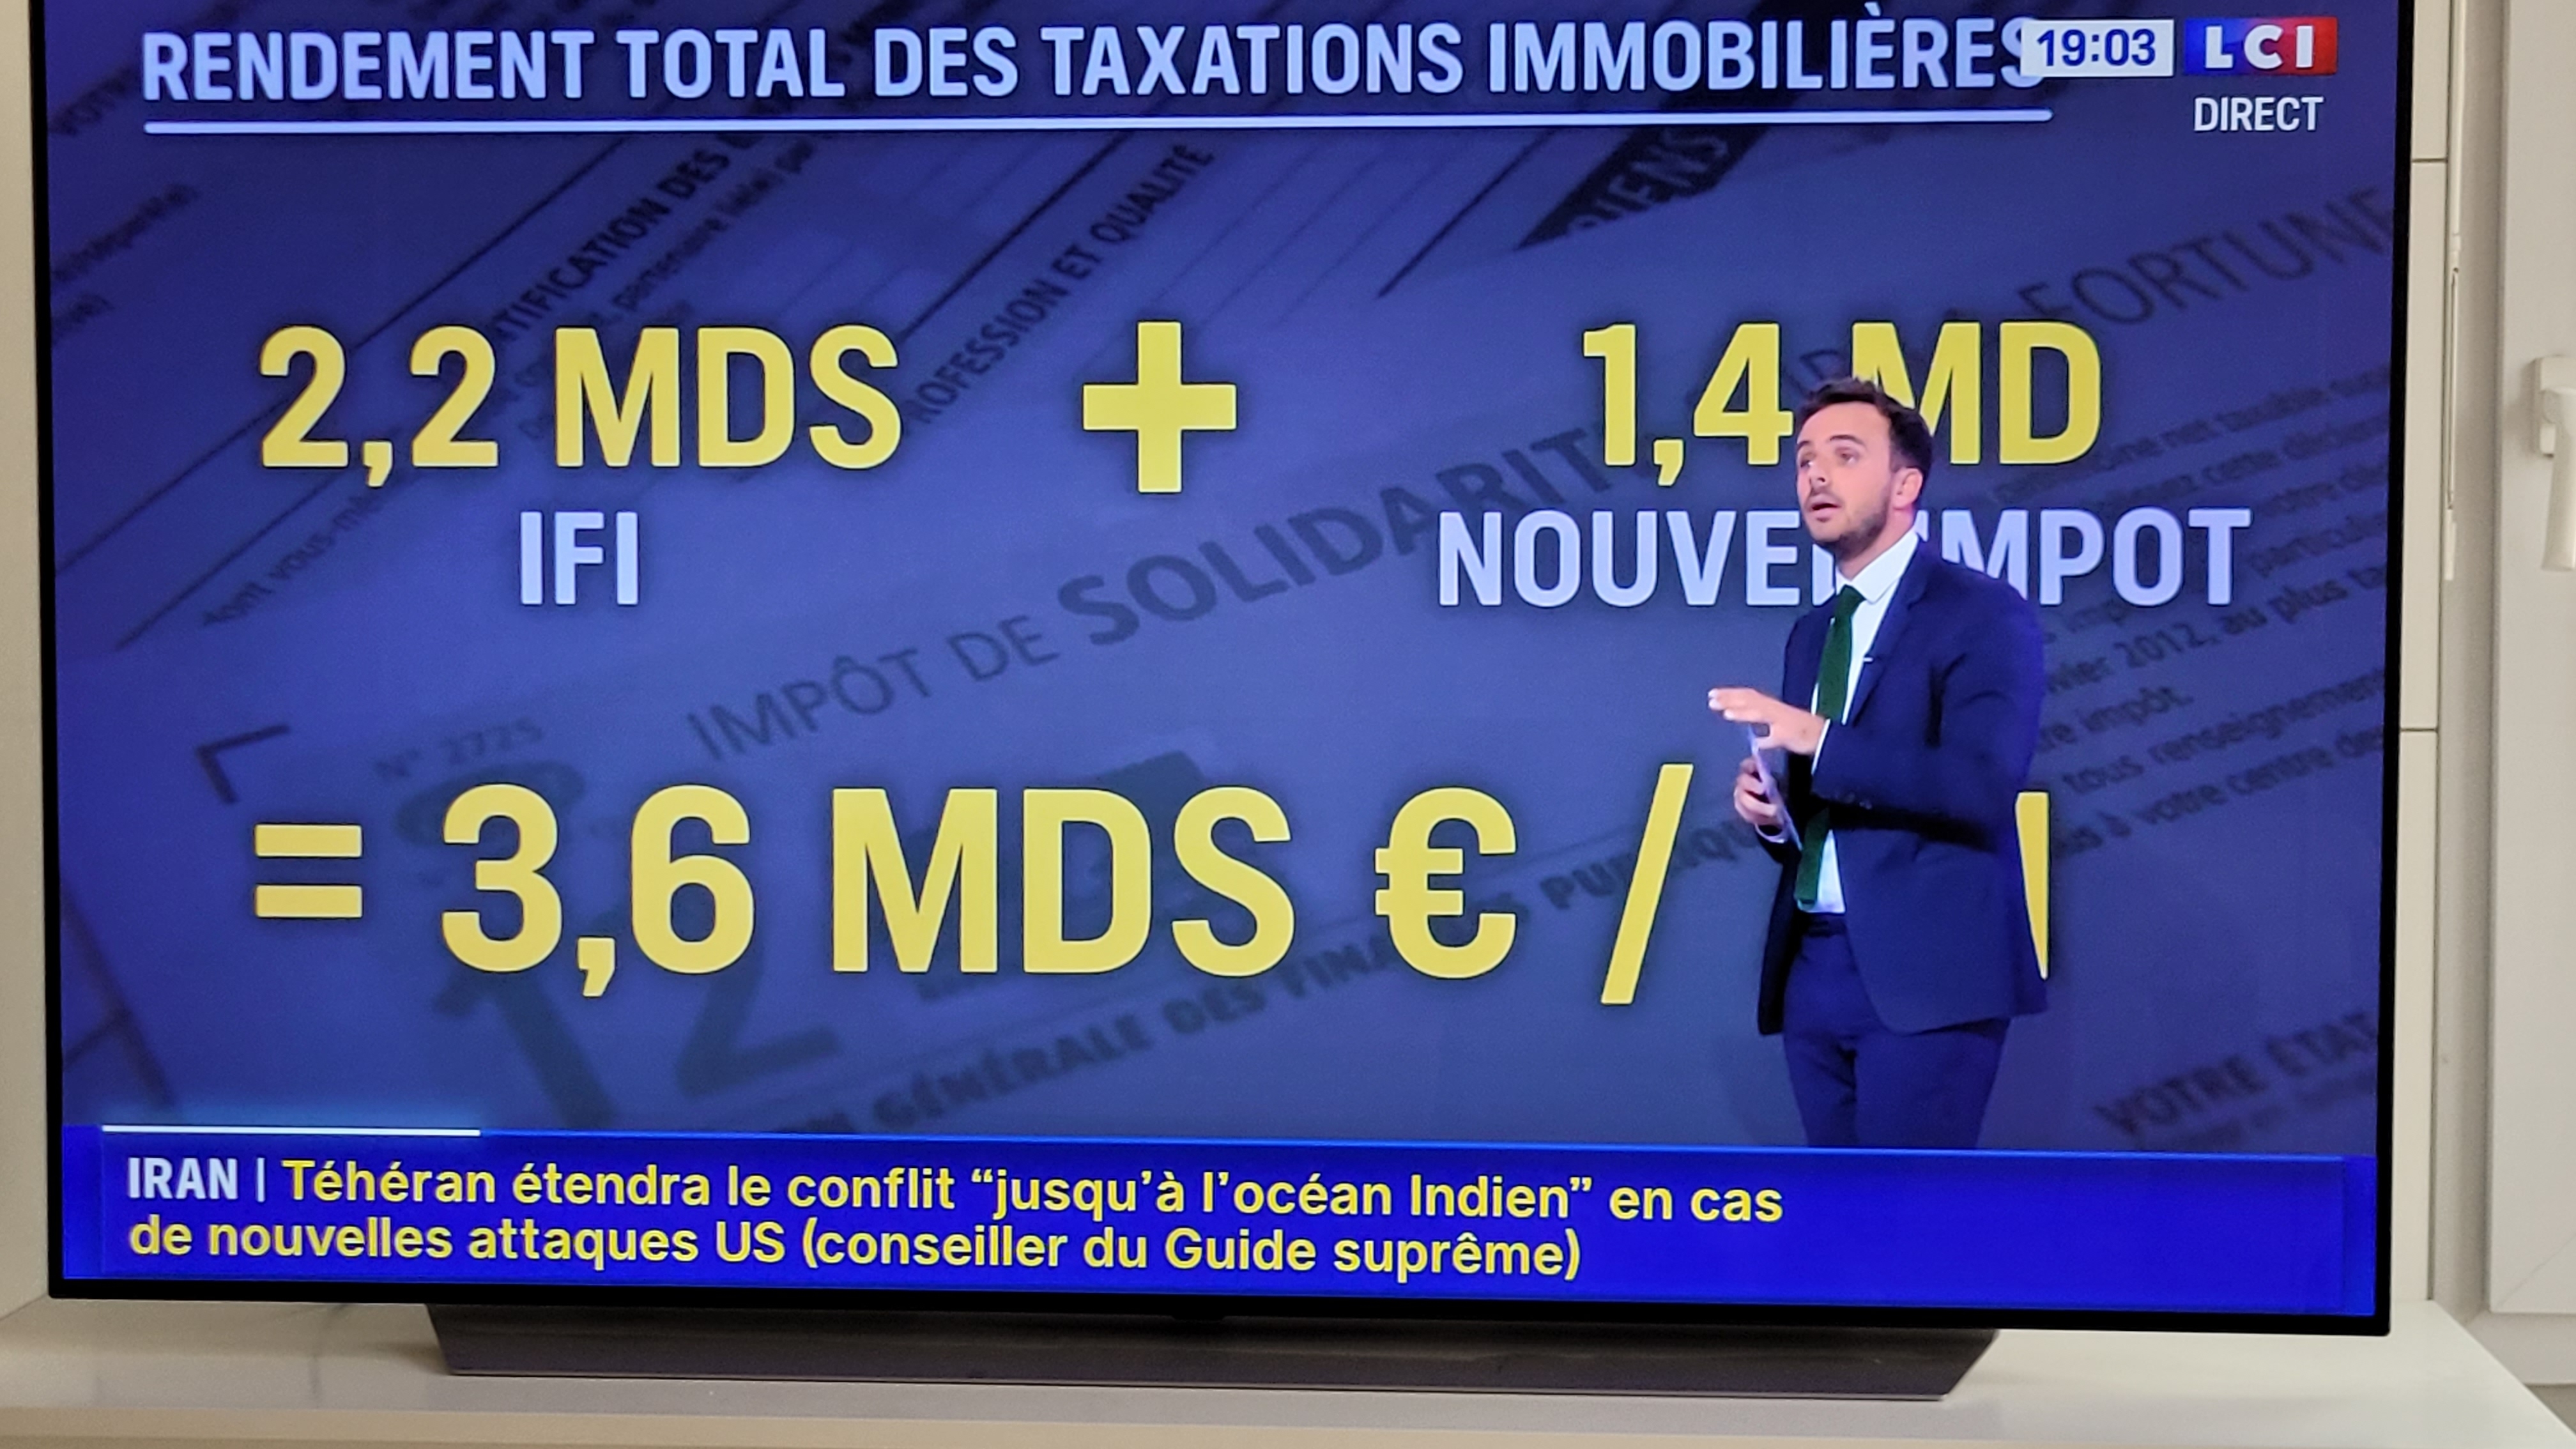
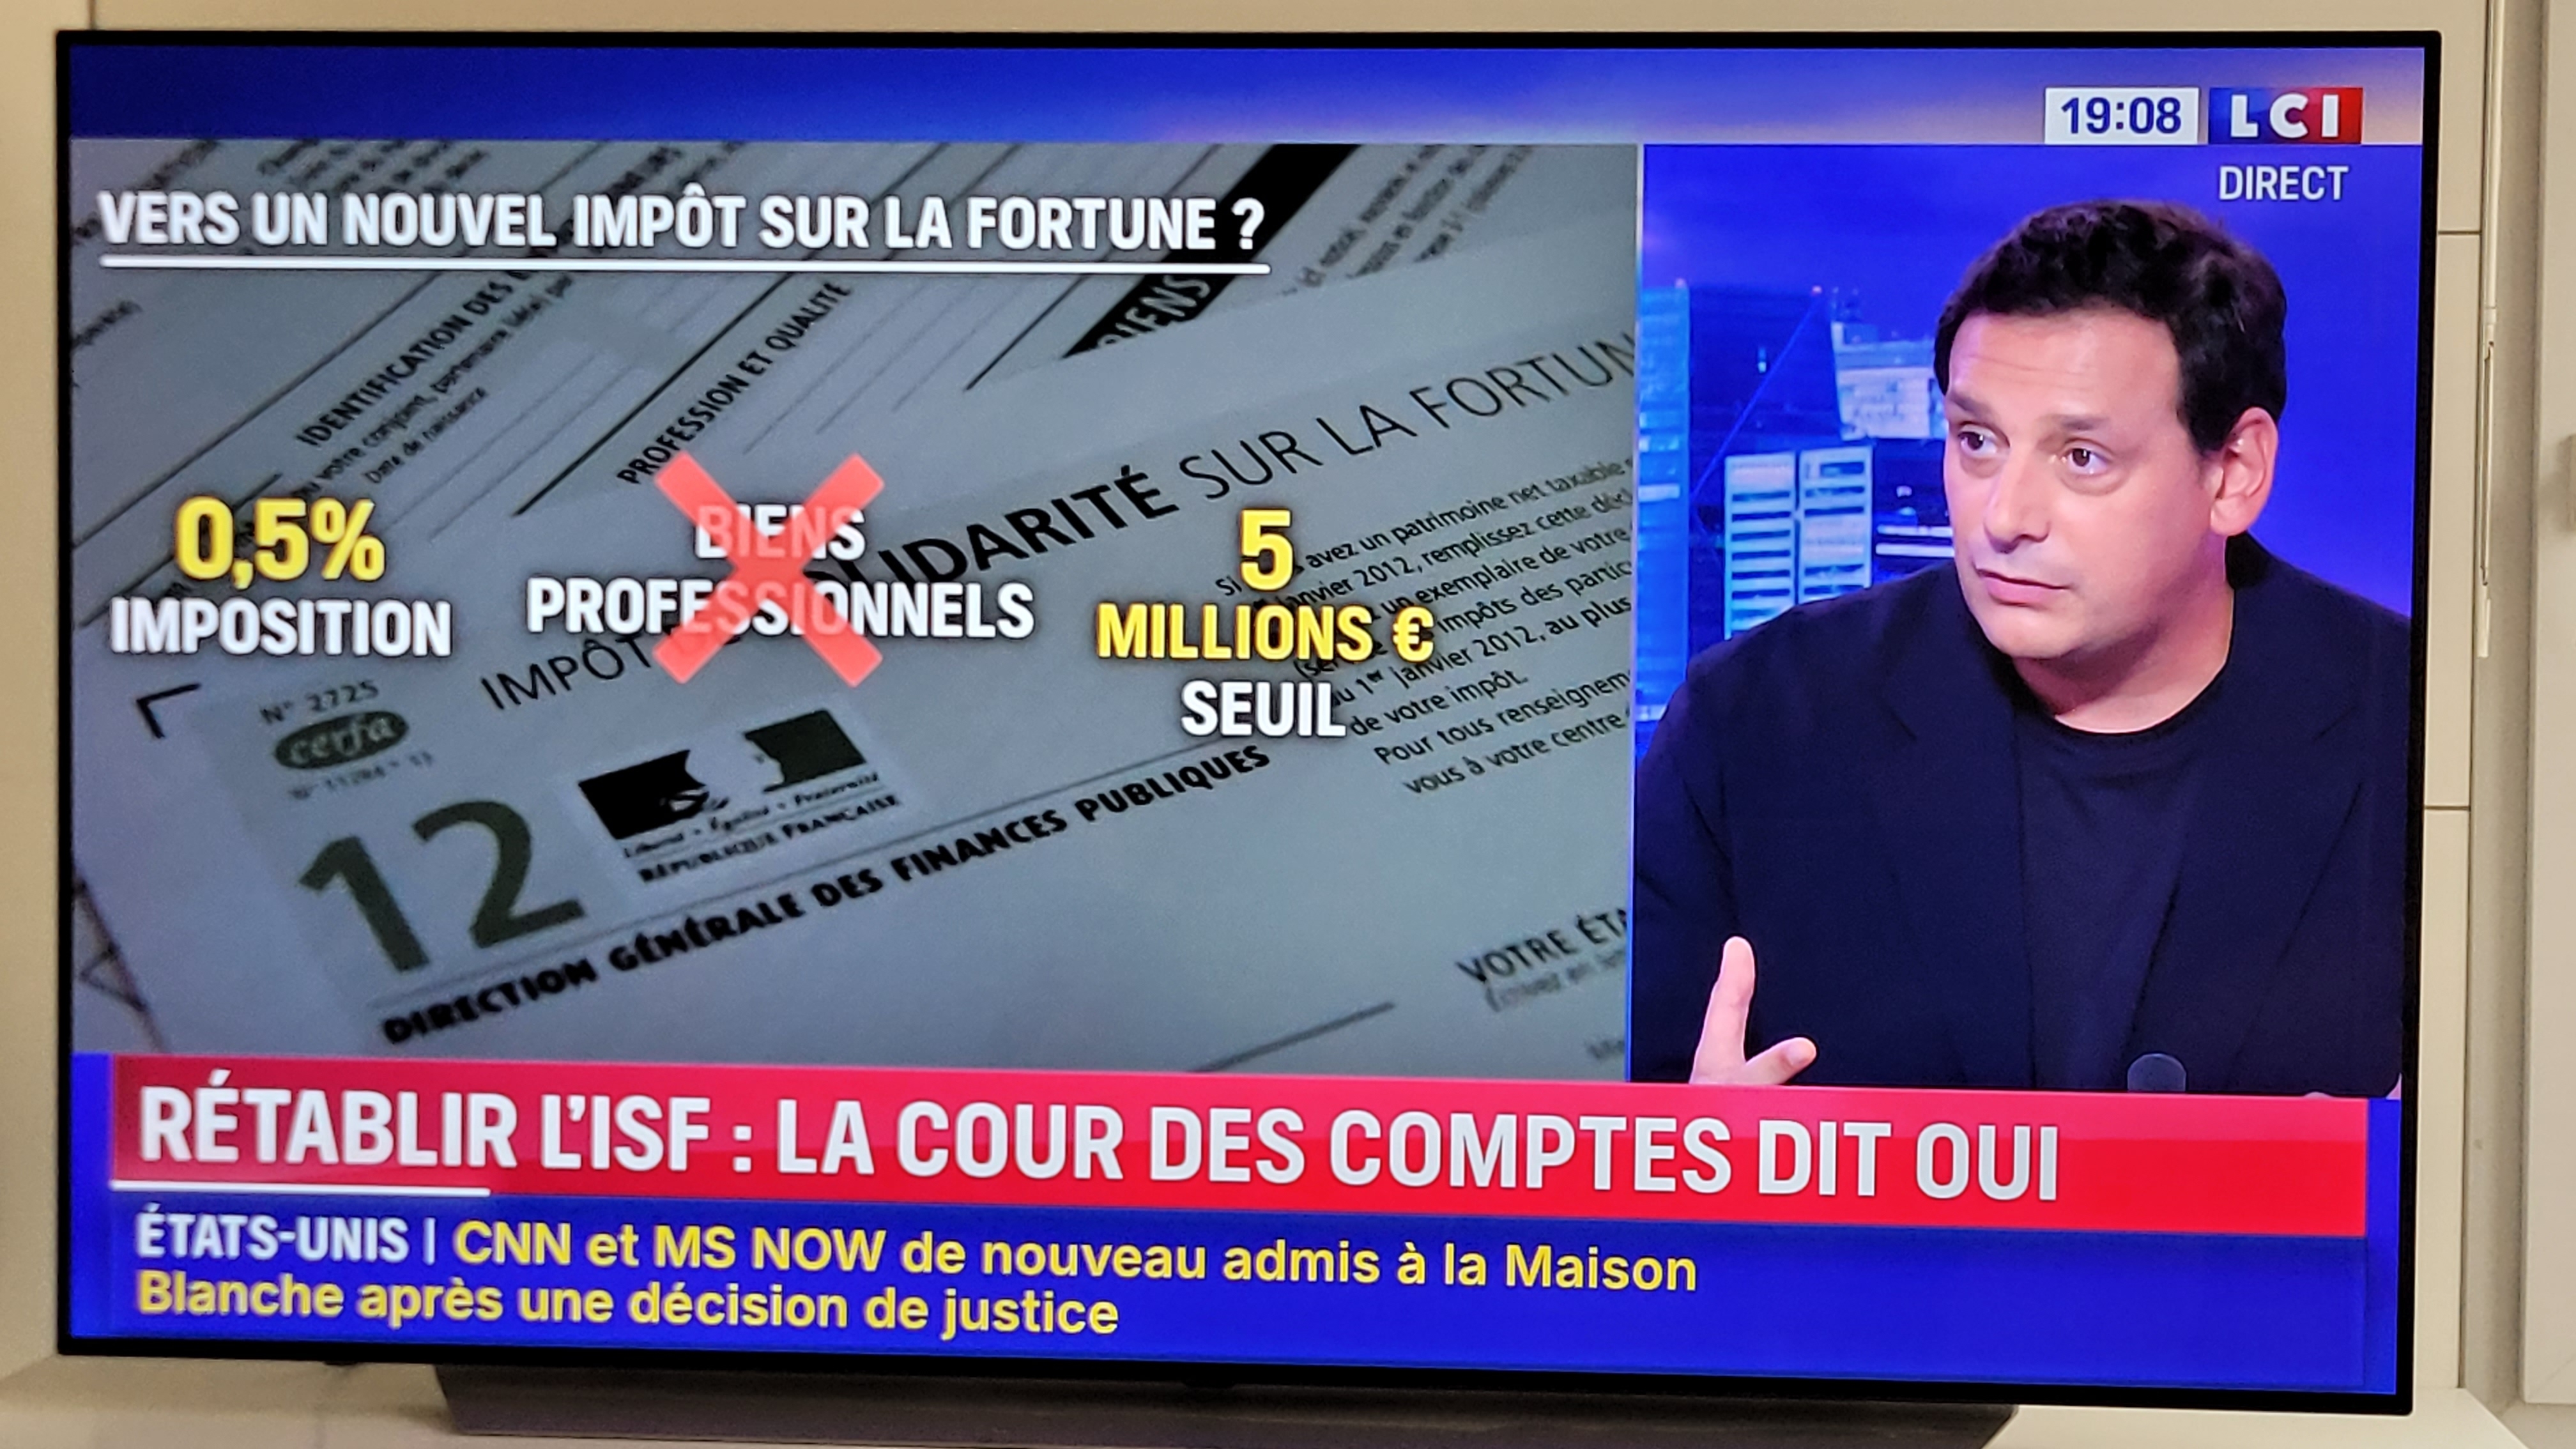
[:fly_66] La cour des comptes pour un retour de l'ISF, en plus de l'IFI !  [:fly_66]  
 
https://rehost.diberie.com/Picture/Get/f/546777
 
https://rehost.diberie.com/Picture/Get/f/546778
 
https://rehost.diberie.com/Picture/Get/f/546779


---------------
J'ai un million à deux : version RAP / version Rock
n°75337097
flash23
Fin de race brainwashée
Posté le 24-09-2026 à 19:24:45  profilanswer
 

Bientôt le retour de la taxe d’habitation, j’imagine.
Sans revenir sur les larges augmentations de la taxe foncière, bien entendu.
 
 [:staline]


---------------
« Elle avait des chaussures à scratch pour d’autres raisons que la mode. »
n°75337170
Jean-Luc S​kywalker
Je crois qu'on a un pépin...
Posté le 24-09-2026 à 19:45:23  profilanswer
 

Ce pays de clochards.
 
Et ça chiale encore pour des aides, ça découvre l'eau tiède tous les 4 matins, bref.


---------------
"J'espère que vous savez ce que vous faites..." "Oui, moi aussi..." (L'Empire contre-attaque)
n°75337285
Peyes
Posté le 24-09-2026 à 20:13:23  profilanswer
 

Jean-Luc Skywalker a écrit :

Ce pays de clochards.


Et ça chiale encore pour des aides, ça découvre l'eau tiède tous les 4 matins, bref.


j'etais a Shanghai y'a 15 ans, le tiers monde vs chez nous.
En 2026, méconnaissable, le progrès fou partout, tout est hyper clean, sécurité au top (les types laissent leur tel au resto, s'absentent 30min (  [:fdupuis8:3] ) et reviennent oklm. Tu fais ca en France, t as plus de tel et un type a fini ton vin.
en 15 ans on a fait du surplace, eux nous ont complètement dépassé, on est vraiment devenu le tiers monde

Message cité 4 fois
Message édité par Peyes le 24-09-2026 à 20:17:07
n°75337315
john5969
Posté le 24-09-2026 à 20:19:06  profilanswer


dégage la gueule de baccino stp ca donne envie de vomir sinon j'alerte  :D

n°75337480
Elguiweb
Posté le 24-09-2026 à 20:51:05  profilanswer
 

Y a ça aussi : La Cour des comptes veut alourdir la taxation de l’épargne
https://www.lemonde.fr/argent/artic [...] ce=default

n°75337518
tranceman_​g
Posté le 24-09-2026 à 20:58:55  profilanswer
 

La Fronce qui fait la Fronce :
On invente ou on instaure pleins d'impôts. Ha ca, on sait faire.


Mais créer de l'emploi, un environnement favorable aux entreprises et sans gueuler dès qu'on voit un billet de 100 balles dans la pochette d'autrui, là étonnamment on est bcp moins là.


C'est d'un fatiguant !


Message édité par tranceman_g le 24-09-2026 à 20:59:34
n°75337584
pik3
Posté le 24-09-2026 à 21:12:49  profilanswer
 

Elguiweb a écrit :

Y a ça aussi : La Cour des comptes veut alourdir la taxation de l’épargne
https://www.lemonde.fr/argent/artic [...] ce=default


Sur la succession pour les PER ce serait logique quand même.


---------------
Je suis d'accord avec patx  ©Dante2002 le 21/03/2018
n°75337626
MadBull
Posté le 24-09-2026 à 21:22:37  profilanswer
 

Peyes a écrit :


j'etais a Shanghai y'a 15 ans, le tiers monde vs chez nous.
En 2026, méconnaissable, le progrès fou partout, tout est hyper clean, sécurité au top (les types laissent leur tel au resto, s'absentent 30min (  [:fdupuis8:3] ) et reviennent oklm. Tu fais ca en France, t as plus de tel et un type a fini ton vin.
en 15 ans on a fait du surplace, eux nous ont complètement dépassé, on est vraiment devenu le tiers monde


Ils font quoi exactement avec leur langue les types au restau à Shanghai ?  :o  
 

pik3 a écrit :


Sur la succession pour les PER ce serait logique quand même.


+1. Il y a quand même quelques cheatcodes complètement pétés sur le PER. Après la blague d'imposer au PFU les livrets A qui dépassent le plafond, pourquoi pas, mais c'est vraiment pour le fun  :o

n°75337645
JB0660
Posté le 24-09-2026 à 21:25:50  profilanswer
 

Elguiweb a écrit :

Y a ça aussi : La Cour des comptes veut alourdir la taxation de l’épargne
https://www.lemonde.fr/argent/artic [...] ce=default


[:rive nord:3]

n°75337662
pistache52
Posté le 24-09-2026 à 21:29:04  profilanswer
 

Bah, on passe de 43,9% à 44,2% de prélèvements obligatoires selon le budget 2027 prévu. Faut bien que quelqu’un paie

n°75337753
chienBlanc
Posté le 24-09-2026 à 21:47:59  profilanswer
 

MadBull a écrit :


Ils font quoi exactement avec leur langue les types au restau à Shanghai ?  :o  


MadBull a écrit :


+1. Il y a quand même quelques cheatcodes complètement pétés sur le PER. Après la blague d'imposer au PFU les livrets A qui dépassent le plafond, pourquoi pas, mais c'est vraiment pour le fun  :o


On peut aussi taxer la plus value des CTO à la succession aussi.
Ca aussi c'est un trou dans la raquette.  :jap:


---------------
J'ai un million à deux : version RAP / version Rock
n°75337828
spooooocky
Made in Marseille
Posté le 24-09-2026 à 22:08:33  profilanswer
 

Ça dit quoi sur le PER pour ceux qui ont pu lire l'article en entier ?

n°75337838
free-rider​s
Je ne suis simplement pas là
Posté le 24-09-2026 à 22:11:56  profilanswer
 

Spoiler :


Le Livret A sera-t-il bientôt imposé ? La fiscalité de l’assurance-vie et des plans d’épargne en actions (PEA) sera-t-elle alourdie ? Les plans d’épargne-retraite (PER) verront-ils voir leurs règles changer ? A l’approche des discussions parlementaires sur le budget 2027 et de la campagne présidentielle, la Cour des comptes a décidé de publier une série de notes synthétisant ses travaux sur plusieurs thématiques d’intérêt général. La première, publiée lundi 21 septembre, s’attaque à l’épineux sujet de l’imposition de l’épargne en France.
 
Elle dresse d’abord un double constat. « Le patrimoine des Français a fortement augmenté en cinquante ans, à un rythme plus rapide que celui des revenus, mais il s’est aussi beaucoup concentré du fait de l’héritage, au point que 10 % des ménages détiennent 50 % du patrimoine global », a rappelé Carine Camby, présidente de la première chambre de la Cour, lors d’une conférence de presse lundi 21 septembre. La faute, selon elle, des « nombreuses exceptions » qui grèvent la fiscalité, malgré son taux global élevé.
 
« Certaines peuvent être justifiées par des politiques publiques, comme l’encouragement à la construction de logements [en référence aux dispositifs Pinel puis Jeanbrun], et à la transmission d’entreprises familiales [en référence au pacte Dutreil], mais la question de leur efficacité se pose », a-t-elle souligné. Les réformes fiscales qui s’enchaînent depuis vingt ans ont abouti à un « millefeuille complexe et peu intelligible » d’après ses mots.
 
Pour le démanteler, la Cour préconise de s’attaquer aux niches fiscales qui permettent aux plus gros patrimoines de s’acquitter de moins d’impôts, proportionnellement à leurs revenus, que les ménages plus modestes. Mais elle recommande aussi de revoir les règles qui s’appliquent aux produits d’épargne les plus populaires.
 
Imposer les livrets réglementés
Dans sa note, la Cour préconise de réduire les nombreuses exceptions au prélèvement forfaitaire unique (PFU, aussi appelé « flat tax »), cet impôt d’actuellement 31,4 % censé s’appliquer à la plupart des enveloppes d’investissement.
 
En réalité, les placements préférés des Français, tels que l’assurance-vie, l’épargne salariale et les PEA, bénéficient d’un régime fiscal dérogatoire plus favorable. Ainsi, alors que le PFU aurait pu rapporter près de 22 milliards d’euros à l’Etat en 2024, ses recettes ont chuté à environ 18 milliards d’euros. La Cour invite donc les décideurs politiques à faire le ménage parmi ces exceptions, pas toujours justifiées, en étendant son champ d’application… Y compris aux livrets d’épargne réglementés.
 
Elle propose en effet d’assujettir au PFU la part de leurs encours qui dépassent les plafonds prévus. Rien que pour le Livret A, cela représente une manne de 218 milliards d’euros d’après les données de la Banque de France à fin 2025. En touchant aux produits d’épargne préférés des Français, la mesure risque de davantage coûter politiquement que de rapporter financièrement (80 millions d’euros estimés par la Cour).
 
Les 105 milliards d’euros logés dans les PER des Français sont aussi dans le viseur de l’institution. Ces plans, créés par la loi Pacte de 2019, permettent à leurs titulaires (12,9 millions d’après le gouvernement) d’épargner pour leur retraite en déduisant une partie de leurs versements de leur revenu imposable chaque année. Deux types de contrats existent : ceux ouverts auprès d’un établissement financier (banque, prestataire de services d’investissement…), qui prennent la forme d’un compte-titre, et ceux ouverts auprès d’un assureur, dont le fonctionnement s’approche d’une assurance-vie.
 
En fonction du format choisi, la fiscalité applicable sur la transmission diffère et tourne clairement à l’avantage des PER assurantiels, au point que la Cour des comptes dénonce un « détournement » du dispositif « à des fins d’optimisation des successions », plutôt que de préparation à la retraite. Or il coûte cher : 2,8 milliards d’euros de déductions fiscales et sociales en 2024.
 
Et alors que le ministère de l’économie vante le fait que les PER financent « les entreprises sur le long terme » en fléchant l’épargne des ménages vers l’« économie réelle », la Cour des comptes bat en brèche cet argument en soutenant que les portefeuilles investissent majoritairement dans des produits de taux. La Cour recommande donc de revoir le régime de la fiscalité applicable à la sortie et transmission des PER. La piste d’un âge limite est notamment évoquée.
 
Alléger la fiscalité immobilière
Parce que l’immobilier pèse un poids important dans le patrimoine des Français, la Cour plaide pour un allègement de la fiscalité qui s’applique aux transactions. Les droits de mutation à titre onéreux (DMTO, couramment appelés « frais de notaire ») ont augmenté en 2025 dans près de 90 % des départements. D’après la Cour, la hausse de 2014 avait « significativement freiné les transactions immobilières ». Abaisser la pression fiscale permettrait de fluidifier le marché, alors que le spectre de la remontée des taux d’intérêt des crédits plane déjà comme une menace sur le budget des acquéreurs.
 
Toujours dans la pierre, la Cour recommande aussi de revoir les dispositifs fiscaux d’incitation à l’investissement locatif. Le Pinel et son successeur, le Jeanbrun, en place depuis février, n’ont pas su prouver leur efficacité à créer du logement dans les zones tendues.
 
Les notes de synthèse de la Cour des comptes n’ont vocation qu’à nourrir le débat public et inspirer les décideurs politiques. Elles s’inscrivent toutefois dans un plan de communication plus global envers le grand public, visant à rendre les travaux de l’institution plus accessibles et intelligibles, pour leur permettre d’avoir des informations fiables et objectives sur les sujets qui seront débattus dans les prochains mois par les candidats à l’élection présidentielle.


---------------
"La richesse est comme l’eau salée : plus on en boit, plus on a soif." – Arthur Schopenhauer
n°75337885
prixnobel
Posté le 24-09-2026 à 22:28:17  profilanswer
 

free-riders a écrit :

Spoiler :


Le Livret A sera-t-il bientôt imposé ? La fiscalité de l’assurance-vie et des plans d’épargne en actions (PEA) sera-t-elle alourdie ? Les plans d’épargne-retraite (PER) verront-ils voir leurs règles changer ? A l’approche des discussions parlementaires sur le budget 2027 et de la campagne présidentielle, la Cour des comptes a décidé de publier une série de notes synthétisant ses travaux sur plusieurs thématiques d’intérêt général. La première, publiée lundi 21 septembre, s’attaque à l’épineux sujet de l’imposition de l’épargne en France.
 
Elle dresse d’abord un double constat. « Le patrimoine des Français a fortement augmenté en cinquante ans, à un rythme plus rapide que celui des revenus, mais il s’est aussi beaucoup concentré du fait de l’héritage, au point que 10 % des ménages détiennent 50 % du patrimoine global », a rappelé Carine Camby, présidente de la première chambre de la Cour, lors d’une conférence de presse lundi 21 septembre. La faute, selon elle, des « nombreuses exceptions » qui grèvent la fiscalité, malgré son taux global élevé.
 
« Certaines peuvent être justifiées par des politiques publiques, comme l’encouragement à la construction de logements [en référence aux dispositifs Pinel puis Jeanbrun], et à la transmission d’entreprises familiales [en référence au pacte Dutreil], mais la question de leur efficacité se pose », a-t-elle souligné. Les réformes fiscales qui s’enchaînent depuis vingt ans ont abouti à un « millefeuille complexe et peu intelligible » d’après ses mots.
 
Pour le démanteler, la Cour préconise de s’attaquer aux niches fiscales qui permettent aux plus gros patrimoines de s’acquitter de moins d’impôts, proportionnellement à leurs revenus, que les ménages plus modestes. Mais elle recommande aussi de revoir les règles qui s’appliquent aux produits d’épargne les plus populaires.
 
Imposer les livrets réglementés
Dans sa note, la Cour préconise de réduire les nombreuses exceptions au prélèvement forfaitaire unique (PFU, aussi appelé « flat tax »), cet impôt d’actuellement 31,4 % censé s’appliquer à la plupart des enveloppes d’investissement.
 
En réalité, les placements préférés des Français, tels que l’assurance-vie, l’épargne salariale et les PEA, bénéficient d’un régime fiscal dérogatoire plus favorable. Ainsi, alors que le PFU aurait pu rapporter près de 22 milliards d’euros à l’Etat en 2024, ses recettes ont chuté à environ 18 milliards d’euros. La Cour invite donc les décideurs politiques à faire le ménage parmi ces exceptions, pas toujours justifiées, en étendant son champ d’application… Y compris aux livrets d’épargne réglementés.
 
Elle propose en effet d’assujettir au PFU la part de leurs encours qui dépassent les plafonds prévus. Rien que pour le Livret A, cela représente une manne de 218 milliards d’euros d’après les données de la Banque de France à fin 2025. En touchant aux produits d’épargne préférés des Français, la mesure risque de davantage coûter politiquement que de rapporter financièrement (80 millions d’euros estimés par la Cour).
 
Les 105 milliards d’euros logés dans les PER des Français sont aussi dans le viseur de l’institution. Ces plans, créés par la loi Pacte de 2019, permettent à leurs titulaires (12,9 millions d’après le gouvernement) d’épargner pour leur retraite en déduisant une partie de leurs versements de leur revenu imposable chaque année. Deux types de contrats existent : ceux ouverts auprès d’un établissement financier (banque, prestataire de services d’investissement…), qui prennent la forme d’un compte-titre, et ceux ouverts auprès d’un assureur, dont le fonctionnement s’approche d’une assurance-vie.
 
En fonction du format choisi, la fiscalité applicable sur la transmission diffère et tourne clairement à l’avantage des PER assurantiels, au point que la Cour des comptes dénonce un « détournement » du dispositif « à des fins d’optimisation des successions », plutôt que de préparation à la retraite. Or il coûte cher : 2,8 milliards d’euros de déductions fiscales et sociales en 2024.
 
Et alors que le ministère de l’économie vante le fait que les PER financent « les entreprises sur le long terme » en fléchant l’épargne des ménages vers l’« économie réelle », la Cour des comptes bat en brèche cet argument en soutenant que les portefeuilles investissent majoritairement dans des produits de taux. La Cour recommande donc de revoir le régime de la fiscalité applicable à la sortie et transmission des PER. La piste d’un âge limite est notamment évoquée.
 
Alléger la fiscalité immobilière
Parce que l’immobilier pèse un poids important dans le patrimoine des Français, la Cour plaide pour un allègement de la fiscalité qui s’applique aux transactions. Les droits de mutation à titre onéreux (DMTO, couramment appelés « frais de notaire ») ont augmenté en 2025 dans près de 90 % des départements. D’après la Cour, la hausse de 2014 avait « significativement freiné les transactions immobilières ». Abaisser la pression fiscale permettrait de fluidifier le marché, alors que le spectre de la remontée des taux d’intérêt des crédits plane déjà comme une menace sur le budget des acquéreurs.
 
Toujours dans la pierre, la Cour recommande aussi de revoir les dispositifs fiscaux d’incitation à l’investissement locatif. Le Pinel et son successeur, le Jeanbrun, en place depuis février, n’ont pas su prouver leur efficacité à créer du logement dans les zones tendues.
 
Les notes de synthèse de la Cour des comptes n’ont vocation qu’à nourrir le débat public et inspirer les décideurs politiques. Elles s’inscrivent toutefois dans un plan de communication plus global envers le grand public, visant à rendre les travaux de l’institution plus accessibles et intelligibles, pour leur permettre d’avoir des informations fiables et objectives sur les sujets qui seront débattus dans les prochains mois par les candidats à l’élection présidentielle.


Interessant
Que des choses assez logiques
C est une evidence que l immobilier est trop impose et que epargne financiere l est bcp moins et pourrait l etre plus (je dis pas que c est une bonne chose d augmenter l imposition au global, attention).  
Pour sortir de la crise du logement, diminuer drastiquement la fiscalite immo est une necessite.

n°75337898
mattgiver
joueur de bouse
Posté le 24-09-2026 à 22:32:53  profilanswer
 

déjà 13 millions de PER en France  :ouch:  , ils confondent avec les PEA ?


---------------
Je suis riche des biens dont je sais me passer.
n°75337907
SaintBol
Énergie: 385kcal / 100g
Posté le 24-09-2026 à 22:36:29  profilanswer
 

mattgiver a écrit :

déjà 13 millions de PER en France  :ouch:  , ils confondent avec les PEA ?


Apparemment pas: https://presse.economie.gouv.fr/386 [...] stre-2025/

mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  12950  12951  12952  ..  12960  12961  12962  12963  12964  12965

Aller à :
Ajouter une réponse
 

Sujets relatifs
Plan épargne logement chez la caisse épargne les intérets versés quand[Topic unik] Le triathlon : natation, vélo, course à pied !
Le topik des gens de taille moyenne[Topik Unik] Le Karting
[Topik spéculatif ] De quoi aurons nous l'air dans le futur ?![Topik souvenirs] La plus grosse frousse de votre vie
>> Le TopiK des Séries de qualité !!! <<[TOPIK UNIK] Scary Movie , la tétralogie : !56K Warning !
Plus de sujets relatifs à : [POGNON] Épargne / Placements - PAS DE PARRAINAGE


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)