Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
4867 connectés 


Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?


8.9 %
 19 votes
1.  Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
 
 
17.4 %
 37 votes
2.  Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
 
 
0.9 %
      2 votes
3.  Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
 
 
4.2 %
 9 votes
4.  Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
 
 
10.8 %
 23 votes
5.  Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
 
 
5.2 %
 11 votes
6.  Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
 
 
6.6 %
 14 votes
7.  Non : ces ETF respectent exactement les règles fixées par l’État, point
 
 
23.9 %
 51 votes
8.  Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
 
 
3.8 %
 8 votes
9.  Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
 
 
18.3 %
 39 votes
10.  Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
 

Total : 233 votes (20 votes blancs)
Ce sondage est clos, vous ne pouvez plus voter
 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  12772  12773  12774  ..  12944  12945  12946  12947  12948  12949
Auteur Sujet :

[POGNON] Épargne / Placements - PAS DE PARRAINAGE

n°74690800
Max1592
Posté le 19-05-2026 à 17:50:30  profilanswer
 

Reprise du message précédent :

Mitch2Pain a écrit :


Il faut comparer le projet SCPI avec un crédit immobilier associé.
Chose qu'il n'est pas possible de faire avec un ETF WORLD.


Bien entendu !
Virtuellement, à l'issue de la période il faut calculer l'equity comme si toutes les SCPI (ou leurs parts en UC) étaient vendues et l'emprunt.


Idem s'il y a eu Lombard (successifs) pour placer en etf world :jap: (cas, je le concède, extrêmement minoritaire et que je ne cite que pour la beauté théorique )

 
Rick_C137 a écrit :


Ya déjà plein d'études qui ont été faite sur le rendement / risque des actions versus immobilier, action on est à 7/8% par an pour une volatilité de 15 à 20% par an versus immo ou on est à 5/6% pour une volatilité de 10 à 15%


Si tu n'inclues pas les frais et la fiscalité, la comparaison est (très) incomplète :o


Message édité par Max1592 le 19-05-2026 à 20:15:01
mood
Publicité
Posté le 19-05-2026 à 17:50:30  profilanswer
 

n°74690951
chevalier-​blanc-x
Posté le 19-05-2026 à 18:35:58  profilanswer
 

Shane Hannigan a écrit :


Moi je comprends qu'il a voulu écrire "ce n'est pas un vrai Lombard (i.e. sans durée fixée)". Toi, qu'il a voulu dire "Sans durée fixée, ce n'est pas un vrai Lombard". Mais contextuellement je pense avoir juste et toi faux :o


Oui tu as bien compris :jap:


Vrai lombard = perpétuel donc pas de durée fixée.


J’en ai un, et sans banque privée merdique.

Message cité 2 fois
Message édité par chevalier-blanc-x le 19-05-2026 à 18:36:55
n°74691111
Quenteagle
Talk to me, Goose
Posté le 19-05-2026 à 19:26:42  profilanswer
 

Arretez de vous taper des mouches. Ma COGIP offre des Lombards fixes ou perpetuels, dans les 2 cas c'est vendu comme du Lombard.
 
Dans la banque suisse ou j'etais avant c'etait pareil, 2 types de Lombard. Y'a que sur ce topic qu'on parle de "vrai". Ca n'a aucun sens. C'est pas parce que le Lombard perpetuel est le plus vendu que c'est le "vrai".

n°74691135
LooKooM
Posté le 19-05-2026 à 19:34:13  profilanswer
 

Le lombard perpétuel est résiliable par la banque à tous moments en pratique. Ils ne le font jamais mais c’est le cas.
 
Un lombard 5 ans te permet souvent d’avoir un taux fixe pas un este+spread ou si flottant de te garantir le spread sur 5 ans.
 
Hors catastrophe que ce soit sur 5 ans ou perpétuel c’est reconduit tacitement et il n’y a aucun sujet. Ça se transfère à la concurrence aussi dans grande difficulté dès que les montants commencent à être intéressants pour les banques.

n°74691233
Max1592
Posté le 19-05-2026 à 20:04:30  profilanswer
 

azubal a écrit :

Hello hello,
Ca fait quelques semaines que je fait bosser Claude sur des idées, tests, bricolages autour de l'optimisation d'investissement financier (autour du DCA).


Dernièrement j'ai créé un moteur de backtesting de stratégies momentum sur plusieurs univers d'actifs pour voir un peu ce qu'on peut en tirer. Ca génère un joli rapport.
L'idée derrière, est d'avoir un bot qui m'envoie les actions à réaliser chaque mois.


Si ca vous intéresse, c'est consultable ici : https://www.finloria.fr/reports/index.html
Commencez par lire la page de méthodologie pour comprendre ce qui est fait, pourquoi et les limites.


En tout cas, je serais curieux d'avoir vos avis éclairés :)


Ce que tu proposes est en gros l'équivalent de relever tous les numéros sortis à la roulette et d'en déduire le prochain.


Ou, transcrit en finance : faire de l'AT fancy sous couvert d'IA.


Pas plus de chance que ça marche qu'auparavant ou à la marge ; je te souhaite malgré tout de tirer les bons numéros.


N'oublie pas de nous dire ce que ça donne chaque mois :o

n°74691272
Max1592
Posté le 19-05-2026 à 20:13:52  profilanswer
 

chevalier-blanc-x a écrit :


Oui tu as bien compris :jap:


Vrai lombard = perpétuel donc pas de durée fixée.


J’en ai un, et sans banque privée merdique.


Oui, mais rappelle-nous tes conditions ?  :D  


Parce que même Bourso et ses 100k€, cela reste majoritairement innacessible à la quasi-totalité des membres du topic.


Et même parmi ceux qui pourraient, j'ai l'impression que peu sautent le pas.
Me tromperais-je ?

n°74691279
azubal
Posté le 19-05-2026 à 20:16:09  profilanswer
 

Max1592 a écrit :


Ce que tu proposes est en gros l'équivalent de relever tous les numéros sortis à la roulette et d'en déduire le prochain.


Ou, transcrit en finance : faire de l'AT fancy sous couvert d'IA.


Pas plus de chance que ça marche qu'auparavant ou à la marge ; je te souhaite malgré tout de tirer les bons numéros.


N'oublie pas de nous dire ce que ça donne chaque mois :o


Eehh ?
Non. Cest juste la mise en application d'une technique d'analyse technique datant des années 90 largement documenté:


Momentum appliqué au DCA (avec et sans redistribution)


- O'Brien, T. J. & Piros, C. D. (2022) — Dollar Cost Averaging vs Optimal Buy-and-Hold in a Model with Equity Momentum, Reversion, and Mispricing
- O'Brien, T. J. & Piros, C. D. (2022, rév. 2023) — Conditional Support for Dollar Cost Averaging if Equity has Momentum and Reversion
- Antonacci, G. (2016) — Dual Momentum and Dollar Cost Averaging
- AAII Journal / Quent Capital (2026) — Dollar-Cost Averaging Versus Lump-Sum Investing: Which Builds More Wealth?


Fondations de l'analyse du momentum


- Jegadeesh, N. & Titman, S. (1993) — Returns to Buying Winners and Selling Losers: Implications for Stock Market Efficiency
- Jegadeesh, N. & Titman, S. (2001) — Profitability of Momentum Strategies: An Evaluation of Alternative Explanations (NBER WP 7159)
- Jegadeesh, N. & Titman, S. (2011) — Momentum (synthèse)
- Subrahmanyam, A. (2018) — Equity Market Momentum: A Synthesis of the Literature
- Springer / FMPM (2022) — Momentum: What Do We Know 30 Years After Jegadeesh and Titman's Seminal Paper?


Littérature fondatrice et critique sur le DCA


- Brennan, M., Li, F. & Torous, W. — Dollar Cost Averaging
- Dubil, R. (2020) — An Analysis of Dollar Cost Averaging and Market Timing Investment Strategies


L'IA a juste servi à coder le truc a ma place  :D

n°74691300
Implosion ​du Sord
Fesseur de chameaux
Posté le 19-05-2026 à 20:19:43  profilanswer
 

LooKooM a écrit :

Ça se transfère à la concurrence aussi dans grande difficulté dès que les montants commencent à être intéressants pour les banques.


Pour avoir une idée de l'ordre de grandeur, "intéressant" c'est à partir de combien pour une banque ? Plutôt 1 million ou 10 millions ?


---------------
Away from keyboard, close to your breast
n°74691312
Max1592
Posté le 19-05-2026 à 20:21:58  profilanswer
 

azubal a écrit :


Eehh ?
Non. Cest juste la mise en application d'une technique d'analyse technique datant des années 90 largement documenté:


[


C'est donc littéralement ce que je t'ai écrit : une analyse technique (AT) dynamiquement gérée par une IA = une "AT fancy".


Again : fais-toi plaisir si ça te plaît et je te souhaite te tirer les bons numéros.
Comme au casino :D

n°74691324
azubal
Posté le 19-05-2026 à 20:25:27  profilanswer
 

Je crois qu'on s'est pas compris mais cest pas grave  :jap:

mood
Publicité
Posté le 19-05-2026 à 20:25:27  profilanswer
 

n°74691329
chevalier-​blanc-x
Posté le 19-05-2026 à 20:26:42  profilanswer
 

Max1592 a écrit :


Oui, mais rappelle-nous tes conditions ?  :D  


Parce que même Bourso et ses 100k€, cela reste majoritairement innacessible à la quasi-totalité des membres du topic.


Et même parmi ceux qui pourraient, j'ai l'impression que peu sautent le pas.
Me tromperais-je ?


CTO Swissquote.
A partir de 10 k€.

n°74691426
Mitch2Pain
Posté le 19-05-2026 à 20:57:48  profilanswer
 

Max1592 a écrit :


Parce que même Bourso et ses 100k€, cela reste majoritairement innacessible à la quasi-totalité des membres du topic.


Et même parmi ceux qui pourraient, j'ai l'impression que peu sautent le pas.
Me tromperais-je ?


Tu regarderas les bilans en janvier, tu verras que 200k chez Bourso c'est le cas de bcp de gens ici.


En ce moment on ne saute pas dessus car les taux sont trop haut. Mais on est plusieurs à avoir fait des AST sur AV quand les taux étaient plus bas.

n°74691433
cataflamme
Posté le 19-05-2026 à 20:59:33  profilanswer
 

jeufman28 a écrit :

:jap:
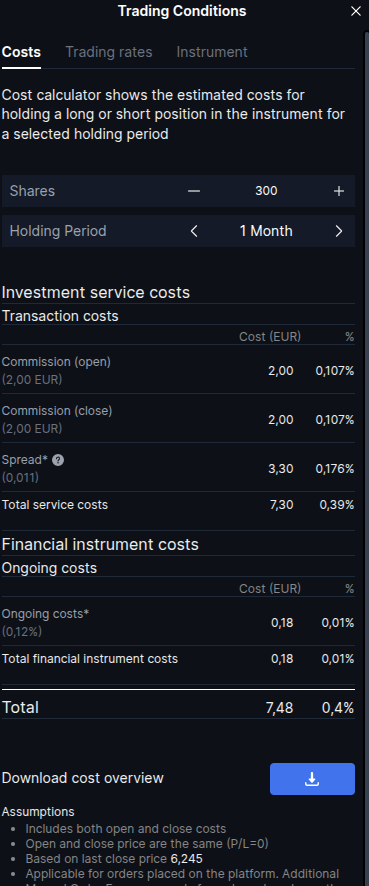
Juste pour comprendre, je vois une commission de 4 euros + variable quand je simule un achat.
Exemple, place de marché EURONEXT


300 titres
Coûts des services d'investissement
4,60 Euros 0,245%


1 titre
4 Euros 63.776%


Sur le site je vois pour un CTO sur EURONEXT et en Classic, je vois min 2 euros et 0.08 %  :??:


Edit: Ahhhh ca inclut les frais pour la vente !!?? Mais dans ce cas ca serait 2e+2e donc 4e, pas 4.6 euros  :??:
Edit2: Reponse GPT
D’où viennent les 0,60 € supplémentaires ?
La base “achat + vente estimée” explique déjà 4,00 €. Les 0,60 € restants viennent probablement d’un coût estimé supplémentaire dans la catégorie “Coûts des services d’investissement” : Saxo indique que cette catégorie peut inclure, selon les instruments, les commissions, les coûts de conversion de devise, le spread, les taxes, les frais de service, etc. [help.saxo]
Dans votre cas, comme l’ETF est coté en euros sur Euronext Paris, il ne devrait normalement pas y avoir de conversion de devise si votre compte est en EUR. Le complément de 0,60 €, soit environ 0,032 % du montant de l’ordre, ressemble donc davantage à un coût implicite estimé, typiquement spread / coût de transaction marché / estimation réglementaire MiFID, plutôt qu’à un courtage Saxo réellement débité immédiatement.


Si tu cliques sur les bons trucs, tu devrais pouvoir voir le détail :


https://i.ibb.co/Y77DXkHK/image.png


ça se décompose en :


- 0,107% de frais au-lieu de 0,08% car 2€ minimum
- 2€ de plus parce qu'il t'affiche aussi les frais quand tu revendras
- le coût moins visible du spread (réel, mais pas lié à Saxo), dans ton cas c'était 0,60€ soit environ 0,03% c'est normal, moi ça affiche beaucoup plus parce que le marché est fermé à cette heure-ci
- les coûts en bas osef


En pratique tu achètes au meilleur ask et tu revendras au meilleur bid, le coût du spread sera dans le prix d'achat/vente de l'action, et tu ne payes visiblement que les 2€ de frais d'entrée

Message cité 1 fois
Message édité par cataflamme le 19-05-2026 à 21:12:10
n°74691516
Awaer
Posté le 19-05-2026 à 21:15:27  profilanswer
 

Sujet déjà revenu sur le topic mais qui se souvient de l'interprétation de la fiscalité des gains concernant les rachats d'assurance vie lorsqu'on a plusieurs contrats avec des versements avant et après le 27 septembre 2017 ?
 
Est-ce que sur la partie des gains pour des versements après le 27 septembre 2017, je dois quand même additionner la totalité des versements de tous mes contrats en incluant les versements avant cette date ?
 

Citation :

**le seuil de 150 000 euros est global et s’applique par conséquent à l’ensemble de vos contrats d’assurance vie. Comme le précise l’administration fiscale, lorsque le montant des primes versées sur l'ensemble des contrats détenus par le bénéficiaire excède 150 000 euros, seule la fraction des produits correspondant aux primes versées n'excédant pas 150 000 euros est imposable à 7,5 %.  
https://www.economie.gouv.fr/partic [...] rance-vie#


J'ai appelé les impôts par téléphone qui n'a pas su me répondre. Ils m'ont demandé de leur envoyer un mail.

n°74691789
Rick_C137
Posté le 19-05-2026 à 22:08:20  profilanswer
 

chevalier-blanc-x a écrit :


CTO Swissquote.
A partir de 10 k€.


Quel taux ? Car ce que jai vu sur swissquote les taux étaient très cher et pas intéressant


Message édité par Rick_C137 le 19-05-2026 à 22:09:52
n°74691861
LooKooM
Posté le 19-05-2026 à 22:20:18  profilanswer
 

Implosion du Sord a écrit :


Pour avoir une idée de l'ordre de grandeur, "intéressant" c'est à partir de combien pour une banque ? Plutôt 1 million ou 10 millions ?


À partir de 1-1.5m de dette tu es intéressant donc 2-3m d’actifs financiers en collatéral.

n°74691876
Max1592
Posté le 19-05-2026 à 22:24:50  profilanswer
 

Mitch2Pain a écrit :


Tu regarderas les bilans en janvier, tu verras que 200k chez Bourso c'est le cas de bcp de gens ici.


En ce moment on ne saute pas dessus car les taux sont trop haut. Mais on est plusieurs à avoir fait des AST sur AV quand les taux étaient plus bas.


Je m'en souviens  :jap:  Il me semblait toutefois que "plusieurs" cela restait une dizaine-douzaine de participants ou approchant.


Si c'est significativement plus, au temps pour moi

n°74691886
Max1592
Posté le 19-05-2026 à 22:26:43  profilanswer
 

chevalier-blanc-x a écrit :


CTO Swissquote.
A partir de 10 k€.


Oui mais quel taux, quelle durée ?

n°74692175
evildeus
Posté le 19-05-2026 à 23:23:23  profilanswer
 

Max1592 a écrit :


C'est donc littéralement ce que je t'ai écrit : une analyse technique (AT) dynamiquement gérée par une IA = une "AT fancy".
 
Again : fais-toi plaisir si ça te plaît et je te souhaite te tirer les bons numéros.  
Comme au casino :D


Académiquement le momentum est le seul critère qui fonctionne pour l’AT.

n°74692530
aldayo
Poisson rouge de compétition !
Posté le 20-05-2026 à 07:50:17  profilanswer
 

Max1592 a écrit :


Je m'en souviens  :jap:  Il me semblait toutefois que "plusieurs" cela restait une dizaine-douzaine de participants ou approchant.  
 
Si c'est significativement plus, au temps pour moi


Je crois que t’es loin du compte.
J’en avais même fait prendre à ma mère pour acheter sa voiture (AST de 20k€ à 0,95%)

n°74692676
evildeus
Posté le 20-05-2026 à 08:43:27  profilanswer
 

chienBlanc a écrit :

Je ferai le bilan de 35 ans d'investissement raté et réussi ce soir  
Les succès et les échecs. En toute transparence.  
 
Tout est déjà ici, mais perdu dans les profondeurs des pages.


Alors?  :hello:

n°74692687
skipass
Posté le 20-05-2026 à 08:49:10  profilanswer
 

azubal a écrit :


Cest juste la mise en application d'une technique d'analyse technique datant des années 90 largement documenté:


Intéressant, merci beaucoup de l'avoir partagé.
Je suis surpris par le résultat, il est très bon (même si je suis d'accord avec le commentaire plus haut, en backtest c'est toujours plus facile)
 
Tu l'as documenté comme simplification (c'est clean :-) ), tu ignores la taxation sur les dividendes, et tu prends les cours ajustés avec 100% des dividendes réinvestis. Mais même sur pea, les dividendes des sociétés non françaises peuvent être et sont souvent taxés à la source par leur pays d'origine. Tu compares ensuite avec un etf réel, qui lui paye ces impôts mais a des outils d'optimisation fiscale qu'un particulier n'a pas.  
 
Je ne sais pas si ça impacte réellement tes résultats, ca dépend bien sur des actions que l'algo a sélectionné, puisque beaucoup de sociétés en forte croissance ne payent pas de dividende du tout. Tu penses que l'impact est secondaire ?
 
Aussi, ca veut dire quoi "risque géré" dans  "Momentum DCA Top-1 — rebalance trimestriel · risque géré"?


n°74692973
Etienne_pn​u
Posté le 20-05-2026 à 09:51:08  profilanswer


il essaye de se remettre de ses emotions, tant de mauvais choix :o :o :o

n°74692977
evildeus
Posté le 20-05-2026 à 09:51:53  profilanswer
 

Etienne_pnu a écrit :


il essaye de se remettre de ses emotions, tant de mauvais choix :o :o :o


 [:vave:3] Il s'en remet pas en fait :o

n°74693017
Rick_C137
Posté le 20-05-2026 à 09:57:55  profilanswer
 

question pour les experts fiscaux, Chatgpt me dit que je peux jusque la fin de la déclaration fiscale (donc genre le 6 juin), encore placer des sommes sur le PER et les déclarer sur mon avis d'imposition de 2025 pour les déduire de l'IR, c'est vrai ca car ca me parait ultra bizarre ?

n°74693025
runge-kutt​a
Posté le 20-05-2026 à 09:58:35  profilanswer
 

Rick_C137 a écrit :

question pour les experts fiscaux, Chatgpt me dit que je peux jusque la fin de la déclaration fiscale (donc genre le 6 juin), encore placer des sommes sur le PER et les déclarer sur mon avis d'imposition de 2025 pour les déduire de l'IR, c'est vrai ca car ca me parait ultra bizarre ?


Faux, cut off date = 31/12/2025

n°74693037
Rick_C137
Posté le 20-05-2026 à 10:00:37  profilanswer
 

runge-kutta a écrit :


Faux, cut off date = 31/12/2025


ok oui ca me parait plus logique, merci !

n°74693040
flash23
Fin de race brainwashée
Posté le 20-05-2026 à 10:01:09  profilanswer
 

Rick_C137 a écrit :

question pour les experts fiscaux, Chatgpt me dit que je peux jusque la fin de la déclaration fiscale (donc genre le 6 juin), encore placer des sommes sur le PER et les déclarer sur mon avis d'imposition de 2025 pour les déduire de l'IR, c'est vrai ca car ca me parait ultra bizarre ?


ChatGeppetto,donc.  [:budykiller:2]


---------------
« Elle avait des chaussures à scratch pour d’autres raisons que la mode. »
n°74693054
__nicolas_​_
Posté le 20-05-2026 à 10:03:23  profilanswer
 

Rick_C137 a écrit :

question pour les experts fiscaux, Chatgpt me dit que je peux jusque la fin de la déclaration fiscale (donc genre le 6 juin), encore placer des sommes sur le PER et les déclarer sur mon avis d'imposition de 2025 pour les déduire de l'IR, c'est vrai ca car ca me parait ultra bizarre ?


Bien sur que tu peux. Tu mets les nombre que tu veux dans ta déclaration, c'est indéniable.
 
La vraie question c'est de savoir si tu as le droit :o (et la réponse est non).

n°74693057
Miles_Teg9​1
Posté le 20-05-2026 à 10:03:55  profilanswer
 

chevalier-blanc-x a écrit :


Oui tu as bien compris :jap:
 
Vrai lombard = perpétuel donc pas de durée fixée.
 
J’en ai un, et sans banque privée merdique.


Il y a des vrais et des faux lombards  :lol:  :love:  


---------------
Votre bracelet personnalisé
n°74693140
n-ico
Posté le 20-05-2026 à 10:16:12  profilanswer
 

Chtiben59940 a écrit :

On peut ajouter que cela fait +/- 10 ans selon moi que les recommandations "limites" ne sont plus légion...
Depuis avant le Covid, la FP et le consensus global sur la simplicité est bien établi.


@Halfsup, je comprends que certain de ton entourage font/ont fait mieux que le World, mais combien de gens autour de nous, ou ici même, ne comprennent pas un PEA vs AV, et qu'en dehors de leur PERCO avec actions de la boite, n'ont aucune conscience de la valeur des actions ou des autres produits...


Il ne faut pas oublier que quand on débarque ici on fait parti des 5% de la population qui a envie de faire autrement pour son épargne... 95% n' ont même pas conscience que l'on peut doubler son capital tous les 8/10 ans...


Salut à tous :hello:


Je profite de ce message, il me correspond totalement.
Je ne connais rien à la bourse, placements, et autres joyeusetés du genre.
Et j'aimerais faire parti des 5% :o


Je commence à m'y intéresser (tard - à 52 ans) car j'en ai marre de voir mes économies stagner sur un livret A et un LDDS.


Je suis novice dans le domaine, j'ai lu la FP et commence à regarder des vidéos qui expliquent et vulgarise le truc (sinvestir.fr, Remi Alard entre autre), car pour l'instant c'est du chinois pour moi.


J'ai un PEE, bloqué pour l'instant. Pour le moment je ne peux pas l'alimenter comme je le voudrais car les options sont bloquées. Je me suis renseigné auprès du service concerné de ma boite et ils voient de leur coté si c'est normal. Car je suis le 1er à leur poser cette question.


Ma situation.
Célibataire depuis peu :sweat:
52 ans donc.
LDDS au plafond
LA avec la même somme.
PEE env 6k.
J'ai un salaire médian.
Je suis propriétaire de mon logement, me reste 10 ans env à rembourser.
Je peux mette une petite somme (par rapport au standard d'HFR :o ) de l'ordre de 200€ pour l'instant histoire de débuter. Sans doute plus, plus tard.


Etant totalement débutant de chez débutant, l'aventure épargner autrement me tente vraiment.


Auriez vous la patience de m'éduquer et me conseiller en ce sens?


Par quoi je dois commencer concrètement? :sweat:

Message cité 2 fois
Message édité par n-ico le 20-05-2026 à 10:24:03
n°74693161
chevalier-​blanc-x
Posté le 20-05-2026 à 10:19:02  profilanswer
 

Rick_C137 a écrit :

question pour les experts fiscaux, Chatgpt me dit que je peux jusque la fin de la déclaration fiscale (donc genre le 6 juin), encore placer des sommes sur le PER et les déclarer sur mon avis d'imposition de 2025 pour les déduire de l'IR, c'est vrai ca car ca me parait ultra bizarre ?


Les LLM sont nulles pour les questions financières et fiscales.
Ce n'est pas l'usage recommandé.

n°74693177
chevalier-​blanc-x
Posté le 20-05-2026 à 10:20:32  profilanswer
 

Miles_Teg91 a écrit :


Il y a des vrais et des faux lombards  :lol:  :love:  


Tout comme tu as les vrais restos (bonne cuisine faite maison et avec des ingrédients bien sourcés) et les faux restos (qui mettent au micro-onde de la merde Métro).
 
Vrai / faux ne sont pas forcément les termes appropriés, remplace par le vocabulaire que tu comprendras.
Lombard est devenu un terme marketing, certains établissements surfent dessus pour proposer des versions très édulcorées. Donc il faut savoir faire le tri pour choisi un bon lombard. Tout comme les AV, PER...

Message cité 2 fois
Message édité par chevalier-blanc-x le 20-05-2026 à 10:25:56
n°74693187
kimmeria
Posté le 20-05-2026 à 10:21:57  profilanswer
 

chevalier-blanc-x a écrit :

Les LLM sont nulles pour les questions financières et fiscales.
Ce n'est pas l'usage recommandé.


Ca dépend lesquels ;)
 
Mais il est clair que les LLM grand public en version gratuite, ça donne souvent de mauvais résultat.

n°74693205
Suzebull
Posté le 20-05-2026 à 10:24:42  profilanswer
 

n-ico a écrit :


Salut à tous :hello:  
 
Je profite de ce message, il me correspond totalement.
Je ne connais rien à la bourse, placements, et autres joyeusetés du genre.
Et j'aimerais faire parti des 5% :o  
 
Je commence à m'y intéresser (tard - à 52 ans) car j'en ai marre de voir mes économies stagner sur un livret A et un LDDS.
 
Je suis novice dans le domaine, j'ai lu la FP et commence à regarder des vidéos qui expliquent et vulgarise le truc (sinvestir.fr entre autre), car pour l'instant c'est du chinois pour moi.
 
J'ai un PEE, bloqué pour l'instant. Pour le moment je ne peux pas l'alimenter comme je le voudrais car les options sont bloquées. Je me suis renseigné auprès du service concerné de ma boite et ils voient de leur coté si c'est normal. Car je suis le 1er à leur poser cette question.
 
Ma situation.
Célibataire depuis peu :sweat:  
52 ans donc.
LDDS au plafond
LA avec la même somme.
PEE env 6k.
J'ai un salaire médian.
Je suis propriétaire de mon logement, me reste 10 ans env à rembourser.
Je peux mette une petite somme (par rapport au standard d'HFR :o ) de l'ordre de 200€ pour l'instant histoire de débuter. Sans doute plus, plus tard.
 
Etant totalement débutant de chez débutant, l'aventure épargner autrement me tente vraiment.
 
Auriez vous la patience de m'éduquer et me conseiller en ce sens?
 
Par quoi je dois commencer concrètement? :sweat:


Mon premier conseil ce serait de relire la FP :D C'est important de bien comprendre ce qu'est une AV, un fonds euros, un PEA, un ETF, les pièges de la défiscalisation, etc...
 
Ensuite, concrètement :
- garder toujours à dispo sur LA/LDDS une somme qui te permet d'être à l'aise avec les imprévus, en général on dit 3 à 6 mois de dépenses mais ça dépend des gens
- ouvrir une bonne AV à faible frais (donc pas dans ta banque en dur)
- ouvrir un PEA
- répartir le reste et ton épargne mensuelle entre le fonds euros sur ton AV (quasi sans risque mais rendement faible) et un ETF World sur ton PEA (volatil mais rendement espéré plus élevé)
 
La répartition est à faire en fonction de ton appétence au risque et de ton horizon de placement.
Plus l'horizon est long, plus tu peux te permettre de prendre des risques.

n°74693260
Max1592
Posté le 20-05-2026 à 10:35:17  profilanswer
 

aldayo a écrit :


Je crois que t’es loin du compte.
J’en avais même fait prendre à ma mère pour acheter sa voiture (AST de 20k€ à 0,95%)


Faisons un sondage ? :bounce:
Edit : hum, j'avais en tête une AST plutôt de l'ordre des 100k€ comme aujourd'hui ; effectivement ce n'est plus pareil. Je te croie donc  :jap:

 
evildeus a écrit :


Académiquement le momentum est le seul critère qui fonctionne pour l’AT.


Tu m'étonnes :D

Message cité 1 fois
Message édité par Max1592 le 20-05-2026 à 10:39:21
n°74693285
Rick_C137
Posté le 20-05-2026 à 10:39:18  profilanswer
 

chevalier-blanc-x a écrit :


Tout comme tu as les vrais restos (bonne cuisine faite maison et avec des ingrédients bien sourcés) et les faux restos (qui mettent au micro-onde de la merde Métro).
 
Vrai / faux ne sont pas forcément les termes appropriés, remplace par le vocabulaire que tu comprendras.
Lombard est devenu un terme marketing, certains établissements surfent dessus pour proposer des versions très édulcorées. Donc il faut savoir faire le tri pour choisi un bon lombard. Tout comme les AV, PER...


Mais il est a combien de taux d'intérêt ton vrai lombard ? Car c'est ca qui est le plus important plutot que si c'est durée fixe ou sans terme

n°74693322
n-ico
Posté le 20-05-2026 à 10:46:44  profilanswer
 

Suzebull a écrit :


Mon premier conseil ce serait de relire la FP :D C'est important de bien comprendre ce qu'est une AV, un fonds euros, un PEA, un ETF, les pièges de la défiscalisation, etc...
 
Ensuite, concrètement
- garder toujours à dispo sur LA/LDDS une somme qui te permet d'être à l'aise avec les imprévus, en général on dit 3 à 6 mois de dépenses mais ça dépend des gens -> OK.
- ouvrir une bonne AV à faible frais (donc pas dans ta banque en dur) ->quel organisme du moment serait le plus adapté? Et comment faire concrètement
- ouvrir un PEA -> même question?
- répartir le reste et ton épargne mensuelle entre le fonds euros sur ton AV (quasi sans risque mais rendement faible) et un ETF World sur ton PEA (volatil mais rendement espéré plus élevé) -> OK.
 
La répartition est à faire en fonction de ton appétence au risque et de ton horizon de placement. -> risque modéré et sur le long terme, je dirais 10/15/20 ans. Voir aussi pour une rente en complément de ma retraite.
Plus l'horizon est long, plus tu peux te permettre de prendre des risques.


Merci pour ton message :jap:  
En tant que débutant, il y a tant de questions qui restent sans réponses que j'ai peur de faire des bêtises, faire les mauvais choix.
Je suis prêt à "sacrifier" un peu de mes économies, mais je ne veux pas me ruiner non plus :sweat:
Je ne veux pas non plus être trader :lol: , juste placer une partie de mon argent pour qu'il me rapporte un minimum par rapport aux livrets classiques.

Message cité 2 fois
Message édité par n-ico le 20-05-2026 à 10:50:14

---------------
"Toutes les fautes de frappe, d'orthographe, de grammaire et de syntaxe ci-dessus, sont la propriété intellectuelle de l'auteur. Elles peuvent être reproduites ou même corrigées sans son accord préalable."
n°74693355
Suzebull
Posté le 20-05-2026 à 10:52:49  profilanswer
 

n-ico a écrit :


Merci pour ton message :jap:
En tant que débutant, il y a tant de questions qui restent sans réponses que j'ai peur de faire des bêtises, faire les mauvais choix.
Je suis prêt à "sacrifier" un peu de mes économies, mais je ne veux pas me ruiner non plus :sweat:
Je ne veux pas non plus être trader :lol: , juste placer une partie de mon argent pour qu'il me rapporte un minimum par rapport aux livrets classiques.


Il doit y avoir une liste des bonnes AVs en FP.
Si tu veux simplement investir en fonds euros dessus, l'AV Bourso est très bien.


Pour le PEA, il faut l'ouvrir dans une banque en ligne (Bourso, Fortuneo) ou chez un acteur spécialisé (Saxo).


Risque modéré ça peut être 60% fonds euros, 40% ETF World par exemple.
Rien n'empêche de changer par la suite si tu es plus/moins à l'aise avec le risque.

Message cité 1 fois
Message édité par Suzebull le 20-05-2026 à 10:53:05
n°74693381
n-ico
Posté le 20-05-2026 à 10:56:43  profilanswer
 

Suzebull a écrit :


Il doit y avoir une liste des bonnes AVs en FP.
Si tu veux simplement investir en fonds euros dessus, l'AV Bourso est très bien.
 
Pour le PEA, il faut l'ouvrir dans une banque en ligne (Bourso, Fortuneo) ou chez un acteur spécialisé (Saxo).
 
Risque modéré ça peut être 60% fonds euros, 40% ETF World par exemple.
Rien n'empêche de changer par la suite si tu es plus/moins à l'aise avec le risque.


D'ac je regarde ça de plus près :jap:


---------------
"Toutes les fautes de frappe, d'orthographe, de grammaire et de syntaxe ci-dessus, sont la propriété intellectuelle de l'auteur. Elles peuvent être reproduites ou même corrigées sans son accord préalable."
n°74693405
Mr Oscar
Pour la beauté du geste.
Posté le 20-05-2026 à 11:01:21  profilanswer
 

chevalier-blanc-x a écrit :


Tout comme tu as les vrais restos (bonne cuisine faite maison et avec des ingrédients bien sourcés) et les faux restos (qui mettent au micro-onde de la merde Métro).
 
Vrai / faux ne sont pas forcément les termes appropriés, remplace par le vocabulaire que tu comprendras.
Lombard est devenu un terme marketing, certains établissements surfent dessus pour proposer des versions très édulcorées. Donc il faut savoir faire le tri pour choisi un bon lombard. Tout comme les AV, PER...


Ce qui est marketing c'est le sentiment d'appartenance en ayant du 'vrai' lombard / 'faux' ('loubard' ? :o)
Ce qui compte c'est si le produit est bon ou pas (et certains produits ne sont pas accessibles au petit investisseur c'est vrai, mais n'inversons pas la logique ce n'est pas parce que ce n'est pas accessible au petit investisseur que c'est bien)


---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  12772  12773  12774  ..  12944  12945  12946  12947  12948  12949

Aller à :
Ajouter une réponse
 

Sujets relatifs
Plan épargne logement chez la caisse épargne les intérets versés quand[Topic unik] Le triathlon : natation, vélo, course à pied !
Le topik des gens de taille moyenne[Topik Unik] Le Karting
[Topik spéculatif ] De quoi aurons nous l'air dans le futur ?![Topik souvenirs] La plus grosse frousse de votre vie
>> Le TopiK des Séries de qualité !!! <<[TOPIK UNIK] Scary Movie , la tétralogie : !56K Warning !
Plus de sujets relatifs à : [POGNON] Épargne / Placements - PAS DE PARRAINAGE


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)