Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
5995 connectés 


Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?


8.9 %
 19 votes
1.  Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
 
 
17.4 %
 37 votes
2.  Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
 
 
0.9 %
      2 votes
3.  Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
 
 
4.2 %
 9 votes
4.  Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
 
 
10.8 %
 23 votes
5.  Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
 
 
5.2 %
 11 votes
6.  Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
 
 
6.6 %
 14 votes
7.  Non : ces ETF respectent exactement les règles fixées par l’État, point
 
 
23.9 %
 51 votes
8.  Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
 
 
3.8 %
 8 votes
9.  Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
 
 
18.3 %
 39 votes
10.  Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
 

Total : 233 votes (20 votes blancs)
Ce sondage est clos, vous ne pouvez plus voter
 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  12771  12772  12773  ..  12959  12960  12961  12962  12963  12964
Auteur Sujet :

[POGNON] Épargne / Placements - PAS DE PARRAINAGE

n°74689571
Suzebull
Posté le 19-05-2026 à 14:09:16  profilanswer
 

Reprise du message précédent :

Rick_C137 a écrit :


Bah justement je les inclus dans le total return les dividendes donc je comprends pas ton commentaire ?
 
Le total return de 7 à 8%, c'est les dividendes (ce que "sortent" les boites) + la croissance moyenne long terme des valeurs des entreprises, dans cette croissance moyenne tu as la croissance mécanique du a l'inflation (à iso-vente si tout augmente de X% les profits et donc la valeur des entreprises aussi), et la croissance du PIB (ie. si le PIB augmente, les valeurs des grosses entreprises augmentent autant, en considérant que la part des grosses entreprises dans l'économique reste constante)


Tu expliques d'où viennent les autres composantes de la perf (inflation, croissance, globalisation) mais pas les dividendes.
Donc ça me parait bancale comme analyse.

mood
Publicité
Posté le 19-05-2026 à 14:09:16  profilanswer
 

n°74689585
Rick_C137
Posté le 19-05-2026 à 14:11:51  profilanswer
 

Suzebull a écrit :


Tu expliques d'où viennent les autres composantes de la perf (inflation, croissance, globalisation) mais pas les dividendes.
Donc ça me parait bancale comme analyse.


ah ok, le 3% c'est le dividend yield moyen long terme que le marché price pour le prix des actions, c'est assez stable historiquement

n°74689599
chevalier-​blanc-x
Posté le 19-05-2026 à 14:13:26  profilanswer
 

__nicolas__ a écrit :

Aucun problème pour transférer X titres à chacun de tes enfants.


merci  :jap:

n°74689638
Mr Oscar
Pour la beauté du geste.
Posté le 19-05-2026 à 14:21:45  profilanswer
 

Rick_C137 a écrit :


Je roll le lombard et je le rembourse pas, le taux du lombard que je peux avoir environ euribor +0.8% donc 2.8% environ actuellement, et les rendements que tu peux avoir sur des SCPI environ 5 à 6%


Prends quand même en compte que le Lombard peut n'être pas renouvelable à un moment, ou dans des mauvaises conditions de taux. Les conditions de prêt d'aujourd'hui ne sont pas nécessairement celles de demain.


Et les mauvaises conditions de prêt peuvent être corrélées avec un moment où la liquidité est basse et se débarrasser des SCPI difficile.


Édit : la discussion avant parle déjà de cela , pardon je remontais le fil :o

Message cité 2 fois
Message édité par Mr Oscar le 19-05-2026 à 14:23:57

---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
n°74689669
Quenteagle
Talk to me, Goose
Posté le 19-05-2026 à 14:28:22  profilanswer
 

Mr Oscar a écrit :


Et les mauvaises conditions de prêt peuvent être corrélées avec un moment où la liquidité est basse et se débarrasser des SCPI difficile.


C'est souvent le probleme dans tous les calculs de liquidites qui doivent prendre en compte une mauvaise passe. Hors matieres premieres, c'est tres rarement une seule classe d'actifs qui est impactee quand ca se deteriore.

n°74689766
Gotchaaaaa
Posté le 19-05-2026 à 14:45:15  profilanswer


Rick_C137 a écrit :


Je roll le lombard et je le rembourse pas, le taux du lombard que je peux avoir environ euribor +0.8% donc 2.8% environ actuellement, et les rendements que tu peux avoir sur des SCPI environ 5 à 6%


ça veut dire quoi "je roll le lombard" ?
la durée d'un crédit lombard n'est pas hyper courte, avec un minimum d'emprunt conséquent ?
 
Sinon je partage ton propos sur les SCPI. En terme de perfs, évidemment que le World fait mieux que les SCPI. Le débat n'a jamais été World ou SCPI, mais World et SCPI en diversification.
 

Max1592 a écrit :


Mais le juge de paix c'est la perf :o


si le juge de paix c'est la perf, pourquoi une grande majorité ici privilégie des F€ à des SCPI ?

n°74689824
Mitch2Pain
Posté le 19-05-2026 à 14:55:30  profilanswer
 

pistache52 a écrit :


T’as tort. T’auras l’air malin pour rembourser ton lombard avec quelque chose d’illiquide si ça tourne mal.


Si les SCPI sont logées en AV il reste toujours la possibilité de faire une AST depuis l'AV pour dégager des liquidités sur 60-70% du montant.
 
De plus, lors d'une récente interview du patron de BoursoBank il a laissé entendre qu'ils proposeraient bientôt de roller les Lombard.
 

Gotchaaaaa a écrit :


si le juge de paix c'est la perf, pourquoi une grande majorité ici privilégie des F€ à des SCPI ?


Le niveau de risque n'est pas du tout le même  :sweat:  
La liquidité non plus  :sweat:  
 

n°74689836
Mitch2Pain
Posté le 19-05-2026 à 14:57:27  profilanswer
 

Max1592 a écrit :


La seule comparaison valable pour comparer des performances est à faire :
- en calculant net de frais et net d'impôts
- en calculant sur une période identique et longue.
 
Repose tes chiffres en nous donnant :
- la perf nette de frais de gestion en base 100 d'un etf world au bout de 10 ans en PEA avec frais de broker déduits d'une louche mensuelle (choisis le montant que tu veux).
- la même chose avec une SCPI ou une part de SCPI logée dans une bonne AV.
 
À partir de là et de la différence, on peut chacun juger de tes autres arguments.
 
Mais le juge de paix c'est la perf :o


Il faut comparer le projet SCPI avec un crédit immobilier associé.
Chose qu'il n'est pas possible de faire avec un ETF WORLD.

n°74689861
Implosion ​du Sord
Fesseur de chameaux
Posté le 19-05-2026 à 15:02:42  profilanswer
 

Rick_C137 a écrit :

Je roll le lombard et je le rembourse pas, le taux du lombard que je peux avoir environ euribor +0.8% donc 2.8% environ actuellement, et les rendements que tu peux avoir sur des SCPI environ 5 à 6%


Tu as pris où ton lombard ? Dans mes souvenirs en début d'année tu te renseignais juste ?


---------------
Away from keyboard, close to your breast
n°74689877
Shane Hann​igan
Posté le 19-05-2026 à 15:05:48  profilanswer
 

Suzebull a écrit :


Tu as commencé avant 18 ans ?  :ouch:


18 + 35 = 53, je ne trouve pas improbable que des forumeurs aient cet âge.


Il fût un temps c'était dance-ten de mettre son année de naissance dans son pseudo, ça ferai ChienBlanc1973 :o²²²²

Message cité 2 fois
Message édité par Shane Hannigan le 19-05-2026 à 15:06:50
mood
Publicité
Posté le 19-05-2026 à 15:05:48  profilanswer
 

n°74689889
lekeur
³
Posté le 19-05-2026 à 15:07:29  profilanswer
 
n°74689943
Suzebull
Posté le 19-05-2026 à 15:15:55  profilanswer
 

Shane Hannigan a écrit :


18 + 35 = 53, je ne trouve pas improbable que des forumeurs aient cet âge.
 
Il fût un temps c'était dance-ten de mettre son année de naissance dans son pseudo, ça ferai ChienBlanc1973 :o²²²²


Justement ce qui est improbable c'est de commencer à investir à 18 ans.
En général t'as 500 balles qui trainent issus de tes jobs d'été et du dernier Noel, et encore...

n°74689957
Mitch2Pain
Posté le 19-05-2026 à 15:17:49  profilanswer
 
n°74689982
Rick_C137
Posté le 19-05-2026 à 15:22:15  profilanswer
 

Mr Oscar a écrit :


Prends quand même en compte que le Lombard peut n'être pas renouvelable à un moment, ou dans des mauvaises conditions de taux. Les conditions de prêt d'aujourd'hui ne sont pas nécessairement celles de demain.
Et les mauvaises conditions de prêt peuvent être corrélées avec un moment où la liquidité est basse et se débarrasser des SCPI difficile.
Édit : la discussion avant parle déjà de cela , pardon je remontais le fil :o


Oui je suis bien conscient des risques a prendre en compte pour la partie Lombard, c'était pas vraiment le sujet que je voulais lancer la, mon objectif c'est de jamais vendre ni mes ETF ni SCPI, et donc je ferai un investissement ou le niveau de risque sera acceptable pour cet objectif.

 
Gotchaaaaa a écrit :


ça veut dire quoi "je roll le lombard" ?
la durée d'un crédit lombard n'est pas hyper courte, avec un minimum d'emprunt conséquent ?


Les banques que j'ai contacté proposent 5 ans, et au bout de 5 ans on peut refaire un lombard pour rembourser l'ancien.

 
Implosion du Sord a écrit :


Tu as pris où ton lombard ? Dans mes souvenirs en début d'année tu te renseignais juste ?


Je suis en contact avec Banque palatine et CIC banque privée, c'est toujours un projet pour l'instant

Message cité 1 fois
Message édité par Rick_C137 le 19-05-2026 à 15:22:37
n°74689987
JB0660
Posté le 19-05-2026 à 15:24:33  profilanswer
 

Mitch2Pain a écrit :


ça passe tous les ans [:hephaestos]


Plutôt toutes les semaines en ce moment.

n°74689994
Rick_C137
Posté le 19-05-2026 à 15:25:57  profilanswer
 

Max1592 a écrit :


La seule comparaison valable pour comparer des performances est à faire :
- en calculant net de frais et net d'impôts
- en calculant sur une période identique et longue.
Repose tes chiffres en nous donnant :
- la perf nette de frais de gestion en base 100 d'un etf world au bout de 10 ans en PEA avec frais de broker déduits d'une louche mensuelle (choisis le montant que tu veux).
- la même chose avec une SCPI ou une part de SCPI logée dans une bonne AV.
À partir de là et de la différence, on peut chacun juger de tes autres arguments.
Mais le juge de paix c'est la perf :o


Ya déjà plein d'études qui ont été faite sur le rendement / risque des actions versus immobilier, action on est à 7/8% par an pour une volatilité de 15 à 20% par an versus immo ou on est à 5/6% pour une volatilité de 10 à 15%

n°74689998
DrPatch
Posté le 19-05-2026 à 15:27:19  profilanswer
 

Pour donner quelques chiffres factuels de l’impôt étranger de Corum Origin :
 
2023 : 19,97%
2024 : 20,09%
2025 : 19,84%
 
Bien entendu il reste une petite allocation soumise à l'impôt français, un crédit d'impôt et un petit delta fiscal désavantageux.
 
Les revenus en pleines parts impactent la TMI.
 
Cependant l'aspect du dividende stable et prévisible qui tombe tous les mois depuis plus de 10 ans sans jamais défaillir, qu'il pleuve, qu'il neige ou qu'il fasse beau en bourse, reste un aspect équilibrant pour certains profils.
Avec en prime les revenus des PVs.

Plus subjectivement, concernant Corum :
 
au début on sentait vraiment une équipe qui semblait orienté "intérêts des associés"
Puis avec le temps on sent qu'ils réfléchissent d'avantage a leur gueule.
 
Quand je reçois des mails du type : parrainez et vous aurez une sucette à noël, ça me donne des envies de meurtre.
Quand je vois des textes à voter en faveur de primes croissantes pour la SDG, tu votes contre mais les 95% des autres moutons inconscients te rappellent ce qu'est réellement une démocratie.
 
OUI il y a une décorrélation des intérêts entre SDG et les associés, c'est sans doute le plus grand problème.
Mon plus gros doute c'est le vieillissement de la SCPI, rotation du personnel, Puzin qui plus il vieillira plus il s'en battra les couilles.
Et un jour ils pourraient terminer dans la même médiocrité que les SCPI qui ont échouées.
 
Corum XL jusqu'à ce jour est moins rentable que Origin alors qu'à l'origine c'était censé être l'inverse. 2% d'impôts étrangers supplémentaires et rendement un peu inférieur. C'est pas médiocre mais je revendrai cette merde quand ce sera le moment.
 
Pour résumer, moi les SCPI je suis ni pour ni contre, bien au contraire !


---------------
“There is time to go long, time to go short and time to go fishing.” - Jesse Lauriston Livermore
n°74690043
Shane Hann​igan
Posté le 19-05-2026 à 15:39:08  profilanswer
 

Suzebull a écrit :


Justement ce qui est improbable c'est de commencer à investir à 18 ans.
En général t'as 500 balles qui trainent issus de tes jobs d'été et du dernier Noel, et encore...


Ouep. J'ai acheté des actions FT avec mes deux premiers salaires d'adulte gagnés l'été de mes 18 ans (juillet - août) à remplir des rayons à Carrouf (qui s'appellait Continent).


J'aurais mieux fait de m'acheter le P-II 450 MHz que je lorgnais, parce que vu le taquet que j'ai pris quelques années plus tard, j'ai été vacciné pour 4-5 ans :o


Message édité par Shane Hannigan le 19-05-2026 à 15:39:37
n°74690205
azubal
Posté le 19-05-2026 à 16:03:26  profilanswer
 

Hello hello,
Ca fait quelques semaines que je fait bosser Claude sur des idées, tests, bricolages autour de l'optimisation d'investissement financier (autour du DCA).


Dernièrement j'ai créé un moteur de backtesting de stratégies momentum sur plusieurs univers d'actifs pour voir un peu ce qu'on peut en tirer. Ca génère un joli rapport.
L'idée derrière, est d'avoir un bot qui m'envoie les actions à réaliser chaque mois.


Si ca vous intéresse, c'est consultable ici : https://www.finloria.fr/reports/index.html
Commencez par lire la page de méthodologie pour comprendre ce qui est fait, pourquoi et les limites.


En tout cas, je serais curieux d'avoir vos avis éclairés :)

Message cité 2 fois
Message édité par azubal le 19-05-2026 à 16:04:32
n°74690233
Rick_C137
Posté le 19-05-2026 à 16:09:08  profilanswer
 

azubal a écrit :

Hello hello,
Ca fait quelques semaines que je fait bosser Claude sur des idées, tests, bricolages autour de l'optimisation d'investissement financier (autour du DCA).


Dernièrement j'ai créé un moteur de backtesting de stratégies momentum sur plusieurs univers d'actifs pour voir un peu ce qu'on peut en tirer. Ca génère un joli rapport.
L'idée derrière, est d'avoir un bot qui m'envoie les actions à réaliser chaque mois.


Si ca vous intéresse, c'est consultable ici : https://www.finloria.fr/reports/index.html
Commencez par lire la page de méthodologie pour comprendre ce qui est fait, pourquoi et les limites.


En tout cas, je serais curieux d'avoir vos avis éclairés :)


c'est de l'overengineering, à la fin tu calcules tellement de "métriques" que tu vas avoir l'impression de trouver des trucs qui font sens (et sur ton backtest sur ton jeu de données ca marchera) alors qu'en fait pas du tout, tu peux chercher sur internet sur le data dredging / data fishing


Message édité par Rick_C137 le 19-05-2026 à 16:10:30
n°74690252
azubal
Posté le 19-05-2026 à 16:14:54  profilanswer
 

Boah, pas forcement! Réaliser ce bricolage m'aide à comprendre les concepts et améliorer ma compréhension générale. Ensuite, on en tire les informations qu'on veut!
 
J'ai trouvé intéressant de voir "dans quelle mesure", le PEA est plus intéressant que le CTO fiscalement (même si sur le principe on sait pourquoi).
Egalement l'impact des familles de stratégie sur la performance et le dropdown moyen.

n°74690298
gingeroots
FUCK TRAE YOUNG
Posté le 19-05-2026 à 16:22:53  profilanswer
 

Hello,
 
J'ai un PERO depuis 2 ans en plus de mes PEG/PERCOL.
Ca pèse que 1% de mon brut mensuel donc j'ai que 1k dessus pour le moment :o
Pour continuer le ménage de printemps je pensais changer la répartition actuelle :
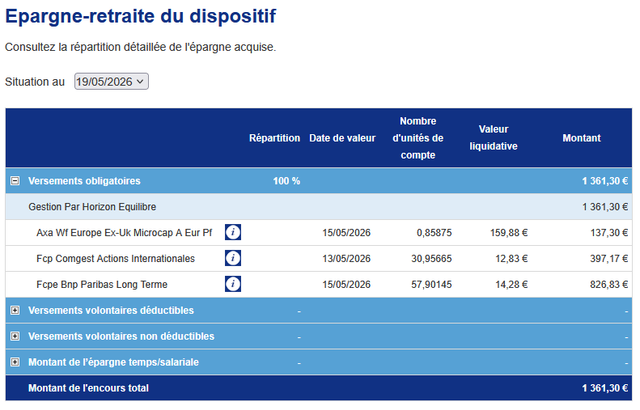
https://i.ibb.co/0R8WsBJs/Capture-d-cran-2026-05-19-162000.png
 
Bon Comgest c'est pas dingue sur mon PERCOL :
https://i.ibb.co/SDWw7K3p/Capture-d-cran-2026-05-19-162209.png
 
Mais pour du long terme et sur un faible montant je pensais quand même faire un truc plus agressif genre 70% Comgest / 30% BNP LT ?

n°74690309
Lautho
Posté le 19-05-2026 à 16:24:51  profilanswer
 

Rick_C137 a écrit :


Ya déjà plein d'études qui ont été faite sur le rendement / risque des actions versus immobilier, action on est à 7/8% par an pour une volatilité de 15 à 20% par an versus immo ou on est à 5/6% pour une volatilité de 10 à 15%


Et tu inclus les SCPI dans ce que ces études appellent "immo" ?

n°74690331
evildeus
Posté le 19-05-2026 à 16:29:50  profilanswer
 

Rick_C137 a écrit :


ah ok, le 3% c'est le dividend yield moyen long terme que le marché price pour le prix des actions, c'est assez stable historiquement


Depuis 2010 on est en dessous de 2%. 1,56% actuellement FYI.

n°74690371
evildeus
Posté le 19-05-2026 à 16:36:30  profilanswer
 

Shane Hannigan a écrit :


18 + 35 = 53, je ne trouve pas improbable que des forumeurs aient cet âge.
 
Il fût un temps c'était dance-ten de mettre son année de naissance dans son pseudo, ça ferai ChienBlanc1973 :o²²²²


Il a effectivement plus de 50 ans, comme plusieurs personnes sur le forum.

n°74690399
Mitch2Pain
Posté le 19-05-2026 à 16:39:13  profilanswer
 

gingeroots a écrit :

Hello,
 
J'ai un PERO depuis 2 ans en plus de mes PEG/PERCOL.
Ca pèse que 1% de mon brut mensuel donc j'ai que 1k dessus pour le moment :o
Pour continuer le ménage de printemps je pensais changer la répartition actuelle :
https://i.ibb.co/0R8WsBJs/Capture-d [...] 162000.png
 
Bon Comgest c'est pas dingue sur mon PERCOL :
https://i.ibb.co/SDWw7K3p/Capture-d [...] 162209.png
 
Mais pour du long terme et sur un faible montant je pensais quand même faire un truc plus agressif genre 70% Comgest / 30% BNP LT ?


BNP Paribas LT c'est un fonds actif qui facture 1,67 % de frais:
 

Citation :

69% MSCI ACWI + 13% MSCI Europe + 10% MSCI EMU Micro Cap + 0% Bloomberg Euro Aggregate 1-5 years + 0% Bloomberg Euro Aggregate + 0%
ICE BofA Euro High Yield Constrained Index + 8% €STR
. La composition du Produit peut s'écarter significativement de la répartition de l'indicateur.
: La stratégie d’investissement repose sur un choix d’allocation entre différentes classes d’actif : actions, produits de taux,
actifs non côtés et sur un choix de valeurs à l’intérieur de chaque classe. Le compartiment peut investir jusqu’à la totalité de son actif net sur les marchés
d'actions via des OPCVM ou des FIA, en fonction des opportunités de marchés, dont 15% maximum de l’actif net sur les marchés actions des pays émergents.
L’investissement sur les marchés actions de petites et moyennes capitalisations, petites et moyennes entreprises (PME) et entreprises de taille intermédiaire (ETI)
est limité à 20% maximum de l’actif net. Le compartiment peut investir via des OPCVM ou des FIA, sur les marchés de taux dont 15% maximum de l’actif net sur
les marchés de taux des pays émergents. L’exposition cumulée du compartiment aux marchés actions et taux des pays émergents est limitée à 15% maximum de
l’actif net. Les instruments du marché monétaire et les titres de créance peuvent bénéficier d’une notation « émission » Investment grade ou High Yield (titres
spéculatifs). Les titres spéculatifs pourront représenter jusqu’à 10% maximum de l’actif net. Les investissements en actifs non cotés sont réalisés par le biais d’OPC
investissant directement ou indirectement en actions non cotées, en produits de dette et financements d’actifs, dans la limite de 10% de l’actif net du fonds. Le
compartiment peut investir jusqu'à la totalité de son actif net en parts ou actions d'OPC dont 30% maximum en parts/actions de FIA de droit
français/européen/étranger répondant aux 4 critères de l’article R214-13 du code monétaire et financier. Le gérant peut utiliser les instruments dérivés négociés
sur les marchés à terme réglementés ou de gré à gré, français et/ou étrangers, pour couvrir et/ou exposer le portefeuille aux risques actions, taux, indices et
change, pour atteindre l'objectif de gestion. Le compartiment peut supporter un risque de change jusqu’à la totalité de son actif net


  [:ca_va_peter:1]  Bon, en gros, ils font ce qu'ils veulent.
 
Et comgest ?

Citation :

Aucun indicateur de référence n’est défini. La politique de gestion du gérant est par nature extrêmement souple,
dépendant de son appréciation des marchés internationaux. Elle ne saurait être liée à un indicateur de référence,
qui pourrait induire une mauvaise compréhension de la part de l’investisseur.
Néanmoins, l’investisseur pourra utiliser à titre de comparaison purement indicatif et a posteriori MSCI All Country
World (MSCI AC World). Cet indice, basé sur le flottant de pays développés et émergents, est calculé dividendes
nets réinvestis. Il est publié par MSCI et disponible sur le site internet www.msci.com.


ouais bah pareil.  [:the cart:2]  
 
Franchement pour 1300€ je me prendrai pas la tête à répartir sur plusieurs lignes.
 
De toute façon tu vas pas laisser ça là, tu vas ouvrir un meilleur PER ailleurs et migrer, hein ?  [:darage:2]

Message cité 1 fois
Message édité par Mitch2Pain le 19-05-2026 à 16:39:51
n°74690455
Rick_C137
Posté le 19-05-2026 à 16:48:01  profilanswer
 

evildeus a écrit :


Depuis 2010 on est en dessous de 2%. 1,56% actuellement FYI.


ouais en fait 3% si tu inclus les rachats d'actions (qui sont globalement équivalent aux dividendes)

n°74690456
chienBlanc
Posté le 19-05-2026 à 16:48:11  profilanswer
 

Suzebull a écrit :


Justement ce qui est improbable c'est de commencer à investir à 18 ans.
En général t'as 500 balles qui trainent issus de tes jobs d'été et du dernier Noel, et encore...


J'ai bossé l'été comme ouvrier agricole. Avant mes 18 ans.


---------------
J'ai un million à deux : version RAP / version Rock
n°74690457
gingeroots
FUCK TRAE YOUNG
Posté le 19-05-2026 à 16:48:12  profilanswer
 

Mitch2Pain a écrit :


BNP Paribas LT c'est un fonds actif qui facture 1,67 % de frais:
 

Citation :

69% MSCI ACWI + 13% MSCI Europe + 10% MSCI EMU Micro Cap + 0% Bloomberg Euro Aggregate 1-5 years + 0% Bloomberg Euro Aggregate + 0%
ICE BofA Euro High Yield Constrained Index + 8% €STR
. La composition du Produit peut s'écarter significativement de la répartition de l'indicateur.
: La stratégie d’investissement repose sur un choix d’allocation entre différentes classes d’actif : actions, produits de taux,
actifs non côtés et sur un choix de valeurs à l’intérieur de chaque classe. Le compartiment peut investir jusqu’à la totalité de son actif net sur les marchés
d'actions via des OPCVM ou des FIA, en fonction des opportunités de marchés, dont 15% maximum de l’actif net sur les marchés actions des pays émergents.
L’investissement sur les marchés actions de petites et moyennes capitalisations, petites et moyennes entreprises (PME) et entreprises de taille intermédiaire (ETI)
est limité à 20% maximum de l’actif net. Le compartiment peut investir via des OPCVM ou des FIA, sur les marchés de taux dont 15% maximum de l’actif net sur
les marchés de taux des pays émergents. L’exposition cumulée du compartiment aux marchés actions et taux des pays émergents est limitée à 15% maximum de
l’actif net. Les instruments du marché monétaire et les titres de créance peuvent bénéficier d’une notation « émission » Investment grade ou High Yield (titres
spéculatifs). Les titres spéculatifs pourront représenter jusqu’à 10% maximum de l’actif net. Les investissements en actifs non cotés sont réalisés par le biais d’OPC
investissant directement ou indirectement en actions non cotées, en produits de dette et financements d’actifs, dans la limite de 10% de l’actif net du fonds. Le
compartiment peut investir jusqu'à la totalité de son actif net en parts ou actions d'OPC dont 30% maximum en parts/actions de FIA de droit
français/européen/étranger répondant aux 4 critères de l’article R214-13 du code monétaire et financier. Le gérant peut utiliser les instruments dérivés négociés
sur les marchés à terme réglementés ou de gré à gré, français et/ou étrangers, pour couvrir et/ou exposer le portefeuille aux risques actions, taux, indices et
change, pour atteindre l'objectif de gestion. Le compartiment peut supporter un risque de change jusqu’à la totalité de son actif net


  [:ca_va_peter:1]  Bon, en gros, ils font ce qu'ils veulent.
 
Et comgest ?

Citation :

Aucun indicateur de référence n’est défini. La politique de gestion du gérant est par nature extrêmement souple,
dépendant de son appréciation des marchés internationaux. Elle ne saurait être liée à un indicateur de référence,
qui pourrait induire une mauvaise compréhension de la part de l’investisseur.
Néanmoins, l’investisseur pourra utiliser à titre de comparaison purement indicatif et a posteriori MSCI All Country
World (MSCI AC World). Cet indice, basé sur le flottant de pays développés et émergents, est calculé dividendes
nets réinvestis. Il est publié par MSCI et disponible sur le site internet www.msci.com.


ouais bah pareil.  [:the cart:2]  
 
Franchement pour 1300€ je me prendrai pas la tête à répartir sur plusieurs lignes.
 
De toute façon tu vas pas laisser ça là, tu vas ouvrir un meilleur PER ailleurs et migrer, hein ?  [:darage:2]


C'est pas un PER mais un PERO donc c'est mon employeur qui me l'offre :o

n°74690505
Mitch2Pain
Posté le 19-05-2026 à 16:56:24  profilanswer
 

chienBlanc a écrit :


J'ai bossé l'été comme ouvrier agricole. Avant mes 18 ans.


Tu récoltais des cerises ?  :o

n°74690522
Mitch2Pain
Posté le 19-05-2026 à 16:57:50  profilanswer
 

gingeroots a écrit :


C'est pas un PER mais un PERO donc c'est mon employeur qui me l'offre :o


Profites bien de ce cadeau alors [:sophiste:1]

n°74690572
chienBlanc
Posté le 19-05-2026 à 17:07:25  profilanswer
 

Mitch2Pain a écrit :


Tu récoltais des cerises ?  :o


Non du tabac.
Et j'ai castré le maïs aussi.  :jap:  
 
  [:zenway:1]


---------------
J'ai un million à deux : version RAP / version Rock
n°74690604
chevalier-​blanc-x
Posté le 19-05-2026 à 17:13:10  profilanswer
 

Rick_C137 a écrit :


Je suis en contact avec Banque palatine et CIC banque privée, c'est toujours un projet pour l'instant


Lombard sur un CTO de banque privée ?
Pourquoi s'infliger ça ? Quels sont les frais du CTO ?
 
En plus Lombard 5 ans, ce n'est pas un vrai Lombard sans durée fixée.

n°74690650
Shane Hann​igan
Posté le 19-05-2026 à 17:20:33  profilanswer
 

chevalier-blanc-x a écrit :


Lombard sur un CTO de banque privée ?
Pourquoi s'infliger ça ? Quels sont les frais du CTO ?


En plus Lombard 5 ans, ce n'est pas un vrai Lombard sans durée fixée.


Un "vrai" Lombard, y'a pas de définition fixe. Certaines banques font des Lombards sans engagement de leur part de te fournir les fonds quand tu les demandes, pour d'autres il y a d'autres conditions. Le principe est en général de réduire leur coût en capital et ça dépend de leur régime, de leur régulateur, etc.

n°74690652
Rick_C137
Posté le 19-05-2026 à 17:20:42  profilanswer
 

chevalier-blanc-x a écrit :


Lombard sur un CTO de banque privée ?
Pourquoi s'infliger ça ? Quels sont les frais du CTO ?


pas vraiment le sujet, mais 0.1% de droits de garde annuel, et il n'y a quasi que les banques privées que proposent des lombard donc je comprends pas ton point ?
 

chevalier-blanc-x a écrit :


En plus Lombard 5 ans, ce n'est pas un vrai Lombard sans durée fixée.


ca ne veut rien dire ce que tu dis non ? ou t'as mis une négation en trop ?

n°74690659
Shane Hann​igan
Posté le 19-05-2026 à 17:22:10  profilanswer
 

Rick_C137 a écrit :


pas vraiment le sujet, mais 0.1% de droits de garde annuel, et il n'y a quasi que les banques privées que proposent des lombard donc je comprends pas ton point ?


Rick_C137 a écrit :


ca ne veut rien dire ce que tu dis non ? ou t'as mis une négation en trop ?


Il dit qu'un "vrai Lombard" est une ligne de crédit perpétuelle.

n°74690676
Rick_C137
Posté le 19-05-2026 à 17:25:44  profilanswer
 

Shane Hannigan a écrit :


Il dit qu'un "vrai Lombard" est une ligne de crédit perpétuelle.


Je sais pas je comprends l'inverse "ce n'est pas un vrai Lombard sans durée fixée", donc un vrai Lombard serait un crédit avec une durée fixée et pas une ligne perpétuelle ?
 
La ligne de crédit perpétuelle, les seuls banques qui proposaient un truc s'y rapprochant que j'ai vu étaient des banques suisses mais sur des AV luxembourgeoises ou des CTO dans des SCI, donc en prenant en compte les frais c'était pas du tout intéressant. Je crois pas que ca se fasse en banque mais je peux me tromper.

n°74690735
Quenteagle
Talk to me, Goose
Posté le 19-05-2026 à 17:38:03  profilanswer
 

Rick_C137 a écrit :


Je sais pas je comprends l'inverse "ce n'est pas un vrai Lombard sans durée fixée", donc un vrai Lombard serait un crédit avec une durée fixée et pas une ligne perpétuelle ?
 
La ligne de crédit perpétuelle, les seuls banques qui proposaient un truc s'y rapprochant que j'ai vu étaient des banques suisses mais sur des AV luxembourgeoises ou des CTO dans des SCI, donc en prenant en compte les frais c'était pas du tout intéressant. Je crois pas que ca se fasse en banque mais je peux me tromper.


Il y a 2 types de Lombard : fixe et continu (dans mon domaine on parle plutot de "current" ).
 
Dans le premier cas le montant est fixe, le taux d'interet aussi et la periode l'est aussi. C'est d'ailleurs plutot 24 mois que 5 ans. Dans le deuxieme cas le taux est en general revu de facon trimestrielle, faut voir le credit comme une ligne de credit que tu tires progressivement en fonction de tes besoins. Les limites sont dynamiques en fonction de ton collateral et du marche.
En cas de margin call t'as le choix entre rembourser une partie de ta ligne de credit ou augmenter ton collateral. Ou alors tu fais defaut, saisie du collateral de la banque, fermeture du Lombard. C'est tout l'interet fiscal de la chose.

n°74690771
Rick_C137
Posté le 19-05-2026 à 17:44:41  profilanswer
 

Quenteagle a écrit :


Il y a 2 types de Lombard : fixe et continu (dans mon domaine on parle plutot de "current" ).
 
Dans le premier cas le montant est fixe, le taux d'interet aussi et la periode l'est aussi. C'est d'ailleurs plutot 24 mois que 5 ans. Dans le deuxieme cas le taux est en general revu de facon trimestrielle, faut voir le credit comme une ligne de credit que tu tires progressivement en fonction de tes besoins. Les limites sont dynamiques en fonction de ton collateral et du marche.
En cas de margin call t'as le choix entre rembourser une partie de ta ligne de credit ou augmenter ton collateral. Ou alors tu fais defaut, saisie du collateral de la banque, fermeture du Lombard. C'est tout l'interet fiscal de la chose.


ouais tu parles encore d'autres chose la de ce que l'on parlait, il parlait de la durée la tu parles du taux, toutes les offres que j'ai en en contactant les banques étaient à taux variable euribor réévalué tous les 3 mois, que ce soit les prêts 5 ans, ou des lignes perpétuelles.

n°74690773
Shane Hann​igan
Posté le 19-05-2026 à 17:44:55  profilanswer
 

Rick_C137 a écrit :


Je sais pas je comprends l'inverse "ce n'est pas un vrai Lombard sans durée fixée", donc un vrai Lombard serait un crédit avec une durée fixée et pas une ligne perpétuelle ?


Moi je comprends qu'il a voulu écrire "ce n'est pas un vrai Lombard (i.e. sans durée fixée)". Toi, qu'il a voulu dire "Sans durée fixée, ce n'est pas un vrai Lombard". Mais contextuellement je pense avoir juste et toi faux :o

n°74690800
Max1592
Posté le 19-05-2026 à 17:50:30  profilanswer
 

Mitch2Pain a écrit :


Il faut comparer le projet SCPI avec un crédit immobilier associé.
Chose qu'il n'est pas possible de faire avec un ETF WORLD.


Bien entendu !
Virtuellement, à l'issue de la période il faut calculer l'equity comme si toutes les SCPI (ou leurs parts en UC) étaient vendues et l'emprunt.


Idem s'il y a eu Lombard (successifs) pour placer en etf world :jap: (cas, je le concède, extrêmement minoritaire et que je ne cite que pour la beauté théorique )

 
Rick_C137 a écrit :


Ya déjà plein d'études qui ont été faite sur le rendement / risque des actions versus immobilier, action on est à 7/8% par an pour une volatilité de 15 à 20% par an versus immo ou on est à 5/6% pour une volatilité de 10 à 15%


Si tu n'inclues pas les frais et la fiscalité, la comparaison est (très) incomplète :o


Message édité par Max1592 le 19-05-2026 à 20:15:01
mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  12771  12772  12773  ..  12959  12960  12961  12962  12963  12964

Aller à :
Ajouter une réponse
 

Sujets relatifs
Plan épargne logement chez la caisse épargne les intérets versés quand[Topic unik] Le triathlon : natation, vélo, course à pied !
Le topik des gens de taille moyenne[Topik Unik] Le Karting
[Topik spéculatif ] De quoi aurons nous l'air dans le futur ?![Topik souvenirs] La plus grosse frousse de votre vie
>> Le TopiK des Séries de qualité !!! <<[TOPIK UNIK] Scary Movie , la tétralogie : !56K Warning !
Plus de sujets relatifs à : [POGNON] Épargne / Placements - PAS DE PARRAINAGE


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)