Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
2456 connectés 


Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?


8.9 %
 19 votes
1.  Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
 
 
17.4 %
 37 votes
2.  Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
 
 
0.9 %
      2 votes
3.  Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
 
 
4.2 %
 9 votes
4.  Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
 
 
10.8 %
 23 votes
5.  Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
 
 
5.2 %
 11 votes
6.  Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
 
 
6.6 %
 14 votes
7.  Non : ces ETF respectent exactement les règles fixées par l’État, point
 
 
23.9 %
 51 votes
8.  Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
 
 
3.8 %
 8 votes
9.  Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
 
 
18.3 %
 39 votes
10.  Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
 

Total : 233 votes (20 votes blancs)
Ce sondage est clos, vous ne pouvez plus voter
 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  12930  12931  12932  ..  12935  12936  12937  12938  12939  12940
Auteur Sujet :

[POGNON] Épargne / Placements

n°75267712
aldayo
Poisson rouge de compétition !
Posté le 09-09-2026 à 10:02:10  profilanswer
 

Reprise du message précédent :

kimmeria a écrit :


Les pension de retraite disproportionnées phagocytent tout.

 
kimmeria a écrit :


Baisser les retraites, et les indexer sur la masse salariale des actifs, et non pas sur l'inflation.

 
kimmeria a écrit :


SK ne s'attaque pas au problème des retraites alors que c'est le problème majeur à traiter. Elle est tout autant démagogue que les autres.


Va dire ça à ceux qui ont 1000€ ou moins de retraite ET un loyer à payer :o (déjà que toute sa vie au SMIC, il s’est serré la ceinture…)
Ou alors, tu baisses les retraites mais augmente les aides pour les retraités (type APL, mais ça a pour effet de faire monter artificiellement les loyers)


Ça sort certes pas de la même poches mais c’est quand même l’état (et donc nous), qui payons !


Et ne parle pas de retraite par capitalisation pour ces gens là : ils sont à découvert avant la fin du moi donc ils ne peuvent pas épargner :o


Ton truc, ça ne marche que pour les grosses retraites ! (Ceux qui ont les moyens se faire un complément par capi : ceux là sont déjà sur ce topic :d)

Message cité 5 fois
Message édité par aldayo le 09-09-2026 à 10:04:13
mood
Publicité
Posté le 09-09-2026 à 10:02:10  profilanswer
 

n°75267732
Implosion ​du Sord
Fesseur de chameaux
Posté le 09-09-2026 à 10:05:10  profilanswer
 

aldayo a écrit :


Va dire ça à ceux qui ont 1000€ ou moins de retraite ET un loyer à payer :o (déjà que toute sa vie au SMIC, il s’est serré la ceinture…)
Ou alors, tu baisses les retraites mais augmente les aides pour les retraités (type APL, mais ça a pour effet de faire monter artificiellement les loyers)


Ça sort certes pas de la même poches mais c’est quand même l’état (et donc nous), qui payons !


Ton truc, ça ne marche que pour les grosses retraites !


Où une diminution par palier  [:logicsystem360:5] , ainsi ce qui ont de petites retraites (les plus fragiles donc) restent protégés


---------------
Away from keyboard, close to your breast
n°75267739
chienBlanc
Posté le 09-09-2026 à 10:06:11  profilanswer
 

aldayo a écrit :


Va dire ça à ceux qui ont 1000€ ou moins de retraite ET un loyer à payer :o (déjà que toute sa vie au SMIC, il s’est serré la ceinture…)
Ou alors, tu baisses les retraites mais augmente les aides pour les retraités (type APL, mais ça a pour effet de faire monter artificiellement les loyers)
 
Ça sort certes pas de la même poches mais c’est quand même l’état (et donc nous), qui payons !
 
Et ne parle pas de retraite par capitalisation pour ces gens là : ils sont à découvert avant la fin du moi donc ils ne peuvent pas épargner :o
 
 
Ton truc, ça ne marche que pour les grosses retraites ! (Ceux qui ont les moyens se faire un complément par capi : ceux là sont déjà sur ce topic :d)


Tu baisses de 15% toutes les retraites supérieures à 2000 euros.  
Problème résolu.  
 
En Grèce ça a été plus rude que ça. Ils ont baissé le salaire des fonctionnaires aussi...


---------------
J'ai un million à deux : version RAP / version Rock
n°75267761
prixnobel
Posté le 09-09-2026 à 10:10:27  profilanswer
 

chienBlanc a écrit :


Tu baisses de 15% toutes les retraites supérieures à 2000 euros.  
Problème résolu.  
 
En Grèce ça a été plus rude que ça. Ils ont baissé le salaire des fonctionnaires aussi...


Faut evidemment faire les 2
Et tu licencies 50% des fonctionnaires. Les entreprises qui font faillite c est 100% des employes qui sont licencies. Mais traitons les fonctionnaires mieux
Et apres full capi sur les retraites
Tu mets en prison tous les gens au pouvoir qui ont contribue a la faillite de l educ nat
Tu arretes l immigration du tiers monde pr 10 ans
Tu vires tous les OQTF avec aide de l armee
 
Et la tu peux repartir sur des bases saines

n°75267795
pik3
Posté le 09-09-2026 à 10:14:47  profilanswer
 

aldayo a écrit :


Va dire ça à ceux qui ont 1000€ ou moins de retraite ET un loyer à payer :o (déjà que toute sa vie au SMIC, il s’est serré la ceinture…)
Ou alors, tu baisses les retraites mais augmente les aides pour les retraités (type APL, mais ça a pour effet de faire monter artificiellement les loyers)
 
Ça sort certes pas de la même poches mais c’est quand même l’état (et donc nous), qui payons !
 
Et ne parle pas de retraite par capitalisation pour ces gens là : ils sont à découvert avant la fin du moi donc ils ne peuvent pas épargner :o
 
 
Ton truc, ça ne marche que pour les grosses retraites ! (Ceux qui ont les moyens se faire un complément par capi : ceux là sont déjà sur ce topic :d)


Ils ne peuvent pas épargner car il y a trop de prélèvements justement.


---------------
Je suis d'accord avec patx  ©Dante2002 le 21/03/2018
n°75267868
Trotamundo​s
Posté le 09-09-2026 à 10:28:23  profilanswer
 

aldayo a écrit :

Va dire ça à ceux qui ont 1000€ ou moins de retraite ET un loyer à payer :o (déjà que toute sa vie au SMIC, il s’est serré la ceinture…)


Suffit de cibler la mesure aux retraites supérieures à 2 SMIC (sans doute la majorité).

prixnobel a écrit :

Faut evidemment faire les 2
Et tu licencies 50% des fonctionnaires. Les entreprises qui font faillite c est 100% des employes qui sont licencies. Mais traitons les fonctionnaires mieux
Et apres full capi sur les retraites
Tu mets en prison tous les gens au pouvoir qui ont contribue a la faillite de l educ nat
Tu arretes l immigration du tiers monde pr 10 ans
Tu vires tous les OQTF avec aide de l armee


Et la tu peux repartir sur des bases saines


Tu portes mal ton pseudo :/

n°75267925
Mitch2Pain
Posté le 09-09-2026 à 10:42:46  profilanswer
 

Dion a écrit :


Je vais entamer une procédure judiciaire pour tromperie envers mon parrain  :fou:


C'est l'effet "stagiaire de l'été", ça ira mieux désormais  [:faman:1]

n°75267937
Mitch2Pain
Posté le 09-09-2026 à 10:44:52  profilanswer
 

Implosion du Sord a écrit :


Prise de date pour l'instant, on verra ensuite.
L'intérêt d'avoir plusieurs contrats est aussi de pouvoir isoler certains avoirs et suivre plus facilement leur performance, par exemple dans le cas d'un prêt Lombard dont les fonds sont placés.


Un Lombard avec ton av lucya cnp ?

n°75268037
chevalier-​blanc-x
Posté le 09-09-2026 à 11:02:53  profilanswer
 

prixnobel a écrit :


Faut evidemment faire les 2
Et tu licencies 50% des fonctionnaires. Les entreprises qui font faillite c est 100% des employes qui sont licencies. Mais traitons les fonctionnaires mieux
Et apres full capi sur les retraites
Tu mets en prison tous les gens au pouvoir qui ont contribue a la faillite de l educ nat
Tu arretes l immigration du tiers monde pr 10 ans
Tu vires tous les OQTF avec aide de l armee


Et la tu peux repartir sur des bases saines


Attention le pragmatisme fait peur, les Français ne sont pas prêts.

n°75268044
Oliv_CTR
Posté le 09-09-2026 à 11:04:18  profilanswer
 

Nul doute que la France sera dans la situation de la Grèce en 2010, d'ici quelques années...
 
C'est ultra-mal géré, y'a plus aucune réserve, et on emprunte à des taux de plus en plus haut (pour payer les intérêts de la dette hein)
 
N'importe quel CFO dans le privé aurait été viré depuis longtemps pour ça, c'est du Madoff-level
 
Les Etats-Unis peuvent se le permettre grâce au Dollar et à la force militaire, pas la France
 
Refuser de voir le mur arriver, c'est rester immobile devant un Tsunami en prétextant que ça doit être un mirage - ça va secouer grave et les sacrifices seront énormes

mood
Publicité
Posté le 09-09-2026 à 11:04:18  profilanswer
 

n°75268048
Implosion ​du Sord
Fesseur de chameaux
Posté le 09-09-2026 à 11:05:08  profilanswer
 

Mitch2Pain a écrit :

Un Lombard avec ton av lucya cnp ?


C'est la somme du crédit accordé qui est placée sur AV (mais pas Lucya), que je ne souhaites pas mélanger au reste de l'épargne


---------------
Away from keyboard, close to your breast
n°75268084
Pauleta777​7
Posté le 09-09-2026 à 11:10:07  profilanswer
 

On est un peu HS mais pour ma part mais ce qui me gène sur les discours actuels, sur le fait de "taper" sur les retraités, de taper sur l'épargne salariale ou de taper sur la rupture conventionnelle.
C'est qu'on tape directement ou indirectement sur ceux qui produisent (ou qui ont produit) de la valeur/richesse via leur travail.
Je pense qu'il y a plein d'autres "canaux" sur lesquels taper en premier et qui ne produisent aucune valeur/richesse.
 
Récemment j'ai reçu une candidature pour relouer un appart que j'ai en location (région grand-est) ; une jeune femme d'environ 25 ans vivant seule avec son enfant en bas âge (3 ou 4 ans).
Lorsqu'elle m'a envoyé ces relevés CAF des 3 derniers mois, j'ai halluciné en voyant le total de ces aides : 1 700€ (incluant les APL). J'ai pris soin de lui demander (si elle acceptait) de m'envoyer son historique sur 1 an pour vérifier que ces aides n'étaient pas ponctuelles/exceptionnelles et ce montant était bien présent chaque mois sur toute la période.
En enlevant le loyer de 420€, il lui restait donc 1 280€, de quoi vivre confortablement seule avec son enfant dans cette région.
C'est plus que le smic, c'est plus que beaucoup de retraités et cette jeune femme ne cherchera jamais du travail tant qu'elle touchera cette somme.

n°75268153
chevalier-​blanc-x
Posté le 09-09-2026 à 11:21:46  profilanswer
 

Oliv_CTR a écrit :

Nul doute que la France sera dans la situation de la Grèce en 2010, d'ici quelques années...
 
C'est ultra-mal géré, y'a plus aucune réserve, et on emprunte à des taux de plus en plus haut (pour payer les intérêts de la dette hein)
 
N'importe quel CFO dans le privé aurait été viré depuis longtemps pour ça, c'est du Madoff-level
 
Les Etats-Unis peuvent se le permettre grâce au Dollar et à la force militaire, pas la France
 
Refuser de voir le mur arriver, c'est rester immobile devant un Tsunami en prétextant que ça doit être un mirage - ça va secouer grave et les sacrifices seront énormes


 :jap:
Rassuré de voir qu'il y a quand même quelques personnes lucides ici.

Message cité 1 fois
Message édité par chevalier-blanc-x le 09-09-2026 à 11:22:12
n°75268238
MadBull
Posté le 09-09-2026 à 11:35:30  profilanswer
 

CarlosPatato a écrit :

Très bon épisode de La Martingale, je recommande d’aller écouter  [:cetrio]  


Merci, très bon, intéressant d'écouter le patron  [:patricksmiley:1]

n°75268260
chienBlanc
Posté le 09-09-2026 à 11:38:12  profilanswer
 

CarlosPatato a écrit :

Très bon épisode de La Martingale, je recommande d’aller écouter  [:cetrio]  


Un lien peut être ?


---------------
J'ai un million à deux : version RAP / version Rock
n°75268270
LeAmAs
на зарееее
Posté le 09-09-2026 à 11:39:30  profilanswer
 

chienBlanc a écrit :


Un lien peut être ?


https://youtu.be/piUqpZVdz28?si=F1KpBnP8Rrgm-Z_J
 
Il y a ce bon vieux Nico aussi.  :jap:


---------------
Topic Haltéro
n°75268274
$temp
Posté le 09-09-2026 à 11:39:57  profilanswer


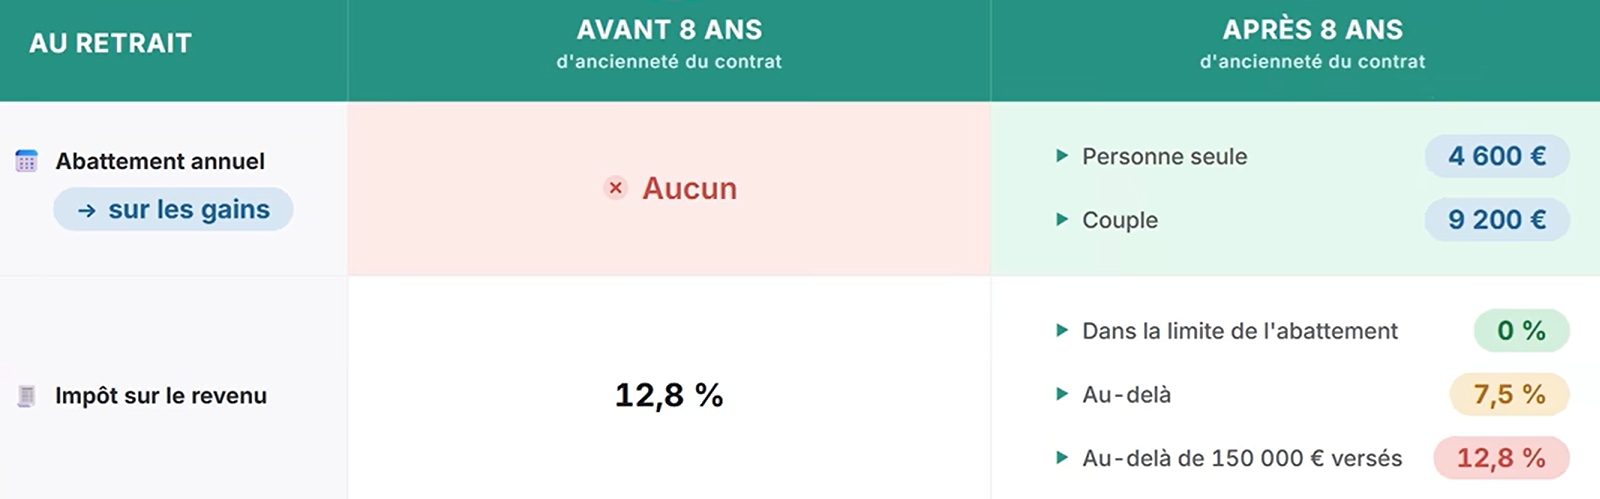
https://rehost.diberie.com/Picture/Get/f/542552
 
Questions un peu con peut-être...
 
Je pensais qu'on avait droit à 4600€ d'abattement par an.
Mais en lisant ce tableau, je comprends que non au delà de 150k€ versés.
 
Mais comment savoir si les sommes retirées sont celles en dessous ou au dessus de ces 150k€ ? Dès qu'on passe le seuil, on est niqué pour tout retrait futur ?
 
J'ai une AV Bourso sur laquelle j'ai retiré un jour 40k€ environ. Mais ce n'est pas déduit du compteur "sommes versés", j'ai en gros "170k€ versé et 40k€ racheté" sur l'interface.
Je trouve ça particulièrement usine à gaz, j'ai du mal à voir comment ça fonctionne IRL  :heink:  
 
Le rachat chez Bourso m'avait semblé très obscur à l'époque en termes de frais, de prélèvement réalisés, etc.

n°75268315
yohips83
Posté le 09-09-2026 à 11:45:23  profilanswer
 

prixnobel a écrit :


Faut evidemment faire les 2
Et tu licencies 50% des fonctionnaires. Les entreprises qui font faillite c est 100% des employes qui sont licencies. Mais traitons les fonctionnaires mieux
Et apres full capi sur les retraites
Tu mets en prison tous les gens au pouvoir qui ont contribue a la faillite de l educ nat
Tu arretes l immigration du tiers monde pr 10 ans
Tu vires tous les OQTF avec aide de l armee
 
Et la tu peux repartir sur des bases saines


En 40, on a tous vu qu'ils partaient sur des bases saines en effet.

n°75268323
chienBlanc
Posté le 09-09-2026 à 11:46:06  profilanswer
 

En dessous de l'abattement,  les 150k ne jouent pas.  [:moundir]


---------------
J'ai un million à deux : version RAP / version Rock
n°75268339
yohips83
Posté le 09-09-2026 à 11:47:46  profilanswer
 

pik3 a écrit :


Ils ne peuvent pas épargner car il y a trop de prélèvements justement.


Genre sécurité sociale ? retraite ? Tu sais, le truc qui leur permet d'avoir un revenu une fois qu'ils peuvent plus travailler. C'est sûr qu'en gagnant quelques dizaines d'euro de plus par mois, ils auraient pu financer leur retraite  :lol: Sérieusement les gars, essayez de réfléchir avant de balancer des idées farfelues. Puis n'oubliez pas que les retraités consomment aussi, baisser leur revenu aura un impact sur le CA ... euh le PIB du pays. "ouin ouin il n'y a plus de croissance dans le pays" "ouin ouin la fréquentation des restos a baissé de 50% cette année" Mais comment se fait-ce ? On a tout bien fait, on a bien rendu pauvre les gens et la conso des ménages baisse. Diantre, qu'est-ce cette sorcellerie ? Les russes !
 

Trotamundos a écrit :


Suffit de cibler la mesure aux retraites supérieures à 2 SMIC (sans doute la majorité).


Sans doute t'en sais rien et tu balances tes fantasmes au pif  :D La pension de retraite moyenne c'est 1500€ apparemment. Sans doute la majorité a une pension ridicule en fait.
 

chevalier-blanc-x a écrit :


 :jap:
Rassuré de voir qu'il y a quand même quelques personnes lucides ici.


Des socialistes au pouvoir qui penchent bien à droite depuis 15ans, on a vu le résultat en effet. Faudrait pas que ça continu comme ça.

Message cité 1 fois
Message édité par yohips83 le 09-09-2026 à 11:55:47
n°75268358
chienBlanc
Posté le 09-09-2026 à 11:50:38  profilanswer


Collector !  :love:


---------------
J'ai un million à deux : version RAP / version Rock
n°75268427
gusano
Posté le 09-09-2026 à 12:00:57  profilanswer
 

Merci d'arrêter la pollution du topic, c'est hyper pénible.

n°75268597
yohips83
Posté le 09-09-2026 à 12:36:26  profilanswer
 

gusano a écrit :

Merci d'arrêter la pollution du topic, c'est hyper pénible.


Va falloir se rendre à l'évidence, on est dans une période d'élection présidentielle avec des concurrents au 2nd tour qui seront probablement très opposés économiquement (donc impactant pour le POGNON). Les HS sur ce topic vont pleuvoir pendant 1an, va falloir s'y faire je crois  ;)


Message édité par yohips83 le 09-09-2026 à 12:37:15
n°75268660
chienBlanc
Posté le 09-09-2026 à 12:51:02  profilanswer
 

C'est pas forcément très HS.
La fiscalité a une grosse influence sur nos placements.


---------------
J'ai un million à deux : version RAP / version Rock
n°75268817
MadBull
Posté le 09-09-2026 à 13:24:12  profilanswer
 

_Jo_306 a écrit :


Beaucoup trop d'honnêteté avec ces boulets  :O
T'as gagné éventuellement 29k de PV sans fiscalité, c'est leur IFU qui fait foi après tout, nan ?  [:_somberlain:4]


[:madame_de_galles:5]
J'ose espérer que CNP tient un registre un peu plus sérieux que ce qui est affiché par Lucya  [:leve le pied jeannot:4]

n°75268890
maaah
Posté le 09-09-2026 à 13:37:50  profilanswer
 

$temp a écrit :


https://rehost.diberie.com/Picture/Get/f/542552
 
Questions un peu con peut-être...
 
Je pensais qu'on avait droit à 4600€ d'abattement par an.
Mais en lisant ce tableau, je comprends que non au delà de 150k€ versés.
 
Mais comment savoir si les sommes retirées sont celles en dessous ou au dessus de ces 150k€ ? Dès qu'on passe le seuil, on est niqué pour tout retrait futur ?
 
J'ai une AV Bourso sur laquelle j'ai retiré un jour 40k€ environ. Mais ce n'est pas déduit du compteur "sommes versés", j'ai en gros "170k€ versé et 40k€ racheté" sur l'interface.
Je trouve ça particulièrement usine à gaz, j'ai du mal à voir comment ça fonctionne IRL  :heink:  
 
Le rachat chez Bourso m'avait semblé très obscur à l'époque en termes de frais, de prélèvement réalisés, etc.


C’est le tableau qui est mal foutu, mais les 4600/9200 s’appliquent bien même au delà de 150k de versement.
 
Ces 150k sont effectivement une usine à gaz si on est concerné et qu’on retire plus que l’abattement annuel de PV…

n°75269079
adel teiki
Posté le 09-09-2026 à 14:06:12  profilanswer
 

CarlosPatato a écrit :

Très bon épisode de La Martingale, je recommande d’aller écouter  [:cetrio]


Nicolas et Julien sont intéressants sur leurs sujets ; mais il se trouve que ce sont pas mes sujets puisque je me situe "seulement" quelque part entre "aisé" et "très aisé". [:_somberlain:8]

n°75269098
kimmeria
Posté le 09-09-2026 à 14:08:54  profilanswer
 

wintrow a écrit :

Indexer les retraites sur les salaires c'est rigolo comme idée quand on sait que c'était le cas avant mais que l'inflation était très faible et que pour faire ses économies on a basculé l'indexation sur l'inflation.

Goon a écrit :


Exactement ! Tout le monde est focalisé là-dessus parce que la hausse (anticipée par rapport au calendrier légal...) des pensions de 5% au début de la crise inflationniste de 2022-2023 a marqué tout le monde. Mais en réalité, sur le long terme les salaires progressant plus vite que l'inflation (= le niveau de vie monte), mieux vaut absolument indexer sur l'inflation que sur les salaires. Le problème c'est le niveau de départ, la sous-indexation c'est un moyen de gratter progressivement. Mais une indexation à long terme sur l'inflation est aussi un problème : si on croit à de la croissance durable, on fera décrocher le niveau de vie des retraités par rapport aux actifs (on a de la marge :D ). Au-delà du déséquilibre actuel qui est scandaleux, il est difficile de trouver des mécanismes équitables de régulation de long terme.


Je n'ai pas écrit d'indexer sur les salaires, mais sur la masse salariale des actifs. C'est différent hein.
 

aldayo a écrit :

Va dire ça à ceux qui ont 1000€ ou moins de retraite ET un loyer à payer :o (déjà que toute sa vie au SMIC, il s’est serré la ceinture…)
Ou alors, tu baisses les retraites mais augmente les aides pour les retraités (type APL, mais ça a pour effet de faire monter artificiellement les loyers)
 
Ça sort certes pas de la même poches mais c’est quand même l’état (et donc nous), qui payons !
 
Et ne parle pas de retraite par capitalisation pour ces gens là : ils sont à découvert avant la fin du moi donc ils ne peuvent pas épargner :o
 
Ton truc, ça ne marche que pour les grosses retraites ! (Ceux qui ont les moyens se faire un complément par capi : ceux là sont déjà sur ce topic :d)


On peut faire une exception pour appliquer la baisse uniquement si >1000€ de retraite. Ca me va.


Message édité par kimmeria le 09-09-2026 à 14:14:25
n°75269137
kimmeria
Posté le 09-09-2026 à 14:13:51  profilanswer
 

Trotamundos a écrit :

Suffit de cibler la mesure aux retraites supérieures à 2 SMIC (sans doute la majorité).

yohips83 a écrit :

Sans doute t'en sais rien et tu balances tes fantasmes au pif  :D La pension de retraite moyenne c'est 1500€ apparemment. Sans doute la majorité a une pension ridicule en fait.


La moyenne n'est pas un indicateur qui permet de déterminer où se situe "la majorité".


Niveau de vie médian des retraités en 2025 : 2030€ net/mois.
https://retraites.unsa.org/panorama [...] aites-2025


La majorité est donc au-dessus de 2000€net/mois.

Message cité 2 fois
Message édité par kimmeria le 09-09-2026 à 14:14:42
n°75269227
Hoiniel
Posté le 09-09-2026 à 14:25:08  profilanswer
 

kimmeria a écrit :


La majorité est donc au-dessus de 2000€net/mois.


Mais en dessous, largement, de 2 SMIC.

n°75269321
galork
BÜ Powwwaaa
Posté le 09-09-2026 à 14:35:27  profilanswer
 

gingeroots a écrit :


BNP Easy MSCI World pour ma part :o


+1


---------------
Rien
n°75269354
SaintBol
Énergie: 385kcal / 100g
Posté le 09-09-2026 à 14:38:53  profilanswer
 

_Jo_306 a écrit :

Beaucoup trop d'honnêteté avec ces boulets  :O
T'as gagné éventuellement 29k de PV sans fiscalité, c'est leur IFU qui fait foi après tout, nan ?  [:_somberlain:4]


Pas forcément, à cause du plafond des 150k€ de capital versé non racheté: ceci te fait progresser dans cette direction de façon inattendue, donc en cas de rachat avec une PV au delà de l'abattement annuel, te voilà encore plus taxé...
 

cosmospirit a écrit :

Pour une AV sur Bourso , j'ai du mal à choisir pour mes UC entre  
Amundi MSCI All Country World UCITS ETF EUR Acc (LU1829220216)
et  
Tracker Bourso Monde (FR001400RWK6)
dont la composition est à 100% du iShares MSCI World Swap PEA UCITS ETF EUR (Acc) (IE0002XZSHO1)
Quel est l'avis du topoc ?


Ni l'un ni l'autre  :D  
FR0010315770 (WLD) ou IE000A0GH076 (WETFE).
 

MadBull a écrit :

J'ose espérer que CNP tient un registre un peu plus sérieux que ce qui est affiché par Lucya  [:leve le pied jeannot:4]


Tu évoques l'assureur de la Poste Bancale, hein...  [:scorpio-:9]

Message cité 1 fois
Message édité par SaintBol le 09-09-2026 à 14:40:24
n°75269371
yohips83
Posté le 09-09-2026 à 14:40:55  profilanswer
 

kimmeria a écrit :


La moyenne n'est pas un indicateur qui permet de déterminer où se situe "la majorité".
 
Niveau de vie médian des retraités en 2025 : 2030€ net/mois.
https://retraites.unsa.org/panorama [...] aites-2025
 
La majorité est donc au-dessus de 2000€net/mois.


C'est le niveau de vie, tu prévois de "baisser le niveau de vie" ? Moi je parle de choses concrètes, la pension de retraite. Le pouvoir peut avoir une incidence sur la pension de retraite et elle est en moyenne de 1500€. Donc tu veux baisser un truc qui est déjà bas ? La moyenne des pensions est à peine au dessus du seuil de pauvreté en France. C'est fascinant comme il y a un blocage psychologique dès qu'on met les données réelles face aux fantasmes. Surement parce que ceux qui ont des réponses toutes faites n'ont jamais étudié la question et ont juste une dent contre la population visée...

Message cité 2 fois
Message édité par yohips83 le 09-09-2026 à 14:49:09
n°75269393
Mitch2Pain
Posté le 09-09-2026 à 14:43:04  profilanswer


SaintBol a écrit :


Ni l'un ni l'autre  :D  
FR0010315770 (WLD) ou IE000A0GH076 (WETFE).


+1 pour IE000A0GH076

n°75269524
latoucheF7​duclavier
Posté le 09-09-2026 à 14:56:47  profilanswer
 

Implosion du Sord a écrit :


Où une diminution par palier  [:logicsystem360:5] , ainsi ce qui ont de petites retraites (les plus fragiles donc) restent protégés


Les retraites sont cappées à 2K, le reste c'est la partie privée. On fait comment? On cappe à 1,5K€?

n°75269538
Mitch2Pain
Posté le 09-09-2026 à 14:58:53  profilanswer
 

yohips83 a écrit :


C'est le niveau de vie, tu prévoies de "baisser le niveau de vie" ? Moi je parle de choses concrètes, la pension de retraite. Le pouvoir peut avoir une incidence sur la pension de retraite et elle est en moyenne de 1500€. Donc tu veux baisser un truc qui est déjà bas ? La moyenne des pensions est à peine au dessus du seuil de pauvreté en France. C'est fascinant comme il y a un blocage psychologique dès qu'on met les données réelles face aux fantasmes. Surement parce que ceux qui ont des réponses toutes faites n'ont jamais étudié la question et ont juste une dent contre la population visée...


On peut envisager de baisser les retraites qui sont au-dessus d'un certain seuil uniquement.
 
Les retraités sont la catégorie de français qui épargnent le plus, c'est une vraie anomalie dans notre système: on saigne les actifs pour verser le pognon à des retraités qui ont cotisés toute leur vie (  [:a chile:1]  ) - mais bcp moins que les actifs d'aujourd'hui - et qui utilisent leurs grosses retraites pour continuer d'épargner.
 
Il me semblerait plus équilibré d'avoir un système dans lequel les actifs cotisent moins (et ont donc plus de cash disponible pour épargner) et des retraités qui complètent leurs retraites avec ce qu'ils ont épargné toute leur vie (qui désépargnent).
 
Cela dit je suis partagé: d'un côté c'est une réforme qui me paraît nécessaire, d'un autre coté c'est ajouter encore plus de redistribution dans un pays qui est déjà champion dans le domaine.
 
Mais je crois que je préfère saigner les retraités les plus riches que l'ensemble des travailleurs: Je souhaite qu'on passe à un système de retraite par capitalisation, mais pour effectuer la transition il faudra forcément faire des sacrifices.
Et je pense que ce serait pas plus mal de sacrifier un peu les riches retraités d'aujourd'hui pour éviter de faire porter tout le poids de la transitions sur les épaules des actifs d'aujourd'hui (nous) qui auront fortement cotisé toute notre vie ET devont épargner pour nous constituer une retraite perso.

n°75269555
AzR3L
Posté le 09-09-2026 à 15:02:31  profilanswer
 

latoucheF7duclavier a écrit :


Les retraites sont cappées à 2K, le reste c'est la partie privée. On fait comment? On cappe à 1,5K€?


 :lol:  
 
Et je rajoute 2002 brut ! 1800 net.
 
 
Sachant qu’il y a 15 millions de retraites, mais tout le monde net touche pas le max, et c’est une minorité.

n°75269561
thibw
Posté le 09-09-2026 à 15:03:05  profilanswer
 

- Interdiction de fuir la France avec sa retraite sinon on déduit le montant de la TVA
- un % de la retraite sera donné ticket resto et chèques cadeau
 [:babonnguida:4]

n°75269575
__nicolas_​_
Posté le 09-09-2026 à 15:04:56  profilanswer
 

Mitch2Pain a écrit :

On peut envisager de baisser les retraites qui sont au-dessus d'un certain seuil uniquement.


C'est de la couille ça, exemple:
-Un entrepreneur avec une retraite de 1000€ et un patrimoine énorme => pas de baisse de sa retraite
-Un pauvre mec avec 1200€ de retraite (on s'en tape du chiffre, c'est pour l'exemple) et 0 patrimoine (et locataire) => baisse de sa retraite
 
Le seule solution: on baisse toutes les retraites. Ceux qui doivent être au minimum vieillesse parce que leur nouvelle retraite est trop basse, bah ils le demandent et basta.
 
Je ne sais même pas pourquoi on débat de ça en fait. En pratique, c'est les retraités qui votent donc les actifs vont continuer de se faire saigner et la France va continuer son (potentiellement long) déclin.

n°75269630
Suzebull
Posté le 09-09-2026 à 15:12:24  profilanswer
 

$temp a écrit :


https://rehost.diberie.com/Picture/Get/f/542552
 
Questions un peu con peut-être...
 
Je pensais qu'on avait droit à 4600€ d'abattement par an.
Mais en lisant ce tableau, je comprends que non au delà de 150k€ versés.
 
Mais comment savoir si les sommes retirées sont celles en dessous ou au dessus de ces 150k€ ? Dès qu'on passe le seuil, on est niqué pour tout retrait futur ?
 
J'ai une AV Bourso sur laquelle j'ai retiré un jour 40k€ environ. Mais ce n'est pas déduit du compteur "sommes versés", j'ai en gros "170k€ versé et 40k€ racheté" sur l'interface.
Je trouve ça particulièrement usine à gaz, j'ai du mal à voir comment ça fonctionne IRL  :heink:  
 
Le rachat chez Bourso m'avait semblé très obscur à l'époque en termes de frais, de prélèvement réalisés, etc.


Si, le tableau dit bien que l'abattement s'applique indépendamment des 150k versés.

n°75269666
Raiisin
Posté le 09-09-2026 à 15:18:21  profilanswer
 

latoucheF7duclavier a écrit :


Les retraites sont cappées à 2K, le reste c'est la partie privée. On fait comment? On cappe à 1,5K€?


c'est faux. Les millions de fonctionnaires n'ont pas de partie privée au dessus de 2000e.  
 
Pour moi faut identifier les systèmes de retraite déficitaires.  
 
Facile, ça concerne :  
- régime général (en-dessous de 2k uniquement)
- régime de la fonction publique (là ça concerne TOUT montant)
 
Seul régime positif :  
- régime privé complémentaire, en positif.  
 
Comment ça marche pour ce dernier régime ? Sa gouvernance par les partenaires sociaux (syndicats et patronat) permet de piloter la valeur du point au plus près de la conjoncture pour éviter tout déficit.
 
Plus qu'à faire pareil pour les 2 autres qui est en train d'amener tout le monde dans le fond. (les fonctionnaires en retraite depuis 20 ans à 3k/4k net désolé mais ça devrait pas exister quand on voit les rémunérations très basses pour 80% des fonctionnaires, surtout qu'EUX n'ont absolument pas cotiser l'équivalent)

Message cité 2 fois
Message édité par Raiisin le 09-09-2026 à 15:21:54
mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  12930  12931  12932  ..  12935  12936  12937  12938  12939  12940

Aller à :
Ajouter une réponse
 

Sujets relatifs
Plan épargne logement chez la caisse épargne les intérets versés quand[Topic unik] Le triathlon : natation, vélo, course à pied !
Le topik des gens de taille moyenne[Topik Unik] Le Karting
[Topik spéculatif ] De quoi aurons nous l'air dans le futur ?![Topik souvenirs] La plus grosse frousse de votre vie
>> Le TopiK des Séries de qualité !!! <<[TOPIK UNIK] Scary Movie , la tétralogie : !56K Warning !
Plus de sujets relatifs à : [POGNON] Épargne / Placements


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)