Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
8518 connectés 


Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?


8.9 %
 19 votes
1.  Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
 
 
17.4 %
 37 votes
2.  Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
 
 
0.9 %
      2 votes
3.  Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
 
 
4.2 %
 9 votes
4.  Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
 
 
10.8 %
 23 votes
5.  Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
 
 
5.2 %
 11 votes
6.  Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
 
 
6.6 %
 14 votes
7.  Non : ces ETF respectent exactement les règles fixées par l’État, point
 
 
23.9 %
 51 votes
8.  Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
 
 
3.8 %
 8 votes
9.  Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
 
 
18.3 %
 39 votes
10.  Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
 

Total : 233 votes (20 votes blancs)
Ce sondage est clos, vous ne pouvez plus voter
 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  12957  12958  12959  ..  12961  12962  12963  12964  12965  12966
Auteur Sujet :

[POGNON] Épargne / Placements - PAS DE PARRAINAGE

n°75361211
xshadow
Posté le 30-09-2026 à 11:54:33  profilanswer
 

Reprise du message précédent :

john5969 a écrit :


évidemment qu'il faut collectionner les meilleurs av et per sinon on se fait chier sur ce topic, optimisons optimisons  [:atom1ck]


Oui, c'est important  :O

mood
Publicité
Posté le 30-09-2026 à 11:54:33  profilanswer
 

n°75361289
AshkaraN
Etes-vous assez investis ?
Posté le 30-09-2026 à 12:08:55  profilanswer
 

J'ouvre le per cnp en 2026 et je lancerai un transfert per spirit vers per cnp début 2027 après le traditionnel rush de fin d'année per.


---------------
Perf Bourse des Frers POGNON|| Le Topic Bourse
n°75361299
george$abi​tbol
Posté le 30-09-2026 à 12:10:13  profilanswer
 

Mes 2 intérêts principaux à la détention de plusieurs PER :
 
1. Cloisonnement fiscal : séparer les versements volontaires (compartiment 1) et l'épargne salariale (compartiment 2) sur deux PER distincts permet, lors de l'achat de la résidence principale, de liquider uniquement le PER issu de l'épargne salariale. Cela évite d'impacter les versements volontaires et de subir l'impôt sur le revenu sur le capital retiré.
 
2. Optimisation du seuil de sortie en capital : le compartiment 3 impose en principe une sortie en rente. Cependant, si la rente estimée est inférieure à 110 €/mois, l'assureur a la faculté de verser un capital unique. Diviser ses encours sur plusieurs PER aide à fractionner la rente théorique, ce qui augmente les chances de passer sous ce plafond.

Message cité 4 fois
Message édité par george$abitbol le 30-09-2026 à 13:41:14
n°75361434
maaah
Posté le 30-09-2026 à 12:49:09  profilanswer
 

ytrezahh a écrit :

VM c'est JV ou FV mais pas VM  [:douste-blabla]


Explication de Gemini:
 

Citation :

En comptabilité et finance de marché (notamment selon les normes IFRS), le terme exact pour désigner la « valeur de marché » d'un actif est :
 FV (Fair Value) : la juste valeur, le terme technique officiel.
 JV : la traduction française stricte (Juste Valeur).
À l'inverse, « VM » n'est pas un sigle financier normalisé. C'est du « jargon de forum » ou une abréviation sauvage pour Valeur de Marché.

n°75361473
JB0660
Posté le 30-09-2026 à 12:57:27  profilanswer
 

Évidemment que VM voulait dire valeur de marché vu la discussion.
 [:poutrella]

n°75361489
gimmeshelt​er
Breton abstème...
Posté le 30-09-2026 à 13:01:45  profilanswer
 

JB0660 a écrit :

Évidemment que VM voulait dire valeur de marché vu la discussion.
 [:poutrella]


pas Vie de Merde ?  :o

Message cité 1 fois
Message édité par gimmeshelter le 30-09-2026 à 13:01:55
n°75361501
maaah
Posté le 30-09-2026 à 13:05:58  profilanswer
 

JB0660 a écrit :

Évidemment que VM voulait dire valeur de marché vu la discussion.
 [:poutrella]


T’es sur un forum informatique, VM c’est Virtual Machine.
 [:hades113]  
 
Tu veilleras à utiliser la terminologie IFRS la prochaine fois, pas une « abréviation sauvage ».  
 [:teamfive94:9]


Message édité par maaah le 30-09-2026 à 13:07:29
n°75361589
JB0660
Posté le 30-09-2026 à 13:33:22  profilanswer
 

Ça tombe bien, je parlais des normes françaises, pas IFRS.
 [:cosmoschtroumpf]

n°75361609
AzR3L
Posté le 30-09-2026 à 13:36:48  profilanswer
 

gimmeshelter a écrit :


pas Vie de Merde ?  :o


C'est pour le topic des dépressifs  :o

n°75361645
j_f
Posté le 30-09-2026 à 13:45:38  profilanswer
 

george$abitbol a écrit :

Mes 2 intérêts principaux à la détention de plusieurs PER :
 
1. Cloisonnement fiscal : séparer les versements volontaires (compartiment 1) et l'épargne salariale (compartiment 2) sur deux PER distincts permet, lors de l'achat de la résidence principale, de liquider uniquement le PER issu de l'épargne salariale. Cela évite d'impacter les versements volontaires et de subir l'impôt sur le revenu sur le capital retiré.


Il me semblait que les versements obligatoires entreprise n’étaient pas rachetables du per ds le cas d’un achat de rp?

mood
Publicité
Posté le 30-09-2026 à 13:45:38  profilanswer
 

n°75361655
Ninurta
Posté le 30-09-2026 à 13:47:32  profilanswer
 

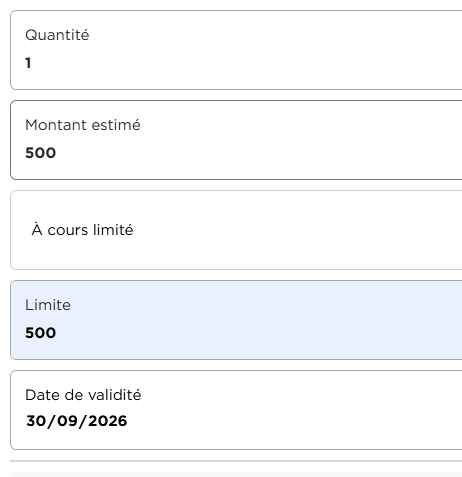
Toujours au sujet du PEA Fortuneo, premier ordre donc pas très rassuré, je trouve l'interface très moyenne :


https://rehost.diberie.com/Picture/Get/f/548191


C'est bien de cette façon que j'achète pour 500€ max ?
La case "quantité" = 1 est très bizarre pour moi. J'aurais pensé que c'était le nombre "d'actions" (c'est le terme?) achetées...

Message cité 1 fois
Message édité par Ninurta le 30-09-2026 à 13:48:00
n°75361660
__nicolas_​_
Posté le 30-09-2026 à 13:48:48  profilanswer
 

Ninurta a écrit :

Toujours au sujet du PEA Fortuneo, premier ordre donc pas très rassuré, je trouve l'interface très moyenne :
 
https://rehost.diberie.com/Picture/Get/f/548191
 
C'est bien de cette façon que j'achète pour 500€ max ?
La case "quantité" = 1 est très bizarre pour moi. J'aurais pensé que c'était le nombre "d'actions" (c'est le terme?) achetées...


Bah oui faut mettre le nombre d'action que tu veux.
Et la limite, c'est pas la limite totale, c'est la limite PAR action.

n°75361713
Ninurta
Posté le 30-09-2026 à 13:57:33  profilanswer
 

Ah ben je comprends mieux :o
Je choisis "au marché" ? ou autre?

n°75361750
Peyes
Posté le 30-09-2026 à 14:05:17  profilanswer
 

george$abitbol a écrit :

Mes 2 intérêts principaux à la détention de plusieurs PER :


1. Cloisonnement fiscal : séparer les versements volontaires (compartiment 1) et l'épargne salariale (compartiment 2) sur deux PER distincts permet, lors de l'achat de la résidence principale, de liquider uniquement le PER issu de l'épargne salariale. Cela évite d'impacter les versements volontaires et de subir l'impôt sur le revenu sur le capital retiré.


2. Optimisation du seuil de sortie en capital : le compartiment 3 impose en principe une sortie en rente. Cependant, si la rente estimée est inférieure à 110 €/mois, l'assureur a la faculté de verser un capital unique. Diviser ses encours sur plusieurs PER aide à fractionner la rente théorique, ce qui augmente les chances de passer sous ce plafond.


3. se couvrir aussi du risque d'un assureur qui ferait des difficultés a debloquer un PER en cas de fin de droits au chomage aussi

n°75361752
george$abi​tbol
Posté le 30-09-2026 à 14:05:25  profilanswer
 

j_f a écrit :


Il me semblait que les versements obligatoires entreprise n’étaient pas rachetables du per ds le cas d’un achat de rp?


Exact, ces sommes sont dans le compartiment 3 que je ne cite pas pour l’achat RP

n°75361767
ytrezahh
No grain no pain
Posté le 30-09-2026 à 14:08:22  profilanswer
 

george$abitbol a écrit :

Mes 2 intérêts principaux à la détention de plusieurs PER :
 
1. Cloisonnement fiscal : séparer les versements volontaires (compartiment 1) et l'épargne salariale (compartiment 2) sur deux PER distincts permet, lors de l'achat de la résidence principale, de liquider uniquement le PER issu de l'épargne salariale. Cela évite d'impacter les versements volontaires et de subir l'impôt sur le revenu sur le capital retiré.
 
2. Optimisation du seuil de sortie en capital : le compartiment 3 impose en principe une sortie en rente. Cependant, si la rente estimée est inférieure à 110 €/mois, l'assureur a la faculté de verser un capital unique. Diviser ses encours sur plusieurs PER aide à fractionner la rente théorique, ce qui augmente les chances de passer sous ce plafond.


Je ne comprends pas bien le point 1. Sauf si je me trompe : les compartiments sont bien distincts au sein d'un même PER. Si c'est bien le cas ce point n'a pas vraiment de sens.

n°75361783
ytrezahh
No grain no pain
Posté le 30-09-2026 à 14:10:46  profilanswer
 

Ninurta a écrit :

j'ai mis au marché et j'ai ce message : "Vous dépassez votre couverture autorisée"
 
J'ai 500€ sur le PEA et l'achat coûte un peu moins...


Un conseil : reste sur le livret A

n°75361788
kimmeria
Posté le 30-09-2026 à 14:11:47  profilanswer
 

AshkaraN a écrit :

J'ouvre le per cnp en 2026 et je lancerai un transfert per spirit vers per cnp début 2027 après le traditionnel rush de fin d'année per.


Tu nous racontera le process  :jap:  
J'attends ton RETEX pour faire la même chose, mais j'ai peur des transferts interminables où tout le monde traine des pieds pour faire avancer le dossier [:max evans]

n°75361794
Agmoh
¯\_(ツ)_/¯
Posté le 30-09-2026 à 14:12:26  profilanswer
 

Bonjour à tous,
 
Je me pose une question d'optimisation sur mes assurances vie et j'aimerais avoir vos retours.
 
Ma situation :
J'ai environ 100k€ en fonds euros, répartis sur plusieurs contrats :
 
Linxea Spirit 2 (mature)
Darjeling Swiss Life (encore 2 ans avant les 8 ans)
Boursorama : un contrat mature et un non mature
Linxea Suravenir 2 (mature - une partie sur Opp2 et une partie sur rendement)
PER Spirit
 
J'ai aussi un PEA Saxo mature, non maxé, sur lequel je privilégie désormais mes investissements en ETF.
 
Le contexte :
J'avais des ETF dans ces assurances vie, avec pas mal de plus-values latentes. J'ai tout arbitré vers les fonds euros pour concentrer mon effort d'investissement sur le PEA.  
Résultat : mes contrats contiennent pas mal de plus-values à purger.
 
Ma question :
Si je devais "déshabiller" une assurance vie (rachat partiel ou total) pour en "rhabiller" une autre (nouveau versement), sur quels contrats cela vaudrait-il le coup de faire un versement ?  
 
Je pense à :
 
- le rendement du fonds euros (bonus, conditions d'éligibilité liées aux UC)
- la qualité de la gestion et de l'assureur
- les frais (versement, gestion)
- l'intérêt de repartir sur un contrat neuf pour relancer un compteur fiscal
 
qu'en pensez vous ?  
 
Merci d'avance pour vos avis !

n°75361800
george$abi​tbol
Posté le 30-09-2026 à 14:13:30  profilanswer
 

ytrezahh a écrit :


Je ne comprends pas bien le point 1. Sauf si je me trompe : les compartiments sont bien distincts au sein d'un même PER. Si c'est bien le cas ce point n'a pas vraiment de sens.


Il me semble qu’un retrait sur le PER Linxea Spirit se fait au prorata des encours de chaque compartiment. Tu ne peux pas demander à l’assureur de retirer des sommes seulement sur le compartiment 2.

Message cité 1 fois
Message édité par george$abitbol le 30-09-2026 à 14:17:17
n°75361816
ytrezahh
No grain no pain
Posté le 30-09-2026 à 14:15:50  profilanswer
 

george$abitbol a écrit :


Un retrait sur le PER se fait au prorata des encours de chaque compartiment. Tu ne peux pas demander à l’assureur de retirer des sommes seulement sur le compartiment 2.


C'est quoi cette merde encore  [:ytrezahh:1]  
 
Je vais regarder merci  :jap:

n°75361830
george$abi​tbol
Posté le 30-09-2026 à 14:17:58  profilanswer
 

ytrezahh a écrit :


C'est quoi cette merde encore  [:ytrezahh:1]  
 
Je vais regarder merci  :jap:


J’ai édité : à vérifier sur tous les PER, mais il me semble que c’est le cas pour Linxea Spirit

n°75361953
AshkaraN
Etes-vous assez investis ?
Posté le 30-09-2026 à 14:36:13  profilanswer
 

kimmeria a écrit :


Tu nous racontera le process  :jap:
J'attends ton RETEX pour faire la même chose, mais j'ai peur des transferts interminables où tout le monde traine des pieds pour faire avancer le dossier [:max evans]


Yep j'ai l'habitude


---------------
Perf Bourse des Frers POGNON|| Le Topic Bourse
n°75361960
gingeroots
FUCK TRAE YOUNG
Posté le 30-09-2026 à 14:37:41  profilanswer
 

ytrezahh a écrit :


Un conseil : reste sur le livret A


N'écoute pas ce conseil, je me posais les mêmes questions de noob il y a quelques mois.
 
Tu dois garder un peu de marge pour les 500 à investir car justement si tu achètes au marché le broker doit prendre une marge pour la volatilité, regarde s'il n'y a pas un guide chez Fortu comme il existe chez Bourso, c'est assez limpide.


---------------
BING BONG
n°75361987
MadBull
Posté le 30-09-2026 à 14:43:04  profilanswer
 

kimmeria a écrit :


Tu nous racontera le process  :jap:  
J'attends ton RETEX pour faire la même chose, mais j'ai peur des transferts interminables où tout le monde traine des pieds pour faire avancer le dossier [:max evans]


J'ai un PER Spirit qui doit avoir à peu près 1 an. Il faut attendre qu'il ait 5 ans pour le transférer ? Je sais qu'au delà de 5 ans, un transfert est gratuit, mais est-ce que l'assureur facture quelque chose pour un transfert ?

n°75362004
george$abi​tbol
Posté le 30-09-2026 à 14:46:18  profilanswer
 

george$abitbol a écrit :


J’ai édité : à vérifier sur tous les PER, mais il me semble que c’est le cas pour Linxea Spirit


Confirmé dans les conditions générales du PER Linxea Spirit (section 7.2) :

Citation :

En cas de Rachat exceptionnel partiel, celui-ci est opéré au prorata des différents compartiments présents au sein de l’Adhésion au jour du rachat.

Message cité 1 fois
Message édité par george$abitbol le 30-09-2026 à 14:47:16
n°75362079
Lagoon57
Posté le 30-09-2026 à 15:02:22  profilanswer
 

george$abitbol a écrit :


Confirmé dans les conditions générales du PER Linxea Spirit (section 7.2) :

Citation :

En cas de Rachat exceptionnel partiel, celui-ci est opéré au prorata des différents compartiments présents au sein de l’Adhésion au jour du rachat.


C'est curieux du coup ils vident même les compartiments qui ne sont pas déblocables avant la retraite [:transparency]

n°75362101
SaintBol
Énergie: 385kcal / 100g
Posté le 30-09-2026 à 15:08:39  profilanswer
 

Captotofr a écrit :

On en sait plus sur le devenir de l'offre 0 des ETF iShares chez Bourso ? Amundi remplace iShares pour de bon ?


Toujours un souci pour appréhender la signification de «partenariat exclusif»?  :D  
 

gimmeshelter a écrit :

Bien vérifier qu'ils appliquent vraiment la gratuité sur la page de frais  
J'ai du réclamer plusieurs fois


Attention, il n'y a pas de gratuité «simple»: c'est d'abord facturé (sur le PEA), puis ensuite (plus tard, genre un mois ou deux) c'est remboursé (sur le compte courant).
 

Mr Oscar a écrit :

Avec la chute de valeur des obligations ? A mon avis ça va être une année très décevante  quand même...


Tu sais très bien que ça ne marche pas comme ça.
 
Les taux montent (pour les nouvelles obligs), donc la valeur instantanée des obligs existantes baisse. Donc:

  • les assureurs veulent faire entrer du pognon sur les f€ pour acheter des nouvelles obligs à taux élevées: ils proposent des offres bonus sur versement.
  • les assureurs veulent éviter que du pognon sorte des f€ pour éviter d'avoir à vendre les vieilles obligs (celles à taux bas) à prix cassé avant leur arrivée à échéance (ce qui amènerait à constater des pertes): ils piochent donc dans les réserves (PPB – Provisions sur Participation aux Bénéfices) pour proposer un taux plus intéressant que les autres produits sans risque.


Lagoon57 a écrit :

J'ai travaillé à l'actuariat des fonds euros pendant + de 10 ans.
Il n'y a absolument aucun souci dans la situation actuelle, les taux vont à minima rester stable par rapport à l'an dernier et probablement en légère hausse.


Voilà  :jap:  
Au demeurant des crises diverses et graves se sont déjà produites, et les f€ sont toujours là (ainsi que les ETF synthétiques, pour reprendre les deux marronniers habituels  :D  )
 

xshadow a écrit :

De toute façon, les taux de PPB ne se constatent pas, ils se décrètent.


En l'occurrence les taux de PB  [:moundir]  
 

chienBlanc a écrit :

Mais oui, ça va augmenter.


 [:tigrou0007:2]  
 

Gotchaaaaa a écrit :

du coup à partir du 5 octobre, sur le PEA bourso faut basculer nos ordres d'achat sur DCAM FR001400U5Q4 à la place d'ishares suite au changement de partenariat, c'est bien ça ?


Exact.
 

spooooocky a écrit :

Du coup suite aux différents changements annoncés par Bourso, est-ce qu'on peut s'attendre à ce que le DCAM soit également dispo sur leur PER ?


Non, on te parle de frais de courtage à l'achat. Ça ne concerne donc ni AV ni PER.
En plus sur leur PER il n'y a plus d'ETF en gestion libre depuis longtemps.
 

feuyeb a écrit :

bon j'ai mon pea chez la grenouille, j'en suis très content mais l'avenir de BFB ne semble pas au beau fixe.
Si je dois le bouger, quel courtier prendre pour un PEA mature (150k de versement, plus de 8 ans, 285k€ en valeur)?


Fortu.
Mais ce sera pénible quoi qu'il arrive, comme tout bon transfert de PEA  [:pikitfleur:4]  
 

xshadow a écrit :

Vous l'attendiez (ou pas), Lucya CNP PER vient d'être annoncé officiellement :Ouverture des souscriptions le 1er octobre à priori.


Avec des pages de signature qui ne marcheront pas, des dossiers papier à imprimer, des demandes de justificatifs en pagaille, des réponses à côté de la plaque, et autre joyeusetés?  [:vapeur_cochonne]  [:afrojojo]  
 

Ninurta a écrit :

ça y est mon PEA est ouvert et fonctionnel !
Je verse 100% sur AMUNDI PEA MONDE (MSCI World) UCITS ETF - Acc EUR ACC ?  
Quelqu'un a des objections ? :o
 
Fortuneo


DCAM  [:yann39]  
 

gingeroots a écrit :

Tu dois garder un peu de marge pour les 500 à investir car justement si tu achètes au marché le broker doit prendre une marge pour la volatilité


Il faut aussi compter les frais de courtage éventuels (au delà de 500€, en Amundi FreeTrade: qui sont à payer d'abord, qui seront remboursés plus tard sur compte courant).
 

MadBull a écrit :

J'ai un PER Spirit qui doit avoir à peu près 1 an. Il faut attendre qu'il ait 5 ans pour le transférer ? Je sais qu'au delà de 5 ans, un transfert est gratuit, mais est-ce que l'assureur facture quelque chose pour un transfert ?


Un PER Spirit se conserve, pas une bonne idée de le transférer, c'est un des meilleurs.

Message cité 4 fois
Message édité par SaintBol le 30-09-2026 à 23:20:51
n°75362103
gars_lent
Pas rapide
Posté le 30-09-2026 à 15:08:47  profilanswer
 

ytrezahh a écrit :


Un conseil : reste sur le livret A


J'espère que t'as pas de gamin, car jamais ils n'auraient tenté de marcher avec toi :o


---------------
Porte bien son pseudo.
n°75362119
george$abi​tbol
Posté le 30-09-2026 à 15:11:59  profilanswer
 

Lagoon57 a écrit :


C'est curieux du coup ils vident même les compartiments qui ne sont pas déblocables avant la retraite [:transparency]


Citation :

sauf disposition légale ou réglementaire contraire


Le déblocage pour achat RP exclue le compartiment 3 légalement, donc ce compartiment est exclu de la règle du prorata.

n°75362120
diamond2
///Made in Tchernobyl
Posté le 30-09-2026 à 15:12:04  profilanswer
 

george$abitbol a écrit :

Mes 2 intérêts principaux à la détention de plusieurs PER :
 
1. Cloisonnement fiscal : séparer les versements volontaires (compartiment 1) et l'épargne salariale (compartiment 2) sur deux PER distincts permet, lors de l'achat de la résidence principale, de liquider uniquement le PER issu de l'épargne salariale. Cela évite d'impacter les versements volontaires et de subir l'impôt sur le revenu sur le capital retiré.
 
2. Optimisation du seuil de sortie en capital : le compartiment 3 impose en principe une sortie en rente. Cependant, si la rente estimée est inférieure à 110 €/mois, l'assureur a la faculté de verser un capital unique. Diviser ses encours sur plusieurs PER aide à fractionner la rente théorique, ce qui augmente les chances de passer sous ce plafond.


Bonjour à tous, besoin d'un conseil, et cette discussion tombe à pic !
 
entre midi et 2, par curiosité et envie d'évasion, je vais faire un tour sur "info retraite"... c'est dans longtemps, évidemment, mais je sais plus pourquoi ça m'a traversé l'esprit...
 
Bref, je me connecte, et en fouillant sur le site, je vois un onglet "epargne", puis "voir ses contrats", ou truc du genre.  
ça ressence donc les PER détenus.
A ma connaissance, je n'en avais qu'un, celui de ma boite, un PERCO tenu par NATIXIS.
 
Mais, à ma grande surprise, je vois un autre contrat, dont je n'avais jamais entendu parler... C'est un contrat appelé "Retraite d'entreprise à adhésion obligatoire (article 83)", souscrit dans mon ancienne boite (quittée il y a plus de 11 ans), tenu par MALAKOFF HUMANIS.
 
ça semble être un ancêtre du PERO, avec des cotisations qui sont versées dans le compartiment 3.
 
Il y a plus de 10k€ dessus, tout avait été versé en gestion libre sur "Fonds en Euros Quatrem", avec évidemment une perf dégueulasse => 9 250k€ versés, une plus value de 1030 €, plus de versement depuis fin 2014, j'ose même pas calculer le rendement...
les frais de gestion semblent être de 0,60%
 
en parallèle, je comptais ouvrir un PER en fin d'année pour optimiser un peu mon IR.
Est-ce que je peux faire un transfert de ce contrat vers un PER ? Je ne suis pas sûr de pouvoir arbitrer vers un autre fonds ou vers une UC...
 
Si je peux transférer, quel PER vous semble le plus adapté pour d'une part recueillir la totalité de ce contrat en compartiment 3, mais dans lequel je pourrais éventuellement mettre un meilleur fonds/uc/etc, et d'autre part verser volontaire en compartiment 1 pour optimiser mon IR ?
 
Il y a peut-être beaucoup mieux à faire avec, donc n'hésitez pas à proposer une autre alternative :D
 
Etant donné qu'en article 83, on ne peut que récupérer le capital en rente, et les cas de déblocage sont minimes, est-ce que vous comptez quand même la poche dans votre patrimoine global ?  


---------------
HFR - We are accidents waiting to happen
n°75362167
Tumacru
Posté le 30-09-2026 à 15:22:37  profilanswer
 

diamond2 a écrit :


Bonjour à tous, besoin d'un conseil, et cette discussion tombe à pic !
 
entre midi et 2, par curiosité et envie d'évasion, je vais faire un tour sur "info retraite"... c'est dans longtemps, évidemment, mais je sais plus pourquoi ça m'a traversé l'esprit...
 
Bref, je me connecte, et en fouillant sur le site, je vois un onglet "epargne", puis "voir ses contrats", ou truc du genre.  
ça ressence donc les PER détenus.
A ma connaissance, je n'en avais qu'un, celui de ma boite, un PERCO tenu par NATIXIS.
 
Mais, à ma grande surprise, je vois un autre contrat, dont je n'avais jamais entendu parler... C'est un contrat appelé "Retraite d'entreprise à adhésion obligatoire (article 83)", souscrit dans mon ancienne boite (quittée il y a plus de 11 ans), tenu par MALAKOFF HUMANIS.
 
ça semble être un ancêtre du PERO, avec des cotisations qui sont versées dans le compartiment 3.
 
Il y a plus de 10k€ dessus, tout avait été versé en gestion libre sur "Fonds en Euros Quatrem", avec évidemment une perf dégueulasse => 9 250k€ versés, une plus value de 1030 €, plus de versement depuis fin 2014, j'ose même pas calculer le rendement...
les frais de gestion semblent être de 0,60%
 
en parallèle, je comptais ouvrir un PER en fin d'année pour optimiser un peu mon IR.
Est-ce que je peux faire un transfert de ce contrat vers un PER ? Je ne suis pas sûr de pouvoir arbitrer vers un autre fonds ou vers une UC...
 
Si je peux transférer, quel PER vous semble le plus adapté pour d'une part recueillir la totalité de ce contrat en compartiment 3, mais dans lequel je pourrais éventuellement mettre un meilleur fonds/uc/etc, et d'autre part verser volontaire en compartiment 1 pour optimiser mon IR ?
 
Il y a peut-être beaucoup mieux à faire avec, donc n'hésitez pas à proposer une autre alternative :D
 
Etant donné qu'en article 83, on ne peut que récupérer le capital en rente, et les cas de déblocage sont minimes, est-ce que vous comptez quand même la poche dans votre patrimoine global ?  


1/ Tu peux transférer ton art.83 vers un PERin ;
 
2/ Tu pourras alors placer les fonds sur n'importe quel support investissable via ce PERin ;
 
3/ La fiscalité et les règles de sortie applicables resteront effectivement celles du compartiment 3 (bouh !) ;
 
4/ Dans ce cas de figure j'aurais tendance à ouvrir un contrat dédié à recevoir ce compartiment 3 et à effectuer mes versements volontaires (en compartiment 1) sur un autre contrat. De fait, la contrainte de sortie en rente du compartiment 3 implique que tu pourrais avoir intérêt à disposer d'un bon fond en euros - ce dont tu pourrais te passer si tu as la possibilité de sortir en capital. Tu pourrais ainsi privilégier Lucya CNP pour le compartiment 1 car c'est celui qui le moins de frais et tu te moques un peu de la nullité du fond en euros ; Linxea Spirit pour le compartiment 3 car ses fonds en euro sont constamment dans la moyenne haute.  
 
Ceci dit, c'est impossible de savoir quel contrat proposera ou non un F€ correct avec un horizon si lointain... donc peut être que tu peux te dire YOLO Lucya CNP dans l'immédiat, et te poser la question d'un éventuel transfert vers un contrat avec un meilleur fond euro lorsque tu approcheras de l'utilisation de ta rente.

Message cité 2 fois
Message édité par Tumacru le 30-09-2026 à 15:23:02
n°75362170
ytrezahh
No grain no pain
Posté le 30-09-2026 à 15:23:26  profilanswer
 

gars_lent a écrit :


J'espère que t'as pas de gamin, car jamais ils n'auraient tenté de marcher avec toi :o


J'essaie de leur apprendre que si elles s'aident, le ciel les aidera  [:ytrezahh:2]

n°75362212
diamond2
///Made in Tchernobyl
Posté le 30-09-2026 à 15:33:39  profilanswer
 

Tumacru a écrit :


1/ Tu peux transférer ton art.83 vers un PERin ;
 
2/ Tu pourras alors placer les fonds sur n'importe quel support investissable via ce PERin ;
 
3/ La fiscalité et les règles de sortie applicables resteront effectivement celles du compartiment 3 (bouh !) ;
 
4/ Dans ce cas de figure j'aurais tendance à ouvrir un contrat dédié à recevoir ce compartiment 3 et à effectuer mes versements volontaires (en compartiment 1) sur un autre contrat. De fait, la contrainte de sortie en rente du compartiment 3 implique que tu pourrais avoir intérêt à disposer d'un bon fond en euros - ce dont tu pourrais te passer si tu as la possibilité de sortir en capital. Tu pourrais ainsi privilégier Lucya CNP pour le compartiment 1 car c'est celui qui le moins de frais et tu te moques un peu de la nullité du fond en euros ; Linxea Spirit pour le compartiment 3 car ses fonds en euro sont constamment dans la moyenne haute.  
 
Ceci dit, c'est impossible de savoir quel contrat proposera ou non un F€ correct avec un horizon si lointain... donc peut être que tu peux te dire YOLO Lucya CNP dans l'immédiat, et te poser la question d'un éventuel transfert vers un contrat avec un meilleur fond euro lorsque tu approcheras de l'utilisation de ta rente.


:jap:
 
sur Spirit, tu parles du "Fonds en euros Spirica Fonds Euro Nouvelle Génération" ?


---------------
HFR - We are accidents waiting to happen
n°75362215
chienBlanc
Posté le 30-09-2026 à 15:34:11  profilanswer
 

L'inflation monte à 3% sur un an.  [:fly_66]


---------------
J'ai un million à deux : version RAP / version Rock
n°75362229
Tumacru
Posté le 30-09-2026 à 15:36:26  profilanswer
 

diamond2 a écrit :


:jap:
 
sur Spirit, tu parles du "Fonds en euros Spirica Fonds Euro Nouvelle Génération" ?


Oui, voire du petit dernier qui fait un peu mieux depuis son lancement : "Fonds Euro Objectif Climat". Sinon tu as aussi le PER de Fortuneo qui est très bien et sans doute ton option la plus simple si tu es déjà client de cette banque.

n°75362241
diegolvoba​nania
Ben quoi ?
Posté le 30-09-2026 à 15:39:27  profilanswer
 

diegolvobanania a écrit :

Hello le topic,
 
Il y a 2-3 ans, j'ai ouvert un PEA chez Fortuneo (03/2023), une AV Yomoni (02/2023) et une autre Linxea Spirit2 (07/2024).
Yomoni ne semble pas offrir les meilleurs perfs d'après ce qui m'avait été dit ici après-coup, d'où l'ouverture du contrat Linxea 1 an et demi plus tard, avec arrêt des versement Yomoni.
 
Je viens aujourd'hui cherche conseil / confirmation pour ma fille de 25 ans qui a son tour doit placer de l'argent.
Elle a hélas pour elle hérité et ses livrets LDDS et A sont pleins.
 
Pour le surplus (40 K€), je lui aurai bien conseillé de faire comme moi : un PEA Fortuneo en full ETF world (ESE ou ESEH) et un AV Linxea 100% IE000BI8OT95 (Amundi Core MSCI World UCITS ETF Acc)
L'idée est d'étaler les versements sur 24 mois (trop, pas assez ?) pour lisser les variations de cours.
 
Sa situation :
- en dernière année d'études
- dispose d'un appartement actuellement loué à un tiers mais qu'elle pourra récupérer pour y habiter.
- donc moins sensible aux délais de 5 et 8 ans pour les avantages fiscaux puisque potentiellement pas besoin des fonds pour constituer un apport, je me trompe ?
 
Pour la partie qui me concerne, est-il judicieux de clôturer Yomoni - dont les frais de gestion sont de l'ordre de 35 € /mois - dès maintenant (contrat ouvert en février 2023) et tout rebalancer sur Linxea ou un autre moins frayeux ?
Sachant que je n'ai plus rien versé sur ce contrat depuis Juillet 2024...
Ou vaut-il mieux attendre les 8 ans du contrat pour bénéficier d'une fiscalité avantageuse, et réallouer les sommes sur un autre contrat à ce moment-là (dans 4 ans et demi donc) ?


Re,
 
Par rapport au message ci-dessus, avez-vous des avis éclairés ?

n°75362250
wintrow
Posté le 30-09-2026 à 15:42:23  profilanswer
 

chienBlanc a écrit :

L'inflation monte à 3% sur un an.  [:fly_66]


Très bien, ça fera plus d'économies en gelant les retraites :o
 
LA BCE va devoir serrer la vis, les taux n'ont pas fini de monter.
 
J'hésite à me recréer une poche obligataire pour jouer une future baisse des taux avec une duration importante, mais c'est casse gueule si les taux continuent de monter...je vais lisser mon entrée je pense.

n°75362251
veterini1
Posté le 30-09-2026 à 15:42:50  profilanswer
 

Sauf erreur Objectif Climat n'est pas disponible sur le PER Linxea Spirit, c'est différent de l'AV.

n°75362259
xshadow
Posté le 30-09-2026 à 15:44:44  profilanswer
 

Tumacru a écrit :


1/ Tu peux transférer ton art.83 vers un PERin ;


2/ Tu pourras alors placer les fonds sur n'importe quel support investissable via ce PERin ;


3/ La fiscalité et les règles de sortie applicables resteront effectivement celles du compartiment 3 (bouh !) ;


4/ Dans ce cas de figure j'aurais tendance à ouvrir un contrat dédié à recevoir ce compartiment 3 et à effectuer mes versements volontaires (en compartiment 1) sur un autre contrat. De fait, la contrainte de sortie en rente du compartiment 3 implique que tu pourrais avoir intérêt à disposer d'un bon fond en euros - ce dont tu pourrais te passer si tu as la possibilité de sortir en capital. Tu pourrais ainsi privilégier Lucya CNP pour le compartiment 1 car c'est celui qui le moins de frais et tu te moques un peu de la nullité du fond en euros ; Linxea Spirit pour le compartiment 3 car ses fonds en euro sont constamment dans la moyenne haute.


Ceci dit, c'est impossible de savoir quel contrat proposera ou non un F€ correct avec un horizon si lointain... donc peut être que tu peux te dire YOLO Lucya CNP dans l'immédiat, et te poser la question d'un éventuel transfert vers un contrat avec un meilleur fond euro lorsque tu approcheras de l'utilisation de ta rente.


Pourquoi proposer de mettre du fds € dans le compartiment 3 ? C'est le truc le plus bloqué du PER, faut all-in actions là-dessus, donc Lucya CNP PER pour les frais bas, ou PER CTO Cédric (mais à voir pour les tarifs de ce machin).

n°75362291
Tumacru
Posté le 30-09-2026 à 15:52:21  profilanswer
 

xshadow a écrit :


Pourquoi proposer de mettre du fds € dans le compartiment 3 ? C'est le truc le plus bloqué du PER, faut all-in actions là-dessus, donc Lucya CNP PER pour les frais bas, ou PER CTO Cédric (mais à voir pour les tarifs de ce machin).


Tu as lu trop vite. Dans l'immédiat je ne propose aucunement de mettre du fond en euros dans le compartiment 3, je dis que la contrainte de la sortie en rente renforce l'intérêt d'ouvrir un contrat proposant un bon fond en euros. Évidemment, ce n'est qu'à l'approche de la période d'utilisation effective que l'on bascule progressivement et dans une juste proportion vers le fond en euros.  
 
C'est pour cela qu'une option tout à fait valable est de déconsidérer totalement le sujet du fond en euros à ce stade pour se concentrer sur celui de la minoration des frais, et de se poser la question d'un transfert vers un contrat avec un bon F€ à l'approche de la retraite.

Message cité 2 fois
Message édité par Tumacru le 30-09-2026 à 15:54:00
mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  12957  12958  12959  ..  12961  12962  12963  12964  12965  12966

Aller à :
Ajouter une réponse
 

Sujets relatifs
Plan épargne logement chez la caisse épargne les intérets versés quand[Topic unik] Le triathlon : natation, vélo, course à pied !
Le topik des gens de taille moyenne[Topik Unik] Le Karting
[Topik spéculatif ] De quoi aurons nous l'air dans le futur ?![Topik souvenirs] La plus grosse frousse de votre vie
>> Le TopiK des Séries de qualité !!! <<[TOPIK UNIK] Scary Movie , la tétralogie : !56K Warning !
Plus de sujets relatifs à : [POGNON] Épargne / Placements - PAS DE PARRAINAGE


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)