Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
7039 connectés 


Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?


8.9 %
 19 votes
1.  Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
 
 
17.4 %
 37 votes
2.  Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
 
 
0.9 %
      2 votes
3.  Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
 
 
4.2 %
 9 votes
4.  Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
 
 
10.8 %
 23 votes
5.  Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
 
 
5.2 %
 11 votes
6.  Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
 
 
6.6 %
 14 votes
7.  Non : ces ETF respectent exactement les règles fixées par l’État, point
 
 
23.9 %
 51 votes
8.  Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
 
 
3.8 %
 8 votes
9.  Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
 
 
18.3 %
 39 votes
10.  Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
 

Total : 233 votes (20 votes blancs)
Ce sondage est clos, vous ne pouvez plus voter
 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  12955  12956  12957  ..  12959  12960  12961  12962  12963  12964
Auteur Sujet :

[POGNON] Épargne / Placements - PAS DE PARRAINAGE

n°75356386
JB0660
Posté le 29-09-2026 à 12:36:46  profilanswer
 

Reprise du message précédent :

Mr Oscar a écrit :


Avec la chute de valeur des obligations ? A mon avis ça va être une année très décevante  quand même...


En normes françaises, les obligations sont comptabilisées à leur prix d'achat, pour faire simple.
Avec la remontée récente des taux courts et des taux longs, la tendance sera à une augmentation des taux servis en fin d'année.
Avec un bémol sur la solvabilité qui est impactée par la hausse des taux et l'utilisation de la PPB pour soutenir les taux servis.

mood
Publicité
Posté le 29-09-2026 à 12:36:46  profilanswer
 

n°75356414
Mr Oscar
Pour la beauté du geste.
Posté le 29-09-2026 à 12:44:00  profilanswer
 

JB0660 a écrit :


En normes françaises, les obligations sont comptabilisées à leur prix d'achat, pour faire simple.
Avec la remontée récente des taux courts et des taux longs, la tendance sera à une augmentation des taux servis en fin d'année.
Avec un bémol sur la solvabilité qui est impactée par la hausse des taux et l'utilisation de la PPB pour soutenir les taux servis.


La perte de valeur marchande de tes obligations tu peux ne pas la constater dans tes comptes tant que tu n'es pas amené à bouger la position c'est vrai, mais elle réduit quand même ta capacité à offrir de la valeur / un bon rendement comparativement à la valeur initial (avant chute obligataire).


Je ne maîtrise pas le sujet mais je ne suis pas optimiste.. Après c'est le jeu d'avoir des années décevantes.


---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
n°75356426
Lagoon57
Posté le 29-09-2026 à 12:46:18  profilanswer
 

Mr Oscar a écrit :


La perte de valeur marchande de tes obligations tu peux ne pas la constater dans tes comptes tant que tu n'es pas amené à bouger la position c'est vrai, mais elle réduit quand même ta capacité à offrir de la valeur / un bon rendement comparativement à la valeur initial (avant chute obligataire).
 
Je ne maîtrise pas le sujet mais je ne suis pas optimiste.. Après c'est le jeu d'avoir des années décevantes.


J'ai travaillé à l'actuariat des fonds euros pendant + de 10 ans.
 
Il n'y a absolument aucun souci dans la situation actuelle, les taux vont à minima rester stable par rapport à l'an dernier et probablement en légère hausse.

n°75356437
Mr Oscar
Pour la beauté du geste.
Posté le 29-09-2026 à 12:48:45  profilanswer
 

Lagoon57 a écrit :


J'ai travaillé à l'actuariat des fonds euros pendant + de 10 ans.


Il n'y a absolument aucun souci dans la situation actuelle, les taux vont à minima rester stable par rapport à l'an dernier et probablement en légère hausse.


:jap:


---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
n°75356446
xshadow
Posté le 29-09-2026 à 12:51:25  profilanswer
 

Mr Oscar a écrit :


La perte de valeur marchande de tes obligations tu peux ne pas la constater dans tes comptes tant que tu n'es pas amené à bouger la position c'est vrai, mais elle réduit quand même ta capacité à offrir de la valeur / un bon rendement comparativement à la valeur initial (avant chute obligataire).


Je ne maîtrise pas le sujet mais je ne suis pas optimiste.. Après c'est le jeu d'avoir des années décevantes.


De toute façon, les taux de PPB ne se constatent pas, ils se décrètent.
Aucun doute que les taux servis en 2026 seront en moyenne plus élevés qu'en 2025.


D'ailleurs je ne suis pas le seul à le penser [:clooney7]
 https://www.moneyvox.fr/assurance-v [...] -taux-2026

 
Citation :

Le rendement moyen des fonds en euros de l'assurance vie pourrait atteindre 2,9% en 2026, d'après les experts. Une très nette augmentation qui pourrait creuser encore le fossé avec le Livret A, désormais rémunéré à 1,7%.


Message cité 1 fois
Message édité par xshadow le 29-09-2026 à 13:28:29
n°75356471
chienBlanc
Posté le 29-09-2026 à 12:55:42  profilanswer
 

Mais oui, ça va augmenter. C'est la tendance.  :jap:


---------------
J'ai un million à deux : version RAP / version Rock
n°75356480
JB0660
Posté le 29-09-2026 à 12:57:16  profilanswer
 

Mr Oscar a écrit :


La perte de valeur marchande de tes obligations tu peux ne pas la constater dans tes comptes tant que tu n'es pas amené à bouger la position c'est vrai, mais elle réduit quand même ta capacité à offrir de la valeur / un bon rendement comparativement à la valeur initial (avant chute obligataire).


Je ne maîtrise pas le sujet mais je ne suis pas optimiste.. Après c'est le jeu d'avoir des années décevantes.


Encore une fois, l'impact de la hausse des taux sur la VM des oblig n'a pas de conséquence directe sur la politique de taux servis.
Après, c'est un équilibre entre la politique de taux servis (utilisation de la PPB pour servir un taux compétitif et attirer de la nouvelle collecte) et la solvabilité de l'assureur (impact de la consommation de PPB sur le ratio de solvabilité).

Message cité 1 fois
Message édité par JB0660 le 29-09-2026 à 13:05:25
n°75356607
_Jo_306
Posté le 29-09-2026 à 13:20:02  profilanswer
 

JohnMerrick a écrit :


Et il leur a proposé donc : une AV du CIC, avec 0 frais d'entrée, 0.5% de fg par an. Uniquement fonds euros (c'est ce qu'ils veulent). Avec démembrement pour donner la NP de l'AV aux enfants.


Ca me semble trop beau pour être vrai, vraiment pas cher pour une BeD, mais après tout ça s'explique peut-être par leur profil de bons élèves ?


Je voudrais bien les mettre en garde, mais il y a peut-être rien de louche ?


Ba si : si c'est vraiment des frais de garde ça s'applique sur tout, y compris f€. Sachant que son taux doit déjà être moisi, ils risquent de perdre encore 0,5% dessus. Un démembrement d'AV doit pouvoir se faire avec n'importe quel autre courtier qui aura un meilleur fond € sans frais de garde  ;)


Comme souvent avec les CGP, le conseil parfois peut être correct, mais le produit proposé est systématiquement à chier de par ses frais.

n°75356735
Rossox
Posté le 29-09-2026 à 13:39:22  profilanswer
 

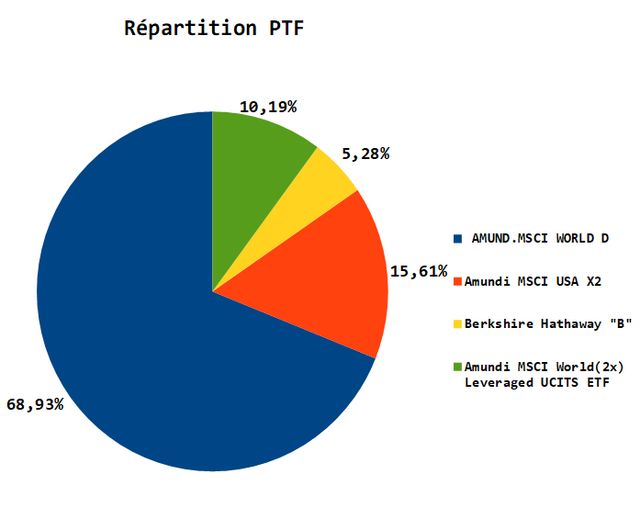
J'ai 1500 balles à placer ce mois-ci, je les mets sur quel ETF ? J'arrête d'acheter LWLD sur CTO,  j'en ai quasiment pour 38K€. PEA plein.
 
Donc soit World = IWDS , SP500 = SPYL ou le nouveau de chez Vangard, Global all cap = VALL  
 
Ensuite, DCA sur l'etf choisi jusqu'à la retraite (dans 4 ans hehe) :jap:
 
Actuellement :
 
https://i.ibb.co/fdy3NGpf/r-part-sept.png

Message cité 3 fois
Message édité par Rossox le 29-09-2026 à 13:39:37

---------------
Rentier 3 à 4 mois dans l'année - Escroc artisan
n°75356786
Gotchaaaaa
Posté le 29-09-2026 à 13:45:35  profilanswer
 

du coup à partir du 5 octobre, sur le PEA bourso faut basculer nos ordres d'achat sur DCAM FR001400U5Q4 à la place d'ishares suite au changement de partenariat, c'est bien ça ?

mood
Publicité
Posté le 29-09-2026 à 13:45:35  profilanswer
 

n°75356838
chris_hunt​er
Posté le 29-09-2026 à 13:51:31  profilanswer
 

Rossox a écrit :

J'ai 1500 balles à placer ce mois-ci, je les mets sur quel ETF ? J'arrête d'acheter LWLD sur CTO,  j'en ai quasiment pour 38K€. PEA plein.
 
Donc soit World = IWDS , SP500 = SPYL ou le nouveau de chez Vangard, Global all cap = VALL  
 
Ensuite, DCA sur l'etf choisi jusqu'à la retraite (dans 4 ans hehe) :jap:
 
Actuellement :
 
https://i.ibb.co/fdy3NGpf/r-part-sept.png


 :hello:  
Comme tu as déjà un paquet d’Amundi, j’irais vers une autre maison.
 
VALL si les frais sont bas.
 
Par curiosité, pourrais-tu retracer dans les grandes lignes ton investissement ou DCA dans le World x2 (nombre d’années avant position complétée et ta perf annuelle entre ta première mise et maintenant).
Je suis exposé en CL2 et LVE et je me tâte pour le World X2 qui sur 5 ou 10 ans semble bien marcher mais sur 25 ans cela ressortait moins bien a priori.


---------------
Force et Honneur
n°75356896
Rossox
Posté le 29-09-2026 à 13:57:27  profilanswer
 

chris_hunter a écrit :


 :hello:  
Comme tu as déjà un paquet d’Amundi, j’irais vers une autre maison.
 
VALL si les frais sont bas.
 
Par curiosité, pourrais-tu retracer dans les grandes lignes ton investissement ou DCA dans le World x2 (nombre d’années avant position complétée et ta perf annuelle entre ta première mise et maintenant).
Je suis exposé en CL2 et LVE et je me tâte pour le World X2 qui sur 5 ou 10 ans semble bien marcher mais sur 25 ans cela ressortait moins bien a priori.


Merci pour ton avis  :jap:  
 
Oula, aucune idée, je compte la perf globale du PTF, pas ligne par ligne. J'ai commencé à coup de 1K€/2K€ dés son lancement de mémoire. EWLD et CL2 sur PEA (respectivement 78%/22%)


---------------
Rentier 3 à 4 mois dans l'année - Escroc artisan
n°75356941
xshadow
Posté le 29-09-2026 à 14:03:28  profilanswer
 

Gotchaaaaa a écrit :

du coup à partir du 5 octobre, sur le PEA bourso faut basculer nos ordres d'achat sur DCAM FR001400U5Q4 à la place d'ishares suite au changement de partenariat, c'est bien ça ?


Oui.

n°75356953
Kara
Moi je dis y bluff !!!
Posté le 29-09-2026 à 14:04:47  profilanswer
 

Lagoon57 a écrit :


2.30 environ, donc sans les bonus c'est naze oui.


Mitch2Pain a écrit :


Oui il faut absolument aller chercher le bonus +270bps sinon ca ne vaut pas le coup


Mais donc ça vaut quand même vraiment le coup d'aller ouvrir une nouvelle AV VS continuer sur Bourso  (avec le boost aussi donc 30% de leur World)  ?

Message cité 2 fois
Message édité par Kara le 29-09-2026 à 14:05:51

---------------
Négatif, je suis une mite en pullover!!!
n°75356956
xshadow
Posté le 29-09-2026 à 14:05:10  profilanswer
 

Rossox a écrit :


Merci pour ton avis  :jap:


Oula, aucune idée, je compte la perf globale du PTF, pas ligne par ligne. J'ai commencé à coup de 1K€/2K€ dés son lancement de mémoire. EWLD et CL2 sur PEA (respectivement 78%/22%)


Pour VALL il y a des émergents dedans, à toi de voir si ça te convient ou pas (et les risques qui vont avec...).

n°75356977
JB0660
Posté le 29-09-2026 à 14:08:07  profilanswer
 

xshadow a écrit :


Pour VALL il y a des émergents dedans, à toi de voir si ça te convient ou pas (et les risques qui vont avec...).


Il me semble qu'on avait exclu VALLS pour une bonne raison.
[:emmanuelle-v:2]

n°75356981
john5969
Posté le 29-09-2026 à 14:08:41  profilanswer
 

Rossox a écrit :

J'ai 1500 balles à placer ce mois-ci, je les mets sur quel ETF ? J'arrête d'acheter LWLD sur CTO,  j'en ai quasiment pour 38K€. PEA plein.
 
Donc soit World = IWDS , SP500 = SPYL ou le nouveau de chez Vangard, Global all cap = VALL  
 
Ensuite, DCA sur l'etf choisi jusqu'à la retraite (dans 4 ans hehe) :jap:
 
Actuellement :
 
https://i.ibb.co/fdy3NGpf/r-part-sept.png


Lqq  :o

n°75356998
xshadow
Posté le 29-09-2026 à 14:10:37  profilanswer
 

JB0660 a écrit :


Il me semble qu'on avait exclu VALLS pour une bonne raison.
[:emmanuelle-v:2]


Tout à fait, raison pour laquelle j'ai émis cet avis :)
Après chacun est libre de ses choix, mais il faut le faire en connaissance de cause  :jap:

n°75357006
Rossox
Posté le 29-09-2026 à 14:12:01  profilanswer


Non, déjà à plus de 25% de levier, je vais me calmer un peu :o


---------------
Rentier 3 à 4 mois dans l'année - Escroc artisan
n°75357013
JohnMerric​k
Posté le 29-09-2026 à 14:12:36  profilanswer
 

_Jo_306 a écrit :


Ba si : si c'est vraiment des frais de garde ça s'applique sur tout, y compris f€. Sachant que son taux doit déjà être moisi, ils risquent de perdre encore 0,5% dessus. Un démembrement d'AV doit pouvoir se faire avec n'importe quel autre courtier qui aura un meilleur fond € sans frais de garde  ;)
 
Comme souvent avec les CGP, le conseil parfois peut être correct, mais le produit proposé est systématiquement à chier de par ses frais.


0.5% c'est beaucoup ? ça me semble dans la moyenne basse au contraire, quand je regarde le tableau en FP
 
Par contre je connais pas les perf du f€  :(

Message cité 2 fois
Message édité par JohnMerrick le 29-09-2026 à 14:13:35
n°75357019
Rossox
Posté le 29-09-2026 à 14:13:28  profilanswer
 

xshadow a écrit :


Pour VALL il y a des émergents dedans, à toi de voir si ça te convient ou pas (et les risques qui vont avec...).


Oui, pour un peu moins de 10% ... je vais y réfléchir, sinon je garde un simple IWDS, ça ira bien..


---------------
Rentier 3 à 4 mois dans l'année - Escroc artisan
n°75357051
xshadow
Posté le 29-09-2026 à 14:19:11  profilanswer
 

JohnMerrick a écrit :


0.5% c'est beaucoup ? ça me semble dans la moyenne basse au contraire, quand je regarde le tableau en FP


Par contre je connais pas les perf du f€  :(


Osef des frais des fonds €, il faut regarder la perf nette de frais.
D'ailleurs les taux sont bien souvent annoncés net de frais (en tout cas c'est ce que j'ai toujours vu).
Linxea spirit a des frais à 0,7% sur fds € (fourchette haute pour les contrats en ligne), ça ne les empêche pas d'être dans le lot des meilleurs perfs (hors boost/bonus).

n°75357088
Lagoon57
Posté le 29-09-2026 à 14:25:08  profilanswer
 

Kara a écrit :


Mais donc ça vaut quand même vraiment le coup d'aller ouvrir une nouvelle AV VS continuer sur Bourso  (avec le boost aussi donc 30% de leur World)  ?


Ca vaut le coup d'avoir de l'Euros pendant 2 ans après faut basculer full UC à 0.30% de fdg.


---------------

n°75357110
phantom62
Posté le 29-09-2026 à 14:29:21  profilanswer
 

Hello  :hello:  
 
Le sujet a peut-être déjà été discuté, mais on trouve quelque part des discussions sérieuses sur les stratégies de protection de son capital hors de France, en étant résident fiscal français ?
L'idée étant de protéger son capital contre un risque économique et/ou politique sur la France. Et que ça reste accessible facilement pour des patrimoines d'environ 500k-1M€.
 
Je ne pense vraiment plus que nous soyons dans de la fiction (dérive budgétaire sans perspective d'amélioration, sondages 2nd tour Melenchon/Lepen dans tous les scénarios testés).
 
 :jap:

n°75357145
Lagoon57
Posté le 29-09-2026 à 14:37:07  profilanswer
 

phantom62 a écrit :

Hello  :hello:  
 
Le sujet a peut-être déjà été discuté, mais on trouve quelque part des discussions sérieuses sur les stratégies de protection de son capital hors de France, en étant résident fiscal français ?
L'idée étant de protéger son capital contre un risque économique et/ou politique sur la France. Et que ça reste accessible facilement pour des patrimoines d'environ 500k-1M€.
 
Je ne pense vraiment plus que nous soyons dans de la fiction (dérive budgétaire sans perspective d'amélioration, sondages 2nd tour Melenchon/Lepen dans tous les scénarios testés).
 
 :jap:


Oui c'est plutôt simple de mettre ses actifs en Suisse ou au Luxembourg.

n°75357165
Mitch2Pain
Posté le 29-09-2026 à 14:40:15  profilanswer
 

Rossox a écrit :

J'ai 1500 balles à placer ce mois-ci, je les mets sur quel ETF ? J'arrête d'acheter LWLD sur CTO,  j'en ai quasiment pour 38K€. PEA plein.
 
Donc soit World = IWDS , SP500 = SPYL ou le nouveau de chez Vangard, Global all cap = VALL  
 
Ensuite, DCA sur l'etf choisi jusqu'à la retraite (dans 4 ans hehe) :jap:
 
Actuellement :
 
https://i.ibb.co/fdy3NGpf/r-part-sept.png


Faudrait ptet arrêter le levier en étant si proche de la retraite, non ?
 

Kara a écrit :


Mais donc ça vaut quand même vraiment le coup d'aller ouvrir une nouvelle AV VS continuer sur Bourso  (avec le boost aussi donc 30% de leur World)  ?


Lagoon57 a écrit :


Ca vaut le coup d'avoir de l'Euros pendant 2 ans après faut basculer full UC à 0.30% de fdg.


+1
 

n°75357210
vandepj0
Posté le 29-09-2026 à 14:45:42  profilanswer
 

Lagoon57 a écrit :


J'ai travaillé à l'actuariat des fonds euros pendant + de 10 ans.
 
Il n'y a absolument aucun souci dans la situation actuelle, les taux vont à minima rester stable par rapport à l'an dernier et probablement en légère hausse.


Aucun souci tant que ça ne décollecte pas tu veux dire?  
Parce que malgré tout en moins-value latente...

n°75357211
gingeroots
FUCK TRAE YOUNG
Posté le 29-09-2026 à 14:45:48  profilanswer


On connait déjà la future liste d'actifs boursomarket ?


---------------
BING BONG
n°75357242
Lagoon57
Posté le 29-09-2026 à 14:49:47  profilanswer
 

vandepj0 a écrit :


Aucun souci tant que ça ne décollecte pas tu veux dire?  
Parce que malgré tout en moins-value latente...


Oui.  
Ca ne décollecte pas en ce moment, c'est même une excellente année.

n°75357248
Kara
Moi je dis y bluff !!!
Posté le 29-09-2026 à 14:50:14  profilanswer
 

Lagoon57 a écrit :


Ca vaut le coup d'avoir de l'Euros pendant 2 ans après faut basculer full UC à 0.30% de fdg.

OK, faut que j'y réfléchisse mais j'ai mal à mon école confort  [:manolito john]
 
Mais full UC ça serait moins bon qu'un PEA, les AV j'ai de l'UC contraint et forcé à cause des boosts et primes  [:transparency]


Message édité par Kara le 29-09-2026 à 14:59:49

---------------
Négatif, je suis une mite en pullover!!!
n°75357274
JohnMerric​k
Posté le 29-09-2026 à 14:54:36  profilanswer
 

xshadow a écrit :


Osef des frais des fonds €, il faut regarder la perf nette de frais.
D'ailleurs les taux sont bien souvent annoncés net de frais (en tout cas c'est ce que j'ai toujours vu).
Linxea spirit a des frais à 0,7% sur fds € (fourchette haute pour les contrats en ligne), ça ne les empêche pas d'être dans le lot des meilleurs perfs (hors boost/bonus).


Malheureusement la perf je crois que mes beaux parents s'en moquent un peu, eux tout ce qu'ils voient c'est les 0% de frais d'entrée.  
 
Ils nous ont dit que comme le CGP leur avait donné des bons conseils, c'était normal qu'il se rémunère un peu…  :pt1cable:  
 
ça m'a un peu énervé dimanche, surtout qu'ils ont l'envie de transmettre en laissant le moins possible à l'Etat, donc quel intérêt d'en laisser à la banque ?

n°75357355
Rossox
Posté le 29-09-2026 à 15:04:13  profilanswer
 

Mitch2Pain a écrit :


Faudrait ptet arrêter le levier en étant si proche de la retraite, non ?


J'ai 35 ans à la fin du mois d'Octobre  :jap:


---------------
Rentier 3 à 4 mois dans l'année - Escroc artisan
n°75357368
_Jo_306
Posté le 29-09-2026 à 15:05:05  profilanswer
 

JohnMerrick a écrit :


0.5% c'est beaucoup ? ça me semble dans la moyenne basse au contraire, quand je regarde le tableau en FP


Par contre je connais pas les perf du f€  :(

 
xshadow a écrit :


Osef des frais des fonds €, il faut regarder la perf nette de frais.
D'ailleurs les taux sont bien souvent annoncés net de frais (en tout cas c'est ce que j'ai toujours vu).
Linxea spirit a des frais à 0,7% sur fds € (fourchette haute pour les contrats en ligne), ça ne les empêche pas d'être dans le lot des meilleurs perfs (hors boost/bonus).


Il a parlé de frais de garde, pas des frais du f€ [:brains]


Oui 0,5% c'est beaucoup, puisqu'à peu près toutes les AV en ligne sont à 0 et que le mot "frais de garde" ne fait même plus parti de notre vocabulaire ici  :O
L'année dernière, le taux net du f€ CIC (donc une fois inclu ses frais internes) était de 2,6 environ. Moins 0,5 tu te retrouves à peine à 2,1 avant les taxes, autant foutre ça sur un livret arrivé à ce niveau là
Tu peux facilement dépasser les 3% tout frais inclus (hors taxe) et même taper du 4 voir 5% avec des bonus. Donc ce contrat semble bien à chier comme prévu  [:floodaj:10]


Il faut juste être bien sûr qu'on parlait bien de frais de garde (fg : je vois pas d'autres définition ?) , et pas d'autres choses  :jap:
Enfin même si c'était les frais du f€, à 2,6% net donc, ça reste pas foufou


Edit : quoi que, fg pour frais de gestion, ça marcherait aussi [:sanglier bossu:1]


Message édité par _Jo_306 le 29-09-2026 à 15:10:47
n°75357479
Prince HFR
plafonneur depuis 2020 et 2022
Posté le 29-09-2026 à 15:20:56  profilanswer
 

phantom62 a écrit :

Hello  :hello:  
Le sujet a peut-être déjà été discuté, mais on trouve quelque part des discussions sérieuses sur les stratégies de protection de son capital hors de France, en étant résident fiscal français ?
L'idée étant de protéger son capital contre un risque économique et/ou politique sur la France. Et que ça reste accessible facilement pour des patrimoines d'environ 500k-1M€.
Je ne pense vraiment plus que nous soyons dans de la fiction (dérive budgétaire sans perspective d'amélioration, sondages 2nd tour Melenchon/Lepen dans tous les scénarios testés).
 :jap:


Le plus simple c'est l'AV luxembourgeoise, mais est-ce qu'elle sera vraiment protégée de la tentation que pourraient avoir Le Pen ou Mélenchon d'aller se servir dedans pour financer leurs lubies ?


---------------
Bilans bourse 2025,2024,2023,anciens
n°75357532
Peyes
Posté le 29-09-2026 à 15:29:20  profilanswer
 

Prince HFR a écrit :


Le plus simple c'est l'AV luxembourgeoise, mais est-ce qu'elle sera vraiment protégée de la tentation que pourraient avoir Le Pen ou Mélenchon d'aller se servir dedans pour financer leurs lubies ?


depuis quand lepen/melenchon/macron/whoever peut aller taper dans les banques a l'etranger ???

n°75357546
AzR3L
Posté le 29-09-2026 à 15:32:09  profilanswer
 

Rossox a écrit :


J'ai 35 ans à la fin du mois d'Octobre  :jap:


Tu penses pouvoir tenir encore 3-4 ans ? Tu n’es plus tout jeune :o
 
 
Plus sérieusement, tu n’as pas peur de te faire chier après ?

n°75357586
warlo3
Posté le 29-09-2026 à 15:37:45  profilanswer
 

Bonjour,
 
Dans la perspective d’un achat immobilier à venir dans 2 ans je commence à consolider une poche sécurisée.
J’ai aujourd’hui une AV chez MACSF, une chez Spirit 1 et une chez Suravenir 1, toutes en f€, et avec suffisamment d’ancienneté pour pouvoir tout racheter sans payer d’IR. J’ai une AV Boursovie ouverte cette année avec 150€ de PV, 60% de f€ et 40% d’ACWI mais avec des fdg de 0,75% ça ne semble pas optimal d’avoir des actions dans cette enveloppe.
Je cherche la meilleure solution pour placer le capital de ces enveloppes. Quelques questions /idées :
- est-ce intéressant d’ouvrir une AV type MER pour y déplacer le capital sachant que je ne bénéficierai pas de la niche fiscale de l’AV en cas de retrait dans 2 ans ?  
- j’ai regardé les fonds monétaires et les fonds d’obligations datés pour 2028  mais le rendement projeter semble inférieur à 4% (ce qui semble être atteignable avec le f€ MER)
- est-ce intéressant de garder le f€ MACSF ? Il a l’air d’être plus performant que les f€ Linxea
- Y a t il un intérêt à conserver les AV Linxea ? Je dirai peut-être pour Spirit qui a des fdg raisonnables pour les UC
- Idem pour l’intérêt de l’AV Boursovie
 
 :jap:


Message édité par warlo3 le 29-09-2026 à 15:38:49
n°75357590
Rossox
Posté le 29-09-2026 à 15:38:05  profilanswer
 

AzR3L a écrit :


Tu penses pouvoir tenir encore 3-4 ans ? Tu n’es plus tout jeune :o
 
 
Plus sérieusement, tu n’as pas peur de te faire chier après ?


Oui, pas le choix, je DOIS tenir !  
 
Non, car expatriation prévue normalement si tout va bien  :jap:


---------------
Rentier 3 à 4 mois dans l'année - Escroc artisan
n°75357609
_Jo_306
Posté le 29-09-2026 à 15:40:38  profilanswer
 

Peyes a écrit :


depuis quand lepen/melenchon/macron/whoever peut aller taper dans les banques a l'etranger ???


Il suffit de pondre une petite loi qui impose à 50 ou 70% les PV latentes des produits détenus a l'étranger  [:zest-o:3]


Ceux qui continuent de croire qu'ils peuvent protéger leur argent à l'étranger tout en continuant de vivre en France me feront toujours rire  [:mafaldolf:4]

n°75357694
spooooocky
Made in Marseille
Posté le 29-09-2026 à 15:53:20  profilanswer
 

Du coup suite aux différents changements annoncés par Bourso, est-ce qu'on peut s'attendre à ce que le DCAM soit également dispo sur leur PER ?

n°75357738
Prince HFR
plafonneur depuis 2020 et 2022
Posté le 29-09-2026 à 15:59:38  profilanswer
 

_Jo_306 a écrit :

Il suffit de pondre une petite loi qui impose à 50 ou 70% les PV latentes des produits détenus a l'étranger  [:zest-o:3]
Ceux qui continuent de croire qu'ils peuvent protéger leur argent à l'étranger tout en continuant de vivre en France me feront toujours rire  [:mafaldolf:4]


Voilà. Tant que tu es résident fiscal français, tu es soumis au fisc français.  :jap:
Qui peut t'imposer aussi bien sur tes avoirs français que sur ceux à l'étranger.  [:heow]


---------------
Bilans bourse 2025,2024,2023,anciens
mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  12955  12956  12957  ..  12959  12960  12961  12962  12963  12964

Aller à :
Ajouter une réponse
 

Sujets relatifs
Plan épargne logement chez la caisse épargne les intérets versés quand[Topic unik] Le triathlon : natation, vélo, course à pied !
Le topik des gens de taille moyenne[Topik Unik] Le Karting
[Topik spéculatif ] De quoi aurons nous l'air dans le futur ?![Topik souvenirs] La plus grosse frousse de votre vie
>> Le TopiK des Séries de qualité !!! <<[TOPIK UNIK] Scary Movie , la tétralogie : !56K Warning !
Plus de sujets relatifs à : [POGNON] Épargne / Placements - PAS DE PARRAINAGE


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)