Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
3339 connectés 


Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?


8.9 %
 19 votes
1.  Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
 
 
17.4 %
 37 votes
2.  Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
 
 
0.9 %
      2 votes
3.  Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
 
 
4.2 %
 9 votes
4.  Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
 
 
10.8 %
 23 votes
5.  Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
 
 
5.2 %
 11 votes
6.  Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
 
 
6.6 %
 14 votes
7.  Non : ces ETF respectent exactement les règles fixées par l’État, point
 
 
23.9 %
 51 votes
8.  Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
 
 
3.8 %
 8 votes
9.  Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
 
 
18.3 %
 39 votes
10.  Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
 

Total : 233 votes (20 votes blancs)
Ce sondage est clos, vous ne pouvez plus voter
 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  10483  10484  10485  ..  12940  12941  12942  12943  12944  12945
Auteur Sujet :

[POGNON] Épargne / Placements

n°69044412
wintrow
Posté le 22-08-2023 à 11:42:07  profilanswer
 

Reprise du message précédent :

zeroz a écrit :


Fonds monétaire en PEA ?  :??:  
 
Il faut être certain que les taux ne vont pas redescendre pendant 2 ans, sinon les 2x 0,5% de frais sont perdants face aux frais en AV.


Les taux vont probablement redescendre avant 2 ans, même si on ne sait pas quand.
 
Pas de frais en choisissant les bon produits dans les bons PEA (Dans mon cas : Axa régularité chez Saxo et Réserve Ecureil chez BD).

mood
Publicité
Posté le 22-08-2023 à 11:42:07  profilanswer
 

n°69044472
Tumacru
Posté le 22-08-2023 à 11:48:42  profilanswer
 

zeroz a écrit :


Fonds monétaire en PEA ?  :??:  
 
Il faut être certain que les taux ne vont pas redescendre pendant 2 ans, sinon les 2x 0,5% de frais sont perdants face aux frais en AV.


Il me semble que la plupart des courtiers proposent des fonds monétaires à 0% de frais sur PEA. De mémoire plusieurs HFRiens les utilisent actuellement comme fonds d'attente. J'ai pas encore expérimenté mais je compte mettre le reliquat de mon pichet de septembre dessus.  

n°69044500
tanguy12
Posté le 22-08-2023 à 11:52:19  profilanswer
 

manufactory a écrit :


Question de modèle de société. Si tu fais ça, tu décourages les gens pour qui la transmission est la principale motivation (et il y en a un paquet). Personnellement, si je ne peux pas transmettre à mes enfants, je passe à 30-40% demain. Où je m’expatrie, au choix.  
Bref, à mon sens, le meilleur moyen de finir dans une société pauvre, déclassée, où beaucoup s’expatrient et ceux qui restent se laisse vivre.  


T'es certaine de cela?
Comment expliquerais tu que parmi les childless du topic personne n'ait fait ça?

n°69044540
LooKooM
Posté le 22-08-2023 à 11:58:46  profilanswer


tanguy12 a écrit :


T'es certaine de cela?
Comment expliquerais tu que parmi les childless du topic personne n'ait fait ça?


Mmm pourtant si, il y a plusieurs membres du topic Convenablement qui travaillent à mi temps ou à 70/80% ou ne briguent aucune promotion pour rester dans un certain confort de vie parce qu'ils n'ont pas d'objectifs de transmission. Pas extreme au point de s'arreter completement ou de se mettre à moins qu'à mi temps, tu as raison, mais tout de même.
 

n°69044621
r06
Posté le 22-08-2023 à 12:07:18  profilanswer
 

kimmeria a écrit :


J'ai également profité de cette année pour ré-organiser mon épargne sans risque. J'ai 55k en sans risque.
 
Avant :
0k PEL
0k LDD
5k LA
25k Linxea Avenir Opportunités
25k Linxea Spirit ALT
Rendement annuel espéré net de frais : 5k*3% + 25k*2.3% + 25k*2.3% = 150 + 575 + 575 = 1300. Soit 2.36%.
Rendement annuel espéré net de PS et IR : 5k*3% + 25k*1.9% + 25k*1.9% = 150 + 475 + 475 = 1100 euros. Soit 2.00% net de tout.
 
Maintenant :
0k PEL
12k LDD (plafond)
23k LA (plafond)
8k Linxea Vie Netissima
12k Linxea Vie UC monétaire Carmignac Court Terme A EUR Acc pour profiter du double bonus %UC chez Linxea Vie.
Rendement annuel espéré net de frais avec les bonus Linxea Vie : 12k*3% + 23k*3% + 8k*4.2% + 12k*2.7% = 360 + 690 + 336 + 324 = 1710. Soit 3.11%.
Rendement annuel espéré net de PS et IR : 12k*3% + 23k*3% + 8k*3.48% + 12k*2.24% = 360 + 690 + 278 + 268 = 1596 euros. Soit 2.90% net de tout.
 
Conclusion :
500 balles de gagné à la fin de l'année, sans prendre davantage de risque.
Et ca devrait donner globalement la même chose pour l'année 2024 car on connait d'avance les taux des LA et LDD. On peut considérer légitimement que les taux BCE resteront à ce niveau au moins encore pour 2024 car la BCE est lente à changer de stratégie (donc perf de l'UC monétaire identique), et les bonus sur le fonds euros Netissima sont engagés pour 2023 et 2024.
 
Hypothèses :
- Pas d'IR sur AV, car on utilise les abattements annuels.
- PS au taux 17,2% sur les fonds euros et les UC.
- Rendement 2023 net de frais Linxea Suravenir Opportunités : 2.3%
- Rendement 2023 net de frais Linxea Spirit ALT : 2.3%
- Rendement 2023 net de frais UC monétaire Carmignac Court Terme A EUR Acc : 2.7% (3.30% brut - 0.6% de frais de gestion UC chez Linxea Vie).


Interessant, bon on se fait quand même salement défoncer par l'inflation...:(

n°69044623
zeroz
ㅤㅤ ✭┈ nil volentibus arduum ┈✭
Posté le 22-08-2023 à 12:07:43  profilanswer
 

Tumacru a écrit :

Il me semble que la plupart des courtiers proposent des fonds monétaires à 0% de frais sur PEA. De mémoire plusieurs HFRiens les utilisent actuellement comme fonds d'attente. J'ai pas encore expérimenté mais je compte mettre le reliquat de mon pichet de septembre dessus.  

Ok merci  
AXA PEA Regularité C chez Fortu en effet  :)

n°69044629
r06
Posté le 22-08-2023 à 12:08:13  profilanswer
 

LooKooM a écrit :


Mmm pourtant si, il y a plusieurs membres du topic Convenablement qui travaillent à mi temps ou à 70/80% ou ne briguent aucune promotion pour rester dans un certain confort de vie parce qu'ils n'ont pas d'objectifs de transmission. Pas extreme au point de s'arreter completement ou de se mettre à moins qu'à mi temps, tu as raison, mais tout de même.


Plusieurs? de tête la j'en vois un...:o

n°69044645
JohnMatrix
Posté le 22-08-2023 à 12:10:25  profilanswer
 

AshkaraN a écrit :


On me l'a encore dit cet été  [:lefrogg], après étude j'ai un train de vie inférieur à mes revenus  [:canard rouge:4]  mais j'ai encore envie d'amasser des sous.
Je tente de me faire violence en regardant les montres Reverso  [:canard roulettes]...


Sans DAME on dékoffre moins aussi.


Message édité par JohnMatrix le 22-08-2023 à 12:10:38

---------------
« _ Tu fais ça pour le plaisir ? Oui. Pas pour l’argent ? Pour le plaisir de gagner de l’argent. »
n°69044728
kimmeria
Posté le 22-08-2023 à 12:22:49  profilanswer
 

zeroz a écrit :

Ok merci  
AXA PEA Regularité C chez Fortu en effet  :)


Chez Saxo aussi. Avec 0€ de frais d'ordre sur ce fonds.

n°69044759
Chips
Posté le 22-08-2023 à 12:28:07  profilanswer
 

2 CW8 d'acheté ce matin pour ma louche, c'était les mini soldes... j'attends toujours les vraies soldes pour vider mon LA et le réinvestir en CL2


Message édité par Chips le 22-08-2023 à 12:29:07
mood
Publicité
Posté le 22-08-2023 à 12:28:07  profilanswer
 

n°69044834
bobby8921
Posté le 22-08-2023 à 12:41:34  profilanswer
 

Le service client assurancevie.com n'a pas de dates à donner concernant l'arrivée d'une vraie interface de gestion sur Lucya Cardiff.


Peut-être en septembre pour les arbitrages.


Et les versements c'est encore via un document à remplir et les délais de traitement sont de 2 à 3 semaines.


Je n'ai jamais vécu la création d'une AV en ligne, mais c'est courant de lancer un produit avec rien derrière ?


C'est vraiment pas une belle pub pour eux, ni pour ADI qui les a tellement mis en avant je trouve.

n°69044852
evildeus
Posté le 22-08-2023 à 12:44:32  profilanswer
 

bobby8921 a écrit :

Le service client assurancevie.com n'a pas de dates à donner concernant l'arrivée d'une vraie interface de gestion sur Lucya Cardiff.
 
Peut-être en septembre pour les arbitrages.
 
Et les versements c'est encore via un document à remplir et les délais de traitement sont de 2 à 3 semaines.  
 
Je n'ai jamais vécu la création d'une AV en ligne, mais c'est courant de lancer un produit avec rien derrière ?
 
C'est vraiment pas une belle pub pour eux, ni pour ADI qui les a tellement mis en avant je trouve.


Oui lancement catastrophique on dirait  :pfff:

n°69044890
Luckan
Not superscalar
Posté le 22-08-2023 à 12:50:48  profilanswer
 

tanguy12 a écrit :


T'es certaine de cela?
Comment expliquerais tu que parmi les childless du topic personne n'ait fait ça?


Il y a le syndrome d'être le plus riche du cimetière, et probablement vie peu intéressante, vide. Le travail permet de remplir la plupart du vide.

n°69044899
glandoll
Posté le 22-08-2023 à 12:52:07  profilanswer
 

LooKooM a écrit :


Mmm pourtant si, il y a plusieurs membres du topic Convenablement qui travaillent à mi temps ou à 70/80% ou ne briguent aucune promotion pour rester dans un certain confort de vie parce qu'ils n'ont pas d'objectifs de transmission. Pas extreme au point de s'arreter completement ou de se mettre à moins qu'à mi temps, tu as raison, mais tout de même.


source ou TT ?
 
et pour être honnête, il faudrait regarder ceux avec enfants et en mi-temps ou 70/80%.

n°69044950
Duv37
Posté le 22-08-2023 à 12:59:52  profilanswer
 

Vu que ça parle ré-organisation de l'épargne, j'ai une petite question.  
J'avais souscrit en 2016 un PEL sur recommandation de ma banquière de l'époque.  
 
Quand j'ai commencé à m'intéresser à l'épargne, il y a deux ans, j'ai mis le versement mensuel au minimum, vu le taux. Soit quelques années plus tard, un mirobolant 777€ d'intérêt. Ce qui offre un droit à prêt de 1942€ + 300€ de prime d'état.  
 
Avec la remontée du taux du livret A, est ce qu'il serait pas plus judicieux de tout mettre dessus (LEP plein) ?

n°69045027
Tumacru
Posté le 22-08-2023 à 13:13:28  profilanswer
 

bobby8921 a écrit :

Le service client assurancevie.com n'a pas de dates à donner concernant l'arrivée d'une vraie interface de gestion sur Lucya Cardiff.
 
Peut-être en septembre pour les arbitrages.
 
Et les versements c'est encore via un document à remplir et les délais de traitement sont de 2 à 3 semaines.  
 
Je n'ai jamais vécu la création d'une AV en ligne, mais c'est courant de lancer un produit avec rien derrière ?
 
C'est vraiment pas une belle pub pour eux, ni pour ADI qui les a tellement mis en avant je trouve.


Oui c'est déconcertant... et le type du service client d'AV.com ne m'a pas franchement rassuré. Sympa et réactif, mais lui même audiblement paniqué par la situation et incapable de donner un horizon de temps pour une implémentation des fonctions de base.  

n°69045214
LooKooM
Posté le 22-08-2023 à 13:35:24  profilanswer
 

Dommage oui, on pouvait attendre beaucoup mieux de la part d'un acteur massif comme BNP/Cardif :/
 
Cela renforce l'experience passée : il n'y a rien à gagner à essuyer les pots cassés pour des produits financiers. Laisser passer un an avant de se lancer est tout à fait audible.

n°69045227
Luckan
Not superscalar
Posté le 22-08-2023 à 13:37:01  profilanswer
 

L'appât du gain pour une maigre prime. Depuis que j'ai compris les dérives de ce topic à ce sujet, mon épargne s'en porte bien mieux.

n°69045359
maximizeup
Posté le 22-08-2023 à 13:52:44  profilanswer
 

bobby8921 a écrit :

Le service client assurancevie.com n'a pas de dates à donner concernant l'arrivée d'une vraie interface de gestion sur Lucya Cardiff.


Peut-être en septembre pour les arbitrages.


Et les versements c'est encore via un document à remplir et les délais de traitement sont de 2 à 3 semaines.


Je n'ai jamais vécu la création d'une AV en ligne, mais c'est courant de lancer un produit avec rien derrière ?


C'est vraiment pas une belle pub pour eux, ni pour ADI qui les a tellement mis en avant je trouve.


Une AV gitan en quelques sortes...

 
LooKooM a écrit :

Dommage oui, on pouvait attendre beaucoup mieux de la part d'un acteur massif comme BNP/Cardif :/


Cela renforce l'experience passée : il n'y a rien à gagner à essuyer les pots cassés pour des produits financiers. Laisser passer un an avant de se lancer est tout à fait audible.


Les plâtres

n°69045428
LooKooM
Posté le 22-08-2023 à 14:00:06  profilanswer
 

Je pense que tu ne m'as jamais lu conseiller quoi que ce soit en vue d'une quelconque prime, d'ailleurs je n'en ai pas demandé/reçu de la part de personnes issues de HFR, uniquement de ma famille ou amis proches, de façon transparente.
 
Les modes se suivent mais l'essentiel ne change pas, depuis bientôt 20 ans :  
 
1/ Epargne de secours en LA/LDD pour environ 3 mois de dépenses pour un celibataire ou couple sans enfant, plutôt 4-6 mois pour un couple avec enfants.
 
2/ Une à deux AV low cost en ligne pour son épargne regulière avec budget de risque actions à placer entre 20 à 60% selon le profil de risque personnel, l'experience de la volatilité actions et ses projets personnels. Tout en ETF World pour plus de simplicité, sauf à vouloir selectionner/suivre des fonds specifiques. Fuire toute GP.
 
3/ Acheter sa RP dès que sa stabilité géographique permet 5-7 ans de visibilité hors situations de très hauts revenus/gros héritages permettant de garder l'appartement acheté et le louer lors de son achat suivant rapidement ensuite.
 
4/ C'est tout.
 
Optimiser les frais avec le PEA, c'est mieux mais pas obligatoire du tout, cela complexifie les choses et rend la majorité des profils friables lors de volatilité boursière.
 
Faire de l'investissement immobilier locatif, c'est parfois très interessant mais requiert compétences et temps mal évalué généralement. C'est aussi concentrer son patrimoine sur une région, un actif, dont on cerne assez mal les risques également.
 
Crowdfunding/crypto/forets etc... comportent tous des risques généralement mal compris et ce qu'ils apportent en termes de diversification est largement minoré par les risques encourus dans la majorité des cas.
 
Defiscalisation reductrice d'IR dans 90% des cas ininteressante vs. risque pris et rendement total de l'operation nette de fiscalité.  
 
Mais le topic serait bien morne si l'on acceptait pas une diversité d'opinion, de styles et de modes :D

n°69045430
flash23
Fin de race brainwashée
Posté le 22-08-2023 à 14:00:26  profilanswer
 

maximizeup a écrit :


Une AV gitan en quelques sortes...


https://i.ibb.co/bW5Kx9C/IMG-20230822-135634.png


---------------
« Elle avait des chaussures à scratch pour d’autres raisons que la mode. »
n°69045434
LooKooM
Posté le 22-08-2023 à 14:00:39  profilanswer
 

maximizeup a écrit :


Une AV gitan en quelques sortes...  


Terme vraiment à éviter ici et ailleurs  [:lookoom:3]

n°69045451
Luckan
Not superscalar
Posté le 22-08-2023 à 14:02:18  profilanswer
 

LooKooM a écrit :

Mais le topic serait bien morne si l'on acceptait pas une diversité d'opinion, de styles et de modes :D


On se demande qui censure à tout-va  :sarcastic:

n°69045492
haralph
Sometimes I hate my conscience
Posté le 22-08-2023 à 14:07:37  profilanswer
 

LooKooM a écrit :

Je pense que tu ne m'as jamais lu conseiller quoi que ce soit en vue d'une quelconque prime, d'ailleurs je n'en ai pas demandé/reçu de la part de personnes issues de HFR, uniquement de ma famille ou amis proches, de façon transparente.


Les modes se suivent mais l'essentiel ne change pas, depuis bientôt 20 ans :


1/ Epargne de secours en LA/LDD pour environ 3 mois de dépenses pour un celibataire ou couple sans enfant, plutôt 4-6 mois pour un couple avec enfants.


2/ Une à deux AV low cost en ligne pour son épargne regulière avec budget de risque actions à placer entre 20 à 60% selon le profil de risque personnel, l'experience de la volatilité actions et ses projets personnels. Tout en ETF World pour plus de simplicité, sauf à vouloir selectionner/suivre des fonds specifiques. Fuire toute GP.


3/ Acheter sa RP dès que sa stabilité géographique permet 5-7 ans de visibilité hors situations de très hauts revenus/gros héritages permettant de garder l'appartement acheté et le louer lors de son achat suivant rapidement ensuite.


4/ C'est tout.


Optimiser les frais avec le PEA, c'est mieux mais pas obligatoire du tout, cela complexifie les choses et rend la majorité des profils friables lors de volatilité boursière.


Faire de l'investissement immobilier locatif, c'est parfois très interessant mais requiert compétences et temps mal évalué généralement. C'est aussi concentrer son patrimoine sur une région, un actif, dont on cerne assez mal les risques également.


Crowdfunding/crypto/forets etc... comportent tous des risques généralement mal compris et ce qu'ils apportent en termes de diversification est largement minoré par les risques encourus dans la majorité des cas.


Defiscalisation reductrice d'IR dans 90% des cas ininteressante vs. risque pris et rendement total de l'operation nette de fiscalité.


Mais le topic serait bien morne si l'on acceptait pas une diversité d'opinion, de styles et de modes :D


Les GCP le détestent, découvrez pourquoi !  [:pierrotledingue]


Message édité par haralph le 22-08-2023 à 14:08:23

---------------
Flickr
n°69045565
wintrow
Posté le 22-08-2023 à 14:18:14  profilanswer
 

LooKooM a écrit :

Je pense que tu ne m'as jamais lu conseiller quoi que ce soit en vue d'une quelconque prime, d'ailleurs je n'en ai pas demandé/reçu de la part de personnes issues de HFR, uniquement de ma famille ou amis proches, de façon transparente.


Les modes se suivent mais l'essentiel ne change pas, depuis bientôt 20 ans :


1/ Epargne de secours en LA/LDD pour environ 3 mois de dépenses pour un celibataire ou couple sans enfant, plutôt 4-6 mois pour un couple avec enfants.


2/ Une à deux AV low cost en ligne pour son épargne regulière avec budget de risque actions à placer entre 20 à 60% selon le profil de risque personnel, l'experience de la volatilité actions et ses projets personnels. Tout en ETF World pour plus de simplicité, sauf à vouloir selectionner/suivre des fonds specifiques. Fuire toute GP.


3/ Acheter sa RP dès que sa stabilité géographique permet 5-7 ans de visibilité hors situations de très hauts revenus/gros héritages permettant de garder l'appartement acheté et le louer lors de son achat suivant rapidement ensuite.


4/ C'est tout.


Optimiser les frais avec le PEA, c'est mieux mais pas obligatoire du tout, cela complexifie les choses et rend la majorité des profils friables lors de volatilité boursière.


Faire de l'investissement immobilier locatif, c'est parfois très interessant mais requiert compétences et temps mal évalué généralement. C'est aussi concentrer son patrimoine sur une région, un actif, dont on cerne assez mal les risques également.


Crowdfunding/crypto/forets etc... comportent tous des risques généralement mal compris et ce qu'ils apportent en termes de diversification est largement minoré par les risques encourus dans la majorité des cas.


Defiscalisation reductrice d'IR dans 90% des cas ininteressante vs. risque pris et rendement total de l'operation nette de fiscalité.


Mais le topic serait bien morne si l'on acceptait pas une diversité d'opinion, de styles et de modes :D


Je trouve dommage de mettre de côté l'investissement locatif ou SCPI pour un profil qui a de bons revenus et qui a encore de la capacité d'endettement.
On oppose souvent immo vs actions sur ce topic, alors que je pense qu'il faut faire les deux :  utiliser au max sa capacité d’endettement pour de l'immo + utiliser son cash pour les actions.
Ça apporte de la diversification et permet de faire du levier.
 

Message cité 4 fois
Message édité par wintrow le 22-08-2023 à 14:18:40
n°69045839
SaintBol
Énergie: 385kcal / 100g
Posté le 22-08-2023 à 14:44:16  profilanswer
 

zeroz a écrit :

Fonds monétaire en PEA ?  :??:


Bah oui, c'est aussi absurde mais pratique que du tracker world en PEA, grâce à la réplication synthétique  :D

n°69046075
haralph
Sometimes I hate my conscience
Posté le 22-08-2023 à 15:05:45  profilanswer
 

wintrow a écrit :


Je trouve dommage de mettre de côté l'investissement locatif ou SCPI pour un profil qui a de bons revenus et qui a encore de la capacité d'endettement.
On oppose souvent immo vs actions sur ce topic, alors que je pense qu'il faut faire les deux :  utiliser au max sa capacité d’endettement pour de l'immo + utiliser son cash pour les actions.
Ça apporte de la diversification et permet de faire du levier.


C'est un peu au cas par cas, si je prends le mien. Je suis très à l'aise à ne pas prendre de locatif ou SCPI :
- charge mental que je ne veux pas
- RP qui représente une grosse part du patrimoine (et donc l'exposition immo qui va avec).
- volonté de garder une marge de capacité d'endettement (confort de vie et projet futur)


---------------
Flickr
n°69046084
evildeus
Posté le 22-08-2023 à 15:06:22  profilanswer
 

wintrow a écrit :


Je trouve dommage de mettre de côté l'investissement locatif ou SCPI pour un profil qui a de bons revenus et qui a encore de la capacité d'endettement.
On oppose souvent immo vs actions sur ce topic, alors que je pense qu'il faut faire les deux :  utiliser au max sa capacité d’endettement pour de l'immo + utiliser son cash pour les actions.
Ça apporte de la diversification et permet de faire du levier.


 [:pierroclastic:5] RP pour l’immobilier  [:aloy]

n°69046185
rapha-35
Posté le 22-08-2023 à 15:14:11  profilanswer
 

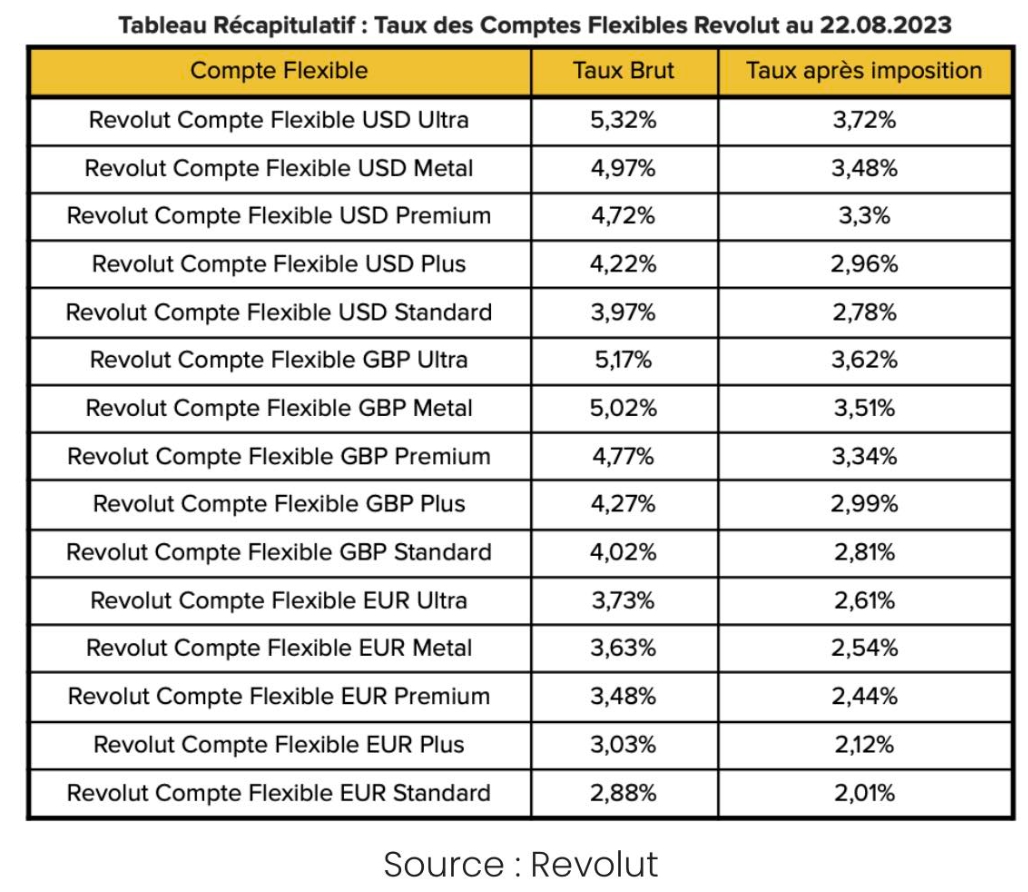
Revolut lance des nouveaux plans pour concurrencer le Livret A (source Moneyfox)
 
https://rehost.diberie.com/Picture/Get/f/203581
 
un avis la dessus ?

n°69046187
Luckan
Not superscalar
Posté le 22-08-2023 à 15:14:39  profilanswer
 

haralph a écrit :


C'est un peu au cas par cas, si je prends le mien. Je suis très à l'aise à ne pas prendre de locatif ou SCPI :
- charge mental que je ne veux pas
- RP qui représente une grosse part du patrimoine (et donc l'exposition immo qui va avec).
- volonté de garder une marge de capacité d'endettement (confort de vie et projet futur)


Je suis du même avis que toi. On parle souvent de mental ici, et à titre personnel je serai bien plus stressé par gérer des biens immobiliers même en prenant de nombreuses précautions. Rien qu'un locataire ne payant pas régulièrement son loyer sera source de problèmes importants dans ma vie. Avantage pour les SCPI où les risques sont dilués et la gestion entièrement déléguée, encore faut-il avoir besoin de revenus supplémentaires.
 
Mettre tout l'argent non dépensé en bourso et yolo, c'est beaucoup moins stressant je trouve.

n°69046222
wintrow
Posté le 22-08-2023 à 15:16:50  profilanswer
 

haralph a écrit :


C'est un peu au cas par cas, si je prends le mien. Je suis très à l'aise à ne pas prendre de locatif ou SCPI :
- charge mental que je ne veux pas
- RP qui représente une grosse part du patrimoine (et donc l'exposition immo qui va avec).
- volonté de garder une marge de capacité d'endettement (confort de vie et projet futur)


Dans mon cas, il me restait de la capacité d'endettement après achat de la RP, j'ai pris des SCPI, TRI prévu autour de 10% ce qui en fait un bon placement, pas de charge mentale.
 
Dans quelques années, je reprendrais volontiers du crédit pour un LMNP si cette niche fiscal survit.
 
Par contre c'est vrai que ça conduit à une fraction importante du patrimoine brut en immo (dans mon cas, de l'ordre de 60%).
 

Luckan a écrit :


Je suis du même avis que toi. On parle souvent de mental ici, et à titre personnel je serai bien plus stressé par gérer des biens immobiliers même en prenant de nombreuses précautions. Rien qu'un locataire ne payant pas régulièrement son loyer sera source de problèmes importants dans ma vie. Avantage pour les SCPI où les risques sont dilués et la gestion entièrement déléguée, encore faut-il avoir besoin de revenus supplémentaires.
 
Mettre tout l'argent non dépensé en bourso et yolo, c'est beaucoup moins stressant je trouve.


Les SCPI à crédit ne rapportent pas de revenus supplémentaires, il faut au contraire sortir du cash car les cash flows sont négatifs.

Message cité 2 fois
Message édité par wintrow le 22-08-2023 à 15:19:05
n°69046256
haralph
Sometimes I hate my conscience
Posté le 22-08-2023 à 15:20:22  profilanswer
 

rapha-35 a écrit :

Revolut lance des nouveaux plans pour concurrencer le Livret A (source Moneyfox)
 
https://rehost.diberie.com/Picture/Get/f/203581
 
un avis la dessus ?


Le taux est inférieur au Livret A sur l'euro, il est où le projet ?


---------------
Flickr
n°69046292
Luckan
Not superscalar
Posté le 22-08-2023 à 15:24:00  profilanswer
 

wintrow a écrit :


Les SCPI à crédit ne rapportent pas de revenus supplémentaires, il faut au contraire sortir du cash car les cash flows sont négatifs.


Dès l'emprunt terminé tu (essaye) revendras tes parts ?

n°69046342
arkeod
Lurkeur since '01
Posté le 22-08-2023 à 15:30:27  profilanswer
 

haralph a écrit :


Le taux est inférieur au Livret A sur l'euro, il est où le projet ?


Si t'as des USD c'est pas mal (on est pas tous payés à 100% en EUR).


---------------
“The first rule is attack, attack, attack,”  
n°69046407
glandoll
Posté le 22-08-2023 à 15:38:48  profilanswer
 

wintrow a écrit :


Dans mon cas, il me restait de la capacité d'endettement après achat de la RP, j'ai pris des SCPI, TRI prévu autour de 10% ce qui en fait un bon placement, pas de charge mentale.


Dans quelques années, je reprendrais volontiers du crédit pour un LMNP si cette niche fiscal survit.


Par contre c'est vrai que ça conduit à une fraction importante du patrimoine brut en immo (dans mon cas, de l'ordre de 60%).


wintrow a écrit :


Les SCPI à crédit ne rapportent pas de revenus supplémentaires, il faut au contraire sortir du cash car les cash flows sont négatifs.


Mais tu n'es pas imposé sur les revenus générés par tes scpi ? (indépendamment d'être en cash flow négatif).


Le tri de 10% prévoyait une hausse des parts de combien ?

n°69046430
LooKooM
Posté le 22-08-2023 à 15:41:09  profilanswer
 

wintrow a écrit :


Je trouve dommage de mettre de côté l'investissement locatif ou SCPI pour un profil qui a de bons revenus et qui a encore de la capacité d'endettement.
On oppose souvent immo vs actions sur ce topic, alors que je pense qu'il faut faire les deux :  utiliser au max sa capacité d’endettement pour de l'immo + utiliser son cash pour les actions.
Ça apporte de la diversification et permet de faire du levier.


Je ne vois pas de lien immédiat entre "bons revenus" et immobilier locatif/SCPI : la capacité d'épargne peut tout simplement augmenter, sans autre forme de procès.
 
Je regrette mais utiliser le levier n'est pas nécessaire au dela de sa RP. Le levier aux taux actuels est à manier avec parcimonie et pourra faire stresser plus que de raison beaucoup de profils en cas de baisse des investissements réalisés à levier, que ce soit SCPI ou immobilier locatif.
 
Autant dans un régime de taux ultra bas qui a duré 6-7 ans utiliser sa capacité d'endettement était un objectif chez de nombreux foyers aisés, autant aujourd'hui c'est clairement moins le cas et cela peut rapidement être toxique.
 
Je n'ai pas l'opinion que l'immobilier locatif et les SCPI offrent une grande diversification, il s'agit généralement d'un ou deux biens, en France, dans une région donnée, s'adressant à des populations locataires relativement homogènes à l'échelle du globe. SCPI c'est plus discutable en revanche mais les risques liés à la reglementation faible et aux frais très élevés n'en font pas des opportunités d'investissement centrales dans un patrimoine non plus selon moi.

n°69046444
evildeus
Posté le 22-08-2023 à 15:42:48  profilanswer
 

glandoll a écrit :


Mais tu n'es pas imposé sur les revenus générés par tes scpi ? (indépendamment d'être en cash flow négatif).
 
Le tri de 10% prévoyait une hausse des parts de combien ?


Sur quel horizon?

n°69046484
glandoll
Posté le 22-08-2023 à 15:46:20  profilanswer
 

evildeus a écrit :


Sur quel horizon?


Bonne question également  :jap:


10% sur 25 ans, ca paraît très très bon. Et C'était probablement à l'époque avec les taux d'emprunt à 1.5%.

n°69046525
Gotchaaaaa
Posté le 22-08-2023 à 15:49:26  profilanswer
 

wintrow a écrit :


Je trouve dommage de mettre de côté l'investissement locatif ou SCPI pour un profil qui a de bons revenus et qui a encore de la capacité d'endettement.
On oppose souvent immo vs actions sur ce topic, alors que je pense qu'il faut faire les deux :  utiliser au max sa capacité d’endettement pour de l'immo + utiliser son cash pour les actions.
Ça apporte de la diversification et permet de faire du levier.


Merci. :jap:
je partage complètement ce point de vue, et je ne comprends pas non plus cette obsession à vouloir opposer les 2.

n°69046546
glandoll
Posté le 22-08-2023 à 15:50:47  profilanswer
 

Gotchaaaaa a écrit :


Merci. :jap:
je partage complètement ce point de vue, et je ne comprends pas non plus cette obsession à vouloir opposer les 2.


Quand il faut sortir du cash pour combler un cash flow négatif, bien sûr que ça s'oppose (en bonne partie du moins et dans le sens qu'il faut en choisir un).

n°69046557
Ascio
Posté le 22-08-2023 à 15:51:56  profilanswer
 

LooKooM a écrit :

Je pense que tu ne m'as jamais lu conseiller quoi que ce soit en vue d'une quelconque prime, d'ailleurs je n'en ai pas demandé/reçu de la part de personnes issues de HFR, uniquement de ma famille ou amis proches, de façon transparente.
 
Les modes se suivent mais l'essentiel ne change pas, depuis bientôt 20 ans :  
 
1/ Epargne de secours en LA/LDD pour environ 3 mois de dépenses pour un celibataire ou couple sans enfant, plutôt 4-6 mois pour un couple avec enfants.
 
2/ Une à deux AV low cost en ligne pour son épargne regulière avec budget de risque actions à placer entre 20 à 60% selon le profil de risque personnel, l'experience de la volatilité actions et ses projets personnels. Tout en ETF World pour plus de simplicité, sauf à vouloir selectionner/suivre des fonds specifiques. Fuire toute GP.

 
3/ Acheter sa RP dès que sa stabilité géographique permet 5-7 ans de visibilité hors situations de très hauts revenus/gros héritages permettant de garder l'appartement acheté et le louer lors de son achat suivant rapidement ensuite.
 
4/ C'est tout.
 
Optimiser les frais avec le PEA, c'est mieux mais pas obligatoire du tout, cela complexifie les choses et rend la majorité des profils friables lors de volatilité boursière.
 
Faire de l'investissement immobilier locatif, c'est parfois très interessant mais requiert compétences et temps mal évalué généralement. C'est aussi concentrer son patrimoine sur une région, un actif, dont on cerne assez mal les risques également.
 
Crowdfunding/crypto/forets etc... comportent tous des risques généralement mal compris et ce qu'ils apportent en termes de diversification est largement minoré par les risques encourus dans la majorité des cas.
 
Defiscalisation reductrice d'IR dans 90% des cas ininteressante vs. risque pris et rendement total de l'operation nette de fiscalité.  
 
Mais le topic serait bien morne si l'on acceptait pas une diversité d'opinion, de styles et de modes :D


- Aussi "peu" en épargne de précaution ? même pas une poche disponible pour un "gros" achat genre renouvellement de voiture, etc ?
 
- Pourquoi prioriser à ce point l'AV par rapport au PEA, notamment en ce qui concerne les célibataires ou couples sans enfants ?

mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  10483  10484  10485  ..  12940  12941  12942  12943  12944  12945

Aller à :
Ajouter une réponse
 

Sujets relatifs
Plan épargne logement chez la caisse épargne les intérets versés quand[Topic unik] Le triathlon : natation, vélo, course à pied !
Le topik des gens de taille moyenne[Topik Unik] Le Karting
[Topik spéculatif ] De quoi aurons nous l'air dans le futur ?![Topik souvenirs] La plus grosse frousse de votre vie
>> Le TopiK des Séries de qualité !!! <<[TOPIK UNIK] Scary Movie , la tétralogie : !56K Warning !
Plus de sujets relatifs à : [POGNON] Épargne / Placements


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)