Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
6229 connectés 


Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?


8.9 %
 19 votes
1.  Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
 
 
17.4 %
 37 votes
2.  Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
 
 
0.9 %
      2 votes
3.  Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
 
 
4.2 %
 9 votes
4.  Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
 
 
10.8 %
 23 votes
5.  Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
 
 
5.2 %
 11 votes
6.  Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
 
 
6.6 %
 14 votes
7.  Non : ces ETF respectent exactement les règles fixées par l’État, point
 
 
23.9 %
 51 votes
8.  Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
 
 
3.8 %
 8 votes
9.  Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
 
 
18.3 %
 39 votes
10.  Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
 

Total : 233 votes (20 votes blancs)
Ce sondage est clos, vous ne pouvez plus voter
 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  12955  12956  12957  12958  12959  12960
Page Suivante
Auteur Sujet :

[POGNON] Épargne / Placements - PAS DE PARRAINAGE

n°75363478
Mr Oscar
Pour la beauté du geste.
Posté le 30-09-2026 à 20:48:07  profilanswer
 

Reprise du message précédent :

JB0660 a écrit :


Excuse moi d'avoir utilisé les termes que j'utilise au quotidien dans mon taff. Le terme PBB est assez commun et sa définition se trouve en 2 secondes avec ton llm préféré.


J'ai voulu t'expliquer le fonctionnement d'un fonds en €, vu le niveau de ta question initiale. De rien.


Pas besoin d'être désagréable non plus.


"Vu le niveau de ta question initiale" = taunt condescendant.


Il n'était pas si bas que ça ("la valeur du portfolio sous-jacent chargé en obligations a pris une claque, ça obère la capacité à rendre des bons rendements" ) en comparaison de la réponse (= l'assureur peut piocher dans les réserves), quand on déjargonne. Bref, merci de l'effort d'explication néanmoins, next.


---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
mood
Publicité
Posté le 30-09-2026 à 20:48:07  profilanswer
 

n°75363511
bahamut49
Posté le 30-09-2026 à 20:56:23  profilanswer
 

free-riders a écrit :

on en talk du nouveau design de Linxea ?


Pas pire qu'avant  :o

n°75363576
JB0660
Posté le 30-09-2026 à 21:12:32  profilanswer
 

Mr Oscar a écrit :


Il n'était pas si bas que ça ("la valeur du portfolio sous-jacent chargé en obligations a pris une claque, ça obère la capacité à rendre des bons rendements" ) en comparaison de la réponse (= l'assureur peut piocher dans les réserves), quand on déjargonne.


Indépendamment du fait de piocher dans les réserves, il n'y a pas de lien direct entre l'évolution de la valeur des obligations sous-jacentes et la détermination du taux servi, en tout cas à court voire moyen terme.


C'est le fonctionnement du code des assurances.


Sur la solidité / solvabilité, c'est une autre histoire.

Message cité 1 fois
Message édité par JB0660 le 30-09-2026 à 21:19:41
n°75363590
Edelweisss
Posté le 30-09-2026 à 21:14:23  profilanswer
 

Certains ont identifié des ETF/fonds obligataires intéressants (oblig daté ?) ou vous attendez encore quelques mois une potentielle hausse ?

n°75363624
filiptiff
Posté le 30-09-2026 à 21:19:14  profilanswer
 

Je pense investir pas mal dans un ETF SP500.


J'ai vu qu'il était possible d'en avoir dans un PEA (ETF synthétique) comme dans un CTO ?
Y-a-t-il un downside à avoir de l'ETF synthétique ? Ou PEA > CTO dans tous les cas ?


Enfin, quelle fond me conseillait vous ? Je vois passer du Amundi, BNP notamment.


C'est pour du placement à long terme.


Message édité par filiptiff le 30-09-2026 à 21:19:39
n°75363881
Agmoh
¯\_(ツ)_/¯
Posté le 30-09-2026 à 21:45:37  profilanswer
 

xshadow a écrit :

Vanguard a publié une petite note (en français) concernant le rééquilibrage de portefeuille : www.fr.vanguard/professionnel/ [...] rtefeuille
lien vers le doc pdf : https://www.fr.vanguard/content/dam [...] fr-end.pdf
 
Ça peut paraître évident et c'est évoqué ici même régulièrement, mais c'est toujours intéressant de voir ce qu'en disent les gestionnaires de fonds de premier plan :jap:  
 
(pas vu passé ici, désolé si ça a déjà été posté)


super interessant.
en dehors du fond euros, on peut aller sur quoi niveau obligation en france ?

n°75363890
norilor
Posté le 30-09-2026 à 21:46:41  profilanswer
 

SaintBol a écrit :


Il faut aussi compter les frais de courtage éventuels (au delà de 500€, en Amundi FreeTrade: qui sont à payer d'abord, qui seront remboursés plus tard sur compte courant).


Ce n'est plus le cas depuis le 1er septembre avec la nouvelle offre Freetrade Amundi. Les frais de courtage ne sont plus avancés mais offerts, comme chez Bourso :jap:

Message cité 1 fois
Message édité par norilor le 30-09-2026 à 21:47:08
n°75364068
diegolvoba​nania
Ben quoi ?
Posté le 30-09-2026 à 22:09:24  profilanswer
 

maaah a écrit :


Pour toi:
Le cas Yomoni, ça se calcule:  
- combien tu paierais d’impôts si tu sortais maintenant versus
- combien tu as déjà « perdu » (ou plutôt moins gagné) avec Yomoni par rapport à un simple ETF world, et tu extrapoles ça à 8 ans.  
J’ai dans l’idée que tu ferais mieux de sortir de suite.
 
Pour ta fille:
Avec ton idée elle se retrouverait avec + de 50% d’actifs risqués. Pourquoi pas si tu sens que ça peut passer mais pour quelqu’un qui n’a jamais expérimenté sa tolérance aux baisses, je trouve ça beaucoup. Et si elle est en dernière année d’étude elle n’est peut être pas si loin du moment où elle voudra acheter son logement.
 
Donc peut être plutôt une AV Bourso (pour son fond euro) et réserver le World au PEA (où elle veut, Bourso si elle ne veut pas s’éparpiller, Fortu si elle veut avoir les 2 banques comme on recommande souvent ici).
Et sinon ESE c’est pas du world…  :)  
 
+ si elle est motivée Linxea Spirit juste pour prendre date.


Merci d’avoir pris le temps  :jap:  
 
S&P500 et non World, my bad.  
 
Précisions :
Il y a actuellement 11 K€ de plus value sur Yomoni.  
 
Pour ma fille, elle a déjà un appart (de l’héritage) mis en location. Ca fera 3 ans en mars ou avril 2027.  
Elle a comme idée de le récupérer pour y habiter.

n°75364092
Mr Oscar
Pour la beauté du geste.
Posté le 30-09-2026 à 22:14:19  profilanswer
 

SaintBol a écrit :


Tu sais très bien que ça ne marche pas comme ça.


Les taux montent (pour les nouvelles obligs), donc la valeur instantanée des obligs existantes baisse. Donc:

  • les assureurs veulent faire entrer du pognon sur les f€ pour acheter des nouvelles obligs à taux élevées: ils proposent des offres bonus sur versement.
  • les assureurs veulent éviter que du pognon sorte des f€ pour éviter d'avoir à vendre des vieilles obligs à prix cassé avant leur arrivée à échéance (ce qui amènerait à enregistrer des pertes): ils piochent donc dans les réserves (PBB – Provisions sur Participation aux Bénéfices) pour proposer un taux plus intéressant que les autres produits sans risque.


Merci de le présenter sans fard comme cela car on sait que le fond euros c'est de la saucisse industrielle mais là tu explicite bien la présence de 'viande autour de laquelle les mouches à merde commencent à venir' parmi les ingrédients.


Je décompose en 4 faits quand les obligations baissent beaucoup :
1- l'assureur fait venir de l'argent frais pour acheter des nouvelles oblig à prix élevé : il propose des bonus sur versement. -> OK, je l'avais en tête


2- l'assureur ne veut pas enregistrer de perte, il évite de liquider des obligations dépréciées. -> OK, je l'avais en tête


3- l'assureur propose un produit à des bons pères de familles, lissant la volatilité : comme ici ça baisse, il puise dans la provision pour amortir la claque -> OK je l'avais en tête (mais en pensant que c'est un amortisseur modéré)


4- si la baisse est forte, l'assureur flippe de DEVOIR liquider des obligations dépréciées, donc il REDOUBLE d'efforts pour garder ses clients,  et pioche encore plus vite dans la provision pour non plus seulement amortir mais pour donner un signal faussement rassurant en façade d'une situation inquiétante.  ->  ÇA,  c'est ultra malsain


C'est effectivement logique mais naïvement je m'arrêtais au 2 et 3, m'arrêtant à anticiper le déclenchement d'amortisseur.
C'est du déprovisionnement en panique, mais heureusement d'autres que toi présente cela comme
[:duriangris] "la baisse de la valeur en portefeuille n'a pas d'impact direct sur notre produit, ne soyez pas sot de commencer à vous inquiéter, on décide de vous offrir la performance qu'on souhaite grâce aux provisions. Tant que le ratio de solvabilité le permet bien sûr. Il se peut, indirectement et consécutivement à la baisse de valeur de marché de nos actifs, la situation du marché nous amène dans certaines circonstances à ce que le ratio de solvabilité atteigne une limite technique qui, de par la loi, nous contraint à limiter nos reprises sur provisions, et alors dans ces circonstances on constaterait qu'il vous manque un niou de votre niouniou. Dans ces circonstances, pour garantir la sécurité de vos actifs on bloquerait probablement, temporairement bien sûr, les retraits ce que vous avez dans nos comptes à hauteur d'un niou."  [:duriangris]

Message cité 2 fois
Message édité par Mr Oscar le 30-09-2026 à 22:16:49

---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
n°75364126
Edelweisss
Posté le 30-09-2026 à 22:26:01  profilanswer
 

Tant que t'es pas le dernier dans la danse tout va bien  [:toyoyost:8]  
 
Le fonds euro est aussi composé d'actions, d'immo, d'investissement alternatif etc.  [:-odysseus-:3]

mood
Publicité
Posté le 30-09-2026 à 22:26:01  profilanswer
 

n°75364134
Mr Oscar
Pour la beauté du geste.
Posté le 30-09-2026 à 22:27:49  profilanswer
 

JB0660 a écrit :


Indépendamment du fait de piocher dans les réserves, il n'y a pas de lien direct entre l'évolution de la valeur des obligations sous-jacentes et la détermination du taux servi, en tout cas à court voire moyen terme.


C'est le fonctionnement du code des assurances.


Sur la solidité / solvabilité, c'est une autre histoire.


Y a pas de lien direct entre la réalité et l'apparence sauf quand il n'y a plus de maquillage ou qu'on atteint les limites légales d'utilisation de maquillage.  


C'est rassurant. J'espère que si on approche les limites d'utilisation du maquillage le lobby des AV obtiendra du législateur de pouvoir piocher un peu plus encore dans ce qui peut ressembler de près ou de loin à du maquillage.


Message édité par Mr Oscar le 30-09-2026 à 22:32:27

---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
n°75364183
JB0660
Posté le 30-09-2026 à 22:39:19  profilanswer
 

Mr Oscar a écrit :


4- si la baisse est forte, l'assureur flippe de DEVOIR liquider des obligations dépréciées, donc il REDOUBLE d'efforts pour garder ses clients, et pioche encore plus vite dans la provision pour non plus seulement amortir mais pour donner un signal faussement rassurant en façade d'une situation inquiétante. -> ÇA, c'est ultra malsain


Le 4 est faux / très simpliste. Tu te doutes bien que le rôle de l'assureur, c'est notamment de gérer ce risque de liquidité.


Un peu la flemme de rentrer dans les détails vu ton amabilité. Dans le pire des cas, on bloque les rachats via Sapin 2.


Et t'es pas obligé d'être désagréable, encore une fois.

Message cité 2 fois
Message édité par JB0660 le 30-09-2026 à 22:42:56
n°75364243
Mr Oscar
Pour la beauté du geste.
Posté le 30-09-2026 à 23:01:54  profilanswer
 

JB0660 a écrit :


Le 4 est faux / très simpliste. Tu te doutes bien que le rôle de l'assureur, c'est notamment de gérer ce risque de liquidité.


Un peu la flemme de rentrer dans les détails vu ton amabilité. Dans le pire des cas, on bloque les rachats via Sapin 2.


Et t'es pas obligé d'être désagréable, encore une fois.


Ben est-ce que "gérer" ce risque de liquidité ce n'est pas de pousser le potard de l'agressivité commerciale pour distribuer du rendement de façade dans la limite de ce que les règles de prise de risques permettent, afin d'éviter des désinvestissements de clients dans un contexte de forte pression concurrentielle ?
Sachant que dans "le pire des cas", quand la fête ne peut plus battre son plein il y a des solutions pour couper la musique et faire asseoir tout le monde sur sa chaise ?


Je ne dis pas que c'est irrationnel, c'est bien ça le problème.

Message cité 2 fois
Message édité par Mr Oscar le 30-09-2026 à 23:12:01

---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
n°75364268
JB0660
Posté le 30-09-2026 à 23:12:39  profilanswer
 

Mr Oscar a écrit :


Ben est-ce que "gérer" ce risque de liquidité ce n'est pas de pousser le potard de l'agressivité commerciale pour distribuer du rendement de façade dans la limite de ce que les règles de prise de risques permettent, afin d'éviter des désinvestissements de clients ?
Sachant que dans "le pire des cas", quand la fête ne peut plus battre son plein il y a des solutions pour couper la musique et faire asseoir tout le monde sur sa chaise ?


Je ne dis pas que c'est irrationnel, c'est bien ça le problème.


Pas nécessairement. Une forte collecte simplifie énormément la vie de l'assureur, on est d'accord, c'est un levier important.  :jap:


Mais tu gères surtout le risque de liquidité via la gestion de ton portefeuille d'actifs et la cohérence avec tes engagements vis à vis de tes clients (= le capital qu'ils peuvent retirer à tout moment).


Tu vas par exemple regarder comment les remboursements obligataires de ton portefeuille vont s'écouler dans le temps et faire en sorte qu'ils sont à peu près cohérents avec tes projections de rachats (+ prestations décès), dans un scénario "normal" et dans des scénarios de stress (en supposant une hausse des taux qui impacterait la valorisation de ton portefeuille combinée à une hausse des rachats par ex.). Il y a évidemment de l'incertitude dans ces projections.


Si tu estimes que la moitié de tes assurés va partir d'ici 5 ans, cela serait une mauvaise idée d'acheter beaucoup d'obligations qui arrivent à échéance dans 30 ans alors que tu n'auras pas de problème si tu as acheté pas mal d'obligations qui vont arriver à échéance dans 1,2,3..,5 ans, même si les taux montent.
Le but étant de ne pas vendre d'actifs à perte (si valorisation actuelle < prix d'achat du titre) pour payer les rachats.


Mais il arrive que les assureurs se plantent, cf. récemment Eurovita en Italie (hausse des taux et forte hausse des rachats) ou FWU au Luxembourg.
En France, tu as Sapin 2 qui bloquerait les sorties. Puis une probable reprise par un autre assureur plus solide, avec un transfert qui prendrait du temps et où ton argent serait bloqué.


Je ne sais pas si c'est très clair.
[:duriangris]


Message édité par JB0660 le 30-09-2026 à 23:21:31
n°75364281
free-rider​s
Je ne suis simplement pas là
Posté le 30-09-2026 à 23:19:38  profilanswer
 

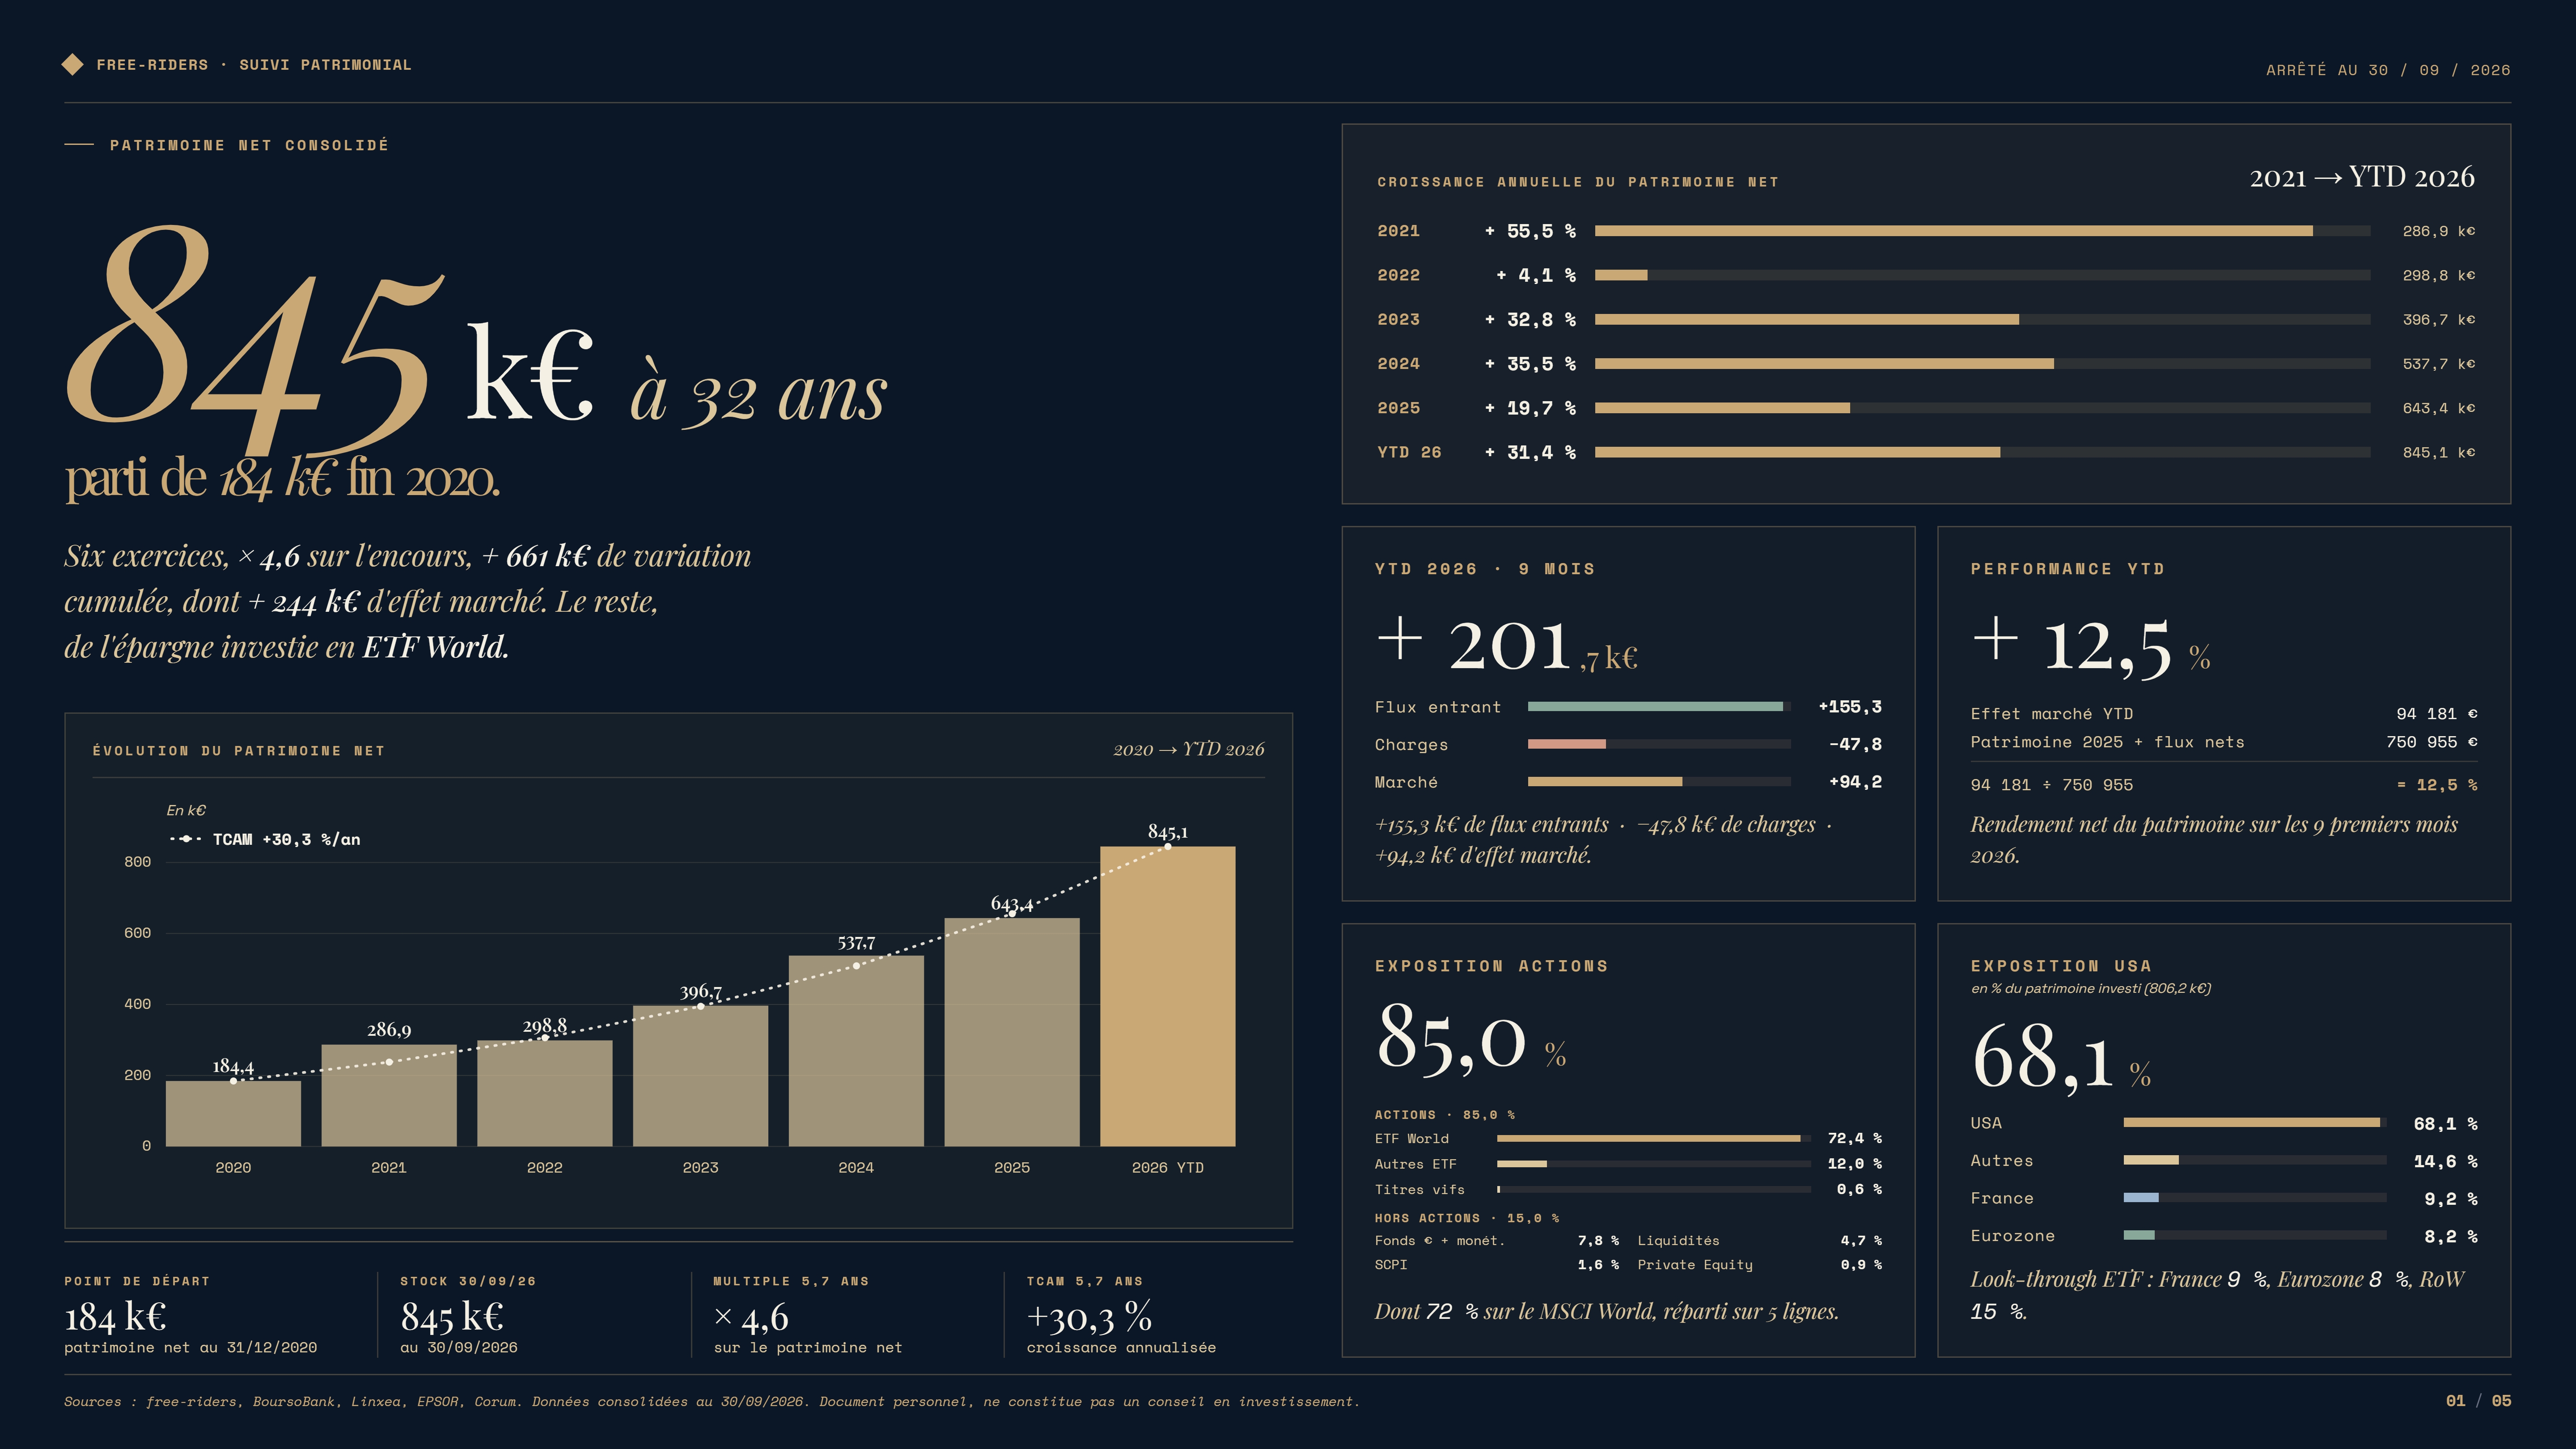
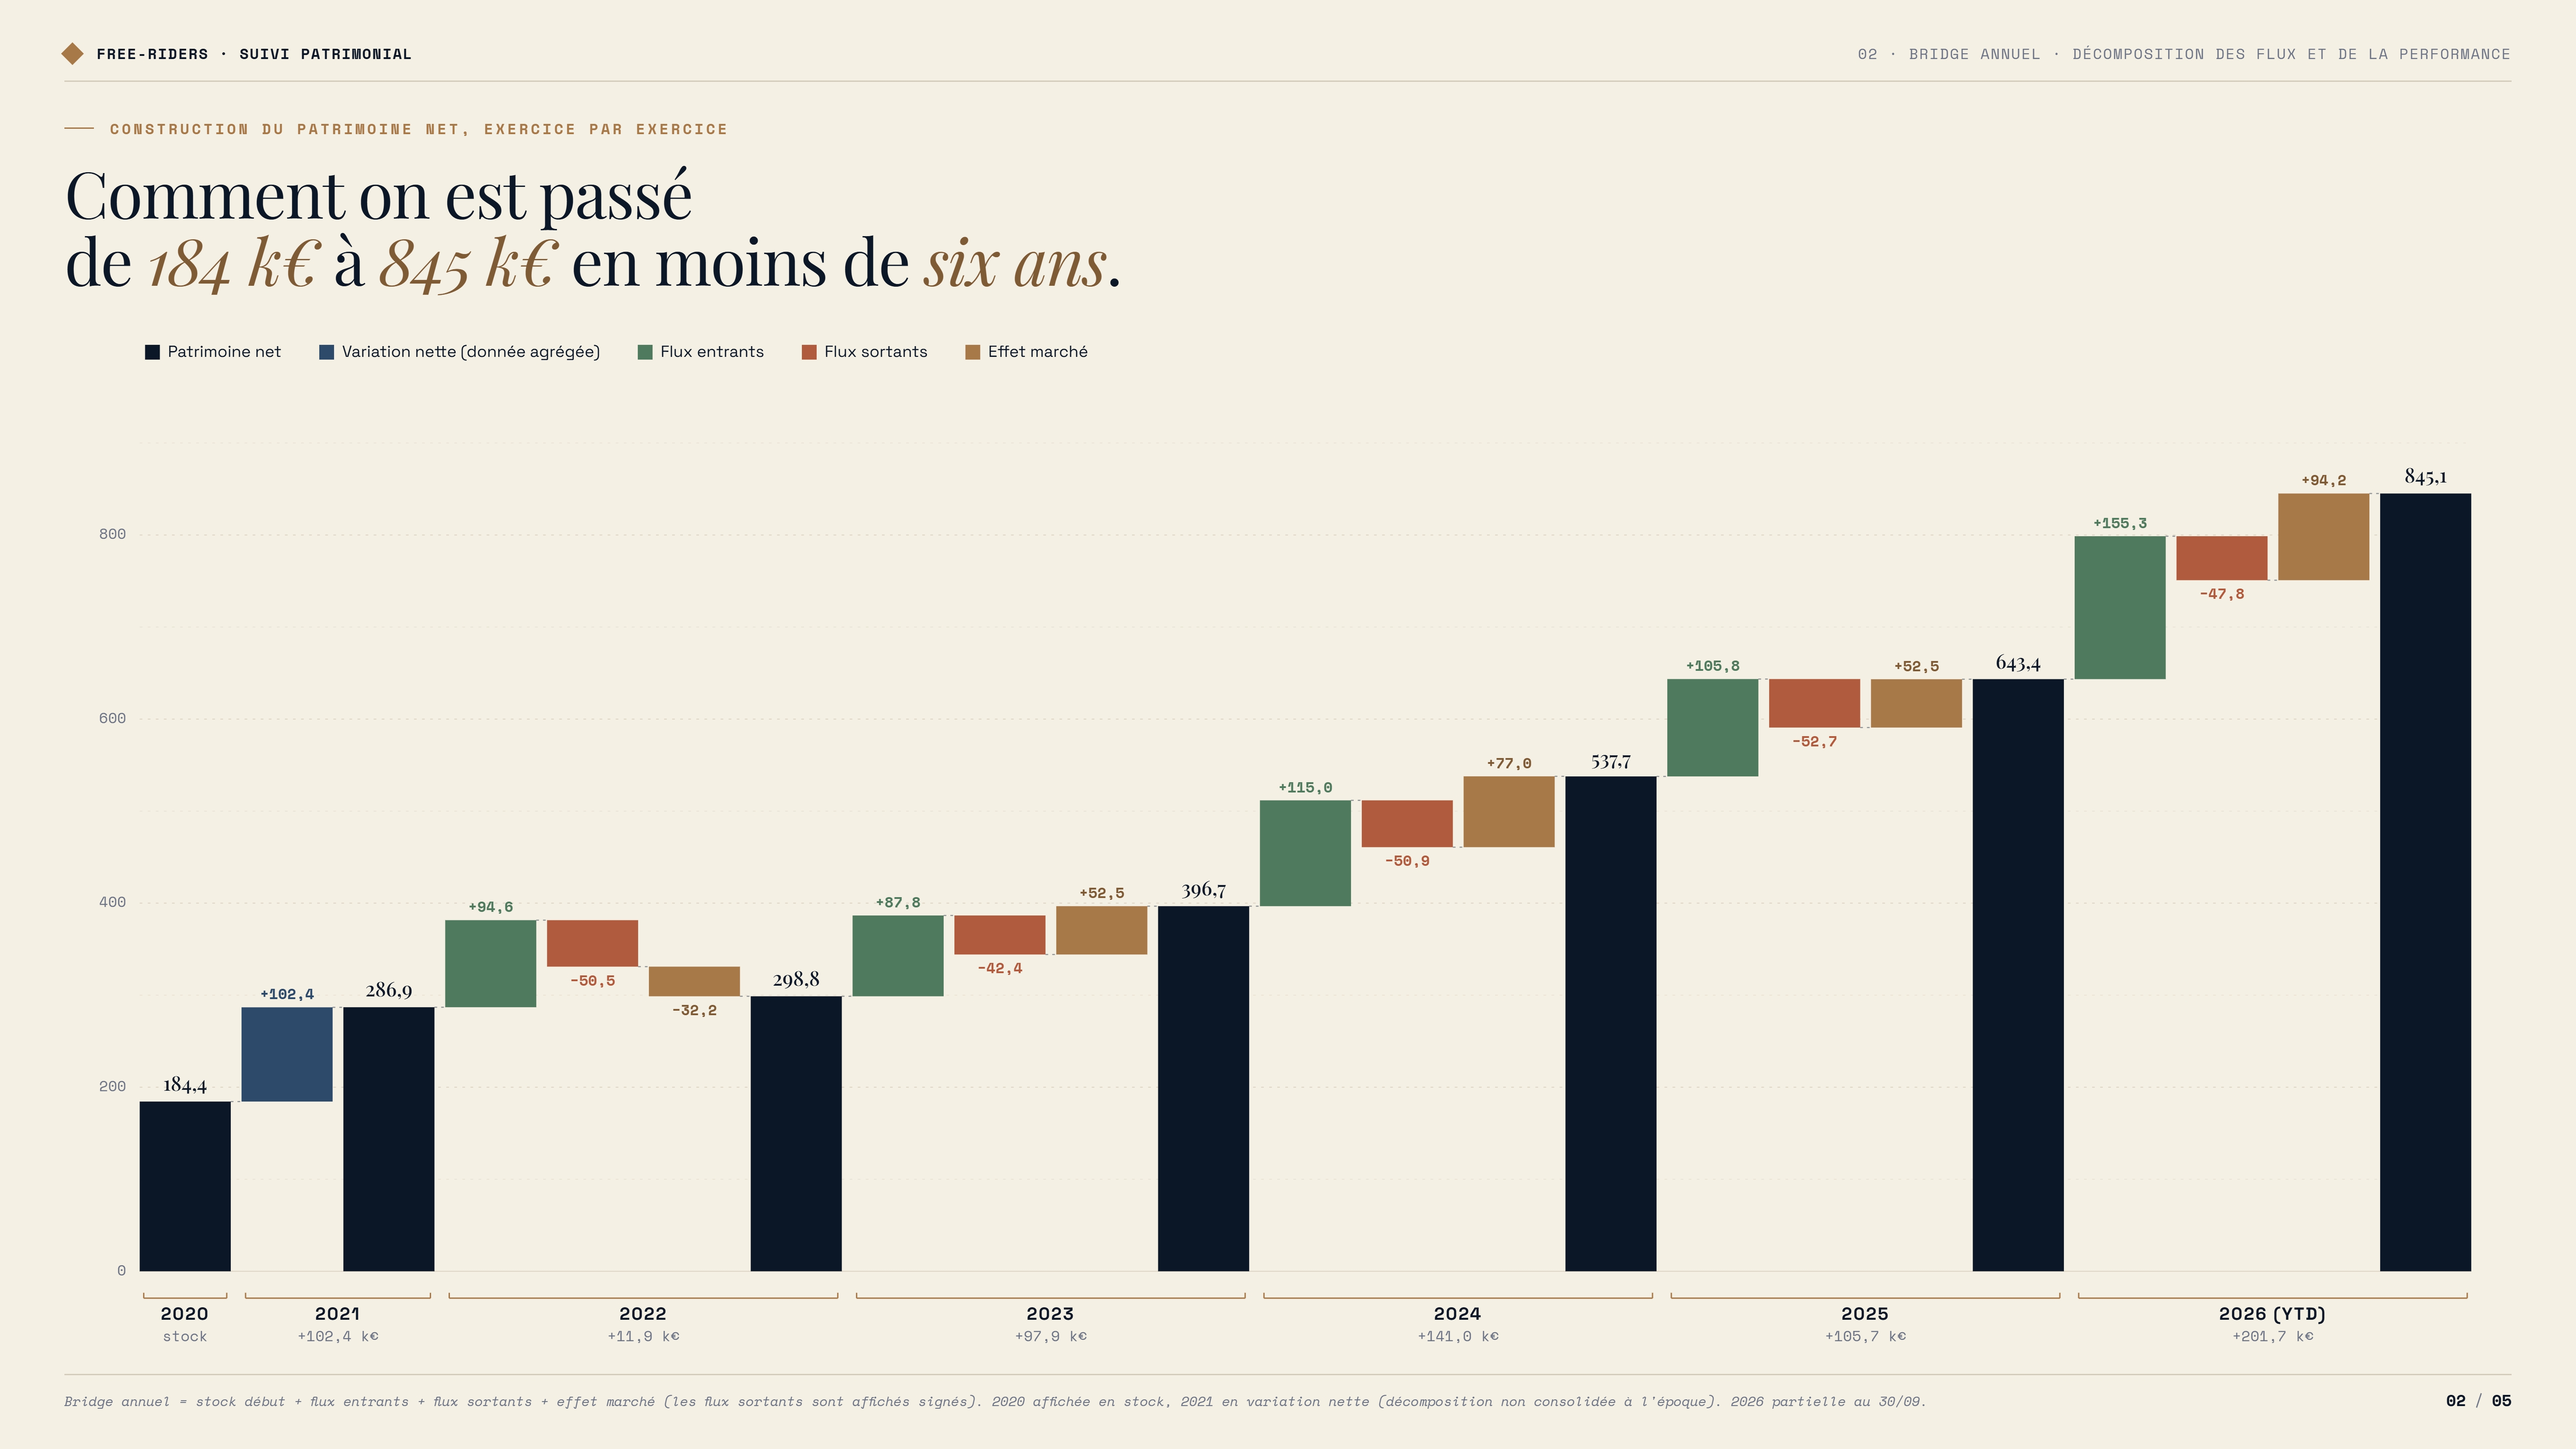
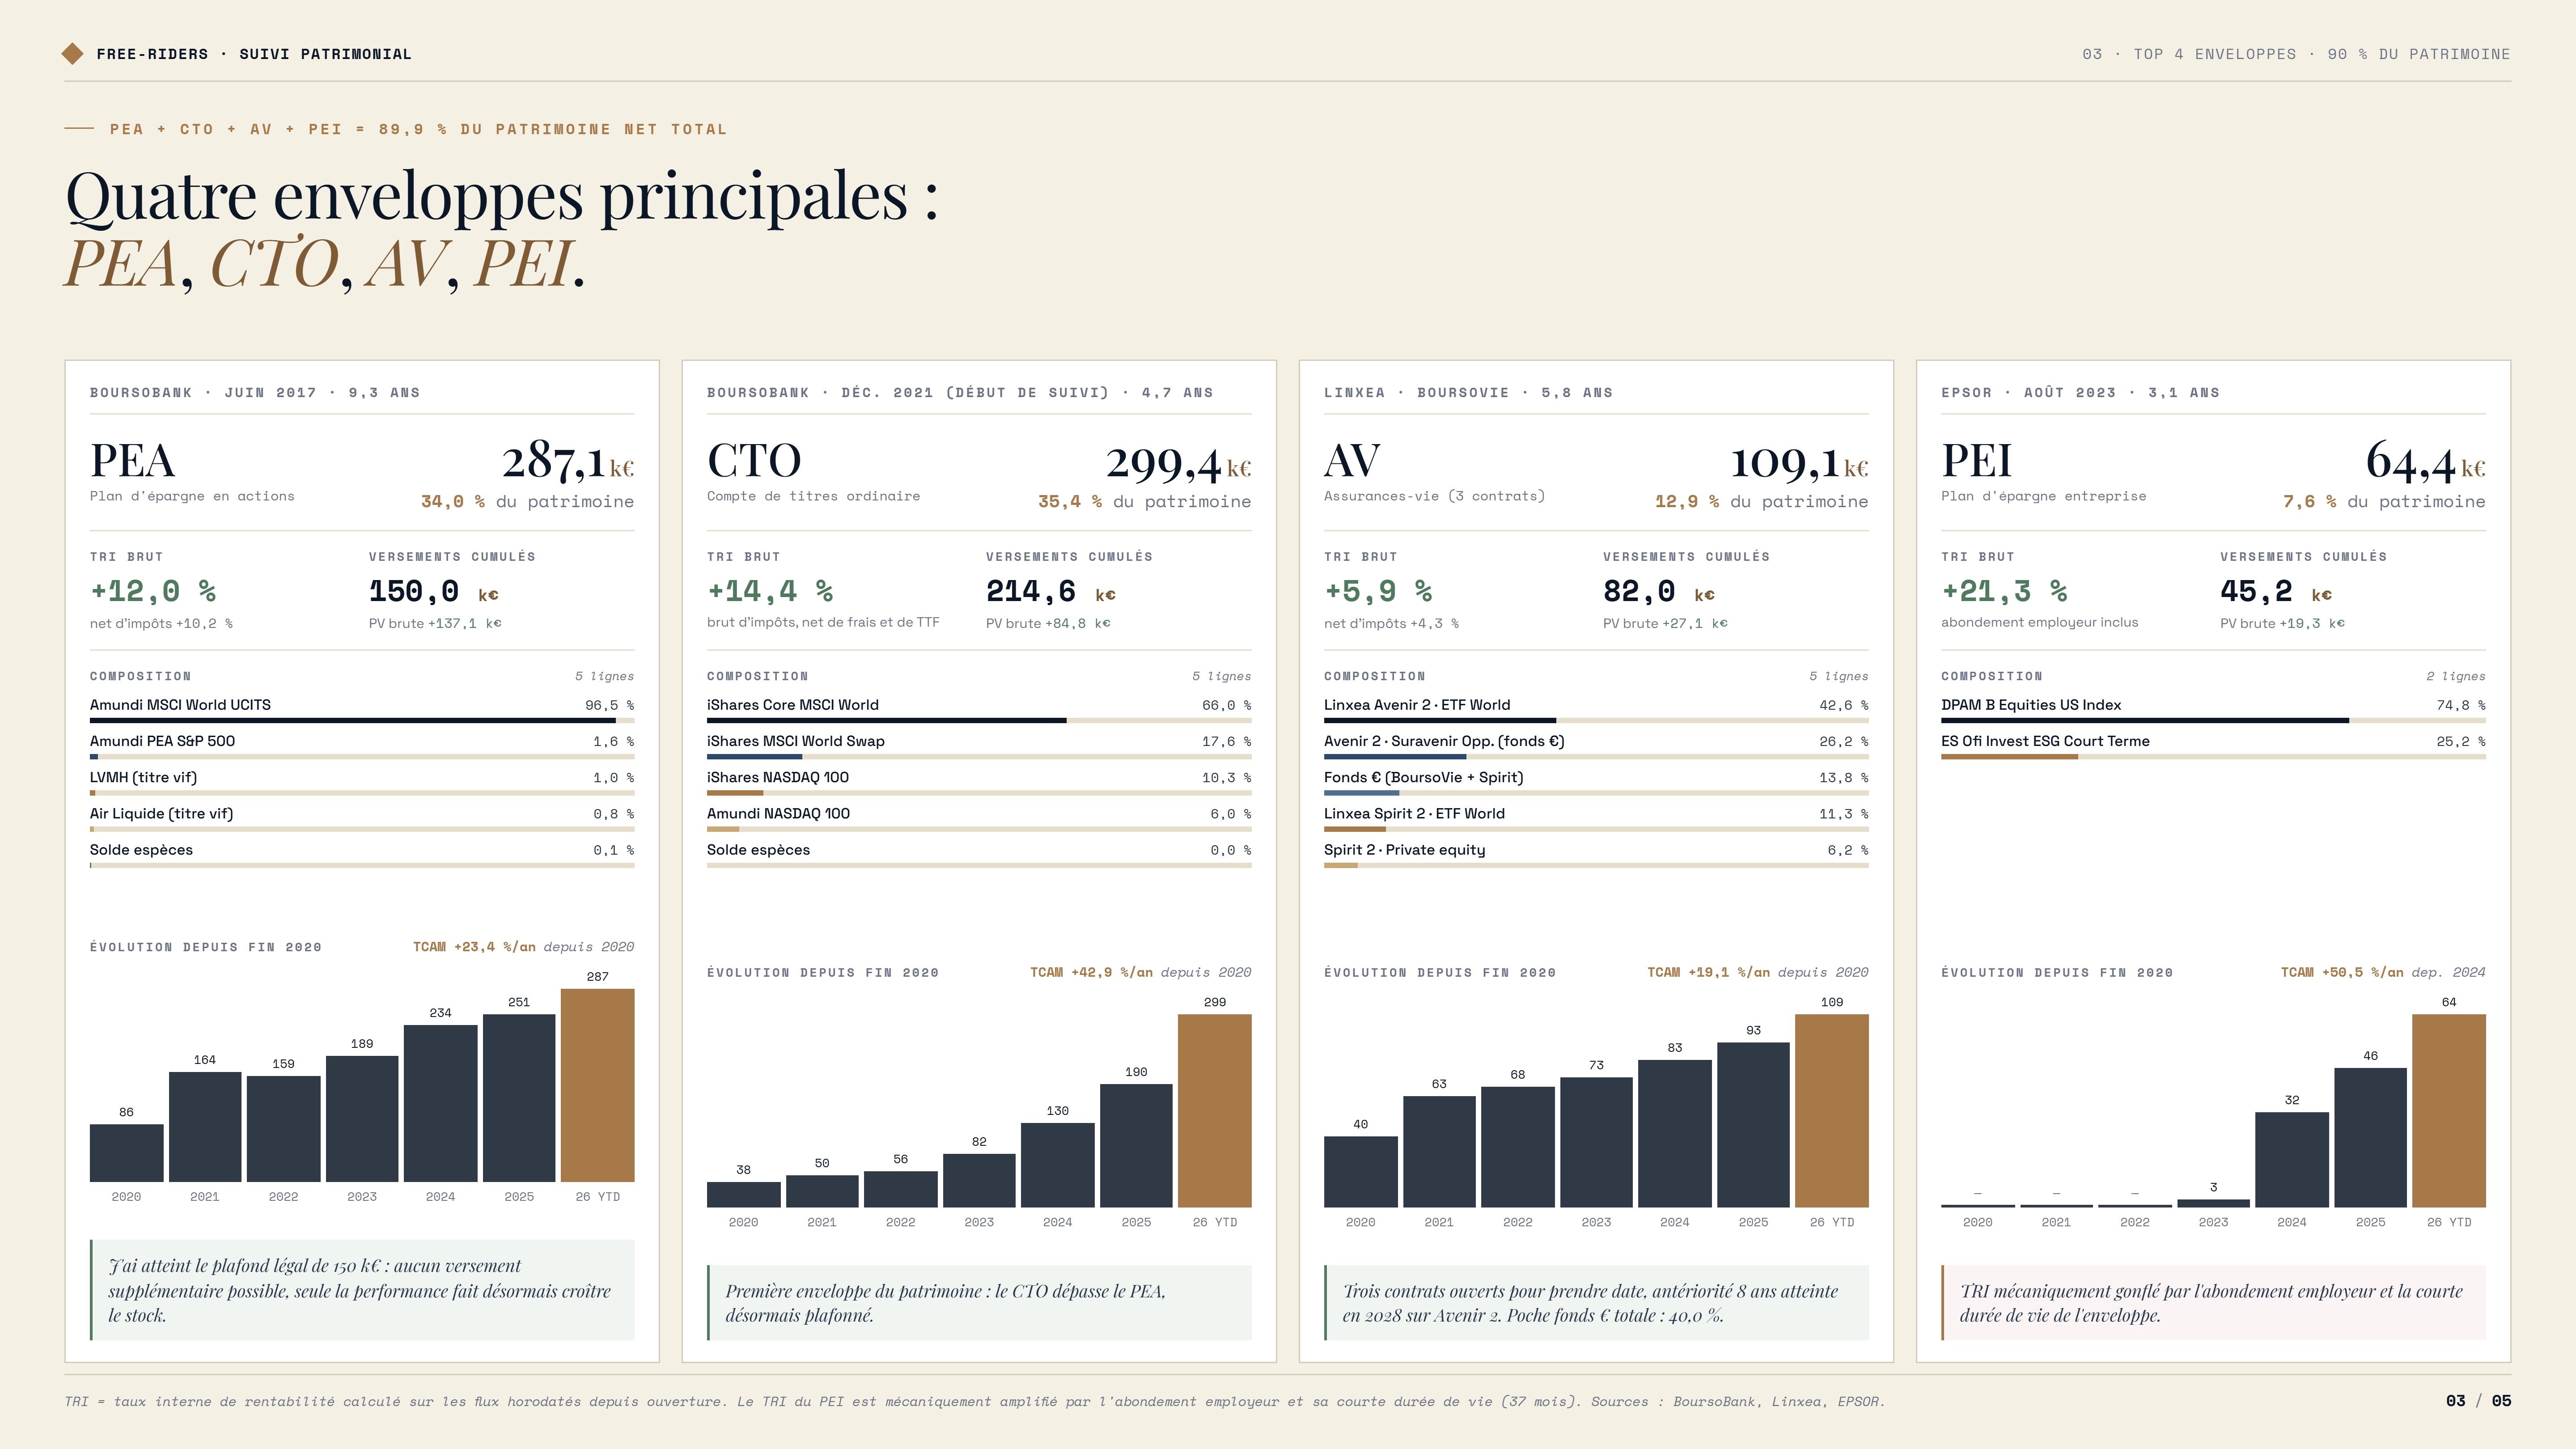
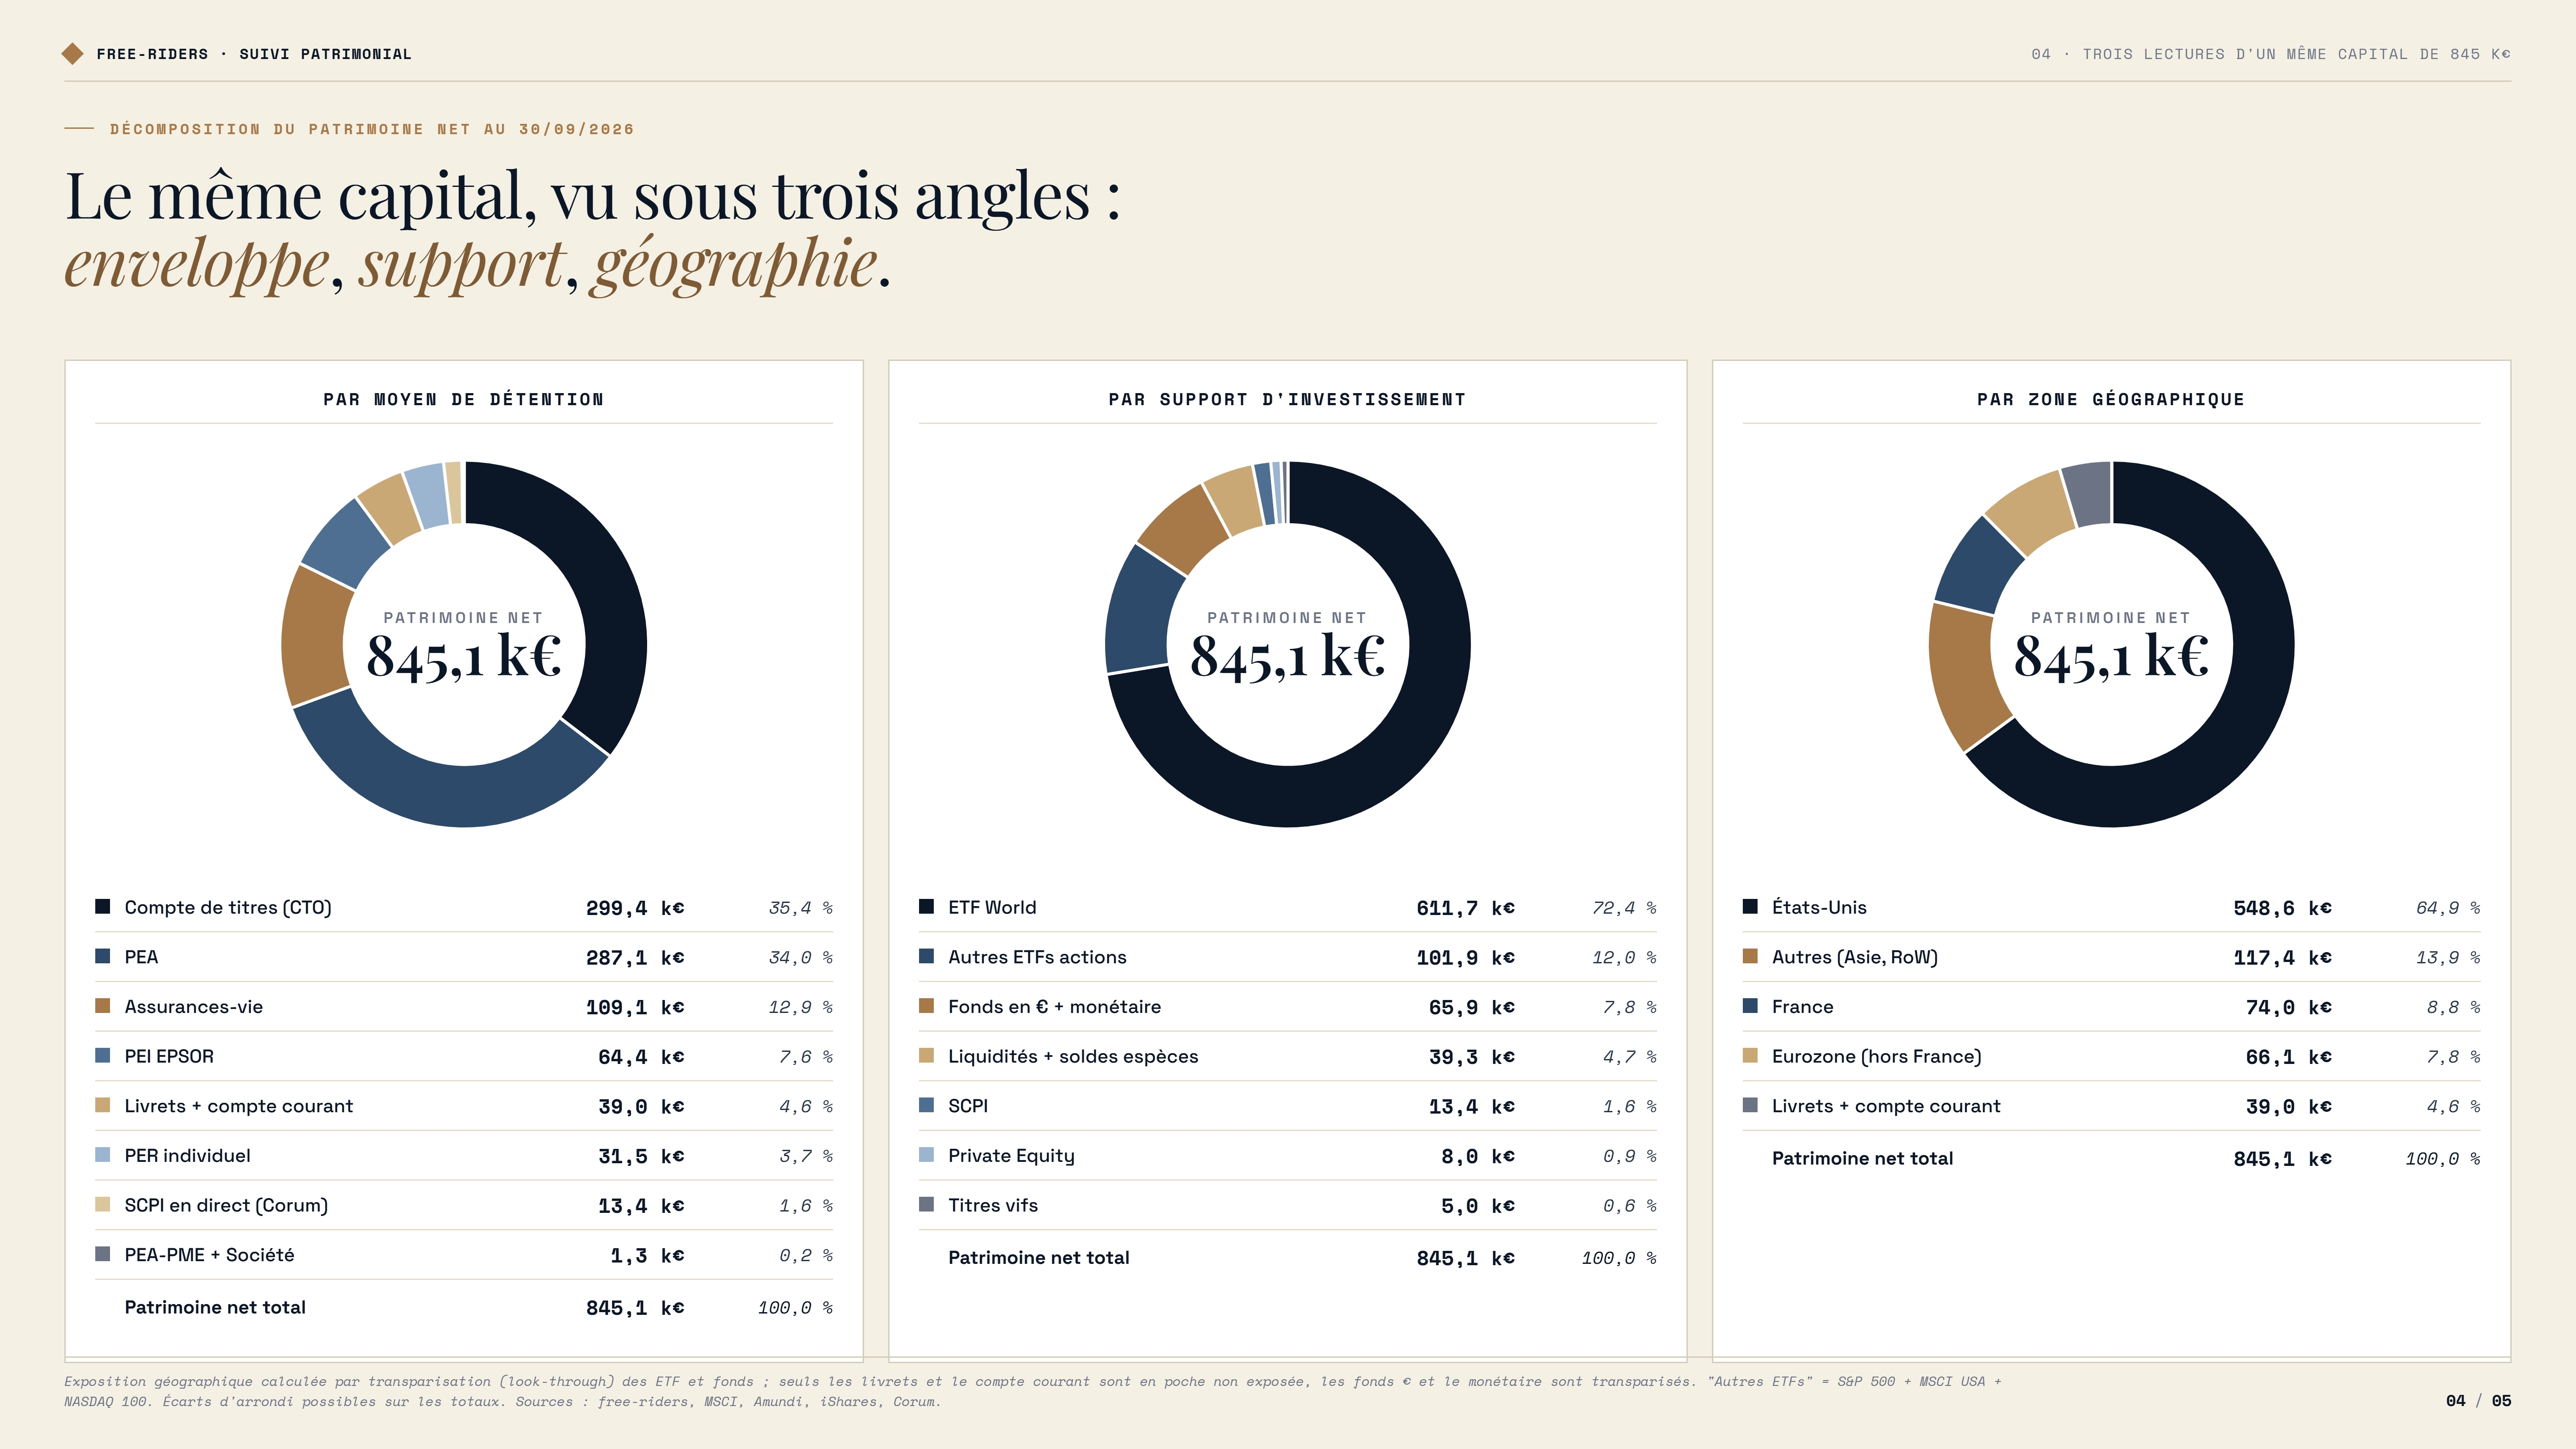
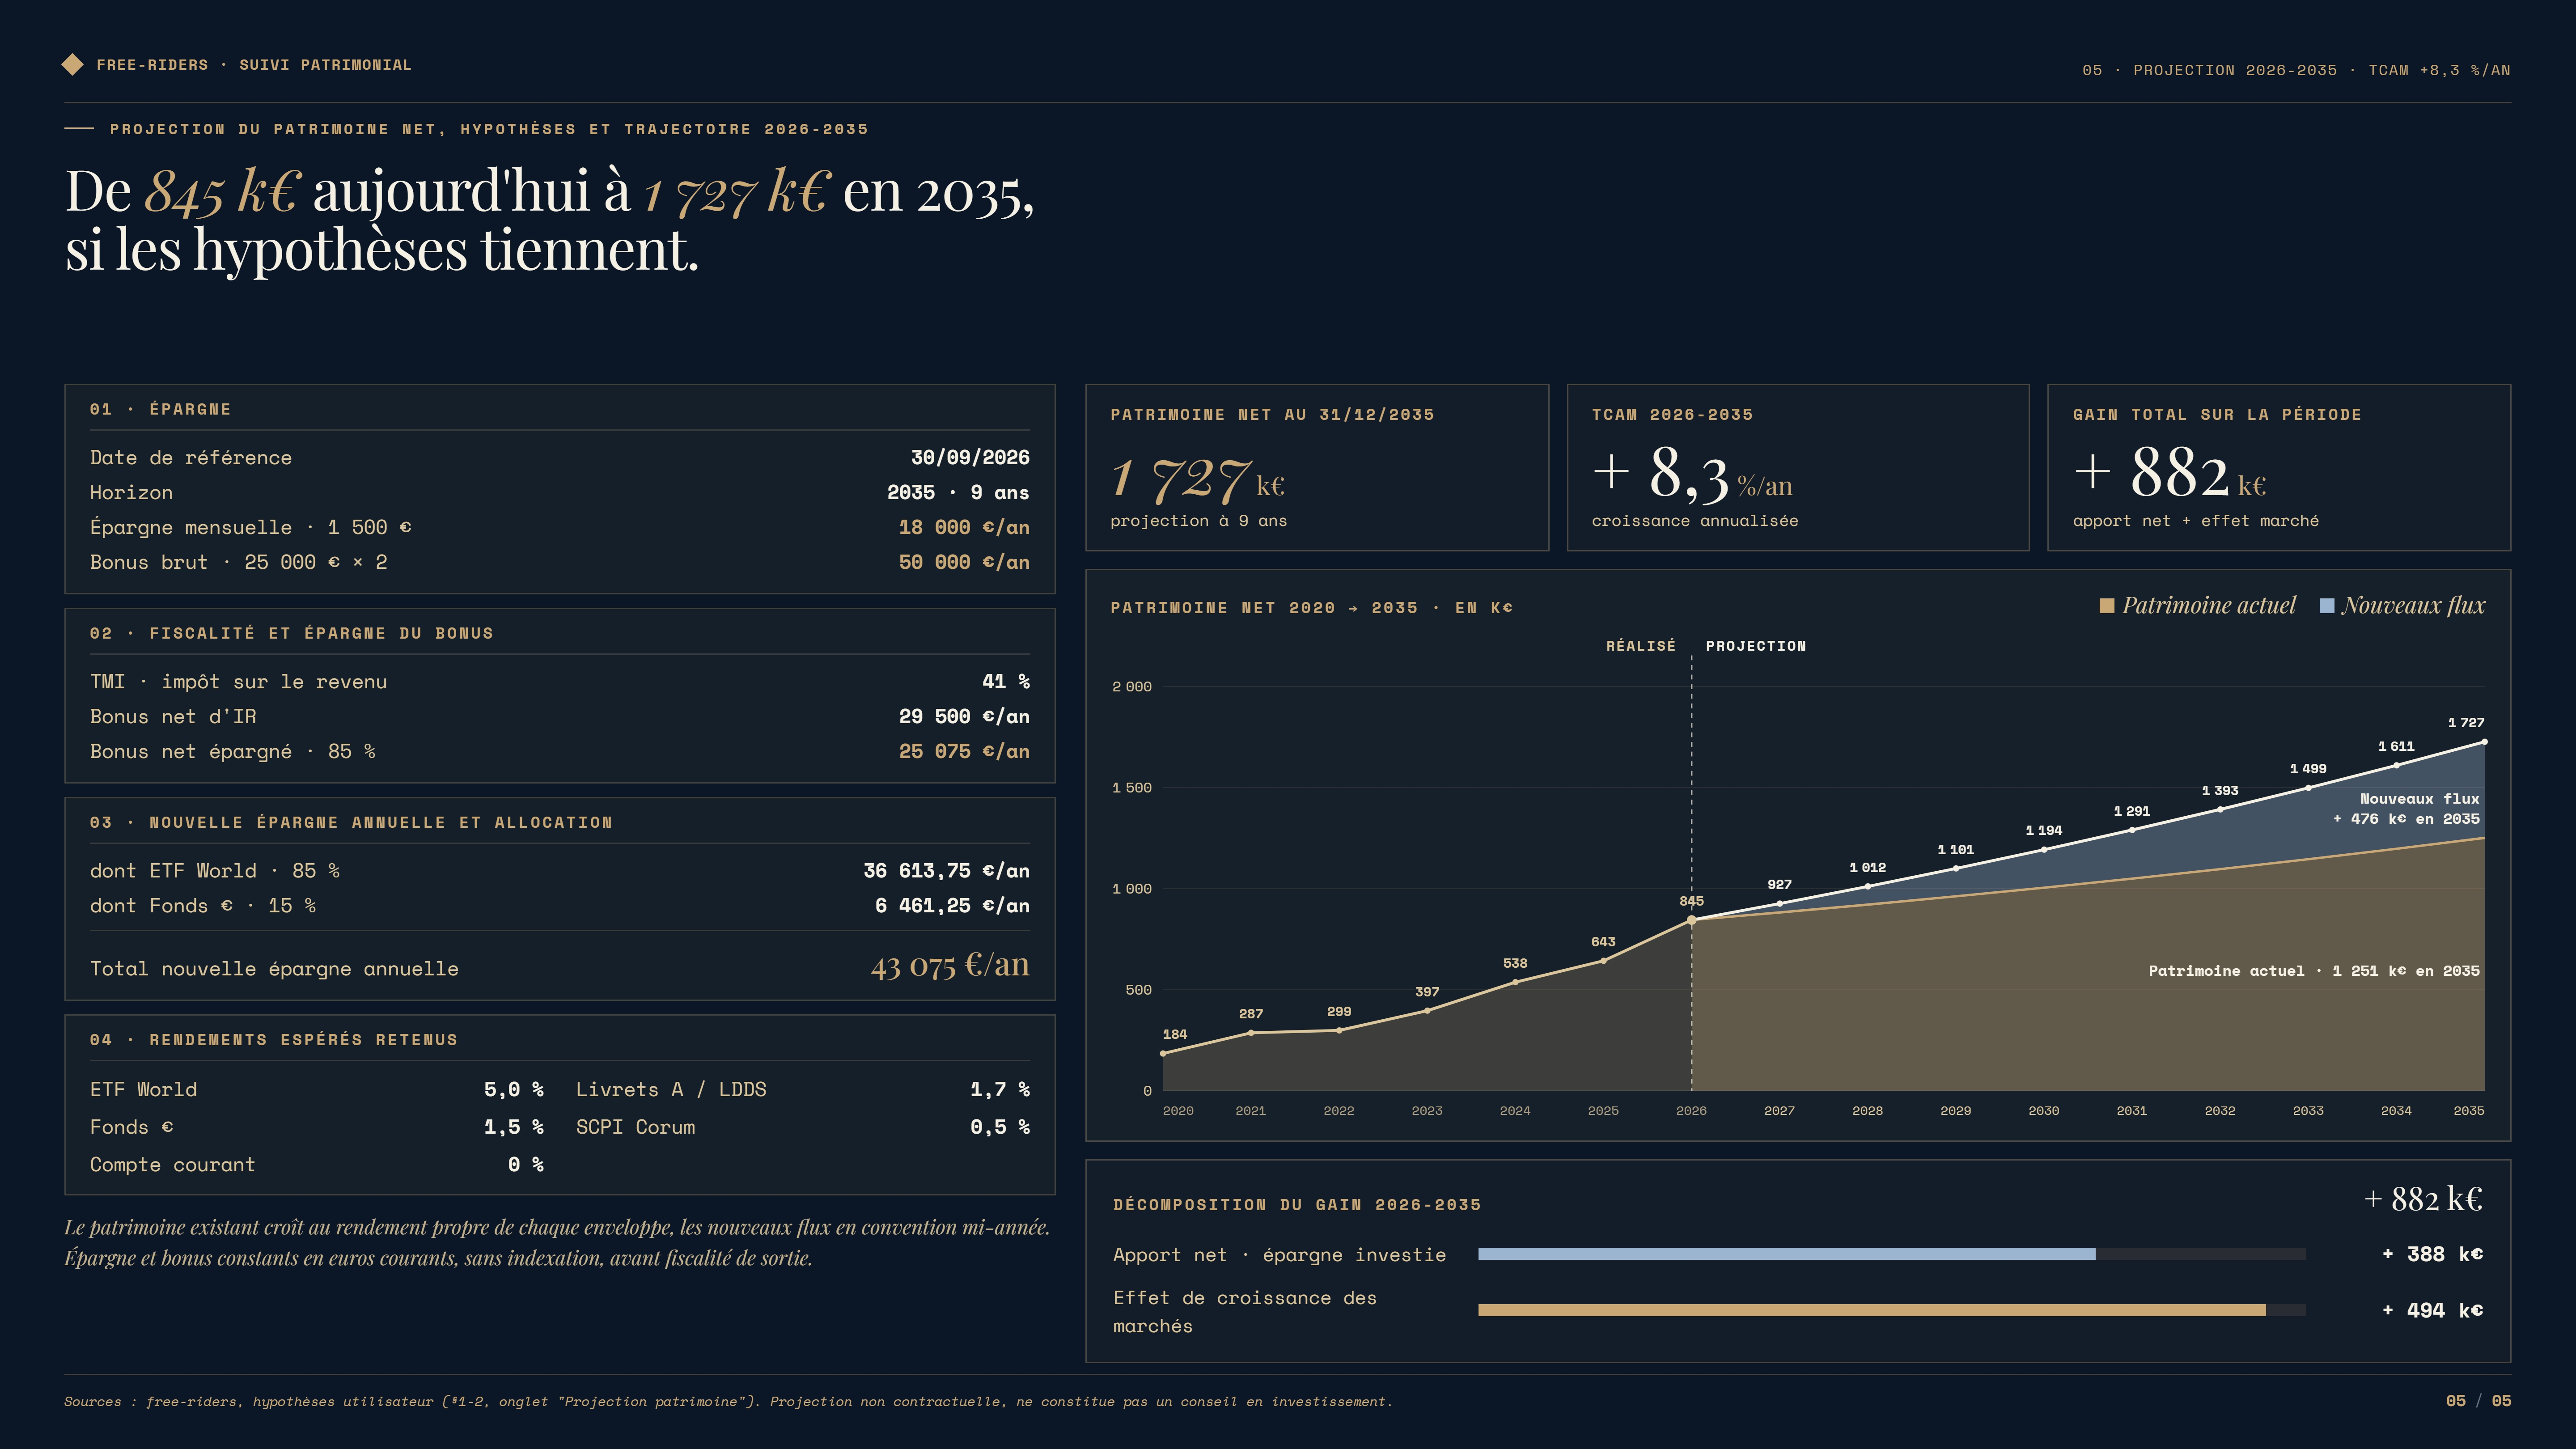
Mise à jour du rapport patrimonial - Q3 2026

 
Spoiler :

https://rehost.diberie.com/Picture/Get/f/548312
https://rehost.diberie.com/Picture/Get/f/548313
https://rehost.diberie.com/Picture/Get/f/548314
https://rehost.diberie.com/Picture/Get/f/548315
https://rehost.diberie.com/Picture/Get/f/548316

Message cité 2 fois
Message édité par free-riders le 30-09-2026 à 23:19:58

---------------
"La richesse est comme l’eau salée : plus on en boit, plus on a soif." – Arthur Schopenhauer
n°75364301
boulgakov
Posté le 30-09-2026 à 23:30:48  profilanswer
 

ytrezahh a écrit :


Écoute mon grand, tu es nouveau sur HFR et il y a 2 points importants à prendre en compte :
-le second degré est intrinsèque au forum
-les insultes c’est non


Je n’ai aucun doute sur le fait que tes contributions futures parviendront à être intéressantes.


 [:flumanzhu:3]

n°75364303
gerard bou​chard
Posté le 30-09-2026 à 23:31:21  profilanswer
 

Mr Oscar a écrit :


Ben est-ce que "gérer" ce risque de liquidité ce n'est pas de pousser le potard de l'agressivité commerciale pour distribuer du rendement de façade dans la limite de ce que les règles de prise de risques permettent, afin d'éviter des désinvestissements de clients dans un contexte de forte pression concurrentielle ?
Sachant que dans "le pire des cas", quand la fête ne peut plus battre son plein il y a des solutions pour couper la musique et faire asseoir tout le monde sur sa chaise ?
 
Je ne dis pas que c'est irrationnel, c'est bien ça le problème.


Je partage tes réserves de principe sur les fonds euros, c'est une opinion impopulaire d'ailleurs.
Le tentation à laquelle j'ai cédé depuis assez longtemps, c'est d'aller se servir soi même sur le marché des obligations. Personne ne gère le risque à ma place, quand je perds de l'argent je sais pourquoi, mais je n'aurai pas de mauvaise surprises liées à une politique commerciale.
 
Pour autant je ne parie pas aujourd'hui sur une grosse contreperf des fonds euros à moyen terme, parce que je ne vois pas de catalyseur à une décollecte - on ne devrait pas voir de sitôt un livret A à 3% pour concurrencer la demande en fonds euros, et il est improbable que M. Tout le monde va basculer comme moi sur les obligations.

Message cité 1 fois
Message édité par gerard bouchard le 30-09-2026 à 23:32:34
n°75364328
Mr Oscar
Pour la beauté du geste.
Posté le 30-09-2026 à 23:42:06  profilanswer
 

JB0660 a écrit :


Pas nécessairement. Une forte collecte simplifie énormément la vie de l'assureur, on est d'accord, c'est un levier important.  :jap:


Mais tu gères surtout le risque de liquidité via la gestion de ton portefeuille d'actifs et la cohérence avec tes engagements vis à vis de tes clients (= le capital qu'ils peuvent retirer à tout moment).


Tu vas par exemple regarder comment les remboursements obligataires de ton portefeuille vont s'écouler dans le temps et faire en sorte qu'ils sont à peu près cohérents avec tes projections de rachats (+ prestations décès), dans un scénario "normal" et dans des scénarios de stress (en supposant une hausse des taux qui impacterait la valorisation de ton portefeuille combinée à une hausse des rachats par ex.). Il y a évidemment de l'incertitude dans ces projections.


Si tu estimes que la moitié de tes assurés va partir d'ici 5 ans, cela serait une mauvaise idée d'acheter beaucoup d'obligations qui arrivent à échéance dans 30 ans alors que tu n'auras pas de problème si tu as acheté pas mal d'obligations qui vont arriver à échéance dans 1,2,3..,5 ans, même si les taux montent.
Le but étant de ne pas vendre d'actifs à perte (si valorisation actuelle < prix d'achat du titre) pour payer les rachats.


Mais il arrive que les assureurs se plantent, cf. récemment Eurovita en Italie (hausse des taux et forte hausse des rachats) ou FWU au Luxembourg.
En France, tu as Sapin 2 qui bloquerait les sorties. Puis une probable reprise par un autre assureur plus solide, avec un transfert qui prendrait du temps et où ton argent serait bloqué.


Je ne sais pas si c'est très clair.
[:duriangris]


:jap:  Oui tu scénarise les scénarios de stress en amont pour éviter de te trouver dans la situation du 4 où tu liquides pour éviter de devoir constater les pertes. Ca n'arrive que dans des situations de gros stress, et comme le bétail de client investis est assez prédictible, même avec quelques bêtes qui fuient en bear market, ce n'est pas sur cet axe que vous vous faites prendre par surprise en premier.


Mais bon :
‐ il reste une forme soft du 4/, sans la peur de devoir liquider les actifs sans valeurs, un "4/soft" où quand il y a une forte baisse il faut quand même redoubler d'agressivité pour tenir son rang dans la course à l'échalote. Ce n'est pas une panique qui s'approche du moment où il va falloir montrer les dépréciation, mais c'est une panique malsaine quand même.  


- tu semble confirmer en creux une grande ingénierie pour cloisonner l'affichage de la réalité.  Car même en se rassurant sur le fait qu'on est pas forcé de constater comptablement une perte de valeur vénale d'un actif et qu'on peut le pousser à bout de vie, il n'empêche que la valeur 'juste' du portefeuille aura baissé.  C'est inquiétant parce que cette valeur, fondamentalement, elle importe. Notamment, et j'y reviens, parce que la capacité de la valeur intrinsèque à progresser dépend de la valeur intrinsèque au départ.  Si le fonds vaut 10% de ce qu'il affiche, même sans être obligé de révéler sa vraie valeur il ne peut pas produire de rendement crédible, il est juste 'fondamentalement' trop pauvre.


Bref, plus tu dis que la valeur de marché n'est qu'un paramètre qu'on peut encapsuler dans plein de rouages tout en pilotant le rendement offert pour présenter un produit en apparence cohérent et séduisant, moins c'est rassurant.

Message cité 1 fois
Message édité par Mr Oscar le 01-10-2026 à 00:28:45

---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
n°75364329
boulgakov
Posté le 30-09-2026 à 23:42:58  profilanswer
 

gerard bouchard a écrit :


Je partage tes réserves de principe sur les fonds euros, c'est une opinion impopulaire d'ailleurs.
Le tentation à laquelle j'ai cédé depuis assez longtemps, c'est d'aller se servir soi même sur le marché des obligations. Personne ne gère le risque à ma place, quand je perds de l'argent je sais pourquoi, mais je n'aurai pas de mauvaise surprises liées à une politique commerciale.


Pour autant je ne parie pas aujourd'hui sur une grosse contreperf des fonds euros à moyen terme, parce que je ne vois pas de catalyseur à une décollecte - on ne devrait pas voir de sitôt un livret A à 3% pour concurrencer la demande en fonds euros, et il est improbable que M. Tout le monde va basculer comme moi sur les obligations.


En mettant ton pognon en commun avec les autres assurés, tu profites du fait que tout le monde ne veut pas abonder ou retirer au même moment, ce qui permet à l'assureur de lisser les hauts et les bas du marché obligataire, comme expliqué par JB0660. Seul, tu es à la merci du marché. Et avec les obligations tu peux te faire rincer assez facilement, si l'inflation (ou l'inflation anticipée) augmente le prix de tes obligations baisse et tu as le choix entre vendre à perte de suite ou continuer de toucher des coupons qui ne compensent pas l'inflation.

n°75364335
SaintBol
Énergie: 385kcal / 100g
Posté le 30-09-2026 à 23:48:52  profilanswer
 

norilor a écrit :

Ce n'est plus le cas depuis le 1er septembre avec la nouvelle offre Freetrade Amundi. Les frais de courtage ne sont plus avancés mais offerts, comme chez Bourso :jap:


J'avais pas vu  [:roller and scratcher]  
 

Mr Oscar a écrit :

4- si la baisse est forte, l'assureur flippe de DEVOIR liquider des obligations dépréciées, donc il REDOUBLE d'efforts pour garder ses clients,  et pioche encore plus vite dans la provision pour non plus seulement amortir mais pour donner un signal faussement rassurant en façade d'une situation inquiétante.  ->  ÇA,  c'est ultra malsain


En même temps, ça s'est déjà produit pas plus tard qu'en 2022 à l'occasion de la brutale remontée des taux décidée par Lagourde [:zeloid:1]  et du krach obligataire qui s'en est suivi.
Concernant les assureurs français, ils répondent encore présents  [:theorie du ok]  
Pour l'instant en tous cas  :D

n°75364344
Dion
Acceuil
Posté le 30-09-2026 à 23:56:14  profilanswer
 

Tu t'en prendras au TFUE et à son article 127 plutôt qu'à la messagère, plus de 10% d'inflation avec un objectif unique à 2% [:spamafote]


---------------
It is not called show art
n°75364353
Mr Oscar
Pour la beauté du geste.
Posté le 01-10-2026 à 00:04:04  profilanswer
 

boulgakov a écrit :


En mettant ton pognon en commun avec les autres assurés, tu profites du fait que tout le monde ne veut pas abonder ou retirer au même moment, ce qui permet à l'assureur de lisser les hauts et les bas du marché obligataire, comme expliqué par JB0660. Seul, tu es à la merci du marché. Et avec les obligations tu peux te faire rincer assez facilement, si l'inflation (ou l'inflation anticipée) augmente le prix de tes obligations baisse et tu as le choix entre vendre à perte de suite ou continuer de toucher des coupons qui ne compensent pas l'inflation.


Avec ton propre portefeuille , tu te fais rincer mais t'as la vérité des chiffres parce que tu regardes constamment la valeur de marché. Dans un pool mutualisé composé à l'identique, il se fait rincer de la même manière mais en affichage ça ne se voit pas car ce sont des règles de valorisations comptables et non pas d'évaluation à la valeur de marché.  


Les différences objectives que je vois sont
1/ que le pool fonds euros n'est pas composé à l'identique qu'un portfolio créé par un particulier (gestion professionnelle, avec des économies d'échelles, plus d'expertise.. mais bon ça permet aussi d'encapsuler des merdes qui passent mieux en chair à saucisse qu'en viande en vitrine) ;
2/ la gestion du temps est en effet mutualisée.  Toi individuellement si tu prend une obligation 30 ans , aller jusqu'à l'échéance (ce qui n'a pas d'intérêt intrinsèque quand ça a perdu en valeur, sauf pour jouer par une malice ou une autre sur la valeur comptable) c'est très théorique , tandis que quand c'est mutualisé oui ça peut rester en fond de portefeuille. Mais concernant ce point 2/, le seul gain objectif à "aller jusqu'à l'échéance" pour ne pas constater une dévalorisation, c'est pour celui qui quitte le navire malicieusement en se faisant payer sur le fondement d'une valeur comptable qui reste dans le fonds a une valeur qu'on a évité de dévaluer, pas pour celui qui reste dans le navire...
3/ les garanties contractuelles et morales/politiques qui se surajoutent. Mais bon, le scénario du pire c'est justement quand la confiance en ce système de garanties politiques s'effrite car le politique est à l'os.


Message édité par Mr Oscar le 01-10-2026 à 00:15:20

---------------
Avatar tiré de Cineminimized (http://tmblr.co/ZyhR_uiPyPEK, réduit pour l'avatar par moi).
n°75364360
SaintBol
Énergie: 385kcal / 100g
Posté le 01-10-2026 à 00:08:52  profilanswer
 

Dion a écrit :

Tu t'en prendras au TFUE et à son article 127 plutôt qu'à la messagère, plus de 10% d'inflation avec un objectif unique à 2% [:spamafote]


Le TFUE ne dispose pas qu'il faille attendre d'être à 5cm du mur avant de tourner le volant en catastrophe.
Le problème était surtout dans la modalité brutale (après avoir déclaré partout que l'inflation était transitoire)  [:toxin:1]

n°75364371
JC-31
Posté le 01-10-2026 à 00:16:49  profilanswer
 

free-riders a écrit :

Mise à jour du rapport patrimonial - Q3 2026


C'est beau.
155k de salaire annuel ?  :ouch:  
Pourquoi privilégier autant le cto par rapport à l'AV (surtout qu'il y lucya cnp maintenant) ?

Message cité 1 fois
Message édité par JC-31 le 01-10-2026 à 00:17:10
n°75364373
Dion
Acceuil
Posté le 01-10-2026 à 00:17:08  profilanswer
 

SaintBol a écrit :


Le TFUE ne dispose pas qu'il faille attendre d'être à 5cm du mur avant de tourner le volant en catastrophe.
Le problème était surtout dans la modalité brutale (après avoir déclaré partout que l'inflation était transitoire)  [:toxin:1]


Elle aurait ete assassinée par les services de renseignements des états membres si elle avait remontée les taux avant la fin des mesures d'urgence COVID, notamment par l'allemagne, l'italie et l'espagne :o


---------------
It is not called show art
n°75364383
free-rider​s
Je ne suis simplement pas là
Posté le 01-10-2026 à 00:29:16  profilanswer
 

JC-31 a écrit :


C'est beau.
155k de salaire annuel ?  :ouch:  
Pourquoi privilégier autant le cto par rapport à l'AV (surtout qu'il y lucya cnp maintenant) ?


les fdg à mon jeune âge


---------------
"La richesse est comme l’eau salée : plus on en boit, plus on a soif." – Arthur Schopenhauer
n°75364385
Dion
Acceuil
Posté le 01-10-2026 à 00:32:27  profilanswer
 

Tjs pas un million à deux :/


---------------
It is not called show art
n°75364392
JB0660
Posté le 01-10-2026 à 00:40:45  profilanswer


Il faut bien distinguer la politique de taux servis de l'assureur, qui ne dépend pas vraiment de la valeur de marché des obligations sous-jacentes (vrai à court ou moyen terme, la réalité te rattrape à long terme), du calcul de la solidité financière de l'assureur, qui lui tient compte de la valeur de marché du portefeuille et dont les modalités sont fixées par la réglementation.


Le calcul de la solidité financière de l'assureur (le terme jargonneux est "ratio de solvabilité"  :o ) lui tient bien compte de la situation de ton actif en valeur de marché.


En simplifiant, si ton portefeuille d'actif s'est déprécié, la solidité financière de l'assureur est dégradée dès maintenant et la réglementation lui imposera d'avoir plus de capital (= de fonds propres, via une augmentation de capital si nécessaire par ex.) pour être autorisé à poursuivre son activité d'assureur, justement parce qu'il a des pertes latentes sur son portefeuille, qui pourront se matérialiser un jour.  


Si sa solidité financière devient très mauvaise ou que l'actionnaire ne peut / veut remettre au pot, cf. mon post précédent, on bloque les rachats et on cherche un repreneur solide.
Ne pas oublier que les assureurs sont fortement régulés et contrôlés, à juste titre. La situation de l'actif du fonds € est scrutée à la loupe par le régulateur et en interne aussi.


La politique d'investissement de l'assureur doit être cohérente avec ses engagements, notamment le fait que ses assurés peuvent demander à tout moment leur argent.
Donc cela suppose une allocation principalement obligataire, de bonne qualité et avec un échéancier des remboursements qui tient compte des prévisions de sortie (qui ne sont que des prévisions). Donc, non, un fonds € bien géré ne représentera pas en valeur de marché 10% de sa valeur affichée.


Avec le niveau des taux actuels, les portefeuilles obligataires sont en moins-values latentes (valeur de marché < prix d'achat) de quelques %, peut-être -10% à la louche (donc 90 en valeur de marché vs 100 en valeur d'affichage) pour donner un ordre d'idée, compensé par les plus-values latentes (valeur de marché > prix d'achat) sur les actions détenues en portefeuille.


Donc oui, si tous les assurés sortent en même temps, il y aurait en théorie un problème de liquidité, similaire à une panique bancaire.
Mais il y a Sapin 2 qui permet de bloquer les rachats si besoin. Faut juste ne pas avoir besoin de ses sous rapidement ou de les avoir répartis sur plusieurs assureurs.  :o


Le rôle d'un assureur sur du fonds € est bien de gérer les risques financiers et de liquidité de son portefeuille et la cohérence avec ses engagements vis à vis des assurés, comme je l'ai dit. Quelque part, c'est essentiellement un boulot de gérant d'actifs avec des contraintes supplémentaires compte tenu de ses engagements (contrairement à un simple OPCVM qui te garantit juste le nombre de parts achetées). Après, si les mecs sont des glands, la boite finira par couler comme d'autres institutions financières, cf. Eurovita ou FWU.


Tu peux évidemment investir en obligations sans passer par un fonds € mais tu t'exposes ensuite aux risque de taux, de crédit etc.


Dans mon alloc perso, j'ai du fonds € répartis chez plusieurs assureurs et quelques ETF obligataires de bonne qualité (investment grade en jargon) sur CTO.
Je dors sur mes 2 oreilles. :o

Message cité 1 fois
Message édité par JB0660 le 01-10-2026 à 00:50:31
n°75364393
free-rider​s
Je ne suis simplement pas là
Posté le 01-10-2026 à 00:42:23  profilanswer
 

Dion a écrit :

Tjs pas un million à deux :/


j'ai loupé ma vie yes


---------------
"La richesse est comme l’eau salée : plus on en boit, plus on a soif." – Arthur Schopenhauer
n°75364395
LooKooM
Posté le 01-10-2026 à 00:47:45  profilanswer


Bravo toutefois pourquoi encore du LVMH et Air Liquide sur ton PEA ?
 
Pourquoi un fonds money market en PEI alors que c'est probablement l'enveloppe la moins flexible et arbitrable à long terme vs. CTO par exemple ?

n°75364404
free-rider​s
Je ne suis simplement pas là
Posté le 01-10-2026 à 00:54:46  profilanswer
 

LooKooM a écrit :


Bravo toutefois pourquoi encore du LVMH et Air Liquide sur ton PEA ?
 
Pourquoi un fonds money market en PEI alors que c'est probablement l'enveloppe la moins flexible et arbitrable à long terme vs. CTO par exemple ?


Tu me déçois beaucoup sur la qualité de tes remarques


---------------
"La richesse est comme l’eau salée : plus on en boit, plus on a soif." – Arthur Schopenhauer
n°75364417
LooKooM
Posté le 01-10-2026 à 01:08:05  profilanswer
 

free-riders a écrit :


Tu me déçois beaucoup sur la qualité de tes remarques


Bof, tu sais bien que tu es déja très optimisé. J'aurais pu aussi commenter sur les 0.5% d'esperance de performance future pour ta SCPI Corum et donc pourquoi la conserver, mais tu le sais déja. Pour ces deux points non, cela reste mystérieux.
 
Bientôt la taille pour faire un peu de PE Secondaires à frais corrects je l'espère.

n°75364424
free-rider​s
Je ne suis simplement pas là
Posté le 01-10-2026 à 01:14:38  profilanswer
 

LooKooM a écrit :


Bof, tu sais bien que tu es déja très optimisé. J'aurais pu aussi commenter sur les 0.5% d'esperance de performance future pour ta SCPI Corum et donc pourquoi la conserver, mais tu le sais déja. Pour ces deux points non, cela reste mystérieux.
 
Bientôt la taille pour faire un peu de PE Secondaires à frais corrects je l'espère.


ok


---------------
"La richesse est comme l’eau salée : plus on en boit, plus on a soif." – Arthur Schopenhauer
n°75364445
groslolo
Linuxien et kartman
Posté le 01-10-2026 à 02:36:56  profilanswer
 

JB0660 a écrit :

Dans mon alloc perso, j'ai du fonds € répartis chez plusieurs assureurs et quelques ETF obligataires de bonne qualité (investment grade en jargon) sur CTO.
Je dors sur mes 2 oreilles. :o


Tout d'abord, merci pour tes explications. Je pense que cela intéresse pas mal de personnes.  :jap:  
 
Quelles sont tes proportions d'allocation F€ vs IG ?
 
Questions subsidiaires :
Quels assureurs savent correctement gérer leurs F€, d'après toi ?
Et quel ETF IG conseilles-tu (j'en cherche un, mais difficile de trouver le meilleur dans cette jungle de fonds).
 
Merci !  :)


---------------
Mon feed-back
mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  12955  12956  12957  12958  12959  12960
Page Suivante

Aller à :
Ajouter une réponse
 

Sujets relatifs
Plan épargne logement chez la caisse épargne les intérets versés quand[Topic unik] Le triathlon : natation, vélo, course à pied !
Le topik des gens de taille moyenne[Topik Unik] Le Karting
[Topik spéculatif ] De quoi aurons nous l'air dans le futur ?![Topik souvenirs] La plus grosse frousse de votre vie
>> Le TopiK des Séries de qualité !!! <<[TOPIK UNIK] Scary Movie , la tétralogie : !56K Warning !
Plus de sujets relatifs à : [POGNON] Épargne / Placements - PAS DE PARRAINAGE


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)