Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
6660 connectés 


Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?


8.9 %
 19 votes
1.  Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
 
 
17.4 %
 37 votes
2.  Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
 
 
0.9 %
      2 votes
3.  Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
 
 
4.2 %
 9 votes
4.  Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
 
 
10.8 %
 23 votes
5.  Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
 
 
5.2 %
 11 votes
6.  Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
 
 
6.6 %
 14 votes
7.  Non : ces ETF respectent exactement les règles fixées par l’État, point
 
 
23.9 %
 51 votes
8.  Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
 
 
3.8 %
 8 votes
9.  Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
 
 
18.3 %
 39 votes
10.  Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
 

Total : 233 votes (20 votes blancs)
Ce sondage est clos, vous ne pouvez plus voter
 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  6708  6709  6710  ..  12958  12959  12960  12961  12962  12963
Auteur Sujet :

[POGNON] Épargne / Placements - PAS DE PARRAINAGE

n°56715691
incassable
Posté le 03-06-2019 à 14:53:54  profilanswer
 

Reprise du message précédent :


non imposable, horizon lointain, un CTO en ETF à "solder" avant qu'il paye des impots ca serait pas mieux ?


EDIT: grilled

Message cité 1 fois
Message édité par incassable le 03-06-2019 à 14:54:05
mood
Publicité
Posté le 03-06-2019 à 14:53:54  profilanswer
 

n°56715744
AshkaraN
Etes-vous assez investis ?
Posté le 03-06-2019 à 14:56:35  profilanswer
 

incassable a écrit :


non imposable, horizon lointain, un CTO en ETF à "solder" avant qu'il paye des impots ca serait pas mieux ?
 
EDIT: grilled


Citation :

Il trouve LA parade anti impôts ! la DGFIP le déteste, les CGP le craignent...


---------------
Perf Bourse des Frers POGNON|| Le Topic Bourse
n°56715988
Bahamut22
Light is right !
Posté le 03-06-2019 à 15:11:14  profilanswer
 

Mitch2Pain a écrit :


32K - 23K  [:galom]  
 
Pas de tension: on a le même rapport à l'argent: mon pognon est à moi.  
Ça rend notre relation très saine: si elle décide de se barrer elle a les moyens de le faire à tout moment, ça donne plus de valeur et de sincérité à sa présence au quotidien.


Pareil pour moi
Chacun gère son pognon, on n'a même pas de compte commun même si je pousse pour en avoir un
On essaie de faire du 50-50 concernant les frais en commun
Bon par contre c'est moi qui gère le toit (je suis seul propriétaire)


---------------
Je ne donnerais pas tort à l'IA si, un jour, elle décide de nous exterminer
n°56715994
Profil sup​primé
Posté le 03-06-2019 à 15:11:41  answer


Commence par te concentrer sur ton propre patrimoine avant de vouloir ouvrir des contrats pour ton fils :o

n°56715998
LeAmAs
на зарееее
Posté le 03-06-2019 à 15:11:50  profilanswer


Tu peux remplacer Core par "réplication physique" :o


---------------
Topic Haltéro
n°56716100
Bahamut22
Light is right !
Posté le 03-06-2019 à 15:18:33  profilanswer
 

mrblonde03 a écrit :


 [:lectrodz]  
 
je suis à 8% avec même pas 30k


Hein?


---------------
Je ne donnerais pas tort à l'IA si, un jour, elle décide de nous exterminer
n°56716234
incassable
Posté le 03-06-2019 à 15:25:06  profilanswer
 

CTO (compte titre ordinaire), achat automatique et mensuel de xxx € de ETF World et basta


niveau paperasse, c'est ridicule par rapport à une AV.


prendre date sur une AV c'est pour toi. (PEA tu as ?)

Message cité 1 fois
Message édité par incassable le 03-06-2019 à 15:25:49
n°56716265
nico6259
Facilitateur, coach POGNON
Posté le 03-06-2019 à 15:26:55  profilanswer


Pas de livret.
Lis la FP camarade :jap:


---------------
Tout pour bien placer et investir : Avenue Des Investisseurs (guides, comparatifs...)
n°56716356
mnml
Posté le 03-06-2019 à 15:31:40  profilanswer
 

bonjour,
Il y en a ici qui ont un avis sur Binck vie : https://www.binck.fr/assurance-vie
ça vaut quoi comme assurance vie ?
 
Une chose qui me parait intéressante est la possibilité d'avoir des ETF.
Par contre les frais de gestions sont de 0.75%, c'est au dessus de ce qui se fait pour les ETF.
 
Si vous avez un retour éclairé sur cette AV, je suis preneur.
 
Merci

n°56716490
AshkaraN
Etes-vous assez investis ?
Posté le 03-06-2019 à 15:41:43  profilanswer


chef c est tjs le meme arbitrage : faire une heure sup au travail pour 20€ ou poser 1h pour soi et gratter à vie des centaines d euros grace aux optimisations du patrimoine.
Choisis ton camp  [:shadow aok:2]


Message édité par AshkaraN le 03-06-2019 à 15:41:59

---------------
Perf Bourse des Frers POGNON|| Le Topic Bourse
mood
Publicité
Posté le 03-06-2019 à 15:41:43  profilanswer
 

n°56716517
pilef
Posté le 03-06-2019 à 15:43:24  profilanswer
 

A-l3x a écrit :

Sans forcement aller jusque la ligne.  
 
Mais faire la différence entre les versements et la perf du contrat.

Mon fichier Excel contient deux colonnes pour chaque ligne : la valorisation en cours et le montant épargné depuis le 1er janvier. Je peux ainsi suivre l'évolution de mon patrimoine ( par comparaison avec la valeur de l'année précédente), les montants épargnés, la performance de la ligne (modulo un biais qui a déjà été évoqué*) et par déduction avec mes revenus - que me fournissent si aimablement les impôts :o - mes dépenses.  
 
* Je calcule ainsi la performance de la ligne (Val_N - épargne - Val_N_1) / Val_N_1  (je prends donc en compte les intérêts produits par l'épargne en cours d'année).


n°56716599
AshkaraN
Etes-vous assez investis ?
Posté le 03-06-2019 à 15:49:21  profilanswer


poste vite ta presentation  [:flash23:2] alors chef  [:mooms:1] hop hop hop


---------------
Perf Bourse des Frers POGNON|| Le Topic Bourse
n°56716657
Zossimov
Posté le 03-06-2019 à 15:52:53  profilanswer


Je reformule : peut-on parrainer son propre enfant dans le cadre d'une ouverture d'AV ? Je ne lis aucune contre-indication dans les CGV des grandes AV, mais ça me paraît trop simple...

n°56716683
Koolklem
Rooftop Korean
Posté le 03-06-2019 à 15:53:59  profilanswer
 

mnml a écrit :

bonjour,
Il y en a ici qui ont un avis sur Binck vie : https://www.binck.fr/assurance-vie
ça vaut quoi comme assurance vie ?
 
Une chose qui me parait intéressante est la possibilité d'avoir des ETF.
Par contre les frais de gestions sont de 0.75%, c'est au dessus de ce qui se fait pour les ETF.
 
Si vous avez un retour éclairé sur cette AV, je suis preneur.
 
Merci


Je l'ai ouvert pour un collègue.
 
Assureur Generali comme Boursorama. Attention, obligation de verser une part d'UC contrairement à Bourso.
Ouverture 100% en ligne.
Il y a une liste d'ETF correcte en effet et la possibilité d'acheter des titres vifs. A voir si la liste te parait intéressante par rapport à d'autres courtiers.
 

n°56716688
LeAmAs
на зарееее
Posté le 03-06-2019 à 15:54:36  profilanswer


T'as un horizon de 18 ans minimum.
De quoi surmonter un krach et des petites variations, a priori.


Sur le même site : https://www.epargnant30.fr/pourquoi [...] s-montent/


Tu peux aussi panacher avec l'assurance vie pour plus de sécurité.


---------------
Topic Haltéro
n°56716705
incassable
Posté le 03-06-2019 à 15:55:49  profilanswer


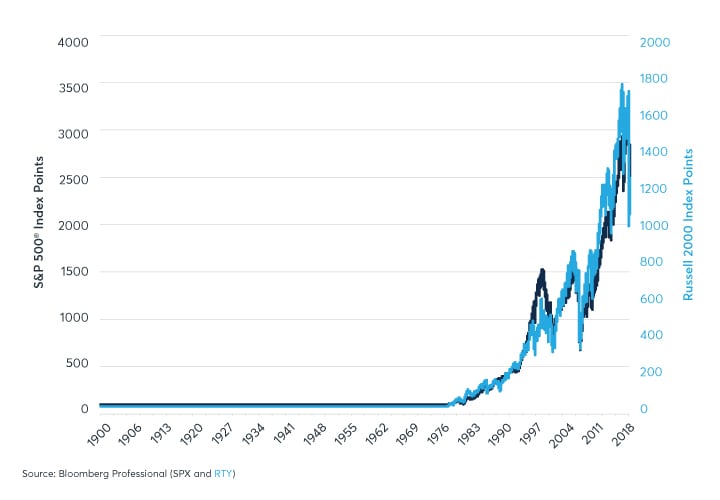
https://www.cmegroup.com/education/images/articles/2017/equities-comparing-russell-2000-vs-sandp-500-fig01.jpg


Perf de 2 grands indices americains sur les 50 dernieres annees.
Comme tu peux le voir, ca monte toujours, faut juste pas avoir à vendre les 2-3 ans ou ca chute. (donc en gros les 15 premieres années de ton gamin)
Du coup parfait pour un enfant, a partir de ses xx ans, tu peux commencer a vendre progressivement et placer sur un fond € pour securiser ta PV.

Message cité 2 fois
Message édité par incassable le 03-06-2019 à 16:23:23
n°56716749
LeAmAs
на зарееее
Posté le 03-06-2019 à 15:59:14  profilanswer
 

Citation :

Un certain nombre de scientifiques de la finance (dès 1937 avec Chelsie Bosland) pensent que si les investisseurs savaient que les actions étaient si peu risquées (ou en tout cas que le risque réel est bien moins important que le risque perçu), elles auraient une performance inférieure. En effet, c’est la loi de l’offre et de la demande. Le nombre d’investisseur en actions augmenterait. En revanche, le nombre d’actions n’augmentant pas, le prix de chaque action augmenterait. En revanche, les profits n’augmentent pas non plus. L’investisseur achèterait donc plus cher sa part de bénéfice et donc le dividende.


Je propose de conseiller à tous les nouveaux du panache monétaire/Fonds €. :o


---------------
Topic Haltéro
n°56716764
AshkaraN
Etes-vous assez investis ?
Posté le 03-06-2019 à 16:00:18  profilanswer
 

[:zyzz] Mmmmmmmhhhhh


---------------
Perf Bourse des Frers POGNON|| Le Topic Bourse
n°56716903
nico6259
Facilitateur, coach POGNON
Posté le 03-06-2019 à 16:10:38  profilanswer


Pourquoi bizarre ?
Ca confirme justement ce que je dis, pas de livret, go AV.


---------------
Tout pour bien placer et investir : Avenue Des Investisseurs (guides, comparatifs...)
n°56716999
Suzebull
Posté le 03-06-2019 à 16:19:39  profilanswer


Si tu ne sais pas ce qu'est ta TMI c'est que tu dois apprendre les bases effectivement et personne ne peut le faire à ta place.
Dis toi qu'aujourd'hui tu as la chance d'avoir des sites ou la FP qui expliquent tout ça de façon assez claire donc profites en.
Comme ça tu pourras mettre en place une stratégie pour toi dans un premier temps puis t'occuper de ton enfant par la suite.
 
Oui, les ETF et les actions en général sont considérés comme des actifs risqués, tout comme l'immobilier (décote à la revente, locataire qui ne paye pas, travaux, ...).
Mais sur de longues périodes, ce sont aussi ceux qui ont apporté le meilleur rendement, c'est pour ça qu'on les recommande pour un enfant car il n'aura pas besoin de cet argent dans 5 ou 10 ans.
Je crois que c'est Lookoom qui disait qu'acheter un ETF world c'est faire le pari que le monde capitaliste dans lequel nous vivons perdurera.

n°56717024
3ul3r
Posté le 03-06-2019 à 16:21:15  profilanswer
 

incassable a écrit :

https://www.cmegroup.com/education/ [...] -fig01.jpg
 
Perf de 2 grands indices americains sur les 50 dernieres annees.
Comme tu peux le voir, ca monte toujours, faut juste pas avoir à vendre les 2-3 ans ou ca chute. (donc en gros les 15 premieres années de ton gamin)
Du coup parfait pour un enfant, a partir de ses xx ans, tu peux commencer a racheter vendre progressivement et placer sur un fond € pour securiser ta PV.


Fixed.
Déjà qu'il est perdu avec les concepts de base, si on commence à lui donner des conseils en utilisant les verbes contraires, c'est pas gagné.

n°56717054
incassable
Posté le 03-06-2019 à 16:22:54  profilanswer
 

3ul3r a écrit :


Fixed.
Déjà qu'il est perdu avec les concepts de base, si on commence à lui donner des conseils en utilisant les verbes contraires, c'est pas gagné.


bien vu, je sais pas pourquoi j'ai ecrit ca  :sweat:


ceci-dit, avec 200 € d'epargne mensuelle, comme dit plus haut, la priorite c'est plutot son epargne que celle des enfants


Message édité par incassable le 03-06-2019 à 16:24:13
n°56717261
TubeMap
Posté le 03-06-2019 à 16:35:13  profilanswer
 

Petite question qui je suis sur a déjà été posée...  
 
Je suis résident au UK et j'ai constamment un excès de liquidité qui traîne sur mon CC. Sachant que j'ai épuisé les possibilités en termes de "livrets boostés" et autre comptes d’épargnes ici, je pensais ouvrir une AV chez Mes-Placements (Mes-Placements Retraite car c'est la seule dispo pour expat) . Est-ce une bonne idée ou il y a quelque chose d'autre de plus intéressant a faire? Dans un premier temps ça serait pour prendre date et choper la prime (il y a des chances que je fasse des versements dessus de temps en temps afin de placer mon excédent de treso). Pour rappel, je verse deja en DCA chaque mois sur du ETF World GBP et HY Short Duration GBP.  
 
Si c'est une bonne idée, dans la partie "Répartition du (des) Versements" ou il y a un tableau (page 20/23 du PDF de souscription) avec "Fonds en euros Suravenir Rendement" et "Fonds en euros Suravenir Opportunités" avec les %. Est-il possible de mettre 60% "Suravenir Opportunités" et 40% sur un FR0010315770 sans prendre de Suravenir Rendement ?
 
Merci de votre aide, je n'y connais pas grand chose aux AVs.  :jap:

n°56717356
Profil sup​primé
Posté le 03-06-2019 à 16:41:40  answer
 

incassable a écrit :

https://www.cmegroup.com/education/ [...] -fig01.jpg


Perf de 2 grands indices americains sur les 50 dernieres annees.
Comme tu peux le voir, ca monte toujours, [...].


Comme les arbres, jusqu'au ciel :o

n°56717487
tanguy12
Posté le 03-06-2019 à 16:50:49  profilanswer
 

TubeMap a écrit :

Petite question qui je suis sur a déjà été posée...  
 
Je suis résident au UK et j'ai constamment un excès de liquidité qui traîne sur mon CC. Sachant que j'ai épuisé les possibilités en termes de "livrets boostés" et autre comptes d’épargnes ici, je pensais ouvrir une AV chez Mes-Placements (Mes-Placements Retraite car c'est la seule dispo pour expat) . Est-ce une bonne idée ou il y a quelque chose d'autre de plus intéressant a faire? Dans un premier temps ça serait pour prendre date et choper la prime (il y a des chances que je fasse des versements dessus de temps en temps afin de placer mon excédent de treso). Pour rappel, je verse deja en DCA chaque mois sur du ETF World GBP et HY Short Duration GBP.  
 
Si c'est une bonne idée, dans la partie "Répartition du (des) Versements" ou il y a un tableau (page 20/23 du PDF de souscription) avec "Fonds en euros Suravenir Rendement" et "Fonds en euros Suravenir Opportunités" avec les %. Est-il possible de mettre 60% "Suravenir Opportunités" et 40% sur un FR0010315770 sans prendre de Suravenir Rendement ?
 
Merci de votre aide, je n'y connais pas grand chose aux AVs.  :jap:


tu veux dire pour la partie "sans risque" de ton épargne?
Si tu peux ouvrir MPR alors oui (même si parmi les courtiers offrant du suravenir c'est sans doute le pire, mais si meilleure prime, vazy fonce) fais ça et mets 100% fonds € rendement. Si tu veux boosté, alors oui 60% opportunité, et 40% UCs de ton choix, qui peut être FR0010315770

n°56717535
Afocal
Posté le 03-06-2019 à 16:53:53  profilanswer
 

tanguy12 a écrit :


tu veux dire pour la partie "sans risque" de ton épargne?
Si tu peux ouvrir MPR alors oui (même si parmi les courtiers offrant du suravenir c'est sans doute le pire, mais si meilleure prime, vazy fonce) fais ça et mets 100% fonds € rendement. Si tu veux boosté, alors oui 60% opportunité, et 40% UCs de ton choix, qui peut être FR0010315770


On a dit qu'il faut argumenter :o
Mes-placements retraite restent mieux que l'AV Fortuneo, non ? :)

n°56717648
tanguy12
Posté le 03-06-2019 à 17:03:36  profilanswer
 

Afocal a écrit :


On a dit qu'il faut argumenter :o
Mes-placements retraite restent mieux que l'AV Fortuneo, non ? :)


oui, hors contrat full €
Mais pour du suravenir à 0.6% j'ai eu de bien meilleures expériences client avec linxea ou epargnissimo pour ne citer qu'eux

n°56717656
Mitch2Pain
Posté le 03-06-2019 à 17:04:07  profilanswer
 

incassable a écrit :

CTO (compte titre ordinaire), achat automatique et mensuel de xxx € de ETF World et basta
 
niveau paperasse, c'est ridicule par rapport à une AV.


T'es sur que le CTO est moins contraignant que l'AV niveau paperasse ? Pour l'AV il faut choisir IR ou PFU au moment du rachat (donc pas avant environ 18 ans dans son cas), mais avec le CTO il faut déclarer les PV/MV tous les ans et payer des impôts dessus.
 
J'ai ouvert mon 1er CTO le mois dernier et j'ai pas encore eu à le faire  mais c'est ce que j'ai compris.

Message cité 2 fois
Message édité par Mitch2Pain le 03-06-2019 à 17:05:50
n°56717677
Profil sup​primé
Posté le 03-06-2019 à 17:05:23  answer
 

Mitch2Pain a écrit :


T'es sur que le CTO est moins contraignant que l'AV niveau paperasse ? Pour l'AV il faut choisir IR ou PFU au moment du rachat (donc pas avant environ 18 ans dans son cas), mais avec le CTO il faut déclarer les PV/MV tous les ans.


Du coup avec un ETF World capitalisant, rien à déclarer. :-)

n°56717680
LeAmAs
на зарееее
Posté le 03-06-2019 à 17:05:55  profilanswer
 

Mitch2Pain a écrit :


T'es sur que le CTO est moins contraignant que l'AV niveau paperasse ? Pour l'AV il faut choisir IR ou PFU au moment du rachat (donc pas avant environ 18 ans dans son cas), mais avec le CTO il faut déclarer les PV/MV tous les ans.


En cas de vente non ?


---------------
Topic Haltéro
n°56717685
Mitch2Pain
Posté le 03-06-2019 à 17:06:32  profilanswer


Ha oui ok mais c'est bien sur  [:nishikori:2]  

n°56717690
rampa99
Posté le 03-06-2019 à 17:06:45  profilanswer
 

A-l3x a écrit :

Comment faite vous la différence dans vos fichiers de suivi entre ce que vous épargnez chaque mois et la plus ou moins value des différents actifs.


Ben j'ai une colonne "montant investi" et une colonne "valeur actuelle".


La première est solde * pru, la 2eme est solde * VL.


L'origine des fonds (épargne ou pv rearbitree ne compte pas)

n°56717809
AshkaraN
Etes-vous assez investis ?
Posté le 03-06-2019 à 17:14:35  profilanswer
 

Mitch2Pain a écrit :


Ha oui ok mais c'est bien sur  [:nishikori:2]  


 [:mooms:1] hé hé chef tu comprends


---------------
Perf Bourse des Frers POGNON|| Le Topic Bourse
n°56717855
Mitch2Pain
Posté le 03-06-2019 à 17:17:49  profilanswer
 

Non mais je savais hein, hé hé  [:eric-le looser]
 
C'est juste que j'ai ouvert le CTO pour prendre des foncières, donc qui distribuent. Et j'ai retenu CTO = déclaration tous les ans.


Message édité par Mitch2Pain le 03-06-2019 à 17:40:57
n°56718028
PsykOoO
Posté le 03-06-2019 à 17:31:04  profilanswer
 

Tu sais faire des graphiques pour impressionner la progéniture sur le tri annuel depuis sa naissance.

n°56718203
LooKooM
Posté le 03-06-2019 à 17:50:11  profilanswer
 

starlette27 a écrit :

Assurance-vie : les revenus attendus en 2019
 
Avec l'immobilier, l'assurance-vie reste un des placements favoris des particuliers. Cette année, elle devrait se maintenir à un taux de rendement compris entre 1,6 % et 1,8 %, gravitant autour de son niveau en 2018. Décryptage des indicateurs à observer.
 
https://www.boursorama.com/patrimoi [...] 3802bc2657


Je confirme - les bruits de couloir debut mai etait d'une annee ENFIN stable pour les rendements du fonds euro.
 
En revanche etant donne la baisse enorme des rendements des obligations d'Etat depuis quelques semaines dans le sillage des craintes quant a la croissance mondiale (10 ans US qui fait 2.6 -> 2.1%, 10 ans FR qui fait 0.8 -> 0.2%), je crains que les assureurs soient un peu frileux et cherchent a reconstituer des reserves etant donne le rendement infime des obligations nouvellement investies a partir de maintenant. On en saura plus vers l'automne, un peu tot encore pour les pronostics ;)

n°56718290
Mitch2Pain
Posté le 03-06-2019 à 17:59:01  profilanswer
 

ALT2 et SurrOpp n'étant quasiment pas constitués d'obligations d'état ils ne devraient pas trop souffrir. Cependant, sachant que les autres souffrent, ils pourront se permettre de ne pas trop distribuer tout en conservant leur place de leaders (derrière sérénipierre, mais lui il est vraiment trop contraignant).
 
/pronostic, vous pouvez quoter.


Message édité par Mitch2Pain le 03-06-2019 à 17:59:16
mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  6708  6709  6710  ..  12958  12959  12960  12961  12962  12963

Aller à :
Ajouter une réponse
 

Sujets relatifs
Plan épargne logement chez la caisse épargne les intérets versés quand[Topic unik] Le triathlon : natation, vélo, course à pied !
Le topik des gens de taille moyenne[Topik Unik] Le Karting
[Topik spéculatif ] De quoi aurons nous l'air dans le futur ?![Topik souvenirs] La plus grosse frousse de votre vie
>> Le TopiK des Séries de qualité !!! <<[TOPIK UNIK] Scary Movie , la tétralogie : !56K Warning !
Plus de sujets relatifs à : [POGNON] Épargne / Placements - PAS DE PARRAINAGE


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)