
Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
7072 connectés 


Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?


8.9 %
 19 votes
1.  Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
 
 
17.4 %
 37 votes
2.  Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
 
 
0.9 %
      2 votes
3.  Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
 
 
4.2 %
 9 votes
4.  Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
 
 
10.8 %
 23 votes
5.  Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
 
 
5.2 %
 11 votes
6.  Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
 
 
6.6 %
 14 votes
7.  Non : ces ETF respectent exactement les règles fixées par l’État, point
 
 
23.9 %
 51 votes
8.  Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
 
 
3.8 %
 8 votes
9.  Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
 
 
18.3 %
 39 votes
10.  Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
 

Total : 233 votes (20 votes blancs)
Ce sondage est clos, vous ne pouvez plus voter
 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  3484  3485  3486  ..  12957  12958  12959  12960  12961  12962
Auteur Sujet :

[POGNON] Épargne / Placements - PAS DE PARRAINAGE

n°46871704
Threal
Posté le 25-08-2016 à 14:27:45  profilanswer
 

Reprise du message précédent :

corran a écrit :


Stockopedia est moins cher
En libre accès, zonebourse, yahoo finance, google finance, reuters...


Je voyais plus l'aspect base de données SQL que l'aspect encyclopédie ou je vais chercher à la paluche. [:clooney19]

mood
Publicité
Posté le 25-08-2016 à 14:27:45  profilanswer
 

n°46871836
Ploomy
Posté le 25-08-2016 à 14:36:58  profilanswer
 

Merci pour vos réponses.
 
Je vais étudier ça et prendre des mesures. Je passerai vous dire ce que j'ai fait :-)


---------------
Spiritualité occidentale
n°46872598
tanguy12
Posté le 25-08-2016 à 15:28:05  profilanswer
 

LooKooM a écrit :


Si tu ressens le besoin de consulter plus qu'une par mois une allocation passive/long terme c'est que tu as reglé trop haut ton curseur de risque/volatilité.
Ce n'est pas grave pour le moment de consulter de façon compulsive via un app ou autre chose, mais ça veut dire qu'en cas de grosses secousses tu prendras de mauvaises décisions.
 
Sans parler d'un 2008, un bête été 2015, été 2013 ou automne 2011 t'aurait peut-être donné envie de lacher en pleine déroute... ou pire, de rajouter dans la baisse sans discipline et de craquer à -30% quand tu en seras à comparer ton mark to market négatif en mois de salaire et en mois d'épargne et à te morfondre au moment de dormir. Ne ris pas, ça arrive à beaucoup de gens, alors que l'épargne et l'argent en général est censé apporter davantage de quietude, de latitude dans ses projets futurs 80% des investisseurs du dimanche se pourrissent la vie.


J'ai effectivement du mal avec ce topic, entre le discours "tu mets sur XX et tu laisses courir 10 ans ", mais dans la pratique "J'ai encore louché/écrémé, 2e fois ce mois ci...."
Perso, n'ayant ni vraiment le temps, ni le goût, ni l'envie, je suis plutôt du genre à "vraiment" vouloir laisser courir 10 ans sans intervenir.
Et au final, je me retrouve de mieux en mieux avec les produits structurés, qui commencent à dépasser mon expo aux autres UCs, car vu leur cotation trollesque sur le secondaire (du moins la valeur de revente sur AV) je ne serais jamais tenté de sortir avant terme. Du coup le point d'entrée je le décide qu'à moitié, au sens où il est imposé par le produit, je décide juste si j'entre ou non maintenant (dans la pratique, c'est plutôt devoir décider pour dans 1-3 semaines, vu les délais).
Et pour la sortie, idem, les conditions du produit m'en font sortir à une date déterminée que je n'ai pas à choisir et sur laquelle je n'ai aucune influence.
Du coup, comme le couple rendement/risque me déplaît pas trop mal, je m'y retrouve pas mal, avec une variété de points d'entrée , d'indices de ref, et de degré de risque/rendement potentiel (selon la formule).
Si je puis dire, ça me permets de prendre mes bénéfices ou pertes sans avoir ni à être actif, ou stressé par quoi que ce soit....

n°46872638
kiwai10
Cesse de croire, instruis toi.
Posté le 25-08-2016 à 15:30:58  profilanswer
 

Parce que le topic dis comment gagner de l'argent, les intervenants montre comment en perdre :o

n°46872646
c2800
Posté le 25-08-2016 à 15:31:58  profilanswer
 

sligor a écrit :


j'ai quand même du mal à m'éviter de consulter régulièrement l'évolution de ma poignée de trackers, question qui ne se pose même pas avec un PEL ou une AV en fonds euro


Franchement je consulte presque tous les jours mais plus par ennui d'autre chose.


Mon allocation (que j'ai donné il y a peu), me permet d'être serein et de laisser passer.


J'ai en ce moment un seul truc spéculatif, AXA GOLD ET MATIERE PREMIERE, qui nécessite de suivre peut-être 2 fois par mois, surtout que j'en ai mis une belle louche pour mon petit patrimoine (près de 4000 €...) . Mais qui m'a déjà rapporté plus de 10 % de pv en quelques semaines.

Message cité 2 fois
Message édité par c2800 le 25-08-2016 à 15:32:48
n°46872733
Stone_Isla​nd
Un RSV pour tous les pourrir!
Posté le 25-08-2016 à 15:38:51  profilanswer
 

c2800 a écrit :


Franchement je consulte presque tous les jours mais plus par ennui d'autre chose.
 
Mon allocation (que j'ai donné il y a peu), me permet d'être serein et de laisser passer.
 
J'ai en ce moment un seul truc spéculatif, AXA GOLD ET MATIERE PREMIERE, qui nécessite de suivre peut-être 2 fois par mois, surtout que j'en ai mis une belle louche pour mon petit patrimoine (près de 4000 €...) . Mais qui m'a déjà rapporté plus de 10 % de pv en quelques semaines.


Pareil je consulte quotidiennement en parallèle de mon compte-courant mais ça m'en touche une sans faire bouger l'autre...
Ça tombe bien car je suis vraiment sur du B&H trèèèès long terme :o donc pas d'écrémage prévu dans ma stratégie (peut-être juste un rééquilibrage une fois dans l'année pour garder la répartition que je me suis fixé).

n°46873386
XprtZ
Profil : O.O
Posté le 25-08-2016 à 16:14:53  profilanswer
 

nico6259 a écrit :


Bienvenue camarade  [:porc1net]  


Citation :


C'est qui ton "conseiller"? A la Caisse d'épargne ?


oui, petit RDV trimestrielle pour faire un point :o

Citation :


Oublie tous les produits hors PEL/LA/LDD chez eux : ton PEA je te conseille de le transférer chez un bon broker qui ne te matraquera pas en frais et une AV en GP c'est bien mais pas chez eux. Idem leur SCPI, c'est laquelle ?


Pour le PEA, je ne peux le retirer qu'en Mai donc ça va encore dormir un peu enfin je peux le retirer mais sous condition "exceptionnel" [:klemton]
 
Pour la SCPI : Acti pierre europe. Sur le papier, elle m'annonçait 5%  (sur la brochure, c'était moins mais elle m'assurait que les prévisions étaient toujours tourné vers le bas :o )
 

Citation :

Un CA net ? Tu veux dire bénef ? 50k de bénef après IS ce sera bien. Si c'est le CA en revanche...


Oui, bénéf de 50K après IS et tout autres impôts :o  
 

Citation :

Tu as environ 25k d'épargne de précaution en trop. Tu peux dispatcher une partie sur ton PEL (attention au plafond, cf FP)  et une autre partie sur 2 AV (la Bourso Vie en GP puisque tu es déjà client Bourso, ce sera facile à ouvrir sur ton interface. Et en complément pour diversifier une Linxea Spirit).


Je comptais effectivement mettre sur le PEL et le renflouer jusqu'au max :D
 
Pour le reste, j'avais prévu de placer 20K entre les AV et la SCPI [:klemton]
 
Après, j'avoue que je suis tenté de signer chez le CE pour la SCPI pour le côté "aucune gestion" et la "proximité" mais derrière, c'est un peu ridicule vu que je pense pas que ça change grand chose si je passe par une banque en ligne [:tinostar]
 

Citation :

Tu auras in fine ton PEA que tu auras transféré + PEL + 2 AV pour recevoir ta future capacité d'épargne.  
Sur PEA et UC, tu monteras progressivement à x% de ton patrimoine, qui correspond au max que tu veux en actions.


Compris pour ça :jap:

Message cité 1 fois
Message édité par XprtZ le 25-08-2016 à 16:17:04

---------------
PSN : XprtZ - BattleTag : XprtZ#2257 - 3DS : 2492-4109-3060
n°46873734
Trollounet
Posté le 25-08-2016 à 16:38:18  profilanswer
 

LooKooM a écrit :


1/ Je ne pretends pas avoir un avis final sur l'ensemble de la classe d'actif immobilier - à titre personnel je considère qu'acheter une RP dans laquelle on est capable de se projeter plus de 5-6 ans est un bon pari même aux prix d'aujourd'hui si l'on parle de Paris. Rester locataire permet une mobilité géographique plus importante à privilégier en début de carrière pour maximiser sa pente de revenus.
 
SCPI j'avais déja donné mon avis il y a quelques mois, je ne peux pas oublier les faillites violentes de fonds immo de la fin des années 90 avec retrait de la liquidité brutalement de façon complètement opaque, aussi j'ai du mal à conseiller à mes amis d'aller tête baisser mettre plus de 10-15% de leurs avoirs la dessus en AV. Les frais sont par ailleurs très elevés et il faut garder en tête une potentielle illiquidité au moment où tu pourrais en avoir le plus besoin. Je suis également plus SIIC, un panier de titre en CTO ou mieux encore, en AV qui le permet (luxembourg sur, en France même le contrat Swisslife est peu capable pour le moment). A titre personnel je n'ai qu'une exposition marginale actuellement parce que j'ai préféré mettre en obligations HY et subordonnées bancaires mais je ne trouve pas l'idée stupide d'en constituer aujourd'hui.
 
2/ Le problème des obligations est que les ETFs sont assez nazes hors pur Investment Grade où il y a peu d'opportunités actuellement post Brexit en EUR. En HY, il y a quelques trackers BB qui existent, c'est à dire la frange la mieux notée et la plus liquide du marché mais c'est bien tout, ce qui est normal puisque la liquidité est uniquement OTC, sporadique et que le mark to market n'est parfois même pas quotidien. Or c'est la partie du marché où les primes de risques sont bien remunérées actuellement, les taux de défauts très bas et à titre personnel pas de crainte d'une vague de défaut étant donné le contexte macro et les taux durablement bas en Europe, sauf si Mario nous fait une surprise le 8 septembre prochain.
 
Bref, ce segment, que ce soit aux US ou en Europe (d'où les deux fonds) ne s'approche qu'en gestion active. Les deux fonds selectionnés sont benchmarkés, c'est à dire qu'ils s'autorisent assez peu d'écart avec l'univers investissable et les pondérations des grands indices HY, peu de risque donc qu'ils partent dans le décor comme les fonds de gestion flexibles patrimoniaux dont les performances dépendent fortement de la qualité du gérant. La performance vs. benchmark est très différente par rapport au monde des actions puisque les nouvelles émissions obligataires sont largement sur-souscrites et les gérants (ou ETF...) ne peuvent pas être servis à hauteur de leur poids dans l'indice. Bref l'indice n'est PAS investissable tel quel et il est structurellement normal que les fonds sous-performent l'indice; prendre des fonds de frais de gestion convenables et qui arrivent tant bien que mal à créer de la surperformance pour payer les frais me convient très bien.
 
C'est une exception à l'esprit de la gestion passive pure toutefois ces fonds existent depuis 10+ ans et ont un mode de gestion de type benchmarké/indiciel qui necessitent donc très peu (voir pas...) de surveillance contrairement aux SGL, Carmignac, Eurose, H20... qui sont extrêmement volatiles en termes de performance.
 
3/ Des fonds obligataires HY l'objectif de performance long terme c'est 5-6%/an et c'est volatile, avec des années à +10 et des années négatives. C'est nettement moins volatile que les actions mais c'est intellectuellement à placer dans le même compartiment. Le fonds euro, même nouvelle formule ne rivalise pas sur longue période même si l'absence de mark to market, la linéarité des gains rassure et permet de s'en servir comme quasi cash. Vraiment deux solutions différentes.


Merci beaucoup pour la réponse, très complet comme d'hab ! :jap: Ca permet d'y voir un peu plus clair dans le marché obligataire qui est pour moi très obscur.
 
Evidemment la question sur "avoir de l'immo ou pas dans un porte-feuille diversifié" était un peu intéressée, nous sommes très mobiles car jeunes.
 
Si ce n'est pas trop te demander tu pourrais jeter un oeil aux fonds obligataires de Linxea Avenir ? :/ Comme elle dispose d'un ETF World Hedgé c'est une enveloppe intéressant selon ton point de vue.

Message cité 1 fois
Message édité par Trollounet le 25-08-2016 à 16:42:37
n°46873745
kiwai10
Cesse de croire, instruis toi.
Posté le 25-08-2016 à 16:39:07  profilanswer
 

Ben il en a déja selectionné deux pour Linxea avenir et spirit non ?

n°46873816
Trollounet
Posté le 25-08-2016 à 16:44:29  profilanswer
 

Nope, Spirit et Vie. Manque que Avenir des Linxea "stars" vu que Zen est pour le moment un cran en-dessous.

mood
Publicité
Posté le 25-08-2016 à 16:44:29  profilanswer
 

n°46873822
Profil sup​primé
Posté le 25-08-2016 à 16:44:58  answer
 

Bonjour,
 
Concernant l'AV Euro exclusif de boursorama, est ce qu'elle protège d'un crack obligataire par exemple vu qu'elle est à dominante immobilière?

n°46873856
kiwai10
Cesse de croire, instruis toi.
Posté le 25-08-2016 à 16:47:34  profilanswer
 

Trollounet a écrit :

Nope, Spirit et Vie. Manque que Avenir des Linxea "stars" vu que Zen est pour le moment un cran en-dessous.


Ah oui autant pour moi  :jap:  
 
N'insultes pas LinXea Zen, elle a Indep & Expansion dans ses rangs  [:faman:1]

n°46874115
tanguy12
Posté le 25-08-2016 à 17:03:43  profilanswer


dominante n'exagérons rien.
Mais sa plus faible expo aux obligs doit partiellement protéger oui.
à dominante immo t'as Spirica Long terme ou Sécurité Pierre €

n°46874156
Profil sup​primé
Posté le 25-08-2016 à 17:06:14  answer
 

tanguy12 a écrit :


dominante n'exagérons rien.
Mais sa plus faible expo aux obligs doit partiellement protéger oui.
à dominante immo t'as Spirica Long terme ou Sécurité Pierre €


ok merci  :jap:

n°46874183
EtilaS
Posté le 25-08-2016 à 17:07:41  profilanswer
 

XprtZ a écrit :


[...]


Oui, bénéf de 50K après IS et tout autres impôts :o
[...]


Tu comptes doubler ton épargne donc presque 3k€ d'épargne mensuelle avec 50k€ de revenus net (et encore avant ou après IR, car il n'y a pas que l'IS) soit plus ou moins 4k€ net???  [:sovxx]


Tu vis.... comment?? :??:

Message cité 1 fois
Message édité par EtilaS le 25-08-2016 à 17:08:05
n°46874341
XprtZ
Profil : O.O
Posté le 25-08-2016 à 17:18:06  profilanswer
 

EtilaS a écrit :


Tu comptes doubler ton épargne donc presque 3k€ d'épargne mensuelle avec 50k€ de revenus net (et encore avant ou après IR, car il n'y a pas que l'IS) soit plus ou moins 4k€ net???  [:sovxx]


Tu vis.... comment?? :??:


Je passe freelance avec un TJM dans la fourchette moyenne d'un dév en IT :o (entre 450 et 500 quoi)


edit : Bon sans rentrer trop dans les détails, je ne vais pas me verser un salaire de 5K par mois, je pense être raisonnable et plutôt partir plus bas et je me verserais sous forme de dividende le reste donc mon gros placement se fera toujours après la clôturation de mon exercice :o


Au quotidien, je ne vais peut-être pas doubler mais quoiqu'il arrive, ça sera plus car je n'ai plus de loyer à payer aussi.


Message édité par XprtZ le 25-08-2016 à 17:35:39

---------------
PSN : XprtZ - BattleTag : XprtZ#2257 - 3DS : 2492-4109-3060
n°46874359
LooKooM
Posté le 25-08-2016 à 17:19:17  profilanswer
 

tanguy12 a écrit :


J'ai effectivement du mal avec ce topic, entre le discours "tu mets sur XX et tu laisses courir 10 ans ", mais dans la pratique "J'ai encore louché/écrémé, 2e fois ce mois ci...."
Perso, n'ayant ni vraiment le temps, ni le goût, ni l'envie, je suis plutôt du genre à "vraiment" vouloir laisser courir 10 ans sans intervenir.
Et au final, je me retrouve de mieux en mieux avec les produits structurés, qui commencent à dépasser mon expo aux autres UCs, car vu leur cotation trollesque sur le secondaire (du moins la valeur de revente sur AV) je ne serais jamais tenté de sortir avant terme. Du coup le point d'entrée je le décide qu'à moitié, au sens où il est imposé par le produit, je décide juste si j'entre ou non maintenant (dans la pratique, c'est plutôt devoir décider pour dans 1-3 semaines, vu les délais).
Et pour la sortie, idem, les conditions du produit m'en font sortir à une date déterminée que je n'ai pas à choisir et sur laquelle je n'ai aucune influence.
Du coup, comme le couple rendement/risque me déplaît pas trop mal, je m'y retrouve pas mal, avec une variété de points d'entrée , d'indices de ref, et de degré de risque/rendement potentiel (selon la formule).
Si je puis dire, ça me permets de prendre mes bénéfices ou pertes sans avoir ni à être actif, ou stressé par quoi que ce soit....


Je te comprends un peu, certains produits structurés Linxea sont valables. Je me suis permis de voler dans les plumes sur leur forum recemement au sujet de leur dernière campagne qui a l'indice EWC comme sous-jacent qui est est sincèrement très casse figure. Je ne crois pas un seul instant sa réponse du "on a eu beaucoup de demande d'intégrer un indice equal weighted à dividendes constants"...


En bref, ils utilisent un indices customisé iStoxx qui démarre à 1000 basé sur un panier de pondération EGALE des titres de l'Eurostoxx50, au lieu de l'indice classique qui est pondéré par capitalisation boursière; cela sous-performe légèrement sur longues périodes, déja je ne comprends pas ce choix. Plus grave, ils ont structuré un dividende synthétique de 50 points d'indice par ans (5% lors du lancement de l'indice donc) extraits alors que l'indice tourne entre 3.5 et 4% de dividend yield actuellement. Si l'indice baisse fortement, ces 50 points vont representer plus proche de 6 à 7%, si l'indice monte cela baissera vers 3-4%, c'est difficile à suivre.


Pourquoi ont-ils fait ça ? Parce que pour le trader qui doit faire la "net present value", c'est à dire actualiser tous les flux de dividendes futurs pour avoir la matière nécessaire à acheter les protections à la baisse de -40/-50%, c'est beaucoup plus confortable de savoir à l'avance qu'il a 10*5% (10 ans) plutôt que de prendre le risque que les flux de dividendes varient fortement dans le futur et donc prendre une marge pour couvrir se risque.


Conséquence pour l'investisseur : un indice qui sous-performe monstrueusement par rapport à l'Eurostoxx50 pur et donc la protection jusqu'à -40 et -50% selon les scenarios qui semble confortable et donc séduit est en fait nettement moins bonne qu'il n'y parait. Sur 5 ans (source Reuters), l'Eurostoxx50 fait +31.82% (.STOXX50), l'indice EWC utilisé fait +25.30% (.ISXEC50). Sur un an, -6.64% vs. -9.17% :/
De plus, toucher un coupon de 6% par an conditionné par la performance de l'indice lors de l'observation alors que l'indice sous-jacent verse déjà 5% des le départ et en cas de baisse voit ce dividende synthétique augmenter... franchement quel intérêt de prendre le structuré ?


Linxie me propose d'offrir quelques idées de structures, je vais en envoyer quelques unes quand je trouve un peu de temps. Le boulot commence à reprendre, je vais devoir delaisser un peu le browsing :D


Trollounet a écrit :


Merci beaucoup pour la réponse, très complet comme d'hab ! :jap: Ca permet d'y voir un peu plus clair dans le marché obligataire qui est pour moi très obscur.


Evidemment la question sur "avoir de l'immo ou pas dans un porte-feuille diversifié" était un peu intéressée, nous sommes très mobiles car jeunes.


Si ce n'est pas trop te demander tu pourrais jeter un oeil aux fonds obligataires de Linxea Avenir ? :/ Comme elle dispose d'un ETF World Hedgé c'est une enveloppe intéressant selon ton point de vue.


Sur Avenir, il y a également le fonds FF EUROPEAN HIGH YIELD A EUR pour la partie EUR HY, à noter qu'ils ont le tracker LYXOR UCITS ETF IBOXX LIQ HI YD 30 EX-FI qui comme je l'expliquais regarde uniquement la partie liquide High Yield et ex-financières européenes. Intéressant de voir que malgré des frais de 0.45% pour le tracker vs. 1.5% pour le fonds Fidelity, les perfs 5 ans demeurent en faveur du fonds Fidelity qui lui peut acheter ce qui est un peu moins liquide et du secteur financier, plus régulé.


Pour la partie global HY donc 70% US, je prendrais le PETERCAM L BONDS HIGHER YD B mais je ne le connais pas, j'ai du l'analyser sur Lipper rapidement; les frais sont de 0.9% donc très raisonnables, il est aussi de style benchmarké même s'il prend un peu plus de liberté que l'autre fonds que j'avais recommandé, Robeco qui n'est pas disponible sur Avenir.

Message cité 1 fois
Message édité par LooKooM le 25-08-2016 à 17:32:34
n°46874548
Caleb2000
You can't fool the fool
Posté le 25-08-2016 à 17:32:51  profilanswer
 

Dites chers freres, un moyen pour récupérer la valeur de SGL via GOOGLE FINANCE ? Le code ISIN m'envoie bouler et je n'ai pas connaissance de l'exisence d'un ticker?
 
:jap:


---------------
Fucking Hostile •/ Bust up, Tune down, Sabb off... / Dead Sex on my tongue
n°46874569
kiwai10
Cesse de croire, instruis toi.
Posté le 25-08-2016 à 17:34:27  profilanswer
 

Nop, ni avec Yahoo il me semble, enfin si mais pas très actualisé parfois ^^


Message édité par kiwai10 le 25-08-2016 à 17:35:01
n°46874777
LooKooM
Posté le 25-08-2016 à 17:50:21  profilanswer
 

Caleb2000 a écrit :

Dites chers freres, un moyen pour récupérer la valeur de SGL via GOOGLE FINANCE ? Le code ISIN m'envoie bouler et je n'ai pas connaissance de l'exisence d'un ticker?
 
:jap:


Google Finance est naze et un nid à erreur pour un investisseur européen; valable uniquement pour un investisseur US based sincèrement.

n°46874948
Caleb2000
You can't fool the fool
Posté le 25-08-2016 à 18:03:35  profilanswer
 

LooKooM a écrit :


Google Finance est naze et un nid à erreur pour un investisseur européen; valable uniquement pour un investisseur US based sincèrement.


Ok mais avec Google Sheets j'ai moyen le choix non ?


---------------
Fucking Hostile •/ Bust up, Tune down, Sabb off... / Dead Sex on my tongue
n°46874992
kiwai10
Cesse de croire, instruis toi.
Posté le 25-08-2016 à 18:06:50  profilanswer
 

Le choix de ne pas utiliser google sheets ? :D

n°46875014
Caleb2000
You can't fool the fool
Posté le 25-08-2016 à 18:08:42  profilanswer
 

kiwai10 a écrit :

Le choix de ne pas utiliser google sheets ? :D


Mtchwippp'  [:bakk21:2]  


---------------
Fucking Hostile •/ Bust up, Tune down, Sabb off... / Dead Sex on my tongue
n°46875034
kurtosis
R.oi des Euros
Posté le 25-08-2016 à 18:10:44  profilanswer
 

Avec importhtml sur le site de l'AMF (ou de Amiral)

n°46875057
RomainD2
Posté le 25-08-2016 à 18:12:39  profilanswer
 

Bonjour,
 
Je reviens avec la gestion de mes comptes. Du coup, je compte me fixer un objectif 60% en épargne et 40% en actions. Ça c'est sur le long terme, car j'en suis très loin! Actuellement, je suis à 97.9/2.1, je vais donc viser un petit 80/20 à court terme.
 
La question, pour m'implémenter dans le marché boursier, vaut-il mieux :

  • 1 - Que je convertisse une partie de mon épargne, afin de l'intégrer directement lors de l'ouverture et que je verse mon épargne mensuelle à 80% sur l'épargne, 20% sur les actions
  • 2 - Que je convertisse une partie de mon épargne que j'intègre sur plusieurs mois et que je verse mon épargne mensuelle à 80% sur l'épargne, 20% sur les actions
  • 3 - Je ne touche pas à mon épargne, et je verse mon épargne mensuelle de manière déséquilibré sur les actions (ex, 20% sur l'épargne, 80% sur les actions)


Pour rappel, ma capacité d'épargne mensuelle est de 800-1000€
 
Merci.


---------------
[LIVRE] Comprendre et Améliorer le nouveau DPE 2021 - Code HFR : forum-hfr
n°46875413
tanguy12
Posté le 25-08-2016 à 18:39:56  profilanswer
 

merci lookoom pour ce comment.
Je vois d'une manière générale que les émetteurs de structurés sont contents de proposer des coupons même en cas de baisse sur ces indices un peu "créés pour ce genre de produits", si je peux me permettre.
Et ne proposent que des produits "à strike" (Typiquement la gamme target d'adequity) sur un indice classique type eurostoxx.
Du coup j'ai des 2, comptant + sur une "rente" sur 10 ans pour le produit "rendement" basé sur l'EWC, et une hypothèse + ouverte quant à la durée effective de détention sur les produits "strike".
 
Comme tu comprends(/sais déjà), je vois ça d'un oeil très profane.
Disons que pour le moment, je prends des coupons (100% de ceux que je pouvais prendre so far), j'ai eu des produits remboursés,  et à côté je "sais pas trop quoi faire" de mes UCs classiques. SGL est bien monté, dois-je écrémer, renforcer... Silver Age n'a pas perfé, dois-je limiter les dégâts, rester/renforcer ma conviction...
 
Bref je ne pourrais faire le bilan que plus tard, mais la tendance est que je me détourne pas disons de ces produits. En essayant de couvrir une bonne palette d'indices, de dates d'entrée, et de mode de fonctionnement du produit.

n°46876559
zeyon77
Posté le 25-08-2016 à 20:38:44  profilanswer
 

Caleb2000 a écrit :

Dites chers freres, un moyen pour récupérer la valeur de SGL via GOOGLE FINANCE ? Le code ISIN m'envoie bouler et je n'ai pas connaissance de l'exisence d'un ticker?
 
:jap:


MSN Finance! Bonne appli et t'aura SGL et même IE!

n°46877589
jean_vener​e
Vénère comme l'enfer
Posté le 25-08-2016 à 22:57:21  profilanswer
 

Nico, dans ton fichier excel (celui de la FP), si j'ai un virement auto vers un PEL, tu mets cette somme dans quelle case (dans l'onglet "année N" ) ? En bas avec les dépenses ou bien en haut dans les revenus ? Si oui, dans quelle case ?

n°46877615
nico6259
Facilitateur, coach POGNON
Posté le 25-08-2016 à 23:00:16  profilanswer
 

jean_venere a écrit :

Nico, dans ton fichier excel (celui de la FP), si j'ai un virement auto vers un PEL, tu mets cette somme dans quelle case (dans l'onglet "année N" ) ? En bas avec les dépenses ou bien en haut dans les revenus ? Si oui, dans quelle case ?


Ni l'une ni l'autre.
Ce n'est pas une dépense, ni un gain. Opération blanche.
Tu mettras juste les intérêts versés, catégorie revenus.


---------------
Tout pour bien placer et investir : Avenue Des Investisseurs (guides, comparatifs...)
n°46877732
jean_vener​e
Vénère comme l'enfer
Posté le 25-08-2016 à 23:15:21  profilanswer
 

O white
Bon, y'a plus qu'à s'y tenir. J'ai rempli les colonnes des deux derniers mois.
Une sorte de point de départ, pour que je me souvienne dans quelques mois, de l'époque où j'étais un sans-dent miséreux avant de trouver la lumière. [:radezleb:4]
 
J'ai envoyé ce matin la paperasse pour réopen mon compte bourso, j'attends le courrier de Linxea.  :jap:


Message édité par jean_venere le 25-08-2016 à 23:24:59
n°46877793
jean_vener​e
Vénère comme l'enfer
Posté le 25-08-2016 à 23:23:16  profilanswer
 

mouillotte a écrit :


Que 200€ par mois ? Mon frère a 1.5K aussi (il vie en couple en paysannerie), il met 800€ par mois de coté.


300€ finalement. [:fiscalisator:1]

n°46878188
Web4444
Posté le 26-08-2016 à 00:58:41  profilanswer
 

Les 100 balles d'ouverture d'AV Bourso vienent de tomber [:wark0]

n°46878724
Profil sup​primé
Posté le 26-08-2016 à 08:22:13  answer
 

LooKooM a écrit :


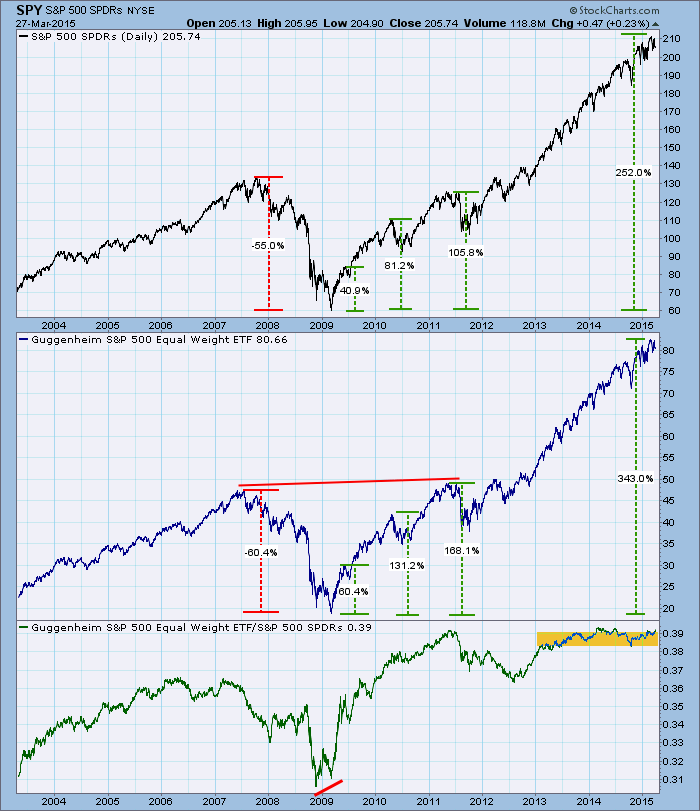
En bref, ils utilisent un indices customisé iStoxx qui démarre à 1000 basé sur un panier de pondération EGALE des titres de l'Eurostoxx50, au lieu de l'indice classique qui est pondéré par capitalisation boursière; cela sous-performe légèrement sur longues périodes, déja je ne comprends pas ce choix.


Vous vulgarisez! [:lumbahaab:3] Il est possible que sur un indice avec peu de titres (CAC, DAX, STOX50) l'equal weight soit légèrement en deçà d'un indice cap. weight - mais je pense que ca n'est pas une regle generale. Si on regarde un indice beaucoup plus large (par exemple le SP500, ou mieux le MSCI world), une repartition equal weighted permet de surponderer legerement les mid caps par rapport aux large caps, ce qui sur le long terme offre une legere prime de risque. L'exemple illustré dans un elan de generosite (source http://stockcharts.com/articles/de [...] dexes.html )
 

http://d.stockcharts.com/img/articles/2015/03/1427652920224694374929.png


L'Eurostoxx sur 5 an n'est peut etre pas representatif. Bien sur les mid cap ajoutent a la volatilité, donc pas etonannt que l'indice equal weight sous performe pour les periodes un peu difficiles comme les 12 derniers mois.


[:cetrio:1]

Message cité 1 fois
Message édité par Profil supprimé le 26-08-2016 à 08:23:01
n°46878938
koko707
Truc07
Posté le 26-08-2016 à 09:11:52  profilanswer
 

Y en a qui ont déjà profité de l'offre - qui revient régulièrement - des 100€ pour l'ouverture de l'AV chez BfB ?
 
Conditions : 3k€ investis dont 25% d'UC.
 
C'est Spirit en moins bien (frais et choix d'UC) mais dans le contexte des taux ça me paraît quand même bon à prendre. Des avis/retours ?


---------------
Koko part en vacances
n°46879068
LooKooM
Posté le 26-08-2016 à 09:29:37  profilanswer


Merci, c'est parlant sur un indice large S&P500 ou MSCI Europe... mais sur un indice très large cap, je ne comprends pas l'approche sauf à chercher à maximiser le flux de dividendes qui seront de toute façon utilisés pour la structuration.

n°46880356
izno1978
Posté le 26-08-2016 à 11:04:31  profilanswer
 

nico6259 a écrit :


Ni l'une ni l'autre.
Ce n'est pas une dépense, ni un gain. Opération blanche.
Tu mettras juste les intérêts versés, catégorie revenus.


tiens je voulais voir ton fichier voir si des trucs intéressants que je pourrait rajouter au mien mais impossible de telecharger. ( un soi disant souci de navi alors que je suis sous firefox)

n°46882391
seraphinet​te
Animal support émotionnel
Posté le 26-08-2016 à 13:32:18  profilanswer
 

Bonjour!
 
Je suis toute nouvelle ici c'est mon premier post.
 
Je cherchais comment investir, sur de l'AV a priori, sachant que je suis ultra, ULTRA sécuritaire.
Perdre le moindre euro me met la boule au ventre.
 
J'ai une bonne capacité d'épargne, mais pour 4 ans seulement, ensuite mes revenus vont diminuer drastiquement (perte de 1000 euros par mois puis 1000 euros encore l'année suivante) tandis que mes charges vont augmenter énormément (pas de chance!) donc je serai probablement dans l'obligation de faire appel à mon épargne.
 
Je dispose de 10.000 euros que je peux investir en gardant ce qu'il faut de côté pour les "coups durs".
 
Avez vous des conseils?
 
Je suis déjà propriétaire de ma RP (que je rembourse) et d'un appart que je loue.

n°46882420
nico6259
Facilitateur, coach POGNON
Posté le 26-08-2016 à 13:35:09  profilanswer
 

seraphinette a écrit :

Bonjour!


Je suis toute nouvelle ici c'est mon premier post.


Je cherchais comment investir, sur de l'AV a priori, sachant que je suis ultra, ULTRA sécuritaire.
Perdre le moindre euro me met la boule au ventre.


J'ai une bonne capacité d'épargne, mais pour 4 ans seulement, ensuite mes revenus vont diminuer drastiquement (perte de 1000 euros par mois puis 1000 euros encore l'année suivante) tandis que mes charges vont augmenter énormément (pas de chance!) donc je serai probablement dans l'obligation de faire appel à mon épargne.


Je dispose de 10.000 euros que je peux investir en gardant ce qu'il faut de côté pour les "coups durs".


Avez vous des conseils?


Je suis déjà propriétaire de ma RP (que je rembourse) et d'un appart que je loue.


Bienvenue ma chère,


As-tu lu la FP pour dégrossir ?


---------------
Tout pour bien placer et investir : Avenue Des Investisseurs (guides, comparatifs...)
n°46882544
seraphinet​te
Animal support émotionnel
Posté le 26-08-2016 à 13:43:46  profilanswer
 

Je l'ai partiellement lue, en diagonale disons car elle elle très longue :)  il faut que je revienne dessus quand même et j'aurai des questions.

n°46883262
nico6259
Facilitateur, coach POGNON
Posté le 26-08-2016 à 14:31:27  profilanswer
 

seraphinette a écrit :

Je l'ai partiellement lue, en diagonale disons car elle elle très longue :) il faut que je revienne dessus quand même et j'aurai des questions.


Lis le début pour te présenter comme demandé selon le modèle stp :jap:


---------------
Tout pour bien placer et investir : Avenue Des Investisseurs (guides, comparatifs...)
n°46883330
AshkaraN
Etes-vous assez investis ?
Posté le 26-08-2016 à 14:35:40  profilanswer
 

seraphinette a écrit :

Bonjour!


Je cherchais comment investir, sur de l'AV a priori, sachant que je suis ultra, ULTRA sécuritaire.
Perdre le moindre euro me met la boule au ventre
.
 d'un appart que je loue.


intéressant, peux tu expliquer cela  [:ashkaran:5]


Message édité par AshkaraN le 26-08-2016 à 14:35:58

---------------
Perf Bourse des Frers POGNON|| Le Topic Bourse
mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  3484  3485  3486  ..  12957  12958  12959  12960  12961  12962

Aller à :
Ajouter une réponse
 

Sujets relatifs
Plan épargne logement chez la caisse épargne les intérets versés quand[Topic unik] Le triathlon : natation, vélo, course à pied !
Le topik des gens de taille moyenne[Topik Unik] Le Karting
[Topik spéculatif ] De quoi aurons nous l'air dans le futur ?![Topik souvenirs] La plus grosse frousse de votre vie
>> Le TopiK des Séries de qualité !!! <<[TOPIK UNIK] Scary Movie , la tétralogie : !56K Warning !
Plus de sujets relatifs à : [POGNON] Épargne / Placements - PAS DE PARRAINAGE


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)