
Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
4529 connectés 


 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  5333  5334  5335  ..  5340  5341  5342  5343  5344  5345
Auteur Sujet :

[POGNON] Topic Banque

n°75321715
gingeroots
FUCK TRAE YOUNG
Posté le 21-09-2026 à 16:36:41  profilanswer
 

Reprise du message précédent :
Elle expire quand du coup ? Pour savoir quand est-ce qu'on va déterrer ce marronnier :o


---------------
BING BONG
mood
Publicité
Posté le 21-09-2026 à 16:36:41  profilanswer
 

n°75321716
tails38
Posté le 21-09-2026 à 16:36:41  profilanswer
 

Hormis le refus de mercredi soir, les paiements avec apple pay avec Fortu ont fonctionné depuis.
J'aurais du checker si le refus venant du réseau CB ou Mastercard

Message cité 2 fois
Message édité par tails38 le 21-09-2026 à 16:37:14
n°75322040
bauer_atti​tude
Bonne fête du voile d'hiver
Posté le 21-09-2026 à 17:40:18  profilanswer
 

turkelton_ a écrit :


Je rencontre le même problème et j’ai appelé le SC Fortuneo il y a une quinzaine de jours, et ils m’ont affirmé qu’ils avaient un problème avec Apple Pay.
 
Et comme d’autres ici, je n’ai pas non la trace des paiements réalisés depuis début août.


stayle_xercor a écrit :

Même soucis ici avec WE Fortuneo
 
Je pensais que c'était lié au fait que ce soit une nouvelle carte, mais visiblement pas :o


sowhat4 a écrit :

Pareil ici avec Fortu parfois ça marche parfois ça marche pas ces derniers jours (Apple Pay).  
 
Ça commence à être chiant.


Ok. D'un côté ça me rassure de pas être seul à avoir le problème mais de l'autre ça reste bien emmerdant :D


---------------
Steam ID
n°75322400
SaintBol
Énergie: 385kcal / 100g
Posté le 21-09-2026 à 19:18:00  profilanswer
 

tails38 a écrit :

Hormis le refus de mercredi soir, les paiements avec apple pay avec Fortu ont fonctionné depuis.


Idem.

tails38 a écrit :

J'aurais du checker si le refus venant du réseau CB ou Mastercard


Pas bête...  [:canaille]  
C'est assez récemment qu'ils ont rajouté CB d'ailleurs.

n°75324054
dwarfy
Posté le 22-09-2026 à 07:03:18  profilanswer
 

Idem ici ça fonctionne.
 
Je n'ai juste plus l'historique depuis le 15 aout à peu près ("habituel", ça arrive souvent).  
 
J'ai pas contre toujours les notifications de paiements Applepay qui fonctionnent très bien (très souvent je ne les ai plus du tout ou avec du délai).

n°75325693
maaah
Posté le 22-09-2026 à 13:42:13  profilanswer
 

benp35 a écrit :

Bonjour, doublon sur le topic des boites
 
Taux d'emprunt immo pro, 2nd jet :
15ans a 3.92%
14ans a 3.87%
13ans a 3.83%  
 
Assurance a 0,17% pour 50% de couverture par tête sur 2 têtes Décès/PTIA
Banque historique, emprunt de 1,1M€ sur un cout total de 1,45M€
Garantie PPD  
 
Je ne sais qu'en penser et je ne veux pas bouger pour économiser des clopinettes
 
 :jap:


Tu devrais faire un « triplon » sur le topic crédits immobiliers, je ne crois pas que tu auras beaucoup de réponses ici.

n°75328528
B737-9
Posté le 22-09-2026 à 23:40:26  profilanswer
 

tails38 a écrit :

Hormis le refus de mercredi soir, les paiements avec apple pay avec Fortu ont fonctionné depuis.
J'aurais du checker si le refus venant du réseau CB ou Mastercard

Yes.
C'est ce qu'on essayait de comprendre sur ce message.
https://forum.hardware.fr/hfr/Discu [...] #t75307043

n°75328778
minoi
Posté le 23-09-2026 à 07:37:22  profilanswer
 

:hello:


Client Bourso et Fortuneo, je vais devoir retourner dans un réseau en dur pour souscrire à un éco prêt à taux zéro.


J'ai sondé le CA, ils veulent une domiciliation, une carte, un livret et une assurance du prêt :O  
La panoplie complète qui fait que le TAEG devient bien différent de zéro.


Dans quelle banque je peux tenter ma chance pour minimiser les frais de "la relation"?

n°75328782
tails38
Posté le 23-09-2026 à 07:42:05  profilanswer
 

Au CA si tu es sociétaire généralement les frais de compte sont gratuit (pas la CB)
Après libre a toi de lire le contrat du pret et voir ce qui est réellement exigible et resiliable une fois que tu as le pognon ;)
Perso j'étais censer tout domicilier, ce n'etait pas notifié dans le pret immo, la portabilité ayant foiré depuis Bourso (comme d'hab) au final je n'ai rien migré.
J'ai juste 30e de parts social avec le compte et l'accès web gratuitement.
Ca me dépanne pour encaisser des chèques

Message cité 2 fois
Message édité par tails38 le 23-09-2026 à 07:43:25
n°75328805
Dru
Posté le 23-09-2026 à 07:49:48  profilanswer
 

+1  
Ils veulent tout ça sur le moment ok et ça se comprend, mais qu’est ce qui va être noté noir sur blanc dans les offres? Parce que si rien n’est mentionné, rien ne t’empêche dans un an de ne conserver qu’un compte sec sans rien d’autre et de faire juste prélever ton prêt dessus avec un virement mensuel pour l’alimenter et basta…

mood
Publicité
Posté le 23-09-2026 à 07:49:48  profilanswer
 

n°75328808
minoi
Posté le 23-09-2026 à 07:51:06  profilanswer
 

tails38 a écrit :

Au CA si tu es sociétaire généralement les frais de compte sont gratuit (pas la CB)
Après libre a toi de lire le contrat du pret et voir ce qui est réellement exigible et resiliable une fois que tu as le pognon ;)
Perso j'étais censer tout domicilier, ce n'etait pas notifié dans le pret immo, la portabilité ayant foiré depuis Bourso (comme d'hab) au final je n'ai rien migré.
J'ai juste 30e de parts social avec le compte et l'accès web gratuitement.
Ca me dépanne pour encaisser des chèques


Merci pour ta réponse  :)


Accepter les services puis les résilier est une bonne solution même si psychologiquement un peu coûteuse pour moi (ce qui est idiot)


Je n'arrive pas à savoir si l'assurance sur un éco PTZ est obligatoire (prêt de 20 000)

n°75328840
tails38
Posté le 23-09-2026 à 08:00:49  profilanswer
 

minoi a écrit :


Merci pour ta réponse  :)


Accepter les services puis les résilier est une bonne solution même si psychologiquement un peu coûteuse pour moi (ce qui est idiot)


Je n'arrive pas à savoir si l'assurance sur un éco PTZ est obligatoire (prêt de 20 000)


https://www.hellowatt.fr/blog/assur [...] ur-ecoptz/

Citation :

La souscription d’une assurance pour l’obtention d’un prêt travaux est facultative contrairement à l’assurance de prêt immobilier à laquelle le contractant ne peut, en pratique, pas échapper lors de la souscription (malgré l’absence d’obligation légale).


Concernant l'éffort psy j'en ai rien a faire contre ces banquiers qui ont les meme méthodes que les vendeurs de voitures ....
Ils font le meme plan avec les pret a taux zero pour les VE faut souscrire l'assurance + domicilier etc ...
C'est un produit d'appel


Message édité par tails38 le 23-09-2026 à 08:01:56
n°75328859
fegre
Voleur professionnel
Posté le 23-09-2026 à 08:06:20  profilanswer
 

[:oulive] Je pense que tu ne te rends pas compte du formalisme d'un putain d'ecoPTZ... Quand toutes les banques en reviendront faudra pas pleurer...
Dru a écrit :

+1
Ils veulent tout ça sur le moment ok et ça se comprend, mais qu’est ce qui va être noté noir sur blanc dans les offres? Parce que si rien n’est mentionné, rien ne t’empêche dans un an de ne conserver qu’un compte sec sans rien d’autre et de faire juste prélever ton prêt dessus avec un virement mensuel pour l’alimenter et basta…


Rien puisque c'est interdit. À toi de jouer le jeu (en partie) ou pas.


@minoi ça donne quoi ton TAEG avec tout inclus?

n°75328882
minoi
Posté le 23-09-2026 à 08:13:53  profilanswer
 

fegre a écrit :

[:oulive] Je pense que tu ne te rends pas compte du formalisme d'un putain d'ecoPTZ... Quand toutes les banques en reviendront faudra pas pleurer...

 
fegre a écrit :


Rien puisque c'est interdit. À toi de jouer le jeu (en partie) ou pas.


@minoi ça donne quoi ton TAEG avec tout inclus?


Autour de 2% (approximativement car j'ignore le coût de l'assurance).


Il y a clairement un chantage à l'assurance.


Pour résilier la carte, je pense que ça ne posera pas de problème

n°75328946
fegre
Voleur professionnel
Posté le 23-09-2026 à 08:40:59  profilanswer
 

Pour résilier l'assurance non plus...


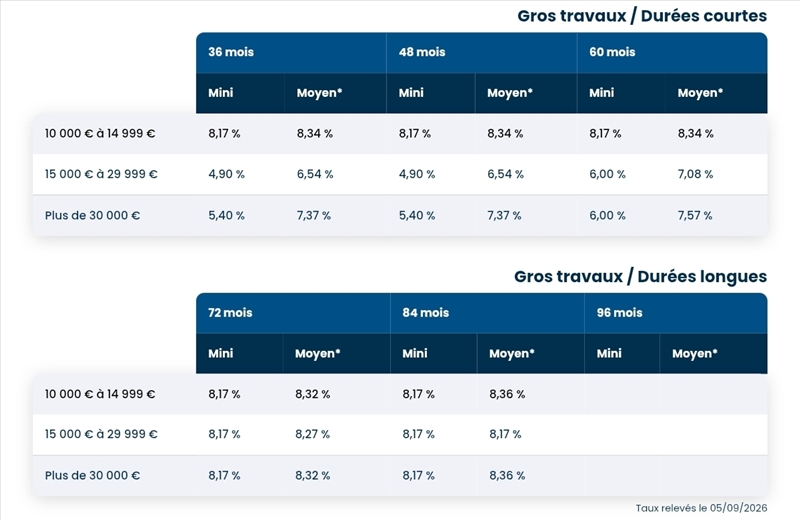
Juste pour info les taux moyens empruntis au 5/09 :


https://rehost.diberie.com/Picture/Get/r/546327

n°75328963
__nicolas_​_
Posté le 23-09-2026 à 08:45:53  profilanswer
 

tails38 a écrit :

Au CA si tu es sociétaire généralement les frais de compte sont gratuit (pas la CB)


Chaque caisse a des politiques tarifaires au CA.
 
En Lorraine, y'a pas cette histoire de gratuité si sociétaire.
Par contre, j'ai négocié (individuellement) cette gratuité ainsi que la gratuité de la CB.

n°75328983
jdjonhy
Posté le 23-09-2026 à 08:50:18  profilanswer
 

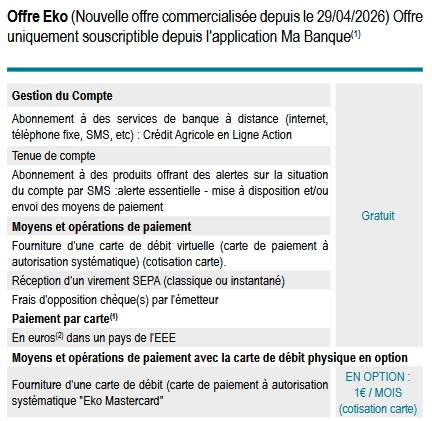
Au CA tu prends l’offre eko qui est gratuite dans toute les caisses, il suffit juste de payer un café avec la carte une fois par mois. Et ça t’évite les frais de tenue de compte.
 
Edit / j’avais ouvert un compte car totalement gratuit pour tester, et au final je trouve que c’est une bonne alternative aux banques en ligne. On a accès aux agences pour le dépôt de chèques et d’espèces sur automate (avec le numéro de compte à taper sur l’automate car pas de carte physique sur l’offre gratuite).
 
Mais au final, c’est les même conditions de gratuité que les banques en ligne avec une agence et un conseiller en ligne direct qui répond très rapidement à la place d’une IA pour le peu de fois où tu dois le solliciter.  
Je ne sais pas si l’offre a marché depuis le lancement mais ça ne m’étonnerait pas que les autres acteurs suivent si c’est le cas. C’était déjà les premiers avec l’ancienne offre eko a 2 euros à l’époque.

Message cité 2 fois
Message édité par jdjonhy le 23-09-2026 à 08:55:15
n°75329003
__nicolas_​_
Posté le 23-09-2026 à 08:54:53  profilanswer
 

jdjonhy a écrit :

Au CA tu prends l’offre eko qui est gratuite dans toute les caisses, il suffit juste de payer un café avec la carte une fois par mois. Et ça t’évite les frais de tenue de compte.


La carte physique (Eko) est payante dans ma caisse, seule la virtuelle est gratuite :  
https://rehost.diberie.com/Picture/Get/f/546330

n°75329007
tails38
Posté le 23-09-2026 à 08:55:09  profilanswer
 

__nicolas__ a écrit :


Chaque caisse a des politiques tarifaires au CA.
 
En Lorraine, y'a pas cette histoire de gratuité si sociétaire.
Par contre, j'ai négocié (individuellement) cette gratuité ainsi que la gratuité de la CB.


C’est pour cela que j’ai utilisé le terme généralement :o

n°75329011
tails38
Posté le 23-09-2026 à 08:55:48  profilanswer
 

jdjonhy a écrit :

Au CA tu prends l’offre eko qui est gratuite dans toute les caisses, il suffit juste de payer un café avec la carte une fois par mois. Et ça t’évite les frais de tenue de compte.
 
Edit / j’avais ouvert un compte car totalement gratuit pour tester, et au final je trouve que c’est une bonne alternative aux banques en ligne. On a accès aux agences pour le dépôt de chèques et d’espèces sur automate (avec le numéro de compte à taper sur l’automate car pas de carte physique sur l’offre gratuite).
 
Mais au final, c’est les même conditions de gratuité que les banques en ligne avec une agence et un conseiller en ligne direct qui répond très rapidement à la place d’une IA pour le peu de fois où tu dois le solliciter.  
Je ne sais pas si l’offre a marché depuis le lancement mais ça ne m’étonnerait pas que les autres acteurs suivent si c’est le cas. C’était déjà les premiers avec l’ancienne offre eko a 2 euros à l’époque.


Recharge automatique du compte Amazon :D

n°75329015
jdjonhy
Posté le 23-09-2026 à 08:56:43  profilanswer
 

__nicolas__ a écrit :


La carte physique (Eko) est payante dans ma caisse, seule la virtuelle est gratuite :  
https://rehost.diberie.com/Picture/Get/f/546330


Ça suffit largement, aucun intérêt d’une carte physique pour un compte secondaire. On la met dans Xpay un café par moi et c’est réglé  :)

n°75329021
__nicolas_​_
Posté le 23-09-2026 à 08:58:38  profilanswer
 

jdjonhy a écrit :

Ça suffit largement, aucun intérêt d’une carte physique pour un compte secondaire. On la met dans Xpay un café par moi et c’est réglé  :)


Je ne vois pas de frais pour non utilisation pourtant non ? Je vois mal ?

n°75329102
jdjonhy
Posté le 23-09-2026 à 09:19:21  profilanswer
 

Sur le site de ma caisse quand je vais sur l’offre moi je vois bien gratuite (5€ par mois après 30 jours sans paiement).
 
Regarde bien direct sur le site de ta caisse sait on jamais :lol:

n°75329486
spiderben2​5
Posté le 23-09-2026 à 10:30:32  profilanswer
 

minoi a écrit :

:hello:
 
Client Bourso et Fortuneo, je vais devoir retourner dans un réseau en dur pour souscrire à un éco prêt à taux zéro.
 
J'ai sondé le CA, ils veulent une domiciliation, une carte, un livret et une assurance du prêt :O  
La panoplie complète qui fait que le TAEG devient bien différent de zéro.
 
Dans quelle banque je peux tenter ma chance pour minimiser les frais de "la relation"?


Essaye à la Société Générale.
Je viens de le faire c’est passé sans problème.
Bon j’étais déjà client mais c’est uniquement pour le prêt immobilier que j’ai depuis 6 ans chez eux, sur un compte nu qui ne me coûte rien (ils ne m’ont même jamais facturé de frais de tenue de compte), tout le reste est sur Fortu/Bourso.

n°75329519
nicklamor
Posté le 23-09-2026 à 10:38:58  profilanswer
 

Dru a écrit :

+1  
Ils veulent tout ça sur le moment ok et ça se comprend, mais qu’est ce qui va être noté noir sur blanc dans les offres? Parce que si rien n’est mentionné, rien ne t’empêche dans un an de ne conserver qu’un compte sec sans rien d’autre et de faire juste prélever ton prêt dessus avec un virement mensuel pour l’alimenter et basta…


Quand j'ai pris mon prêt immo au CA en 2012 ils ont exigé que je prenne 1 part sociale, un livret A et que je domicilie mon salaire. Et bien sûr leur assurance de prêt à eux. Moi j'étais pressé cause séparation mais le prêt d'avant j'avais pu prendre une assurance April. Donc j'ai accepté vu l'urgence.
 
Or j'étais très content de ING donc j'ai refusé de virer mon salaire, ils m'ont tanné jusqu'à la signature puis une fois le prêt signé ils ont laissé tomber.
Tous les mois 2 jours avant l'échéance je virais de ING au CA le montant du crédit.
J'ai fini de rembourser par anticipation l'an dernier.


Message édité par nicklamor le 23-09-2026 à 10:42:46
n°75329540
Dru
Posté le 23-09-2026 à 10:43:19  profilanswer
 

fegre a écrit :

[:oulive] Je pense que tu ne te rends pas compte du formalisme d'un putain d'ecoPTZ... Quand toutes les banques en reviendront faudra pas pleurer...

 
fegre a écrit :


Rien puisque c'est interdit. À toi de jouer le jeu (en partie) ou pas.


@minoi ça donne quoi ton TAEG avec tout inclus?


Si c’est lié à un avantage quelconque (réduction de frais, critères préférentiels ou autre) ils ont tout à fait le droit d’exiger une domiciliation de revenus et de l’inscrire dans les offres.


Le reste pas contre ce ne sera sûrement pas indiqué car cela pourrait être assimilé à de la vente forcée.


Message cité 2 fois
Message édité par Dru le 23-09-2026 à 10:44:13
n°75329554
nicklamor
Posté le 23-09-2026 à 10:46:18  profilanswer
 

tails38 a écrit :


Recharge automatique du compte Amazon :D


euh justement pas si automatique.
Moi chaque mois ça échoue je suis obligé de relancer la recharge manuellement pour que ça passe (depuis Bourso) :fou:  

n°75329837
minoi
Posté le 23-09-2026 à 11:32:11  profilanswer
 

spiderben25 a écrit :


Essaye à la Société Générale.
Je viens de le faire c’est passé sans problème.
Bon j’étais déjà client mais c’est uniquement pour le prêt immobilier que j’ai depuis 6 ans chez eux, sur un compte nu qui ne me coûte rien (ils ne m’ont même jamais facturé de frais de tenue de compte), tout le reste est sur Fortu/Bourso.


Merci du tuyau ! Je vais les solliciter

n°75329873
jdjonhy
Posté le 23-09-2026 à 11:38:13  profilanswer
 

D’ailleurs Fegre t’as aucune info si le CM va essayer de suivre la tendance de faire une offre comme eko du crédit agricole et l by lcl qui va sortir aussi avec une offre gratuite similaire ?  
 
Hello bank a aussi mis son offre premium gratuite sous conditions de revenus domiciliés et le cff a une offre similaire gratuite également en ce moment.  
 
J’ai l’impression que les banques traditionnelles essaient de marcher un peu sur le terrain des banques en ligne et je me demandais si t’avais entendu un truc dans ta boutique.

n°75330070
norilor
Posté le 23-09-2026 à 12:15:44  profilanswer
 

nicklamor a écrit :


euh justement pas si automatique.
Moi chaque mois ça échoue je suis obligé de relancer la recharge manuellement pour que ça passe (depuis Bourso) :fou:


Ce serait pas plus rapide d'acheter une baguette du coup ? :o


D'ailleurs utilisez vos cartes svp, sinon on va se retrouver avec un montant minimum de dépenses mensuelles pour la gratuité.


Message édité par norilor le 23-09-2026 à 12:17:31
n°75330072
minoi
Posté le 23-09-2026 à 12:17:08  profilanswer
 

spiderben25 a écrit :


Essaye à la Société Générale.
Je viens de le faire c’est passé sans problème.
Bon j’étais déjà client mais c’est uniquement pour le prêt immobilier que j’ai depuis 6 ans chez eux, sur un compte nu qui ne me coûte rien (ils ne m’ont même jamais facturé de frais de tenue de compte), tout le reste est sur Fortu/Bourso.


J'ai eu un conseiller sg au téléphone, première impression positive, je n'ai pas ressenti l'ambiance marchand de tapis donnant donnant.
À suivre


:jap:

n°75330255
fegre
Voleur professionnel
Posté le 23-09-2026 à 13:03:26  profilanswer
 

Dru a écrit :


Si c’est lié à un avantage quelconque (réduction de frais, critères préférentiels ou autre) ils ont tout à fait le droit d’exiger une domiciliation de revenus et de l’inscrire dans les offres.


Le reste pas contre ce ne sera sûrement pas indiqué car cela pourrait être assimilé à de la vente forcée.


Non. Depuis 2019, loi pacte tout ça...
Cette histoire de contrepartie n'est restée que quelque temps. L'obligation de domiciliation est interdite point barre


Edit :

 
Citation :

Une banque peut-elle vous imposer une domiciliation de vos revenus pour votre crédit immobilier ?


Depuis la loi n° 2019-486 du 22 mai 2019, une banque ne peut pas imposer la domiciliation de vos revenus sur un compte qu’elle gère comme condition absolue pour vous accorder un crédit immobilier. Elle peut toutefois vous proposer cette domiciliation en échange d’avantages (taux préférentiel, réduction de frais, etc.), dans le cadre de la négociation commerciale.


Vous restez libre d’accepter ou de refuser cette offre. En cas de refus, la banque ne peut pas vous refuser le crédit uniquement pour ce motif, sauf si elle justifie sa décision par d’autres critères objectifs liés à votre solvabilité.


Je vais me le foutre en favori à force de le quoter..


Ce à quoi tu penses c'est ça : https://www.boursorama.com/immobili [...] 27381a98d2


Que j'ai aussi déjà quoté plusieurs fois :o
Et ça a sauté avec PACTE, donc ça a duré un an quoi..

Message cité 2 fois
Message édité par fegre le 23-09-2026 à 13:07:20
n°75330261
fegre
Voleur professionnel
Posté le 23-09-2026 à 13:03:56  profilanswer
 

jdjonhy a écrit :

D’ailleurs Fegre t’as aucune info si le CM va essayer de suivre la tendance de faire une offre comme eko du crédit agricole et l by lcl qui va sortir aussi avec une offre gratuite similaire ?


Hello bank a aussi mis son offre premium gratuite sous conditions de revenus domiciliés et le cff a une offre similaire gratuite également en ce moment.


J’ai l’impression que les banques traditionnelles essaient de marcher un peu sur le terrain des banques en ligne et je me demandais si t’avais entendu un truc dans ta boutique.


Aucune sachant que j'y suis plus :D j'ai bien encore des antennes mais avec l'été j'ai pas eu trop de news récente et on parle pas toujours boulot :o

n°75330463
maaah
Posté le 23-09-2026 à 13:44:17  profilanswer
 

fegre a écrit :


Non. Depuis 2019, loi pacte tout ça...
Cette histoire de contrepartie n'est restée que quelque temps. L'obligation de domiciliation est interdite point barre
 
Edit :  
 

Citation :

Une banque peut-elle vous imposer une domiciliation de vos revenus pour votre crédit immobilier ?
 
Depuis la loi n° 2019-486 du 22 mai 2019, une banque ne peut pas imposer la domiciliation de vos revenus sur un compte qu’elle gère comme condition absolue pour vous accorder un crédit immobilier. Elle peut toutefois vous proposer cette domiciliation en échange d’avantages (taux préférentiel, réduction de frais, etc.), dans le cadre de la négociation commerciale.
 
Vous restez libre d’accepter ou de refuser cette offre. En cas de refus, la banque ne peut pas vous refuser le crédit uniquement pour ce motif, sauf si elle justifie sa décision par d’autres critères objectifs liés à votre solvabilité.


Je vais me le foutre en favori à force de le quoter..
 
Ce à quoi tu penses c'est ça : https://www.boursorama.com/immobili [...] 27381a98d2
 
Que j'ai aussi déjà quoté plusieurs fois :o
Et ça a sauté avec PACTE, donc ça a duré un an quoi..


Je ne vois aucune différence entre avant et après et j’ai l’impression que vous dite juste la même chose.

n°75330553
Dru
Posté le 23-09-2026 à 13:55:32  profilanswer
 

fegre a écrit :


Non. Depuis 2019, loi pacte tout ça...
Cette histoire de contrepartie n'est restée que quelque temps. L'obligation de domiciliation est interdite point barre


Edit :

 
Citation :

Une banque peut-elle vous imposer une domiciliation de vos revenus pour votre crédit immobilier ?


Depuis la loi n° 2019-486 du 22 mai 2019, une banque ne peut pas imposer la domiciliation de vos revenus sur un compte qu’elle gère comme condition absolue pour vous accorder un crédit immobilier. Elle peut toutefois vous proposer cette domiciliation en échange d’avantages (taux préférentiel, réduction de frais, etc.), dans le cadre de la négociation commerciale.


Vous restez libre d’accepter ou de refuser cette offre. En cas de refus, la banque ne peut pas vous refuser le crédit uniquement pour ce motif, sauf si elle justifie sa décision par d’autres critères objectifs liés à votre solvabilité.


Je vais me le foutre en favori à force de le quoter..


Ce à quoi tu penses c'est ça : https://www.boursorama.com/immobili [...] 27381a98d2


Que j'ai aussi déjà quoté plusieurs fois :o
Et ça a sauté avec PACTE, donc ça a duré un an quoi..


Bah c’est ce que j’ai écrit :??:


Ils te proposent un truc, si t’es ok tu signes et tu domiciles, si tu veux pas, ils te font une autre offre pourrie niveau conditions qu’ils savent que tu ne signera pas car non compétitif…


Message édité par Dru le 23-09-2026 à 13:58:51
n°75330784
fegre
Voleur professionnel
Posté le 23-09-2026 à 14:37:05  profilanswer
 

Ben non...

 
Dru a écrit :


Si c’est lié à un avantage quelconque (réduction de frais, critères préférentiels ou autre) ils ont tout à fait le droit d’exiger une domiciliation de revenus et de l’inscrire dans les offres.


Le reste pas contre ce ne sera sûrement pas indiqué car cela pourrait être assimilé à de la vente forcée.


Ils n'ont strictement rien le droit d'exiger (à part l'ouverture d'un compte pour prélever le crédit, et encore même si c'est techniquement exigé ça doit sûrement être retoquable... ), et encore moins de l'inscrire dans les offres puisque ça serait caduque d'office...


@ maaah :
Avant : ils exigeaient ce qu'ils voulaient et mentionnaient ce qu'ils voulaient (enfin j'imagine, j'ai pas connu :o)


2018-2019 : ils avaient le droit d'exiger une domiciliation en l'échange de conditions préférentielles et sur une durée max de 10 ans, le tout étant précisé sur l'offre : contrepartie demandée ET avantages octroyés


Depuis 2019 : peanuts. Toute exigence de contreparties est interdite et réputée caduque. C'est de la négociation commerciale et si tu veux les faire s'asseoir dessus c'est ton droit.

Message cité 1 fois
Message édité par fegre le 23-09-2026 à 14:38:12
n°75330795
jdjonhy
Posté le 23-09-2026 à 14:38:37  profilanswer
 

fegre a écrit :


Aucune sachant que j'y suis plus :D j'ai bien encore des antennes mais avec l'été j'ai pas eu trop de news récente et on parle pas toujours boulot :o


Mince dommage, merci quand même…
Ça serait cool qu’ils s’y mettent aussi, ils ont la meilleure appli bancaire je trouve.
Donc si ils veulent s’aligner au moins sur Monabanq, maintenant que même les banques traditionnelles font des offres gratuites sous conditions de flux/versement ou d’utilisation de carte, ce serait bien qu’ils le fassent sur au moins une de leur filiale (si un boss du CM Alliance fédérale passe par la :lol: )


Message édité par jdjonhy le 23-09-2026 à 14:56:14
n°75330917
fegre
Voleur professionnel
Posté le 23-09-2026 à 14:57:25  profilanswer
 

My2cents sur la question : ils s'en tapent vu le marketing autour du mutualisme et de la proximité... Ils jouent encore bien plus sur ce point que la concurrence et je pense que si tu poses la question à Baal ou Petitgand ça sera la réponse apportée : "mais nous on a un vrai service à valoriser, regardez la proximité et les conseillers non commissionnés"

n°75330961
jdjonhy
Posté le 23-09-2026 à 15:06:12  profilanswer
 

C’est pas faux, ce serait exactement le discours +1 pour toi :lol:
 
Cependant le CA est un peu sur ce créneaux là de sociétaire, décision en agence etc et pourtant ils s’y sont mis donc bon, sur un malentendu…  :pt1cable:


Message édité par jdjonhy le 23-09-2026 à 15:13:09
n°75331110
fegre
Voleur professionnel
Posté le 23-09-2026 à 15:40:03  profilanswer
 

Boarf après même en étant dedans ils arrivaient à nous surprendre par leurs décisions alors oui, je serai pas plus surpris que ça :D

n°75331294
maaah
Posté le 23-09-2026 à 16:14:02  profilanswer
 

fegre a écrit :

Ben non...


fegre a écrit :


Ils n'ont strictement rien le droit d'exiger (à part l'ouverture d'un compte pour prélever le crédit, et encore même si c'est techniquement exigé ça doit sûrement être retoquable... ), et encore moins de l'inscrire dans les offres puisque ça serait caduque d'office...  
 
@ maaah :  
Avant : ils exigeaient ce qu'ils voulaient et mentionnaient ce qu'ils voulaient (enfin j'imagine, j'ai pas connu :o)
 
2018-2019 : ils avaient le droit d'exiger une domiciliation en l'échange de conditions préférentielles et sur une durée max de 10 ans, le tout étant précisé sur l'offre : contrepartie demandée ET avantages octroyés
 
Depuis 2019 : peanuts. Toute exigence de contreparties est interdite et réputée caduque. C'est de la négociation commerciale et si tu veux les faire s'asseoir dessus c'est ton droit.


S’il y a une différence, elle doit être subtile quand même. Dans le texte que tu as copié (la situation actuelle):
 
“Depuis la loi n° 2019-486 du 22 mai 2019
… Elle peut toutefois vous proposer cette domiciliation en échange d’avantages (taux préférentiel, réduction de frais, etc.), dans le cadre de la négociation commerciale.
“
Bref c’est tout sauf interdit.
 
Et dans ton lien Bourso qui explique la situation d’avant, celle qui n’a pas duré longtemps, ben… ça dit pareil: s’ils voulaient imposer une domiciliation ils devaient indiquer la contrepartie (=l’avantage accordé) et ils précisent même que si tu ne respectais pas ta part (la domiciliation donc) tu perdais évidemment la contrepartie, mais ça ne remettait pas en cause le prêt.  
 
Donc quelle différence?
 Tu insistes beaucoup sur le terme « négociation commerciale », elle est peut-être là la clé de comprehension qui me manque, tu entends quoi par ça? Pourquoi tu considère que de nos jours c’est juste de la négociation commerciale, c’était quoi en 2018  pour toi?

Message cité 1 fois
Message édité par maaah le 23-09-2026 à 16:20:06
mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  5333  5334  5335  ..  5340  5341  5342  5343  5344  5345

Aller à :
Ajouter une réponse
 

Sujets relatifs
Banque gros probleme angoisseQuoi penser de la banque C.I.C ?
Choisir une bonne antenne interne pour la maisonpret étudiant quelle banque choisir?
Quelle banque choisir?Quelle banque choisir ?
Quelle banque choisir ? 
Plus de sujets relatifs à : [POGNON] Topic Banque


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)