 |
||
| ||
| |||||
 | |
|---|---|
| Auteur | Sujet : [POGNON] Épargne / Placements - PAS DE PARRAINAGE |
 Pzu | Posté le 08-02-2024 à 15:50:46   Reprise du message précédent :
|
Publicité | Posté le 08-02-2024 à 15:50:46 |
kmara2 | Posté le 08-02-2024 à 15:51:31
--------------- Dr. Van Helsing: The superstition of yesterday can become the scientific reality of today |
Yonel Monde de merde ! | Posté le 08-02-2024 à 16:06:43
|
wintrow | Posté le 08-02-2024 à 16:12:31
|
djlemon @LemonMBA | Posté le 08-02-2024 à 16:23:50
--------------- *Neptunes laced the beat like one of the best* | Noreaga - Oh No | Méga-Bonnes-Affaires.com |
evildeus | Posté le 08-02-2024 à 16:26:29
|
SaintBol Énergie: 385kcal / 100g | Posté le 08-02-2024 à 16:27:45
Message cité 4 fois Message édité par SaintBol le 08-02-2024 à 16:50:20 |
Publicité | Posté le 08-02-2024 à 16:27:45 |
concombremasque75 Bennnnn :: Merci !!! | Posté le 08-02-2024 à 16:44:57
|
willode Ferme, mais juste. | Posté le 08-02-2024 à 16:49:29
|
SaintBol Énergie: 385kcal / 100g | Posté le 08-02-2024 à 16:53:29
Message cité 2 fois Message édité par SaintBol le 08-02-2024 à 16:54:01 |
 Mitch2Pain | Posté le 08-02-2024 à 16:53:57 |
boisse Well...fuck | Posté le 08-02-2024 à 17:16:24
|
SD Plissken Greed is good | Posté le 08-02-2024 à 17:16:37 D'ailleurs j'ai vu qu'il y avait un bel écart de perf entre les 2 SCI de Viager Silver Avenir et Viagénération sur 2023.
Message cité 2 fois Message édité par SD Plissken le 08-02-2024 à 17:19:10 |
willode Ferme, mais juste. | Posté le 08-02-2024 à 17:22:36 |
SaintBol Énergie: 385kcal / 100g | Posté le 08-02-2024 à 17:41:20
|
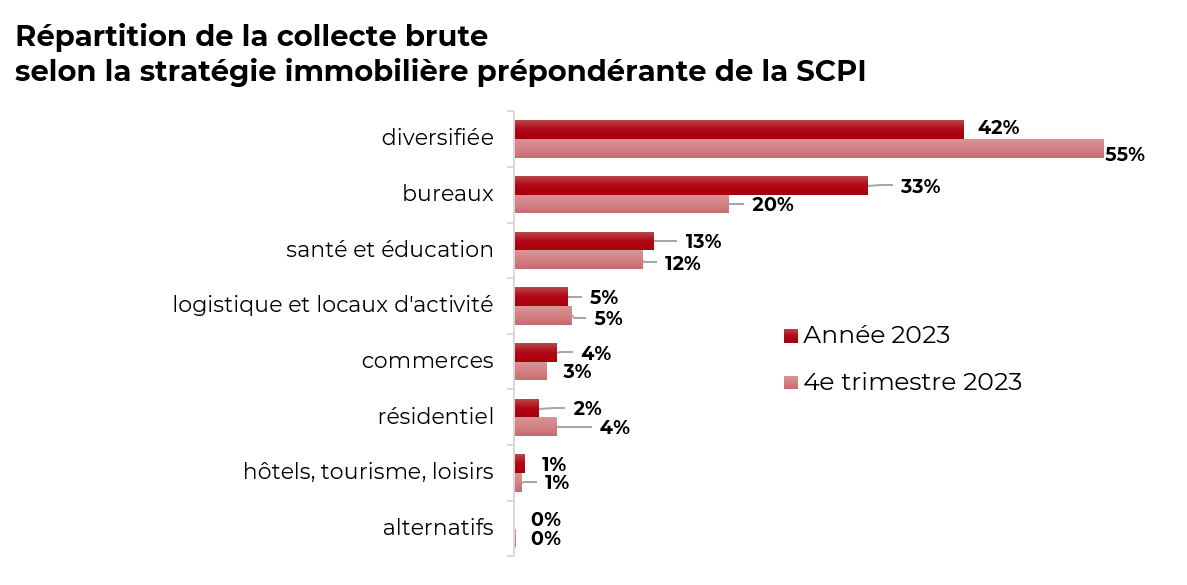
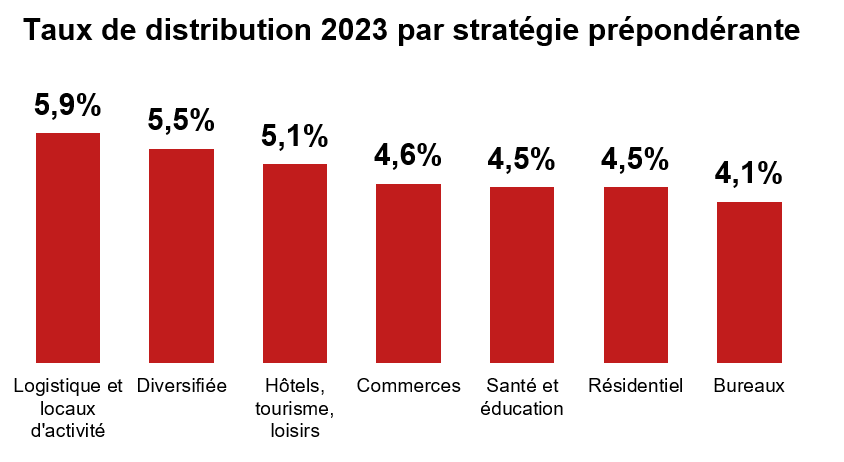
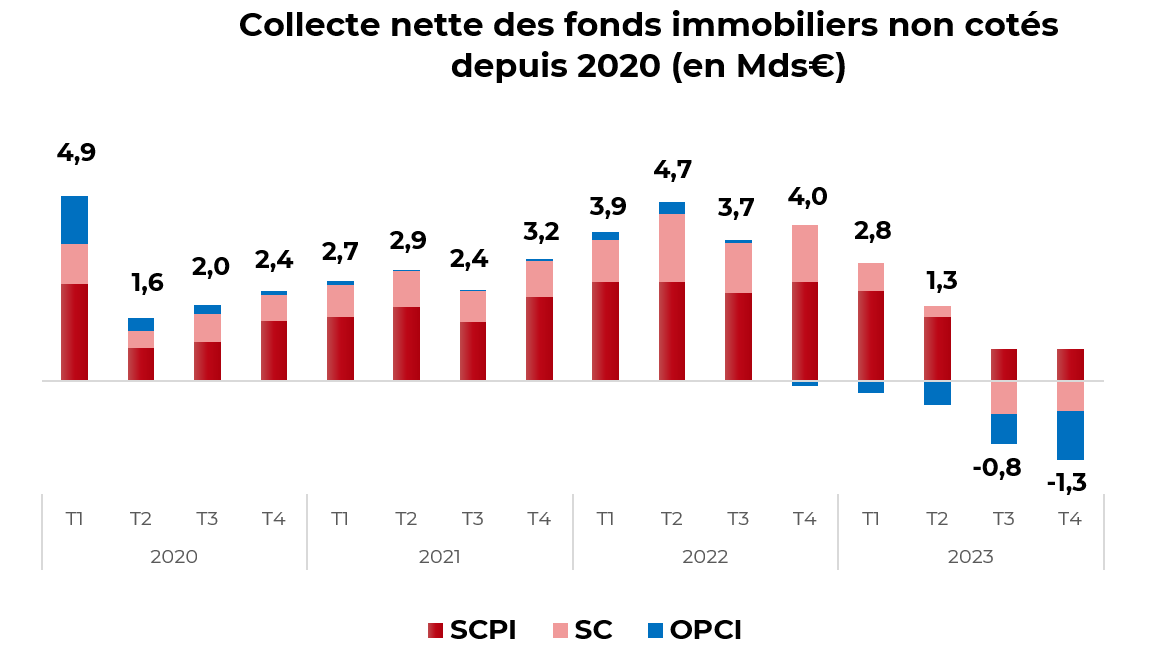
chienBlanc | Posté le 08-02-2024 à 17:47:24 Les fonds immobiliers grand public en 2023
--------------- J'ai un million à deux : version RAP / version Rock |
SaintBol Énergie: 385kcal / 100g | Posté le 08-02-2024 à 18:00:54
|
adel teiki | Posté le 08-02-2024 à 18:17:27
|
Pauleta7777 | Posté le 08-02-2024 à 18:26:51
|
evildeus | Posté le 08-02-2024 à 18:49:50
|
Profil supprimé | Posté le 08-02-2024 à 18:52:32
|
sinoufzor | Posté le 08-02-2024 à 19:00:00
Ca veut dire que lorsqu'on sortira les fonds meme si c'est apres les 8ans on ne pourra pas selectionner l'IR ? |
mlon la frite c'est la fete | Posté le 08-02-2024 à 19:00:40 |
Profil supprimé | Posté le 08-02-2024 à 19:08:13
|
chienBlanc | Posté le 08-02-2024 à 19:47:11 Bourso propose 4 FCPR en ce moment.
--------------- J'ai un million à deux : version RAP / version Rock |
john5969 | Posté le 08-02-2024 à 19:54:03
|
SaintBol Énergie: 385kcal / 100g | Posté le 08-02-2024 à 19:55:57
Message cité 2 fois Message édité par SaintBol le 08-02-2024 à 20:01:29 |
chienBlanc | Posté le 08-02-2024 à 20:03:10
--------------- J'ai un million à deux : version RAP / version Rock |
sinoufzor | Posté le 08-02-2024 à 20:03:48
Message cité 1 fois Message édité par sinoufzor le 08-02-2024 à 20:05:02 |
SaintBol Énergie: 385kcal / 100g | Posté le 08-02-2024 à 20:07:09
|
Tumacru | Posté le 08-02-2024 à 20:14:39
|
chienBlanc | Posté le 08-02-2024 à 20:25:01
--------------- J'ai un million à deux : version RAP / version Rock |
garath_ | Posté le 08-02-2024 à 20:25:58 Y a un truc que je ne comprends sur mon AV boursovie full fond euros exclusif. J'ai versé 50K€ dessus la semaine dernière d'où la faible plus value qui s'est faite plutôt sur 36K€. Mais du coup ces PV ont été entièrement bouffés par les frais ? Et du coup j'ai fait 3% sur 7 ans ? Message édité par garath_ le 08-02-2024 à 20:28:20 --------------- HFR Links Preview | HFR Giphy |
Captotofr | Posté le 08-02-2024 à 20:28:31 La PV affichée est comprise dans le solde 86649€.
Message cité 1 fois Message édité par Captotofr le 08-02-2024 à 20:30:41 |
Tumacru | Posté le 08-02-2024 à 20:31:17
|
chienBlanc | Posté le 08-02-2024 à 20:35:09
--------------- J'ai un million à deux : version RAP / version Rock |
JC-31 | Posté le 08-02-2024 à 20:41:00
|
Publicité | Posté le |


 split division par 20 qu'on soit tranquille quelques années.
 )


 cela ne fonctionnera pas
 Les problèmes de liquidité s’aggravent encore pour certaines SCPI




 je ferais un petit test sur 20 ans.
 sur du long terme.


 ).


