Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
6849 connectés 


Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?


8.9 %
 19 votes
1.  Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
 
 
17.4 %
 37 votes
2.  Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
 
 
0.9 %
      2 votes
3.  Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
 
 
4.2 %
 9 votes
4.  Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
 
 
10.8 %
 23 votes
5.  Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
 
 
5.2 %
 11 votes
6.  Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
 
 
6.6 %
 14 votes
7.  Non : ces ETF respectent exactement les règles fixées par l’État, point
 
 
23.9 %
 51 votes
8.  Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
 
 
3.8 %
 8 votes
9.  Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
 
 
18.3 %
 39 votes
10.  Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
 

Total : 233 votes (20 votes blancs)
Ce sondage est clos, vous ne pouvez plus voter
 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  12958  12959  12960  12961  12962  12963
Page Suivante
Auteur Sujet :

[POGNON] Épargne / Placements - PAS DE PARRAINAGE

n°75372050
__nicolas_​_
Posté le 02-10-2026 à 14:10:56  profilanswer
 

Reprise du message précédent :

Lagoon57 a écrit :


Y a l'achat de résidence principale tout de même.


Bah non, tu es taxé dessus ! C'est pas un cheat-code.

mood
Publicité
Posté le 02-10-2026 à 14:10:56  profilanswer
 

n°75372051
flash23
Fin de race brainwashée
Posté le 02-10-2026 à 14:11:06  profilanswer
 

ytrezahh a écrit :


le cheat code PER c'est bien fin des droits au chômage


Cheat code dont la garantie d'exercice dans les prochaines décennies dependra des gouvernements successifs et qui ne vaut donc pas grand chose.
Ceux qui comptent sur un cheat code sont extrêmement joueurs.


---------------
« Elle avait des chaussures à scratch pour d’autres raisons que la mode. »
n°75372052
ytrezahh
No grain no pain
Posté le 02-10-2026 à 14:11:15  profilanswer
 

L'achat de la résidence principale n'est pas un cheat code pour les versements volontaires


Message édité par ytrezahh le 02-10-2026 à 14:12:00
n°75372059
Lagoon57
Posté le 02-10-2026 à 14:12:11  profilanswer
 

__nicolas__ a écrit :


Bah non, tu es taxé dessus ! C'est pas un cheat-code.


Ca fait quand même de l'argent qui travaille entre le versement et le rachat au lieu d'être donné aux impôts à t=0.

n°75372231
Tumacru
Posté le 02-10-2026 à 14:35:56  profilanswer
 

L'un de vous sait s'il est possible d'ouvrir deux PER Lucya CNP distincts pour une seule et même personne ?  
 
La question peut paraitre incongrue mais j'ai un PERcol qui est 100% compartiment 2 et qui a vocation à me servir d'apport le jour où je changerai de RP. Je souhaiterais avoir un PER par compartiment, afin d'éviter tout frottement fiscal en cas de déblocage pour ce motif.

n°75372247
Elguiweb
Posté le 02-10-2026 à 14:38:02  profilanswer
 

On peut ouvrir plusieurs contrats d'AV, donc cela devrait être pareil pour les PER.
(j'ai 2 BoursoVie, dont un dédié aux primes).

n°75372534
chienBlanc
Posté le 02-10-2026 à 15:27:03  profilanswer
 

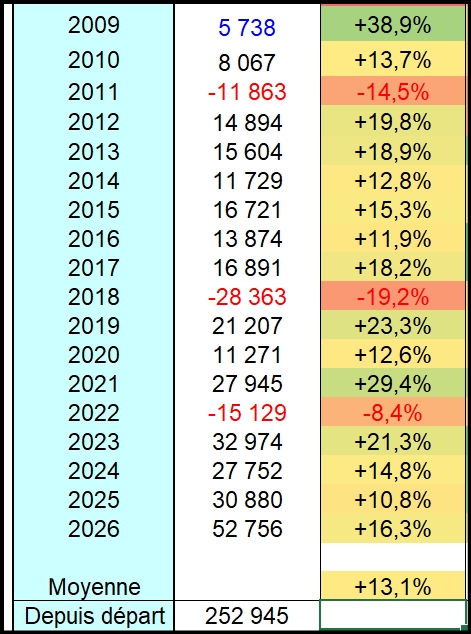
Petit point sur mes placements boursiers (hors PEE et retraite sup) depuis 17 ans :253k de PV, avec une moyenne de 13,1% par an, ça me va.
 
https://rehost.diberie.com/Picture/Get/f/558721
 
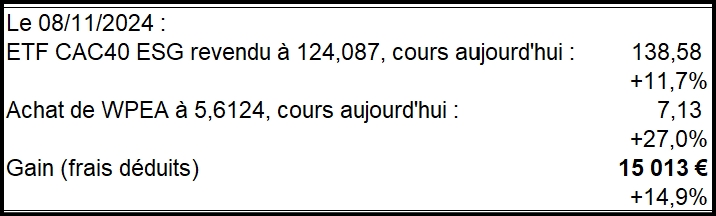
Et 15k de gain en 2 ans grâce à mon swap ETF CAC40 vers ETF World.  [:implosion du tibia]  
 
https://rehost.diberie.com/Picture/Get/f/558718


Message édité par chienBlanc le 02-10-2026 à 15:27:22

---------------
J'ai un million à deux : version RAP / version Rock
n°75372555
diamond2
///Made in Tchernobyl
Posté le 02-10-2026 à 15:30:09  profilanswer
 

moulagaufres a écrit :

Dernières louches de WPEA prises ce jour, il va falloir s'habituer à un PEA à deux lignes [:xqwzts]


Ça permettra de comparer les perfs :o


---------------
HFR - We are accidents waiting to happen
n°75372574
Implosion ​du Sord
Fesseur de chameaux
Posté le 02-10-2026 à 15:33:08  profilanswer
 

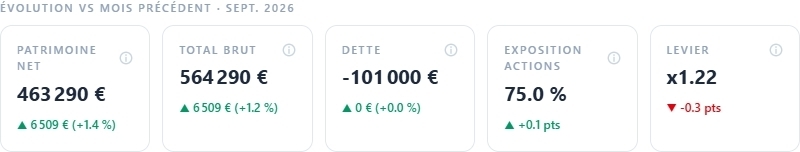
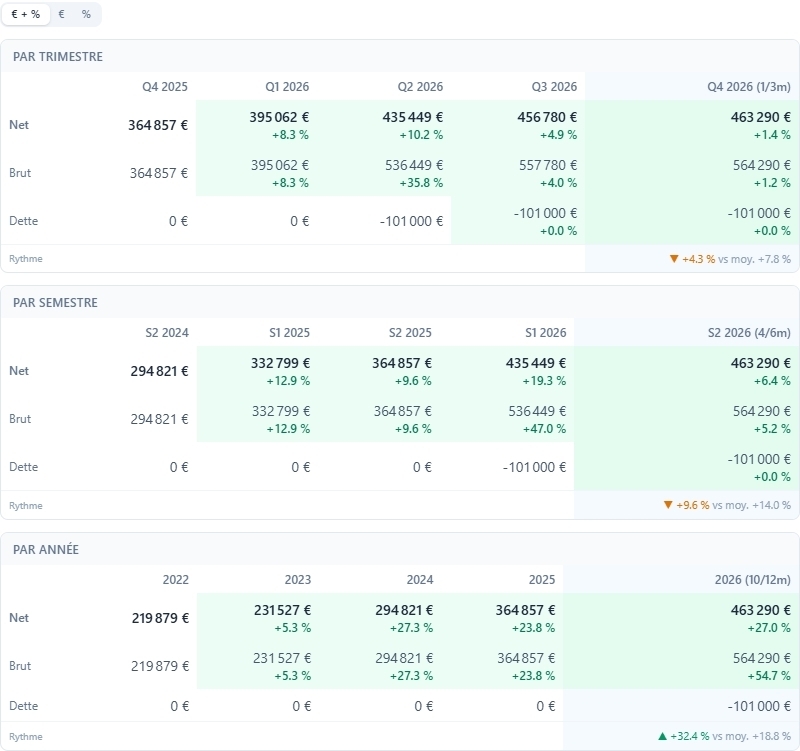
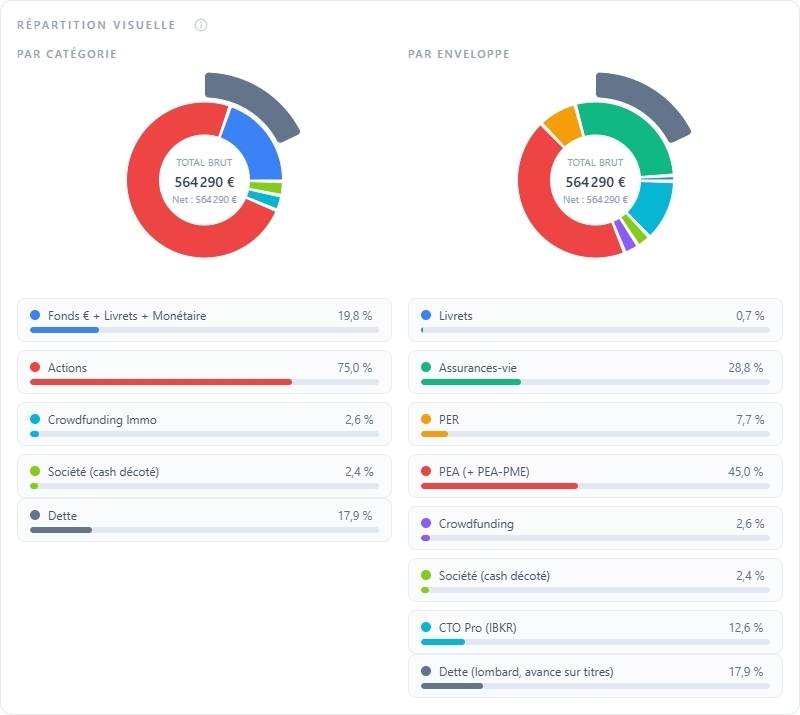
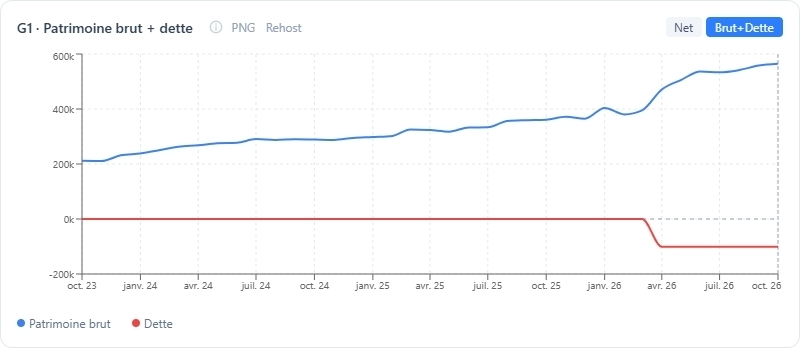
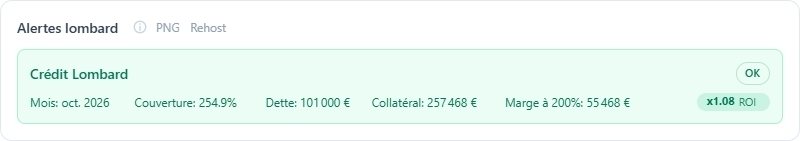
mini-bilan Q3, patrimoine personnel et non du foyer


https://rehost.diberie.com/Uploads/29533/20261002-153005-379f6838-5afd-4dd1-87ae-e2ec947a502f.29533.res.jpg
https://rehost.diberie.com/Uploads/29533/20261002-153006-e31424d8-bb86-47c9-b0a1-71238d4dcb66.29533.res.jpg
https://rehost.diberie.com/Uploads/29533/20261002-153006-16d5a2b5-3373-476d-8246-c732010bddce.29533.res.jpg
https://rehost.diberie.com/Uploads/29533/20261002-153007-c5a9cc4a-75ac-46b9-8ed8-dceaac9e0ecf.29533.res.jpg
https://rehost.diberie.com/Uploads/29533/20261002-153007-2f24d665-563d-4ab8-8b36-c9751532f2df.29533.res.jpg

Message cité 1 fois
Message édité par Implosion du Sord le 02-10-2026 à 15:33:42

---------------
Away from keyboard, close to your breast
n°75372589
diamond2
///Made in Tchernobyl
Posté le 02-10-2026 à 15:35:03  profilanswer
 

__nicolas__ a écrit :


Si tu ne veux pas avancer les sous aux impôts, tu baisses (c'est pas dur à faire) ton taux de prélèvement à la source et basta.


On peut de faire retoquer de mémoire, si l’écart est trop significatif.


---------------
HFR - We are accidents waiting to happen
mood
Publicité
Posté le 02-10-2026 à 15:35:03  profilanswer
 

n°75372597
__nicolas_​_
Posté le 02-10-2026 à 15:36:36  profilanswer
 

diamond2 a écrit :


On peut de faire retoquer de mémoire, si l’écart est trop significatif.


Quel écart ? Le but est d'arriver à payer sa juste part au 31/12, pas de devoir des sous aux impôts.

n°75372622
Implosion ​du Sord
Fesseur de chameaux
Posté le 02-10-2026 à 15:40:32  profilanswer
 

__nicolas__ a écrit :

Si tu ne veux pas avancer les sous aux impôts, tu baisses (c'est pas dur à faire) ton taux de prélèvement à la source et basta.


__nicolas__ a écrit :

Quel écart ? Le but est d'arriver à payer sa juste part au 31/12, pas de devoir des sous aux impôts.


Non, tu n'as pas le droit
L'article 1729 G du CGI (partie 2) prévoit une majoration dès que le prélèvement obtenu par modulation est inférieur de plus de 10 % à celui qui aurait dû être payé avec les revenus réellement constatés

Message cité 2 fois
Message édité par Implosion du Sord le 02-10-2026 à 15:41:13

---------------
Away from keyboard, close to your breast
n°75372633
__nicolas_​_
Posté le 02-10-2026 à 15:42:20  profilanswer
 

Implosion du Sord a écrit :


Non, tu n'as pas le droit
L'article 1729 G du CGI (partie 2) prévoit une majoration dès que le prélèvement obtenu par modulation est inférieur de plus de 10 % à celui qui aurait dû être payé avec les revenus réellement constatés


Bah au 31/12, tu n'est pas en dessous de 10% vu que tu as calculé pour arriver à l'équilibre (vu que tu as versé sur le PER)...

n°75372641
diamond2
///Made in Tchernobyl
Posté le 02-10-2026 à 15:43:32  profilanswer
 

akyax a écrit :

PER vs AV : comparaison à effort net identique
 
Je cherche vos avis sur cette comparaison.
 
Hypothèses :
- TMI : 30 %
- Horizon : 25 ans
- AV et PER : 0,30 % de frais UC
- Même ETF Monde : 0,06 %
- Rendement retenu après frais d’enveloppe : 6,7 %/an
- Même effort réel après impôt : 1 000 €/mois
 
AV
Je verse 1 000 €/mois.
 
PER
À TMI 30 %, pour que le coût réel soit de 1 000 € :
1 000 / 0,70 = 1 428,57 €/mois
 
Donc :
- AV : 1 000 €/mois investis
- PER : 1 428 €/mois investis
- effort net identique : 1 000 €/mois
 
Hypothèse : plafond PER suffisant et toute la déduction tombe bien à 30 %.
 
Après 25 ans
 
AV :
- versements : ~300 k€
- capital brut : ~749 k€
- gains : ~449 k€
 
PER :
- versements : ~429 k€
- capital brut : ~1 070 k€
- gains : ~642 k€
 
Soit ~321 k€ de capital brut supplémentaire sur le PER grâce au réinvestissement de l’économie d’IR.
 
Fiscalité actuelle retenue
 
AV > 8 ans :
- PS gains : 17,2 %
- IR gains : 7,5 % puis 12,8 % selon seuils
- abattement annuel : 4 600 / 9 200 €
 
PER, sortie normale :
- versements déduits : barème IR
- gains : 12,8 % IR + 18,6 % PS = 31,4 %
 
PER, accident de la vie :
- versements : 0 % IR
- gains : 0 % IR
- PS de 18,6 % sur les gains
 
Résultats approximatifs, retrait total en une fois
 
AV :
~627 k€ nets
 
PER sortie normale, en simplifiant avec ~30 % d’IR effectif sur les versements :
~740 k€ nets
 
PER accident de la vie :
~951 k€ nets
 
Donc à effort net identique :
 
AV : 627 k€
PER normal : 740 k€
PER accident de la vie  : 951 k€
(invalidité, décès du conjoint/PACS, surendettement, expiration des droits au chômage, certaines cessations d’activité non salariée)
 
Vous voyez une erreur dans le raisonnement 1 000 € net = 1 428 € versés sur PER ou dans la fiscalité retenue ?


Tu as pas pris en compte le plafond de versement pour la déduction d’impôts ?
C’est 10% du net imposable je crois ?
En versant 1450€/mois, en considérant (mais je me trompe peut-être) que tu restes sous les 10% du net imposable, ça ferait des revenus net imposables de 193k€/an.  


---------------
HFR - We are accidents waiting to happen
n°75372688
Elguiweb
Posté le 02-10-2026 à 15:51:35  profilanswer
 

Quelqu'un a ouvert ici l'AV Placement Direct Euro +, pour du 100% fonds € ?
Historique du fonds € Swisslife Euro+ :
2023 : 4,10%
2024 : 3,60%
2025 : 3,60%
Contrat commercialisé fin 2023, nouveau fonds € qui profite de la remontée des taux.

Message cité 1 fois
Message édité par Elguiweb le 02-10-2026 à 15:55:48
n°75372690
diamond2
///Made in Tchernobyl
Posté le 02-10-2026 à 15:52:39  profilanswer
 

__nicolas__ a écrit :


Quel écart ? Le but est d'arriver à payer sa juste part au 31/12, pas de devoir des sous aux impôts.


Ok, dans « avancer » j’ai lu « ne pas faire de tréso aux FP, donc avancer 0.  
 
My bad.


---------------
HFR - We are accidents waiting to happen
n°75372706
Implosion ​du Sord
Fesseur de chameaux
Posté le 02-10-2026 à 15:54:46  profilanswer
 

__nicolas__ a écrit :

Bah au 31/12, tu n'est pas en dessous de 10% vu que tu as calculé pour arriver à l'équilibre (vu que tu as versé sur le PER)...


Ah j'avais mal suivi ce que tu voulais dire.
Oui, dans ce cas c'est bon si le versement sur le PER est effectivement fait avant la fin de l'année. Pour moduler ton PAS, tu déclares bien tes vrais revenus estimés sur l'année, et tu renseignes à part le versement PER ("versements sur plan d'épargne" ) prévu dans les charges, comme lors de la déclaration d'impot : tu ne "baisses" pas toi-même tes revenus
Par contre faut pas se louper sur le versement PER en décembre, sinon la modulation aura été calculée sur une charge qui n'existera finalement pas et tu te feras rattraper par la patrouille pour l'article 1729 G


Message édité par Implosion du Sord le 02-10-2026 à 15:57:40

---------------
Away from keyboard, close to your breast
n°75372729
gingeroots
FUCK TRAE YOUNG
Posté le 02-10-2026 à 15:58:46  profilanswer
 

Bilan Q3 :

Spoiler :

https://i.ibb.co/JRKqzGth/Capture-d-cran-2026-10-02-155629.png
https://i.ibb.co/LzdKLTF4/Capture-d-cran-2026-10-02-155655.png


Mon turbo se casse la gueule  :sweat:


---------------
BING BONG
n°75372749
ytrezahh
No grain no pain
Posté le 02-10-2026 à 16:02:12  profilanswer
 

Implosion du Sord a écrit :

mini-bilan Q3, patrimoine personnel et non du foyer


Tu as emprunté 100k et misé sur LQQ?

n°75372799
Studiopr
Posté le 02-10-2026 à 16:11:56  profilanswer
 

Implosion du Sord a écrit :


Non, tu n'as pas le droit
L'article 1729 G du CGI (partie 2) prévoit une majoration dès que le prélèvement obtenu par modulation est inférieur de plus de 10 % à celui qui aurait dû être payé avec les revenus réellement constatés


Cet article n'a jamais été appliqué pour moi,  et pour cause pour bcp d'indépendants c'est vraiment impossible d'estimer, donc bon le gouvernement peut pas avoir le beurre et l'argent du beurre

n°75372892
Implosion ​du Sord
Fesseur de chameaux
Posté le 02-10-2026 à 16:28:05  profilanswer
 

ytrezahh a écrit :

Tu as emprunté 100k et misé sur LQQ?

 
C'est un Lombard à 3.25% sur 6 ans (taux fixe), dont la somme a été placée sur du World (Spirit 2).
 
A ce taux, l'espérance de gain n'est pas énorme mais ça fait quand même un petit boost. J'ai fait un DCA sur 6 mois pour placer la somme, et chaque mois en parallèle j'achetais environ 130% du montant en CSH2 avec l'excédant de tréso de ma société (CTO pro).
L'idée était de me constituer en parallèle une réserve liquide et peu volatile au cas où une grosse baisse temporaire des marchés m'obligerait à remettre du collatéral pour maintenir les 200% de couverture du Lombard. Et en cas de vrai besoin, cette tréso reste récupérable via des dividendes, hors contraintes de calendrier fiscal évidemment.
 
Du coup psychologiquement, je le voyais un peu comme si chaque mois une partie de l'excédent de tréso de ma boite venait indirectement augmenter mon exposition au World, tout en restant réellement placée sur du monétaire.


---------------
Away from keyboard, close to your breast
n°75372957
djlemon
@LemonMBA
Posté le 02-10-2026 à 16:42:17  profilanswer
 

Bonjour, ma femme ayant reçu le message sur la fin de la gratuité des frais de courtage sur ses ETF World iShares chez Boursobank, je me renseigne un peu.
On est tous les deux en total-lazy-nooby sur ces ETF.  
J'ai recherché un peu plus haut ce qui est conseillé. J'imagine que ça n'a peu d'intérêt à ce qu'elle repasse tout en ETF Amundi (300€ lors de la vente si je comprends bien), donc il vaut mieux faire une seconde ligne avec du world Amundi pour les achats futurs, c'est bien ça ?
 
Moi j'ai du world Amundi chez Fortuneo, avec frais réduits si je me souviens bien. En regardant dans les messages trouvés, je vois donc que si ça trouve chez Fortu ça va être le changement inverse Amundi <-> Blackrock et que les frais vont augmenter aussi, c'est le cas ?


---------------
*Neptunes laced the beat like one of the best* | Noreaga - Oh No | Méga-Bonnes-Affaires.com
n°75372988
__nicolas_​_
Posté le 02-10-2026 à 16:46:14  profilanswer
 

djlemon a écrit :

il vaut mieux faire une seconde ligne avec du world Amundi pour les achats futurs, c'est bien ça ?


oui

n°75373002
akyax
Posté le 02-10-2026 à 16:48:19  profilanswer
 

diamond2 a écrit :


Tu as pas pris en compte le plafond de versement pour la déduction d’impôts ?
C’est 10% du net imposable je crois ?
En versant 1450€/mois, en considérant (mais je me trompe peut-être) que tu restes sous les 10% du net imposable, ça ferait des revenus net imposables de 193k€/an.  


Effectivement, merci. Les chiffres/ordres de grandeur ne sont effectivement pas très réalistes, mais les conclusions devraient rester les mêmes.

n°75373045
xshadow
Posté le 02-10-2026 à 16:54:58  profilanswer
 

djlemon a écrit :


Moi j'ai du world Amundi chez Fortuneo, avec frais réduits si je me souviens bien. En regardant dans les messages trouvés, je vois donc que si ça trouve chez Fortu ça va être le changement inverse Amundi <-> Blackrock et que les frais vont augmenter aussi, c'est le cas ?


Non.

n°75373141
mathieuu
Posté le 02-10-2026 à 17:19:06  profilanswer
 

djlemon a écrit :

Bonjour, ma femme ayant reçu le message sur la fin de la gratuité des frais de courtage sur ses ETF World iShares chez Boursobank, je me renseigne un peu.
On est tous les deux en total-lazy-nooby sur ces ETF.  
J'ai recherché un peu plus haut ce qui est conseillé. J'imagine que ça n'a peu d'intérêt à ce qu'elle repasse tout en ETF Amundi (300€ lors de la vente si je comprends bien), donc il vaut mieux faire une seconde ligne avec du world Amundi pour les achats futurs, c'est bien ça ?
 
Moi j'ai du world Amundi chez Fortuneo, avec frais réduits si je me souviens bien. En regardant dans les messages trouvés, je vois donc que si ça trouve chez Fortu ça va être le changement inverse Amundi <-> Blackrock et que les frais vont augmenter aussi, c'est le cas ?


Non chez fortuneo aussi ils ont fait une offre avec Amundi : https://www.fortuneo.fr/bourse/freetrade-amundi


---------------
POE
n°75373175
prospero
Posté le 02-10-2026 à 17:25:11  profilanswer
 

Elguiweb a écrit :

Quelqu'un a ouvert ici l'AV Placement Direct Euro +, pour du 100% fonds € ?
Historique du fonds € Swisslife Euro+ :
2023 : 4,10%
2024 : 3,60%
2025 : 3,60%
Contrat commercialisé fin 2023, nouveau fonds € qui profite de la remontée des taux.


Oui, ouvert en 2024 ici.

n°75373294
tchou@happ​y
Posté le 02-10-2026 à 17:52:07  profilanswer
 

Hello,  
Je me décide à poster car j'aimerai des conseils.
 
Niveau épargne je n'y connais vraiment rien, actuellement j'ai 2 "portefeuilles" , un livret A avec entre 15K€ et 20K€ .
J'y place tous les mois une certaine somme dessus suivant mes revenues, parfois 0€, parfois je pompe dedans, parfois s'est des virement de 1 ou 2K€.
Je me sert surtout de ce placement pour amortir les coups dur de la vie ou les achats compulsif ( ex: début juillet -8K€ dans une moto)  
 
J'ai également une épargne salariale dont je n'aimerai pas divulguer le montant sauf si besoin.  
 
C'est cette épargne salariale qui me pose problème à vrai dire, ou du moins qui m'interroge. je met dessus 0.5K€/mois et ainsi que mes primes d’intéressement pro, etc. En gros ça fait dans les 10K€ annuel +/-.  
J'ai plusieurs choix de gestion, celui ci dessous étant le plus "risqué" et nommé "action monde".
 
Si j'en crois la fiche "évolution performance" donnée voici le bilan:
- performance  depuis le 31/12/2025 = +16.32 %
- performances passé sur 1 an= +20.99 %
- Performance passée sur 3 ans= +72.15 %
- Performance passée sur 5 ans= +90.41 %
- performance depuis la création (2008)= +427 %
 
 
Le but de ce placement clairement c'est de ne pas y toucher et de construire un "gros" patrimoine pour pouvoir  en profiter au moment de la retraite  et en léguer une partie à mes enfants.  
C'est plutôt du long terme car j'ai 45ans et comme je ne pense pas partir à la retraite avant 65ans ça laisse encore 20ans minimum.  
 
Est-ce que ce placement vous semble un bon choix ? j'ai regardé les pages précédente et je suis impressionné de certains rendements, et honnêtement ça laisse rêveur.  
 
Merci  :jap:

n°75373435
xshadow
Posté le 02-10-2026 à 18:23:26  profilanswer
 

tchou@happy a écrit :

Hello,
Je me décide à poster car j'aimerai des conseils.


Niveau épargne je n'y connais vraiment rien, actuellement j'ai 2 "portefeuilles" , un livret A avec entre 15K€ et 20K€ .
J'y place tous les mois une certaine somme dessus suivant mes revenues, parfois 0€, parfois je pompe dedans, parfois s'est des virement de 1 ou 2K€.
Je me sert surtout de ce placement pour amortir les coups dur de la vie ou les achats compulsif ( ex: début juillet -8K€ dans une moto)


J'ai également une épargne salariale dont je n'aimerai pas divulguer le montant sauf si besoin.


C'est cette épargne salariale qui me pose problème à vrai dire, ou du moins qui m'interroge. je met dessus 0.5K€/mois et ainsi que mes primes d’intéressement pro, etc. En gros ça fait dans les 10K€ annuel +/-.
J'ai plusieurs choix de gestion, celui ci dessous étant le plus "risqué" et nommé "action monde".


Si j'en crois la fiche "évolution performance" donnée voici le bilan:
- performance  depuis le 31/12/2025 = +16.32 %
- performances passé sur 1 an= +20.99 %
- Performance passée sur 3 ans= +72.15 %
- Performance passée sur 5 ans= +90.41 %
- performance depuis la création (2008)= +427 %


Le but de ce placement clairement c'est de ne pas y toucher et de construire un "gros" patrimoine pour pouvoir  en profiter au moment de la retraite  et en léguer une partie à mes enfants.
C'est plutôt du long terme car j'ai 45ans et comme je ne pense pas partir à la retraite avant 65ans ça laisse encore 20ans minimum.


Est-ce que ce placement vous semble un bon choix ? j'ai regardé les pages précédente et je suis impressionné de certains rendements, et honnêtement ça laisse rêveur.


Merci  :jap:


Les fonds sur les plans d'épargne salariale font généralement moins bien que leurs indices de références.


On recommande donc en général de n'y verser que les primes de participation et intéressement pour 1) profiter de l'abondement versé par l'employeur, et 2) profiter de l'avantage fiscal.


On recommande d'investir sa part en actions en ETF sur PEA car les frais sont plus faibles et donc les perfs meilleurs (+ la gestion active pas toujours très performante  :sarcastic: )


Dans ton cas, il faudrait regarder quel est l'indice de référence de ton fonds action monde et comparer sa perf avec un bête ETF équivalent sur PEA.


Si ton fonds fait moins bien (ce qui est probable), alors il vaudrait mieux pour toi investir ton épargne mensuel en ETF via PEA.


Il faut évidemment profiter de la totalité de l'abondement de l'employeur sur l'épargne salariale : si les primes I/P ne suffisent pas pour tout débloquer, tu peux compléter avec ton épargne mensuel.


(Je ne suis pas en mesure de faire l'analyse de ton fonds avec les perfs que tu mentionnes.)


Regarde ces quelques paramètres, et tu pourras juger de la pertinence ou non d'orienter ton épargne mensuel vers un PEA.

Message cité 1 fois
Message édité par xshadow le 02-10-2026 à 18:25:17
n°75373864
gimmeshelt​er
Breton abstème...
Posté le 02-10-2026 à 20:01:45  profilanswer
 

xshadow a écrit :


Les fonds sur les plans d'épargne salariale font généralement moins bien que leurs indices de références.
 
On recommande donc en général de n'y verser que les primes de participation et intéressement pour 1) profiter de l'abondement versé par l'employeur, et 2) profiter de l'avantage fiscal.
 
On recommande d'investir sa part en actions en ETF sur PEA car les frais sont plus faibles et donc les perfs meilleurs (+ la gestion active pas toujours très performante  :sarcastic: )
 
Dans ton cas, il faudrait regarder quel est l'indice de référence de ton fonds action monde et comparer sa perf avec un bête ETF équivalent sur PEA.
 
Si ton fonds fait moins bien (ce qui est probable), alors il vaudrait mieux pour toi investir ton épargne mensuel en ETF via PEA.
 
Il faut évidemment profiter de la totalité de l'abondement de l'employeur sur l'épargne salariale : si les primes I/P ne suffisent pas pour tout débloquer, tu peux compléter avec ton épargne mensuel.
 
(Je ne suis pas en mesure de faire l'analyse de ton fonds avec les perfs que tu mentionnes.)
 
Regarde ces quelques paramètres, et tu pourras juger de la pertinence ou non d'orienter ton épargne mensuel vers un PEA.


Sans compter les frais sur versements auxquels tu peux pas couper  :o  
 
Coucou les 3% de Groupama  :fou:  
 
Avec leur gestion pilotée de base (à laquelle adhérent 99% des salariés chez moi) le rendement est nul à chier quand c'et pas négatif  [:vc4fun:5]  
 
Perso je mets 300€ mensuel sur lesquels la boite abonde à 300% et all-in gestion libre sur le fonds qui ressemble le plus à du World
 
Les différences de rendement sont juste dingues

n°75373967
maaah
Posté le 02-10-2026 à 20:28:07  profilanswer
 

Ouai enfin bon, c’est bien joli les généralités mais faut lire son message. Son fond fait 90% en 5 ans, le world (Cw8) fait 76% sur la même période.
Je sais pas par quel miracle mais ils ont l’air de faire mieux, pas de raison de sortir l’argent.

n°75373985
xshadow
Posté le 02-10-2026 à 20:36:12  profilanswer
 

maaah a écrit :

Ouai enfin bon, c’est bien joli les généralités mais faut lire son message. Son fond fait 90% en 5 ans, le world (Cw8) fait 76% sur la même période.
Je sais pas par quel miracle mais ils ont l’air de faire mieux, pas de raison de sortir l’argent.


Impossible de juger en l'état, on a ni l'indice de référence/univers d'investissement du fonds, ni la date à laquelle la performance a été mesurée, d'où mes pincettes dans mon post ainsi que ma remarque entre ().

n°75374004
JC-31
Posté le 02-10-2026 à 20:40:43  profilanswer
 

free-riders a écrit :


les fdg à mon jeune âge


et pourquoi pas de PER ?

n°75374209
tchou@happ​y
Posté le 02-10-2026 à 21:12:54  profilanswer
 

merci pour vos réponses.
Ils vous faudrait quels éléments pour me dire si le fond que j'ai choisi est vraiment valable ?
 
De ce que je comprends les 90% sur 5 ans serai vraiment "excellent" ?  
 
je vais regarder ce que je peux trouver comme info dessus, sur l'application ils appellent ça "egepargne action monde-E" mais bon c'est plutôt vague.
 
je vais chercher un peu plus d'infos  
 

n°75374257
Peyes
Posté le 02-10-2026 à 21:18:51  profilanswer
 

Rick_C137 a écrit :


Le gain d'IR sur les versements du PER ont un délai d'un an (tu payes 1428 an 1 et tu recois 428 de crédit d'impots 12 mois plus tard).


Donc si on veut être TRÈS précis et équitable, faudrait décaler ces 428 euros d'un an et ne les faire travailler que 1 an après le versement


Sinon je pensais que le débat était clos, et que c'était en général communément admis qu'il fallait utiliser sa capacité de défiscalisation PER au max ?


oui clairement

n°75374322
xshadow
Posté le 02-10-2026 à 21:27:28  profilanswer
 

tchou@happy a écrit :

merci pour vos réponses.
Ils vous faudrait quels éléments pour me dire si le fond que j'ai choisi est vraiment valable ?


De ce que je comprends les 90% sur 5 ans serai vraiment "excellent" ?


je vais regarder ce que je peux trouver comme info dessus, sur l'application ils appellent ça "egepargne action monde-E" mais bon c'est plutôt vague.


je vais chercher un peu plus d'infos


En cherchant le nom du fonds, je tombe sur https://cpram.com/fra/fr/particulie [...] 0009098367


Tu as le même code ISIN sur l'interface de ton gestionnaire d'épargne salariale (=QS0009098367) ?

mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  12958  12959  12960  12961  12962  12963
Page Suivante

Aller à :
Ajouter une réponse
 

Sujets relatifs
Plan épargne logement chez la caisse épargne les intérets versés quand[Topic unik] Le triathlon : natation, vélo, course à pied !
Le topik des gens de taille moyenne[Topik Unik] Le Karting
[Topik spéculatif ] De quoi aurons nous l'air dans le futur ?![Topik souvenirs] La plus grosse frousse de votre vie
>> Le TopiK des Séries de qualité !!! <<[TOPIK UNIK] Scary Movie , la tétralogie : !56K Warning !
Plus de sujets relatifs à : [POGNON] Épargne / Placements - PAS DE PARRAINAGE


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)