Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?1. Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
2. Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
3. Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
4. Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
5. Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
6. Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
7. Non : ces ETF respectent exactement les règles fixées par l’État, point
8. Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
9. Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
10. Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
Total : 233 votes (20 votes blancs)
white bear | Bonjour topic,
Notre propriétaire nous ayant donné congé pour début 2025, nous nous mettons en recherche d'un achat d'appartement de façon assez imprévue.
Nous devrions donc passer de ça à ça sous peu...
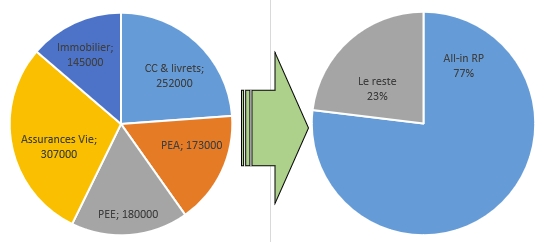
Avez-vous des suggestions pour sécuriser notre futur apport, en optimisant au mieux les frais et la fiscalité ?
En sachant que l'achat pourrait intervenir dans 2 à 10 mois... mais que nous pourrions aussi rester en location si finalement nous ne trouvons rien dans notre budget...
Présentation FP
1/ Votre situation familiale : mariés, 1 enfant
2/ Votre situation patrimoniale :
Locataires, bientôt propriétaires peut-être
Pas de crédit en cours
TMI 30%
Epargne actuelle :
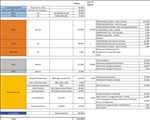
3/ Vos projets :
Achat d'appartement au plus tard pour fin 2024, budget ~1 M€
Apport ~700 K€, emprunt ~400 K€
4/ Votre tempérament :
Aversion au risque : remontée en flèche depuis 1 semaine 
Si mon investissement actions chute de 10% en 1 mois, je réagis comment : je compte les m² perdus en apport 
Mes premières pistes si vous avez des remarques ou suggestions...
Sécurisation de l'apport
PEAs
- Arrêter nos versements mensuels dès maintenant
- Simplement vendre toutes les actions et passer full liquide ?
- Ou arbitrer vers des fonds monétaires en attendant ? (quels fonds chez Bourso et SG ? est-ce rentable compte-tenu des frais d'achat et revente : env 600€ par arbitrage ?)
PEEs
- Arbitrer la totalité vers les fonds monétaires ?
- Retirer dès maintenant tous les fonds disponibles (~70 KE) pour les replacer ailleurs en attendant ?
AVs
- Arbitrage de toutes les UCs et SCPIs vers des fonds EUR ? ou des fonds monétaires ?
CC
- Où rediriger notre épargne en attendant, avec disponibilité immédiate ?
Faire un arbitrage en big bang maintenant, ou lisser dans le temps en 2 ou 3 arbitrages ?
Optimisation des frais
Sur le PEA Bourso, ma seule piste serait de passer en mode "trader" avant de faire de gros arbitrages ou de clore le plan. ~350 € d'économies par arbitrage, mais impose une transaction par mois ou 6€ de frais...
Pas d'autres astuces sur les autres enveloppes ?
Optimisation de la fiscalité
Il y aurait environ 20 KE de PS et/ou Flat Tax à prévoir au total 
En TMI 30%, on est d'accord qu'il faut systématiquement opter pour la flat tax ?
Sur AV, j'avais pensé faire un retrait partiel avant fin 2023 pour bénéficier une première fois des 9200 € d'abattement. Mais la seule AV assez ancienne est un bien propre (donation), que je préfère garder séparée de nos comptes communs. De plus la PV est proche de 9200€, donc pas de gros intérêt à sortir en 2 fois.
PEA et PEE : pas d'optimisation possible ?
Merci pour vos avis éclairés ! |
chienBlanc | white bear a écrit :
Bonjour topic,
Notre propriétaire nous ayant donné congé pour début 2025, nous nous mettons en recherche d'un achat d'appartement de façon assez imprévue.
Nous devrions donc passer de ça à ça sous peu...
https://rehost.diberie.com/Picture/Get/f/222032
Avez-vous des suggestions pour sécuriser notre futur apport, en optimisant au mieux les frais et la fiscalité ?
En sachant que l'achat pourrait intervenir dans 2 à 10 mois... mais que nous pourrions aussi rester en location si finalement nous ne trouvons rien dans notre budget...
Présentation FP
1/ Votre situation familiale : mariés, 1 enfant
2/ Votre situation patrimoniale :
Locataires, bientôt propriétaires peut-être
Pas de crédit en cours
TMI 30%
Epargne actuelle :
https://rehost.diberie.com/Picture/Get/t/222033
3/ Vos projets :
Achat d'appartement au plus tard pour fin 2024, budget ~1 M€
Apport ~700 K€, emprunt ~400 K€
4/ Votre tempérament :
Aversion au risque : remontée en flèche depuis 1 semaine
Si mon investissement actions chute de 10% en 1 mois, je réagis comment : je compte les m² perdus en apport
Mes premières pistes si vous avez des remarques ou suggestions...
Sécurisation de l'apport
PEAs
- Arrêter nos versements mensuels dès maintenant
- Simplement vendre toutes les actions et passer full liquide ?
- Ou arbitrer vers des fonds monétaires en attendant ? (quels fonds chez Bourso et SG ? est-ce rentable compte-tenu des frais d'achat et revente : env 600€ par arbitrage ?)
PEEs
- Arbitrer la totalité vers les fonds monétaires ?
- Retirer dès maintenant tous les fonds disponibles (~70 KE) pour les replacer ailleurs en attendant ?
AVs
- Arbitrage de toutes les UCs et SCPIs vers des fonds EUR ? ou des fonds monétaires ?
CC
- Où rediriger notre épargne en attendant, avec disponibilité immédiate ?
Faire un arbitrage en big bang maintenant, ou lisser dans le temps en 2 ou 3 arbitrages ?
Optimisation des frais
Sur le PEA Bourso, ma seule piste serait de passer en mode "trader" avant de faire de gros arbitrages ou de clore le plan. ~350 € d'économies par arbitrage, mais impose une transaction par mois ou 6€ de frais...
Pas d'autres astuces sur les autres enveloppes ?
Optimisation de la fiscalité
Il y aurait environ 20 KE de PS et/ou Flat Tax à prévoir au total
En TMI 30%, on est d'accord qu'il faut systématiquement opter pour la flat tax ?
Sur AV, j'avais pensé faire un retrait partiel avant fin 2023 pour bénéficier une première fois des 9200 € d'abattement. Mais la seule AV assez ancienne est un bien propre (donation), que je préfère garder séparée de nos comptes communs. De plus la PV est proche de 9200€, donc pas de gros intérêt à sortir en 2 fois.
PEA et PEE : pas d'optimisation possible ?
Merci pour vos avis éclairés !
|
Pour moi, le PEA ne doit pas servir pour l'apport. Il faut mieux le conserver à long terme.
Edit : et les autres UC aussi. Sauf peut être les SCPI et encore. ---------------
J'ai un million à deux : version RAP / version Rock
|
evildeus | white bear a écrit :
Bonjour topic,
Notre propriétaire nous ayant donné congé pour début 2025, nous nous mettons en recherche d'un achat d'appartement de façon assez imprévue.
Nous devrions donc passer de ça à ça sous peu...
https://rehost.diberie.com/Picture/Get/f/222032
Avez-vous des suggestions pour sécuriser notre futur apport, en optimisant au mieux les frais et la fiscalité ?
En sachant que l'achat pourrait intervenir dans 2 à 10 mois... mais que nous pourrions aussi rester en location si finalement nous ne trouvons rien dans notre budget...
Présentation FP
1/ Votre situation familiale : mariés, 1 enfant
2/ Votre situation patrimoniale :
Locataires, bientôt propriétaires peut-être
Pas de crédit en cours
TMI 30%
Epargne actuelle :
https://rehost.diberie.com/Picture/Get/t/222033
3/ Vos projets :
Achat d'appartement au plus tard pour fin 2024, budget ~1 M€
Apport ~700 K€, emprunt ~400 K€
4/ Votre tempérament :
Aversion au risque : remontée en flèche depuis 1 semaine
Si mon investissement actions chute de 10% en 1 mois, je réagis comment : je compte les m² perdus en apport
Mes premières pistes si vous avez des remarques ou suggestions...
Sécurisation de l'apport
PEAs
- Arrêter nos versements mensuels dès maintenant
- Simplement vendre toutes les actions et passer full liquide ?
- Ou arbitrer vers des fonds monétaires en attendant ? (quels fonds chez Bourso et SG ? est-ce rentable compte-tenu des frais d'achat et revente : env 600€ par arbitrage ?)
PEEs
- Arbitrer la totalité vers les fonds monétaires ?
- Retirer dès maintenant tous les fonds disponibles (~70 KE) pour les replacer ailleurs en attendant ?
AVs
- Arbitrage de toutes les UCs et SCPIs vers des fonds EUR ? ou des fonds monétaires ?
CC
- Où rediriger notre épargne en attendant, avec disponibilité immédiate ?
Faire un arbitrage en big bang maintenant, ou lisser dans le temps en 2 ou 3 arbitrages ?
Optimisation des frais
Sur le PEA Bourso, ma seule piste serait de passer en mode "trader" avant de faire de gros arbitrages ou de clore le plan. ~350 € d'économies par arbitrage, mais impose une transaction par mois ou 6€ de frais...
Pas d'autres astuces sur les autres enveloppes ?
Optimisation de la fiscalité
Il y aurait environ 20 KE de PS et/ou Flat Tax à prévoir au total
En TMI 30%, on est d'accord qu'il faut systématiquement opter pour la flat tax ?
Sur AV, j'avais pensé faire un retrait partiel avant fin 2023 pour bénéficier une première fois des 9200 € d'abattement. Mais la seule AV assez ancienne est un bien propre (donation), que je préfère garder séparée de nos comptes communs. De plus la PV est proche de 9200€, donc pas de gros intérêt à sortir en 2 fois.
PEA et PEE : pas d'optimisation possible ?
Merci pour vos avis éclairés !
|
Si ton horizon est bien de moins de 1 an
Sur PEA: je mettrai tout en monétaire. Tu as plusieurs discussions dessus dernièrement
Sur PEE: tout en monétaire encore et j’attendrai d’avoir ma proposition acceptée et l’acceptation de ton prêt pour sortir
Oui TMI 30% donc flat taxe.
|



