 |
||
| ||
| |||||
 | |
|---|---|
| Auteur | Sujet : [POGNON] Épargne / Placements - PAS DE PARRAINAGE |
 kub-or | Posté le 17-09-2023 à 14:02:09   Reprise du message précédent : Ou pas ... |
 Publicité | Posté le 17-09-2023 à 14:02:09 |
evildeus | Posté le 17-09-2023 à 14:02:49 |
kub-or | Posté le 17-09-2023 à 14:12:45 |
electrocut | Posté le 17-09-2023 à 15:05:18
Message cité 1 fois Message édité par electrocut le 17-09-2023 à 15:08:56 |
Captotofr | Posté le 17-09-2023 à 15:19:47
Un bon moyen pour lister les fonds monetaires disponibles en fonction du contrat https://www.quantalys.com/Recherche
|
chienBlanc | Posté le 17-09-2023 à 15:23:30
--------------- J'ai un million à deux : version RAP / version Rock |
maximizeup | Posté le 17-09-2023 à 15:48:14
Tu te bases sur quoi pour annoncer 2-3 ans ? |
Publicité | Posté le 17-09-2023 à 15:48:14 |
Captotofr | Posté le 17-09-2023 à 15:48:55
Je remets la liste :
Message cité 13 fois Message édité par Captotofr le 13-11-2023 à 21:13:02 |
chienBlanc | Posté le 17-09-2023 à 15:58:46
--------------- J'ai un million à deux : version RAP / version Rock |
makesimple | Posté le 17-09-2023 à 16:21:36
Par le passé, il était possible de verser sur une UC et d'arbitrer sur le fond euros exclusif et dans ce cas la limité à 50 k€ ne s'appliquait pas. Tu pourras tester quand tu auras versé sur une UC monetaire, il y a des chances que tu puisses arbitrer vers Euros Exclusif si tu le souhaites.
--------------- I try to make it simple, but it is hard. |
Captotofr | Posté le 17-09-2023 à 16:22:10 Lyxor MSCI World UCITS ETF Dist [WLD] / FR0010315770
|
SaintBol Énergie: 385kcal / 100g | Posté le 17-09-2023 à 16:23:51
C'est du distribuant, mais dont les dividendes sont en fait automatiquement réinvestis sur le support par l'assureur.
Message édité par SaintBol le 17-09-2023 à 16:25:06 |
AshkaraN Etes-vous assez investis ? | Posté le 17-09-2023 à 16:24:04 |
AshkaraN Etes-vous assez investis ? | Posté le 17-09-2023 à 16:26:39
--------------- Perf Bourse des Frers POGNON|| Le Topic Bourse |
Kyjja Y'a pot ! | Posté le 17-09-2023 à 16:33:25 Je ne comprends pas ces histoire de levier sur LQQ, CL2... --------------- HWBot | Conso GPU | Who's who PSU | Mes BD \o/ | GReads | MSpaint |
evildeus | Posté le 17-09-2023 à 16:38:13
|
mouillotte 0/10 en dictée | Posté le 17-09-2023 à 16:40:28
|
evildeus | Posté le 17-09-2023 à 16:42:12 |
chienBlanc | Posté le 17-09-2023 à 16:53:32
--------------- J'ai un million à deux : version RAP / version Rock |
Laska- | Posté le 17-09-2023 à 17:03:29
Message cité 4 fois Message édité par Laska- le 17-09-2023 à 17:04:26 |
tanguy12 | Posté le 17-09-2023 à 17:08:41 il faut faire confiance en chienblanc, c'est le plus gros esspert du topic en SCPIs |
makesimple | Posté le 17-09-2023 à 17:14:14
Quand je cherche le taux de l'€ster, je le vois à 3.65%, mais j'imagine que c'est le taux avant l'augmentation récente des 0.25 de la BCE et donc que l'on s'attend à ce qu'il soit dans les 3.90%. L'AV Boursorama ayant 0.75% de frais sur UC, on parle d'un taux annuel sur AV Boursorama autour des 3% avant Flat-tax (si on veut comparer à périmètre identique avec le taux du fond euros exclusif) ? Message cité 1 fois Message édité par makesimple le 17-09-2023 à 17:14:45 --------------- I try to make it simple, but it is hard. |
Glouglouton | Posté le 17-09-2023 à 17:14:18
|
chienBlanc | Posté le 17-09-2023 à 17:18:53
pour la fiscalité, le plus intéressant ce sont les SCPI étrangères ou les SCPI en AV. --------------- J'ai un million à deux : version RAP / version Rock |
Ascio | Posté le 17-09-2023 à 17:23:59
|
kermit07 | Posté le 17-09-2023 à 17:58:34 Bonjour à tous, Message cité 2 fois Message édité par kermit07 le 17-09-2023 à 18:00:21 |
evildeus | Posté le 17-09-2023 à 18:02:12
Message cité 1 fois Message édité par evildeus le 17-09-2023 à 18:02:51 |
kermit07 | Posté le 17-09-2023 à 18:05:57
Message cité 1 fois Message édité par kermit07 le 17-09-2023 à 18:06:43 |
izpizi94 | Posté le 17-09-2023 à 18:15:07 Votre avis sur le certificat 100% Or proposé chez Fortuneo Vie ? Message cité 2 fois Message édité par izpizi94 le 17-09-2023 à 18:15:36 |
phantom62 | Posté le 17-09-2023 à 18:26:41
Je l'utilise et il fait le taff (pas de frais d'entrée et sortie) C'est une réplication synthétique avec un risque de contre-partie mais bon, signature BNP Message cité 1 fois Message édité par phantom62 le 17-09-2023 à 18:27:50 |
kikou2419 | Posté le 17-09-2023 à 18:49:44
Message cité 1 fois Message édité par kikou2419 le 17-09-2023 à 18:50:01 --------------- TU Nvidia Shield Android TV |
evildeus | Posté le 17-09-2023 à 18:53:13
|
Laska- | Posté le 17-09-2023 à 18:55:10
Message cité 2 fois Message édité par Laska- le 17-09-2023 à 18:58:55 |
chienBlanc | Posté le 17-09-2023 à 18:59:32 Avec un crédit à 4 ou 5%, y'a plus d'effet de levier. C'est au même niveau que les loyers des bonnes SCPI. --------------- J'ai un million à deux : version RAP / version Rock |
kermit07 | Posté le 17-09-2023 à 19:02:24
|
Publicité | Posté le |


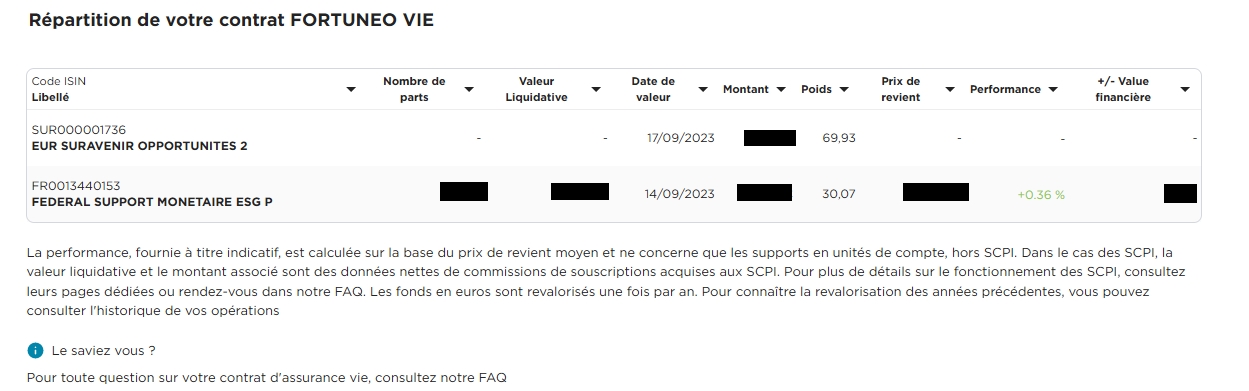


 mais tu remplaces PEA par CTO dans ton cas . Le reste je ne sais pas donc je préfère ne pas dire de bêtise

