Forum |  HardWare.fr | News | Articles | PC | S'identifier | S'inscrire | Shop Recherche
4248 connectés 


Sur le fond, Bercy aurait-il raison d’exclure les ETF swapés dans le PEA ?


8.9 %
 19 votes
1.  Oui totalement : l’avantage fiscal du PEA doit servir exclusivement l’investissement européen
 
 
17.4 %
 37 votes
2.  Oui plutôt : le swap respecte la lettre de la loi mais clairement pas son esprit
 
 
0.9 %
      2 votes
3.  Oui, mais uniquement pour les nouveaux ETF créés à l’avenir
 
 
4.2 %
 9 votes
4.  Oui, mais seulement avec une clause de grand-père intégrale pour les positions existantes
 
 
10.8 %
 23 votes
5.  Je suis partagé : la logique de Bercy se défend, mais changer les règles maintenant serait une erreur
 
 
5.2 %
 11 votes
6.  Non plutôt : le panier européen est réellement acheté, donc l’objectif du PEA reste en partie rempli
 
 
6.6 %
 14 votes
7.  Non : ces ETF respectent exactement les règles fixées par l’État, point
 
 
23.9 %
 51 votes
8.  Non, et ce serait une grave erreur pour l’attractivité du PEA et l’épargne long terme
 
 
3.8 %
 8 votes
9.  Non, c’est surtout une manière détournée d’inciter les Français à investir davantage en Europe
 
 
18.3 %
 39 votes
10.  Je me moque de « l’esprit du PEA » : donnez-moi juste mon ETF World avec un faible TER
 

Total : 233 votes (20 votes blancs)
Ce sondage est clos, vous ne pouvez plus voter
 Mot :   Pseudo :  
  Aller à la page :
 
 Page :   1  2  3  4  5  ..  12962  12963  12964  12965  12966  12967
Page Suivante
Auteur Sujet :

[POGNON] Épargne / Placements - PAS DE PARRAINAGE

n°75384710
etoile64
Pas de bras, pas de 8a!
Posté le 05-10-2026 à 14:17:56  profilanswer
 

Reprise du message précédent :
Dites, vous vous tourneriez vers qui pour un CGP indépendant? ADI?
 
Collègues qui a horreur de tout ca, qui a une patrimoine très mal geré (PER chez un courtier qui prend plein de frais, AV en BED, PEA avec 500euros dessus qu'il a ouvert chez Fortu...)
 
Il n'a pas envie de se pencher dessus malgré mes explications, ca ne l'intéresse pas, mais il se rend quand même bien compte que ses placements sont pourris.
300keuros de patrimoine financier environ, je lui ai quand même calculé qu'avec environ 3% de FDG en moyenne sur ses contrats, il perdait quasiment 9000euros/an. Du coup, un CGP qui pourrait le guider de façon un peu plus précise pourrait avoir du sens pour lui (même si bon, je ne pense pas qu'ils s'occupent de fermer/ouvrir les contrats nécessaires? Peut être que si?)


---------------
« Moi, je suis un désespéré joyeux. J'ai cette mélancolie slave collée à l'âme. J'aime boire et pleurer. »
mood
Publicité
Posté le 05-10-2026 à 14:17:56  profilanswer
 

n°75384773
azert15645
Posté le 05-10-2026 à 14:25:56  profilanswer
 

X--Ray a écrit :


Pour info (d'après convertation téléphonique avec un conseiller Lucya), les demandes de transfert vers le PER Lucya CNP ne seront ouvertes qu'à partir de janvier 2027
(je compte y transférer un PERECO, un vieux petit PERP, et éventuellement ultérieurement un PER MeilleurTaux by Apicil)


un problème du transfert de PER c'est quand même le désavantage considérable d'être désinvesti sur 1-2 mois, avec à la clef potentiellement un gain/perte de plusieurs % selon les fluctuations du marché.  
 
étant sans fonds euros ni monétaire en AV, sauf erreur de ma part je ne vois pas de solution à part arbitrer mon PEA de WPEA à LWLD (x2) sur l'intervalle... pas franchi le pas

n°75384805
Karma-desi​gn
Posté le 05-10-2026 à 14:29:55  profilanswer
 

etoile64 a écrit :

Dites, vous vous tourneriez vers qui pour un CGP indépendant? ADI?
 
Collègues qui a horreur de tout ca, qui a une patrimoine très mal geré (PER chez un courtier qui prend plein de frais, AV en BED, PEA avec 500euros dessus qu'il a ouvert chez Fortu...)
 
Il n'a pas envie de se pencher dessus malgré mes explications, ca ne l'intéresse pas, mais il se rend quand même bien compte que ses placements sont pourris.
300keuros de patrimoine financier environ, je lui ai quand même calculé qu'avec environ 3% de FDG en moyenne sur ses contrats, il perdait quasiment 9000euros/an. Du coup, un CGP qui pourrait le guider de façon un peu plus précise pourrait avoir du sens pour lui (même si bon, je ne pense pas qu'ils s'occupent de fermer/ouvrir les contrats nécessaires? Peut être que si?)

Je suis un peu radical mais j'ai discuté avec plusieurs CGP et j'ai un ami proche qui exerce en indépendant, et mon avis est clair : PAS DE CGP.
Quelques heures de formation en ligne, un peu de discussion avec l'IA, et il prendra de meilleures décisions.


---------------
Doing god's work in the devil's playground
n°75384825
lumi
Posté le 05-10-2026 à 14:32:26  profilanswer
 

SaintBol a écrit :


 [:churros norris]  
Quand Bourso parle de «l’offre Boursomarkets avec désormais comme partenaire exclusif Amundi», il faut comprendre que c'est Amundi leur seul partenaire (et non l'inverse)  :D


hello
quelle est la strategie à suivre pour les ETF sur PEA a partir de maintenant sur bourso ?
 
on favorise les ETF amundi a la place des potentiels eTf ishares qu'on avait avant ?
 
on garde les anciens ETF ishares qui tournent bien ? mais on n'achete plus que sur amundi pour minimiser les frais ?
 
merci


---------------

n°75384837
__nicolas_​_
Posté le 05-10-2026 à 14:34:26  profilanswer
 

tu gardes tes anciens et tu achètes les Amundi à partir de maintenant

n°75384876
Captotofr
Posté le 05-10-2026 à 14:40:46  profilanswer
 

Le précédent partenariat iShares a duré 4 ans et demi, du coup on est parti pour 4 ans avec Amundi. [:henry-death:3]

n°75384911
AshkaraN
Etes-vous assez investis ?
Posté le 05-10-2026 à 14:45:16  profilanswer
 

Karma-design a écrit :

Je suis un peu radical mais j'ai discuté avec plusieurs CGP et j'ai un ami proche qui exerce en indépendant, et mon avis est clair : PAS DE CGP.
Quelques heures de formation en ligne, un peu de discussion avec l'IA, et il prendra de meilleures décisions.


Oui, cgp au delà de 5m€.


---------------
Perf Bourse des Frers POGNON|| Le Topic Bourse
n°75385022
galork
BÜ Powwwaaa
Posté le 05-10-2026 à 15:04:40  profilanswer
 

etoile64 a écrit :

Dites, vous vous tourneriez vers qui pour un CGP indépendant? ADI?
 
Collègues qui a horreur de tout ca, qui a une patrimoine très mal geré (PER chez un courtier qui prend plein de frais, AV en BED, PEA avec 500euros dessus qu'il a ouvert chez Fortu...)
 
Il n'a pas envie de se pencher dessus malgré mes explications, ca ne l'intéresse pas, mais il se rend quand même bien compte que ses placements sont pourris.
300keuros de patrimoine financier environ, je lui ai quand même calculé qu'avec environ 3% de FDG en moyenne sur ses contrats, il perdait quasiment 9000euros/an. Du coup, un CGP qui pourrait le guider de façon un peu plus précise pourrait avoir du sens pour lui (même si bon, je ne pense pas qu'ils s'occupent de fermer/ouvrir les contrats nécessaires? Peut être que si?)


150k€ de DCAM sur PEA Boursobank/Fortuneo
 
60k€ de UBS Msci World sur LUCYA CNP + 90k€ de f€ bonusé.
 
Ca fera 5000€, je peux joindre le RIB? :)


---------------
Rien
n°75385029
bobby8921
Posté le 05-10-2026 à 15:05:33  profilanswer
 

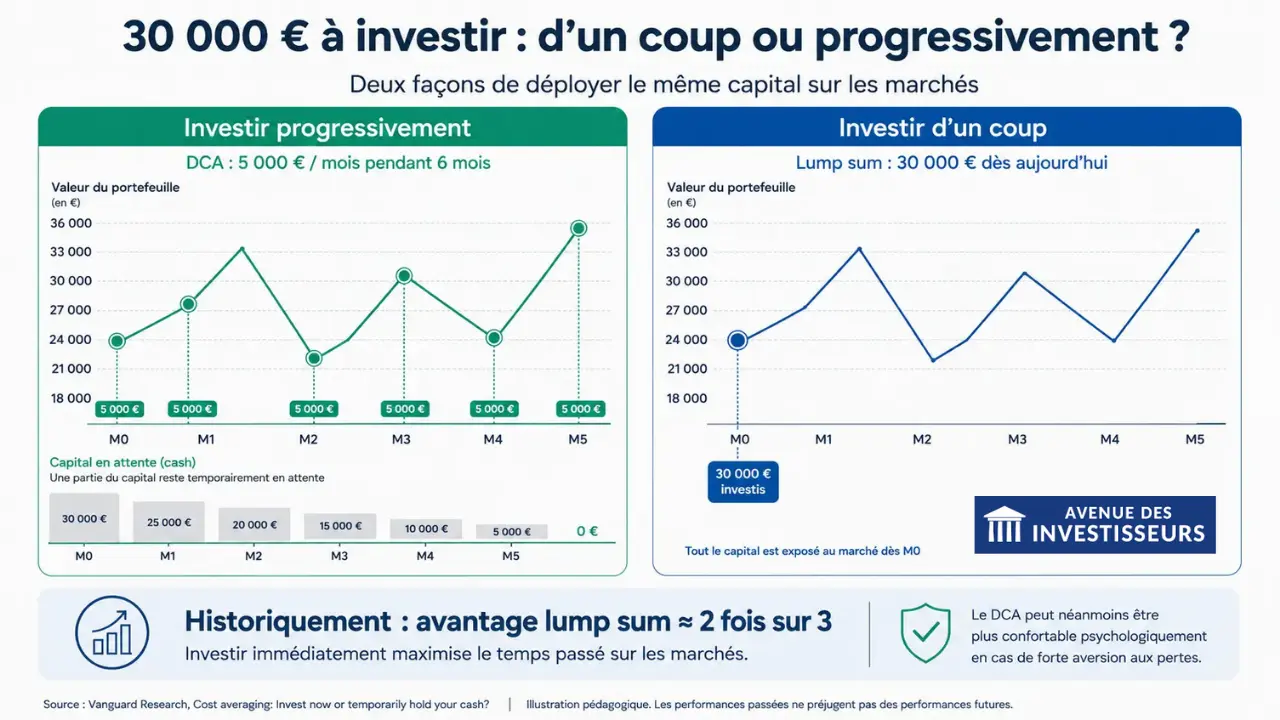
C'est moi qui ai un problème de compréhension ou cette illustration ne démontre aucun différence entre un lump sum et un DCA ?  
Il aurait fallu ajouter une mention de PRU pour pouvoir comparer, non ?  
 
https://avenuedesinvestisseurs.fr/wp-content/uploads/2026/08/lump-sum-vs-dca-v2.webp

n°75385041
ytrezahh
No grain no pain
Posté le 05-10-2026 à 15:07:21  profilanswer
 

Les ravages de LIA

mood
Publicité
Posté le 05-10-2026 à 15:07:21  profilanswer
 

n°75385077
Gotchaaaaa
Posté le 05-10-2026 à 15:14:38  profilanswer
 

zéro logique ce schéma....  
à gauche ça démarre soit disant par 5K, la courbe est à 24K
à droite ça démarre soit disant à 30K, la courbe est à 24K
 
c'est en tricotant n'importe comment qu'on peut affirmer n'importe quoi

n°75385084
diegolvoba​nania
Ben quoi ?
Posté le 05-10-2026 à 15:15:59  profilanswer
 

C'est mes yeux ou les deux courbes sont identiques ?

n°75385136
etoile64
Pas de bras, pas de 8a!
Posté le 05-10-2026 à 15:25:01  profilanswer
 

Karma-design a écrit :

Je suis un peu radical mais j'ai discuté avec plusieurs CGP et j'ai un ami proche qui exerce en indépendant, et mon avis est clair : PAS DE CGP.
Quelques heures de formation en ligne, un peu de discussion avec l'IA, et il prendra de meilleures décisions.


galork a écrit :


150k€ de DCAM sur PEA Boursobank/Fortuneo
 
60k€ de UBS Msci World sur LUCYA CNP + 90k€ de f€ bonusé.
 
Ca fera 5000€, je peux joindre le RIB? :)


Non mais j'ai pas besoin de vous pour lui dire quoi faire, je l'ai déjà fait. Mais il ne fera rien de lui même, ca lui parait insurmontable.
D'où l'idée d'un CGP indépendant, pas rémunéré à la rétro commission, qui du coup lui ouvrira au moins les bons placements, moyennant 1000 ou 2000 euros.


---------------
« Moi, je suis un désespéré joyeux. J'ai cette mélancolie slave collée à l'âme. J'aime boire et pleurer. »
n°75385138
LooKooM
Posté le 05-10-2026 à 15:25:11  profilanswer
 

etoile64 a écrit :

Dites, vous vous tourneriez vers qui pour un CGP indépendant? ADI?
 
Collègues qui a horreur de tout ca, qui a une patrimoine très mal geré (PER chez un courtier qui prend plein de frais, AV en BED, PEA avec 500euros dessus qu'il a ouvert chez Fortu...)
 
Il n'a pas envie de se pencher dessus malgré mes explications, ca ne l'intéresse pas, mais il se rend quand même bien compte que ses placements sont pourris.
300keuros de patrimoine financier environ, je lui ai quand même calculé qu'avec environ 3% de FDG en moyenne sur ses contrats, il perdait quasiment 9000euros/an. Du coup, un CGP qui pourrait le guider de façon un peu plus précise pourrait avoir du sens pour lui (même si bon, je ne pense pas qu'ils s'occupent de fermer/ouvrir les contrats nécessaires? Peut être que si?)


Mon opinion est qu'il ne faut pas trop se meler du patrimoine des gens autour de soi. On veut bien faire, on veut aider mais au final on devient co responsable de leurs agissements, on leur met le nez sur leur incapacité à se prendre en main, à traiter les sujets importants. Dans 99% des cas les gens ont du ressentiment au final, pas du tout de la reconnaissance de les avoir aidé.
 
Après, soit tu l'aides toi même, parce que sincèrement son PER est à transferer vers Lucya CNP ou Linxea Spirit + ETF World, AV à ouvrir aussi aux bons endroits et PEA à alimenter regulierement.
Prosper/ADI est objectivement un bon endroit pour qu'il paye un montant raisonnable et ait une feuille de route claire pour executer la refonte de son épargne de bonne façon. Et surtout une forme d'electrochoc par un tiers car tu demeures une collegue donc peu/pas écoutée vs. un professionnel.

n°75385151
ytrezahh
No grain no pain
Posté le 05-10-2026 à 15:26:49  profilanswer
 

tu es rétrocommissionné à quelle hauteur lookoom?

n°75385174
LooKooM
Posté le 05-10-2026 à 15:29:40  profilanswer
 

ytrezahh a écrit :

tu es rétrocommissionné à quelle hauteur lookoom?


0 et tu le sais très bien.
 
Je ne touchais déja pas de commission de Linxea, je ne crois n'avoir JAMAIS touché une prime de parrainage issue de HFR non plus, uniquement de ma famille et amis proches dans la vraie vie.

n°75385179
oh_damned
Posté le 05-10-2026 à 15:30:50  profilanswer
 

L'infographie est foireuse oui.
 
Mais le fond n'en est pas moins intéressant,
ça vient d'un fameux papier sorti par Vanguard il y a une 15 d'années.  
 
https://blog.indexacapital.com/wp-c [...] d-2012.pdf


Citation :


Executive summary. If a foundation receives a $20 million cash gift, what are the tradeoffs to consider between investing those funds  
immediately versus dollar-cost averaging the investment over time?  
How might an individual who receives a $1 million windfall approach the same decision?
 
In this paper, we compare the historical performance of dollar-cost averaging (DCA) with lump-sum investing (LSI) across three markets:  
the United States, the United Kingdom, and Australia. On average, we find that an LSI approach has outperformed a DCA approach approximately two-thirds of the time, even when results are adjusted for the higher volatility of a stock/bond portfolio versus cash investments.  
This finding is consistent with the fact that the returns of stocks and bonds exceeded that of cash over our study period in each of these markets.  
 
We conclude that if an investor expects such trends to continue, is satisfied with his or her target asset allocation, and is comfortable with the risk/return characteristics of each strategy, the prudent action is investing the lump sum immediately to gain exposure to the markets as soon as possible. But if the investor is primarily concerned with minimizing downside risk and potential feelings of regret (resulting from lump-sum investing immediately before a market downturn), then DCA may  be of use. Of course, any emotionally based concerns should be weighed carefully against both (1) the lower expected long-run returns of cash compared with stocks and bonds, and (2) the fact that delaying investment is itself a form of market-timing, something few investors succeed at.  

Message cité 1 fois
Message édité par oh_damned le 05-10-2026 à 15:32:30

---------------
“Everyone has a plan: until they get punched in the face.” – Mike Tyson
n°75385199
Mitch2Pain
Posté le 05-10-2026 à 15:33:43  profilanswer
 

ce torchon ...  [:akt]


Que l'IA génère n'importe quoi c'est une chose.
Mais la publier sans voir le pblm et coller le nom de sa boite dessus  [:so-saugrenu30]


Message édité par Mitch2Pain le 05-10-2026 à 16:03:42
n°75385246
bobby8921
Posté le 05-10-2026 à 15:44:19  profilanswer
 

oh_damned a écrit :

L'infographie est foireuse oui.
 
Mais le fond n'en est pas moins intéressant,
ça vient d'un fameux papier sorti par Vanguard il y a une 15 d'années.  


Oui, le sujet lump sum vs DCA revient souvent ici et il y a eu plein d'infographies qui sont déjà passées.
Mais là, l'illustration est fausse et ne démontre rien par rapport au sujet.
 
Je n'ai pas mis le lien vers l'article, mais le reste de l'article est tout aussi laborieux.

n°75385277
X--Ray
Posté le 05-10-2026 à 15:49:57  profilanswer
 

azert15645 a écrit :


un problème du transfert de PER c'est quand même le désavantage considérable d'être désinvesti sur 1-2 mois, avec à la clef potentiellement un gain/perte de plusieurs % selon les fluctuations du marché.  
 
étant sans fonds euros ni monétaire en AV, sauf erreur de ma part je ne vois pas de solution à part arbitrer mon PEA de WPEA à LWLD (x2) sur l'intervalle... pas franchi le pas


Lors d'un transfert vers PER, on est vraiment désinvesti sur 1-2 mois, la durée global du transfert??
Je supposais que c'était juste une histoire d'un ou 2 jours, le temps du désinvestissement des UC et du virement bancaire (un peu comme pour un rachat sur assurance-vie, mais un rachat d'AV est une question d'une semaine tout au plus)
 
De toute façon même si c'est le cas, ça ne serait pas trop grave (car c'est une portion assez négligable du patrimoine global, et le marché pourrait tout aussi bien baisser pendant ce temps...).
Il faut prendre la décision sur le long terme, c'est à dire limiter les frais récurrents.
 
Depuis un PERECO on ne peut faire qu'un retrait tous les 3 ans, alors autant y aller all-in, je pense.
Depuis d'autres supports, on peut peut-être étaler les transferts dans le temps, histoire de lisser...


Message édité par X--Ray le 05-10-2026 à 15:51:47
n°75385297
diamond2
///Made in Tchernobyl
Posté le 05-10-2026 à 15:53:31  profilanswer
 

Quelqu’un peut m’expliquer avec des mots simples destinés à un enfant quel est le risque de frottement fiscal d’avoir plusieurs compartiments au sein du même PER ?  
 
C’est pour un ami :o


---------------
HFR - We are accidents waiting to happen
mood
Publicité
Posté le   profilanswer
 

 Page :   1  2  3  4  5  ..  12962  12963  12964  12965  12966  12967
Page Suivante

Aller à :
Ajouter une réponse
 

Sujets relatifs
Plan épargne logement chez la caisse épargne les intérets versés quand[Topic unik] Le triathlon : natation, vélo, course à pied !
Le topik des gens de taille moyenne[Topik Unik] Le Karting
[Topik spéculatif ] De quoi aurons nous l'air dans le futur ?![Topik souvenirs] La plus grosse frousse de votre vie
>> Le TopiK des Séries de qualité !!! <<[TOPIK UNIK] Scary Movie , la tétralogie : !56K Warning !
Plus de sujets relatifs à : [POGNON] Épargne / Placements - PAS DE PARRAINAGE


Copyright © 1997-2025 Groupe LDLC (Signaler un contenu illicite / Données personnelles)